Manhattan Associates no desvela el importe del contrato de agentes de Kesko; la respuesta llegará con las reservas del 27 de octubre
Un día después de que Morgan Stanley apostara por el valor confiando en que se aceleren los ingresos de cloud e inteligencia artificial, Manhattan Associates presentó a Kesko —cuyo negocio de alimentación facturó 6.500 millones de euros en 2025— como el cliente que desplegará sus herramientas agénticas (agentic) de almacén en cinco centros de distribución. Ninguna de las partes dijo cuánto vale el acuerdo, y la prueba de las reservas (bookings) llegará con los resultados del tercer trimestre, el 27 de octubre.
 Richard Tang · 3 min read
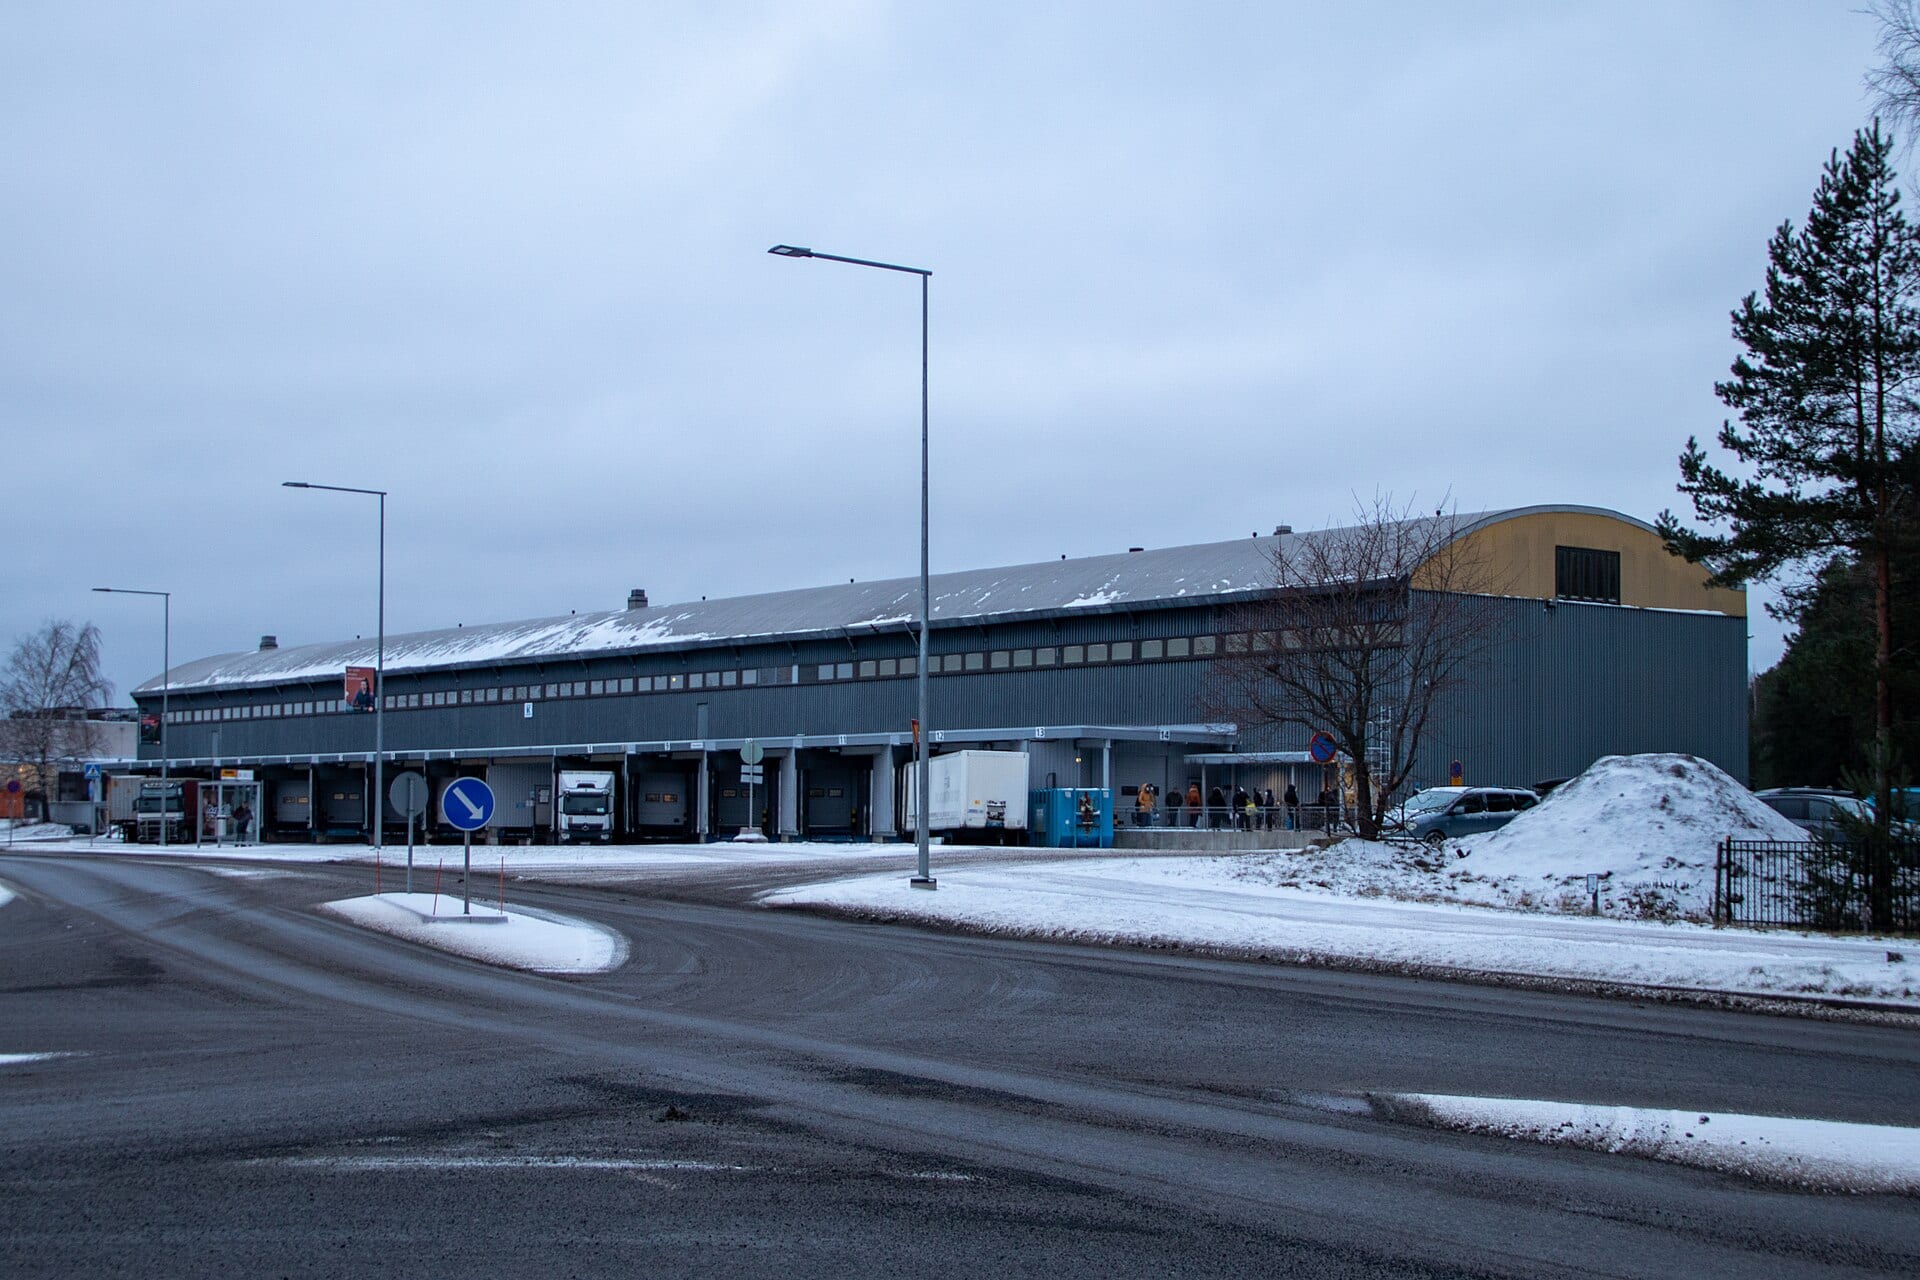
Kesko, el grupo de distribución finlandés que está detrás del segundo negocio de alimentación del país, sustituirá el sistema de gestión de almacenes de su negocio de alimentación por ActiveWarehouse, la plataforma nativa en la nube de Manhattan Associates, con las herramientas agénticas ActiveAgents y Agent Foundry incluidas 1. El compromiso abarca desde ya cinco centros de distribución y un centro logístico de nueva construcción en 2029-30, y ninguna de las partes desveló el importe del contrato 1. El anuncio llegó un día después de que Morgan Stanley−1.23% — Morgan Stanley, down 1.23 percent today elevara la recomendación del valor precisamente por esta línea de producto, y dos semanas antes de los resultados del tercer trimestre, en los que las reservas de cloud que sustentan esa recomendación aparecerán o no 36.
Los agentes trabajan dentro del sistema que mueve la mercancía
No se trata de una capa de chat apostada al lado del almacén. Los agentes que Kesko planea desplegar —Wave Coordinator, Labour y Warehouse Associate— interpretan las señales operativas y actúan sobre ellas dentro del software que planifica las olas de mercancía saliente, asigna la mano de obra del almacén y sigue el movimiento físico; la compañía explorará además, a través de Agent Foundry, agentes diseñados a medida para las operaciones de entrada 1. Pekka Tala, director de programas estratégicos de logística del negocio de alimentación en Kesko, resume lo que está en juego en el on-time-in-full (OTIF): la promesa de que un pedido completo y sin daños llegue cuando se le dijo al cliente que llegaría. Si se rompe, asegura, el cliente busca alternativas 1. Lo que el contrato todavía no da a nadie es una cifra de ingresos. El comunicado dimensiona el negocio de alimentación de Kesko —6.500 millones de euros de ventas netas en 2025 y 418 millones de euros de beneficio operativo comparable—, pero no recoge importe contractual alguno 1.
Dos firmas de análisis pusieron precio a los mismos ingresos todavía sin reservar
Morgan Stanley elevó la recomendación del valor a sobrepeso (overweight) el 12 de octubre. El analista Chris Quintero fijó un precio objetivo de 250 dólares —al alza desde los 180— por la aceleración de las reservas de cloud y los comentarios favorables de los clientes sobre las herramientas agénticas 3, y las acciones subieron un 6,34% tras la recomendación, hasta cerrar en 218,03 dólares 24. Ese cierre queda por encima del objetivo de 210 dólares que la firma de análisis D.A. Davidson asignó al rebajar a Manhattan+1.34% — Manhattan, up 1.34 percent today a neutral el 28 de septiembre 5. Los dos bandos discrepan en una sola cosa: la rapidez con la que esta línea de almacén agéntico se convierte en ingresos de cloud reservados.
Los objetivos de la subida y de la rebaja flanquean el cierre del lunes
Data
| Value | |
|---|---|
| Objetivo de Morgan Stanley | $250 |
| Media del consenso | $220.7 |
| Cierre, 12 oct | $218.03 |
| Objetivo de D.A. Davidson | $210 |
La media del consenso entre once analistas se sitúa en 220,70 dólares 5. Kesko es la prueba de cliente con nombre propio que el caso alcista ha producido hasta ahora, y el tipo de contrato que su tesis necesita. Pero también es un solo contrato, por un importe no revelado, anunciado en un comunicado pagado del propio proveedor 1. El mercado paga por encima del objetivo del escéptico sobre la base de una prueba de cliente cuyo valor nadie ha precisado, y solo el dato de reservas del 27 de octubre puede cerrar esa brecha.
El 27 de octubre convierte la tesis en una cifra
Manhattan presentará los resultados del tercer trimestre tras el cierre de mercado del 27 de octubre 6. En julio la compañía ya elevó su previsión de ingresos para el conjunto del año, hasta entre 1.160 y 1.170 millones de dólares, por encima de los 1.150 millones que recogía entonces el agregador de estimaciones FactSet. La propia guía ya exige, por tanto, que la aceleración sea real 5. Si las reservas de cloud que sustentan la subida de recomendación del lunes aparecen en ese dato, el constructor se gana la prima; si no, la subida se habrá adelantado a sus propios recibos. En cualquier caso, el stack tecnológico basado en agentes ya se está instalando en un líder nórdico de la alimentación, motivo más que suficiente para que cualquiera que trabaje en la cadena de suministro aprenda qué hacen hoy estos agentes, antes de que la lista de contratos crezca.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.