맨해튼어소시에이츠, 케스코 에이전트 수주…금액은 미공개, 10월 27일 실적이 답한다
모건스탠리가 클라우드·AI 매출 가속을 근거로 맨해튼어소시에이츠 주식에 베팅한 지 하루 만에 맨해튼어소시에이츠는 에이전트 기반(agentic) 창고 도구를 물류센터 5곳에서 운영하는 고객사로 케스코를 공개했다. 케스코 식료 유통 부문의 2025년 순매출은 65억 유로다. 양사는 어느 쪽도 계약 금액을 밝히지 않았다. 수주액(bookings) 검증은 10월 27일 3분기 실적 발표에서 이뤄진다.
 Richard Tang · 3 min read
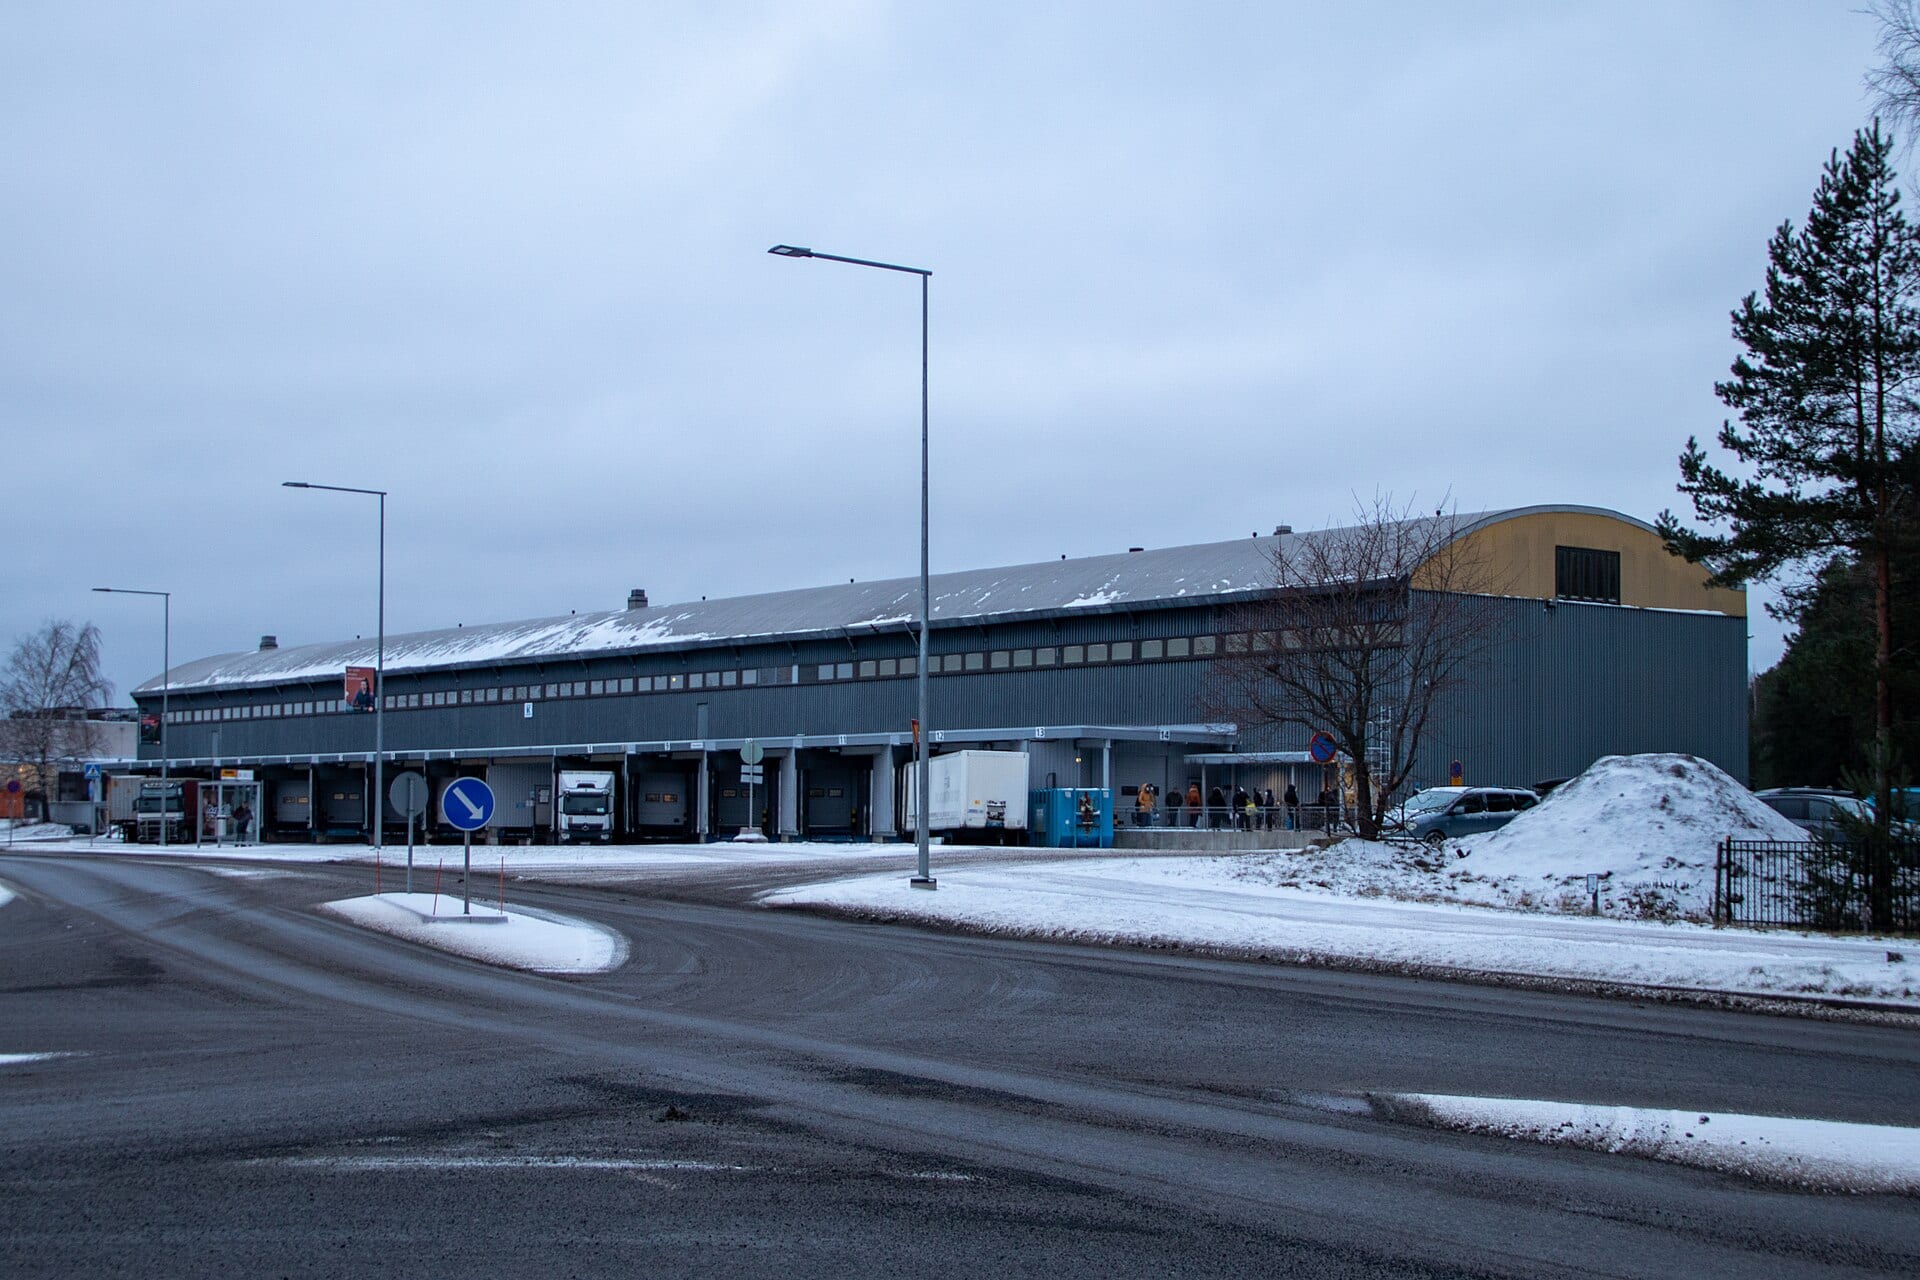
핀란드에서 두 번째로 큰 식료 유통 사업을 운영하는 핀란드 유통그룹 케스코가 식료 유통 부문의 창고관리시스템(WMS)을 맨해튼어소시에이츠의 클라우드 네이티브 솔루션 '액티브웨어하우스'(ActiveWarehouse)로 교체한다. 액티브에이전트(ActiveAgents)와 에이전트파운드리(Agent Foundry) 같은 에이전트 도구도 포함된다 1. 이번 계약은 현재 물류센터 5곳과 2029~30년에 들어설 신규(그린필드) 물류센터 1곳을 아우르지만 양사는 계약 금액을 밝히지 않았다 1. 이번 발표는 모건스탠리−2.87% — 모건스탠리, down 2.87 percent today가 바로 이 제품 라인을 근거로 투자의견을 상향한 지 하루 만에 나왔다. 그리고 2주 뒤엔 그 상향의 근거인 클라우드 수주액이 3분기 실적에 드러나거나, 드러나지 않거나 둘 중 하나다 36.
에이전트는 물건을 움직이는 시스템 안에서 일한다
창고 옆에 덧붙은 채팅 화면이 아니다. 케스코가 도입을 계획한 에이전트 '웨이브 코디네이터(Wave Coordinator)', '레이버(Labour)', '웨어하우스 어소시에이트(Warehouse Associate)'는 출고 물량의 웨이브(wave)를 계획하고 창고 인력을 배치하며 실물 이동을 추적하는 소프트웨어 안에서 운영 신호를 해석하고 직접 움직인다. 케스코는 에이전트파운드리를 통해 입고 업무용 맞춤 에이전트 도입도 검토할 계획이다 1. 케스코 식료 유통 물류 전략프로그램 디렉터 페카 탈라는 승부처를 '정시·완전납품(OTIF)'에서 찾는다. 주문한 상품이 빠짐없이, 훼손 없이 고객에게 약속한 시간에 도착해야 한다는 약속이다. 이 약속이 깨지면 고객은 다른 곳을 찾는다는 게 그의 설명이다 1. 다만 이번 수주가 아직 누구에게도 주지 못하는 것이 하나 있다. 매출 숫자다. 보도자료는 케스코 식료 유통 부문의 규모(2025년 순매출 65억 유로, 비교가능 영업이익 4억1800만 유로)는 소개했지만 계약 금액은 적시하지 않았다 1.
수주로 아직 잡히지 않은 매출, 두 증권사의 다른 가격표
모건스탠리는 10월 12일 맨해튼어소시에이츠 투자의견을 '비중확대(Overweight)'로 상향했다. 모건스탠리 애널리스트 크리스 퀸테로는 클라우드 수주액 가속세와 에이전트 기반 도구에 대한 고객의 호평을 근거로 목표주가를 기존 180달러에서 250달러로 올렸다 3. 이 소식에 주가는 6.34% 급등해 218.03달러로 마감했다 24. 이 종가는 디에이데이비슨(D.A. Davidson)이 9월 28일 맨해튼어소시에이츠+0.58% — 맨해튼어소시에이츠, up 0.58 percent as of its last quote 투자의견을 '중립(Neutral)'으로 하향하며 제시한 목표주가 210달러를 웃돈다 5. 두 진영이 갈리는 지점은 하나다. 이 에이전트 기반 창고 제품군이 얼마나 빨리 클라우드 수주 매출로 전환되느냐다.
상향과 하향 목표주가 사이에 놓인 월요일 종가
Data
| Value | |
|---|---|
| 모건스탠리 목표주가 | $250 |
| 컨센서스 평균 | $220.7 |
| 10월 12일 종가 | $218.03 |
| 디에이데이비슨 목표주가 | $210 |
애널리스트 11명의 컨센서스 평균 목표주가는 220.70달러다 5. 케스코는 강세론이 이제야 내놓은 실명 고객 증거이자, 이 투자 논리가 필요로 하는 바로 그런 수주 건이다. 다만 이 수주는 금액이 공개되지 않은 단일 건이며, 벤더가 직접 비용을 들여 배포한 유료 보도자료로 발표됐다는 점도 있다 1. 시장은 그 가치를 아무도 밝히지 않은 고객 사례를 근거로 회의론자의 목표주가보다 비싼 가격을 치르고 있다. 이 간극을 메울 수 있는 것은 오직 10월 27일 수주액뿐이다.
10월 27일, 투자 논리는 숫자로 바뀐다
맨해튼어소시에이츠는 10월 27일 장 마감 후 3분기 실적을 발표한다 6. 연간 매출 가이던스는 11억6000만~11억7000만 달러로, 7월 상향된 수치다. 당시 추정치 집계업체 팩트셋(FactSet)이 집계해 두던 11억5000만 달러를 웃도는 만큼 가이던스 자체에 이미 '가속이 현실이 되라'는 주문이 담겨 있다 5. 이번 실적에서 월요일 투자의견 상향의 근거가 된 클라우드 수주액이 확인되면 이 스택을 만든 회사는 그만한 프리미엄을 받을 자격이 생긴다. 확인되지 못하면 이번 상향은 영수증이 도착하기도 전에 나아간 셈이다. 어느 쪽이 되든 에이전트 기반 스택은 이미 북유럽 식료 유통 선두 기업에 설치되고 있다. 공급망 분야에서 일하는 사람이라면 누구나, 수주 목록이 더 늘어나기 전에 이 에이전트들이 지금 무엇을 하는지 익혀둘 충분한 이유다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.