비트코인 팔아 시간 버는 MARA…AI 임대계약은 아직 한 건도 없다
MARA홀딩스가 비트코인 채굴업체에서 AI '건물주'로 돌아서는 비용을 자체 비트코인 보유고로 충당하고 있다. 임차인 계약은 아직 없다. 오는 11월 30일과 12월 31일, 이 지출로 무엇을 얻었는지 드러난다.
 Richard Tang · 3 min read
지난주 MARA홀딩스−9.48% — MARA홀딩스, down 9.48 percent today는 비트코인 996개, 약 8100만 달러 상당을 암호화폐 은행 갤럭시디지털과 연결된 지갑으로 이전했다. 이 코인을 어디에 쓰는지는 밝히지 않았다123. 이전 자체는 작다. 그러나 그것을 둘러싼 전략은 크다. 비트코인 채굴업체가 임차인을 단 한 곳도 확보하지 못한 상태에서 구(舊) 사업이 만들어낸 유일한 자산을 갉아먹으며 새 사업인 AI 데이터센터를 짓고 있다. 두 사업 사이의 간극은 고스란히 주주들의 몫이 됐다.
다리가 된 비트코인 보유고, 그 다리는 짧아지고 있다
MARA는 상반기에만 비트코인 2만3093개를 약 16억3000만 달러에 팔았다. 6월 30일 기준 보유고는 3만5577BTC로, 1년 새 29% 줄었다14. 8월에는 남은 물량의 절반 이상인 1만8750BTC를 담보로 잡고 암호화폐 대출업체 2곳에서 6억 달러를 빌렸다. 자금 일부는 인수를 추진 중인 오하이오주 발전소 롱리지(Long Ridge) 마련에 쓰였다4. 갤럭시디지털 지갑으로의 이전은 매도일 수도, 대출일 수도, 단순 보관일 수도 있다. 어느 쪽인지는 블록체인이 말해주지 않는다4.
MARA 비트코인 보유고, 1년 새 29% 감소…절반 이상이 담보로 잡혀
Data
| Value | |
|---|---|
| 2025년 6월 | 49,951 BTC |
| 2025년 말 | 53,822 BTC |
| 2026년 6월 | 35,577 BTC |
| 2026년 8월 담보 | 18,750 BTC |
12분기 연속 현금 소진
채굴로는 이 모든 것에 돈을 댈 수 없다. 사업은 12분기 연속 현금을 소진했고5, 6월 분기 적자에는 보유 비트코인 자체에 대한 평가손 3억4300만 달러가 포함돼 있다6.
MARA, 12분기 연속 현금 소진
Data
| 자유현금흐름 | |
|---|---|
| 23년 3분기 | -$0.08B |
| 23년 4분기 | -$0.09B |
| 24년 1분기 | -$0.1B |
| 24년 2분기 | -$0.13B |
| 24년 3분기 | -$0.2B |
| 24년 4분기 | -$0.5B |
| 25년 1분기 | -$0.25B |
| 25년 2분기 | -$0.28B |
| 25년 3분기 | -$0.28B |
| 25년 4분기 | -$0.39B |
| 26년 1분기 | -$0.33B |
| 26년 2분기 | -$0.24B |
구사업이 남긴 마지막 유동 자산이 신사업의 첫 서명을 받아내는 시간을 벌기 위해 소진되고 있다.
전환 자체는 옳다. 없는 것은 서명이다.
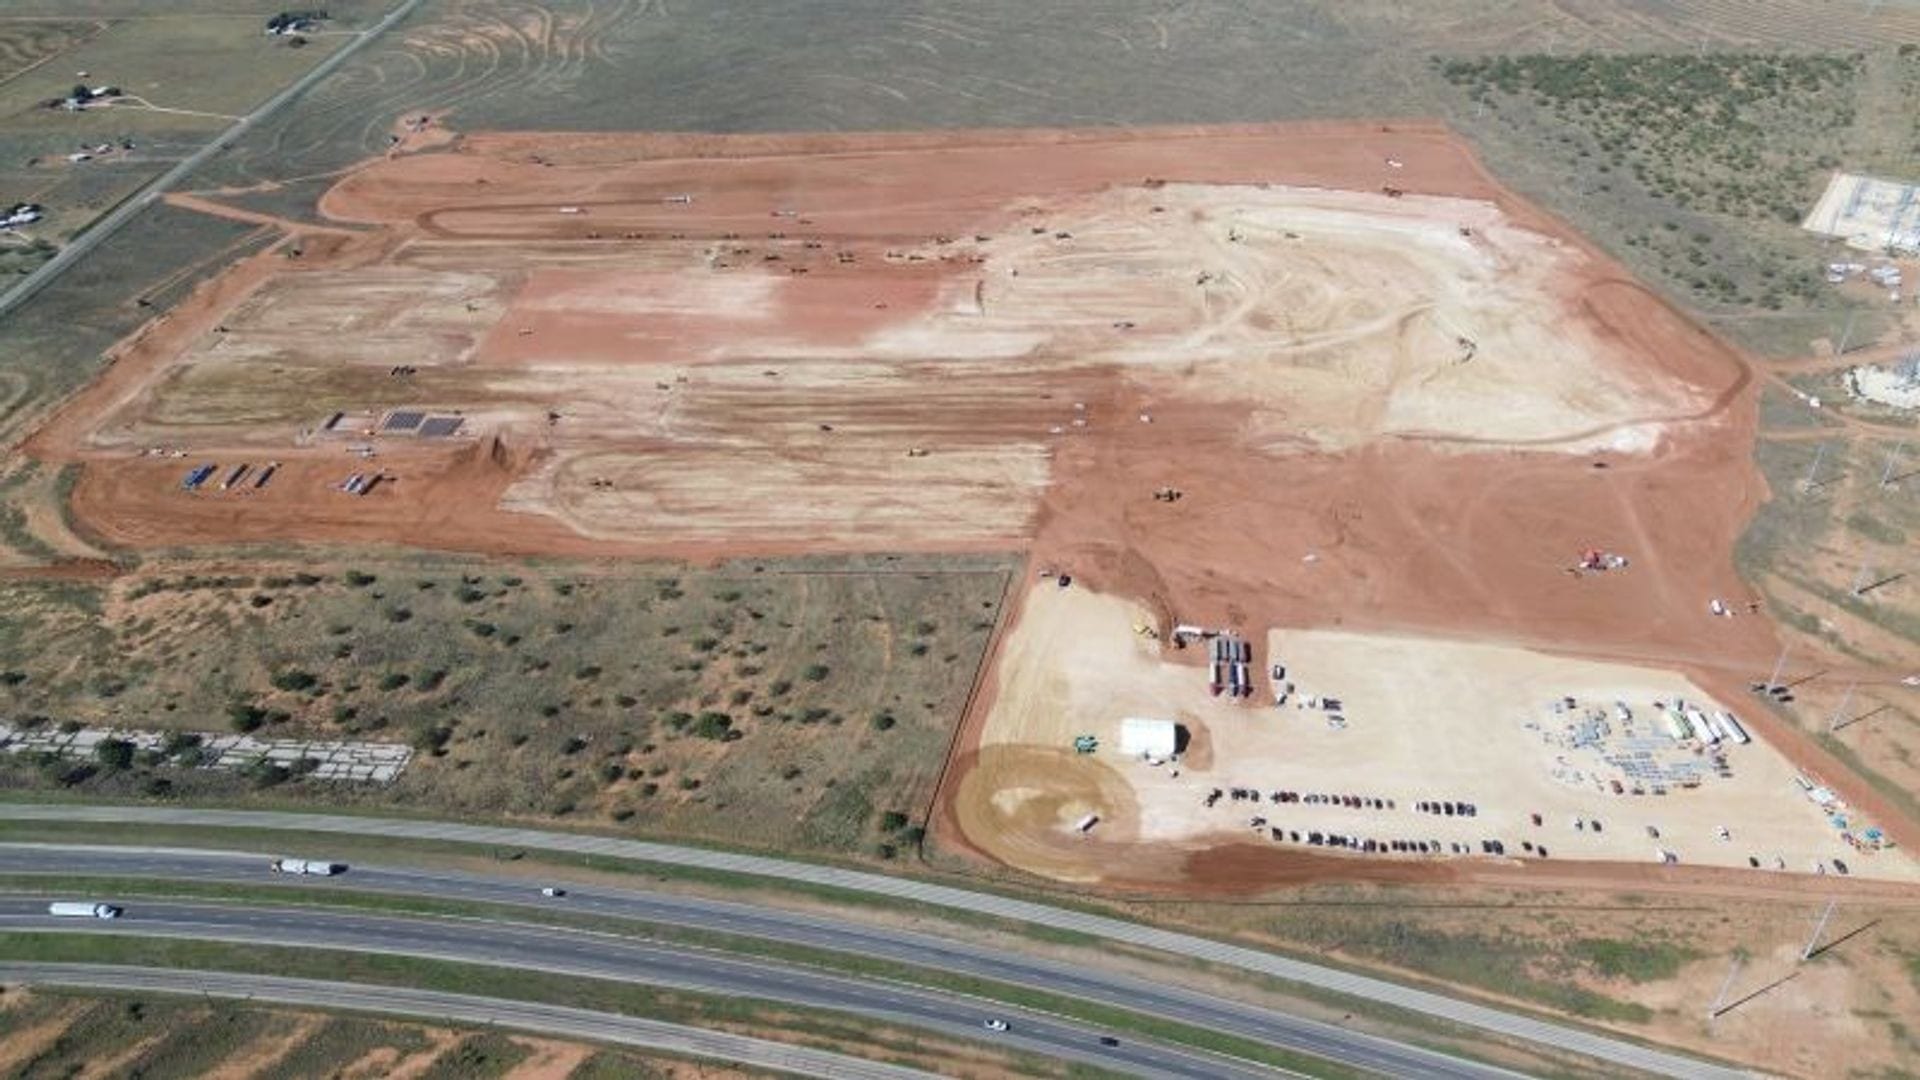
방향은 옳다. 애초에 관건은 코인이 아니었다. AI 인프라를 건설하려는 기업에 필요한 것은 전력이고, 채굴업체의 오래가는 자산은 전력망 연결이다. MARA홀딩스의 스타우드캐피탈과의 합작투자는 단기 AI 수용 용량 약 1GW(기가와트) 확보를 목표로 한다27. 프레드 틸 회장 겸 CEO는 건설 자금의 80%를 차입으로 조달한다는 방침이며, 12월 31일까지 임대계약 두 건 체결을 목표로 한다고 말했다8. MARA홀딩스는 의향서(LOI)를 발표하지 않는 회사다. 때문에 이 전환의 첫 공개 증거는 서명이 될 수밖에 없다. Clear Street의 10월 2일자 리포트 기준으로는 아직 그 서명이 나오지 않았다8.
시간은 흐르고, 부채 조달 창구는 좁아진다
은행들이 값을 매기는 대상은 기가와트가 아니라 이 간극이다. JP모건은 9월 MARA홀딩스의 투자의견을 '언더웨이트(Underweight)'로 하향하며 목표주가를 11달러로 제시했다. 스타우드캐피탈과의 합작 구조상 회사에 돌아오는 가치는 일부뿐이라는 논리였다. 모건스탠리−0.77% — 모건스탠리, down 0.77 percent today도 10달러의 목표주가로 뒤를 따랐다. 컨센서스는 18달러 안팎이다89. 이 같은 하향 조정의 배경이 되는 신용 여건은 실재한다. 미 국채 금리는 2007년 이후 최고 수준이고, 한 대출업체는 CNBC에 자금을 지원할 가치가 있는 네오클라우드(중소 AI 클라우드 사업자) 명단이 절반가량으로 줄었다고 말했다10. 자금의 80%를 빚에 기대는 계획은 이런 시장과 정면충돌한다. 틸 회장은 사전에 설정해 둔 계획에 따라 10월 초 자신의 지분을 매도했다6.
MARA 하향한 두 은행, 컨센서스보다 7~8달러 낮은 목표주가
Data
| 목표주가 | |
|---|---|
| JP모건 | $11 |
| 모건스탠리 | $10 |
| 컨센서스 | $18 |
두 날짜가 승부를 가른다
롱리지 인수 계약은 11월 30일까지 거래가 마무리되지 않으면 해지될 수 있다. 임대계약 마감 기한은 12월 31일, 3분기 실적 발표일은 11월 11일이다68. 틸 회장이 그려 온 금리 수준에서 임대계약이 체결된다면 비트코인 보유고가 기업 전환을 싼값에 사 준 셈이다. 계약 체결이 늦어져 더 비싼 부채 시장으로 넘어가면 주주들에게 남는 것은 계속 줄어드는 데다 절반가량 담보로 잡힌 코인 더미와 약속뿐이다. 채굴에서 AI로의 전환은 옳은 길이다. 보상은 전력 확보 부지를 서명을 마친 임차인으로 바꾸는 쪽의 몫이고, MARA홀딩스가 바로 그 주인공임을 증명할 시간은 몇 주밖에 없다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.