迈威尔900亿美元承诺,押在一份付钱让谷歌继续下单的认股权证上
周二,迈威尔科技首次公开2031财年收入目标:700亿至900亿美元,而2026财年的收入基数仅为82亿美元。支撑这一目标的谷歌认股权证,每一个批次的归属都取决于采购——而披露文件本身就把这类采购称作“自主决定”(discretionary)。
 Vincent Jiang · 3 min read
82亿美元基数上的900亿美元目标
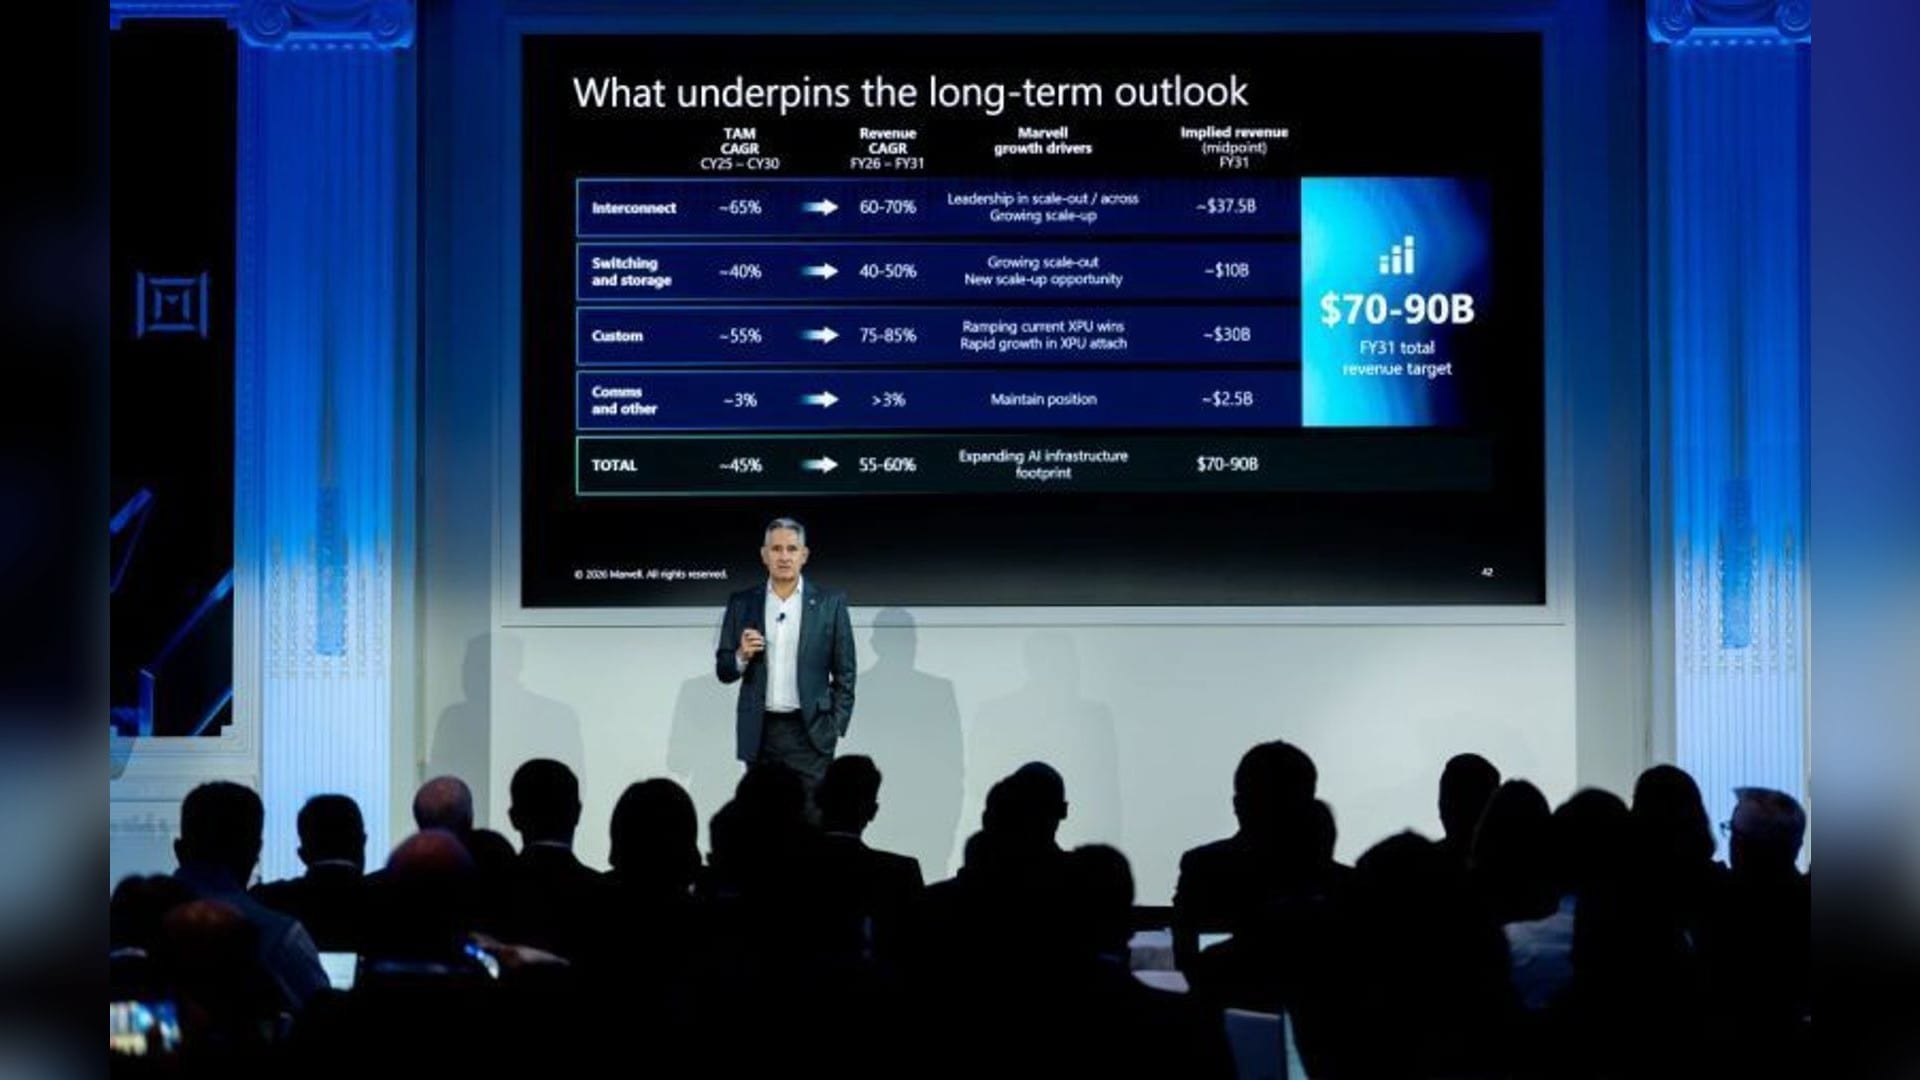
周二,迈威尔科技−5.66% — 迈威尔科技, down 5.66 percent today首席执行官马特·墨菲在纽约投资者日上首次公布2031财年收入目标:700亿至900亿美元,同时将2028财年目标上调至200亿美元——大约一年内,这已是第五个数字,也是5月以来的第三个;5月时该目标为165亿美元16。迈威尔股价年内已累计上涨238%,当日盘中一度触及301美元,最终收涨5.8%,报287.01美元25。公司2026财年收入为82亿美元;投资者日之前,分析师对2031财年收入的预期约为470亿美元26。
谷歌的报酬是迈威尔股票
头条里那份1200亿美元的谷歌芯片采购只是上限,并非合同1。迈威尔7月29日签署定制芯片协议,并于8月18日向谷歌发行认股权证,数量为5897.0907万股,行权价206.58美元3。其中136.0867万股按时间表于第一年内按季度等额归属,无论谷歌是否采购3。其余股份分240个等额批次,自2027财年第三季度起至2033财年,定制产品收入每满5亿美元即归属一个批次3。8-K文件对这类采购的用词,正是“自主决定”3。
每1美元返近4美分
每个批次约24万股3。按周二收盘价计算,股价较206.58美元的行权价高出80.43美元,一个已归属批次价值约1900万美元,对应的采购额为5亿美元——相当于每1美元返还近4美分;股价越涨,返点越多,一旦跌破206.58美元,返点即归零23。
该认股权证全部归属后,约占迈威尔8.97亿股基本股本的6.6%;全部行权,则将有122亿美元流入公司金库34。迈威尔用自家股票付钱,请谷歌继续买自家芯片——返点的账,由其余股东埋单。
2031财年目标最高相当于刚入账营收的11倍
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2026财年实际 | $8.2B |
| 2028财年目标 (estimate) | $20B |
| 2031财年下限 (estimate) | $70B |
| 2031财年上限 (estimate) | $90B |
TD Cowen称风险已基本化解,认股权证却只买断了部分风险
周三,TD Cowen将迈威尔评级上调至“买入”,目标价由245美元升至350美元,称定制业务集中度和利润率风险“已基本化解”;45位分析师中有41位给予该股“买入”评级5。高盛−0.85% — 高盛, down 0.85 percent today维持“中性”评级,目标价220美元;摩根士丹利−1.22% — 摩根士丹利, down 1.22 percent today维持“与大市同步”(Equal-Weight)评级,目标价268美元1。定制业务放量同样有代价:随着这块低利润率业务上量,第三财季非公认会计准则(non-GAAP)毛利率指引由58.9%下调至57.5%至58.5%4。
华尔街对迈威尔的估值分歧达130美元
Data
| 目标价 | |
|---|---|
| TD Cowen | $350 |
| 周二收盘价 | $287.01 |
| 摩根士丹利 | $268 |
| 高盛 | $220 |
八个季度营收增长81%,撑起900亿美元的承诺
Data
| 营收 | |
|---|---|
| 24年Q3 | $1.52B |
| 24年Q4 | $1.82B |
| 25年Q1 | $1.9B |
| 25年Q2 | $2.01B |
| 25年Q3 | $2.08B |
| 25年Q4 | $2.22B |
| 26年Q1 | $2.42B |
| 26年Q2 | $2.74B |
截至10月31日的财季将迎来首次批次大考
截至10月31日的财季营收指引为31.5亿美元,谷歌认股权证的批次将首次有机会在这一财季归属。墨菲承诺,“我们的定制业务将从2027财年下半年开始显著加速”4。在谷歌的采购真正反映到批次计算中之前,唯一确定会归属的,只有那136万股无论如何都会如期归属的股份3。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.