MercadoLibres neue Anleihe beziffert den Preis des 75-Prozent-Kreditbooms
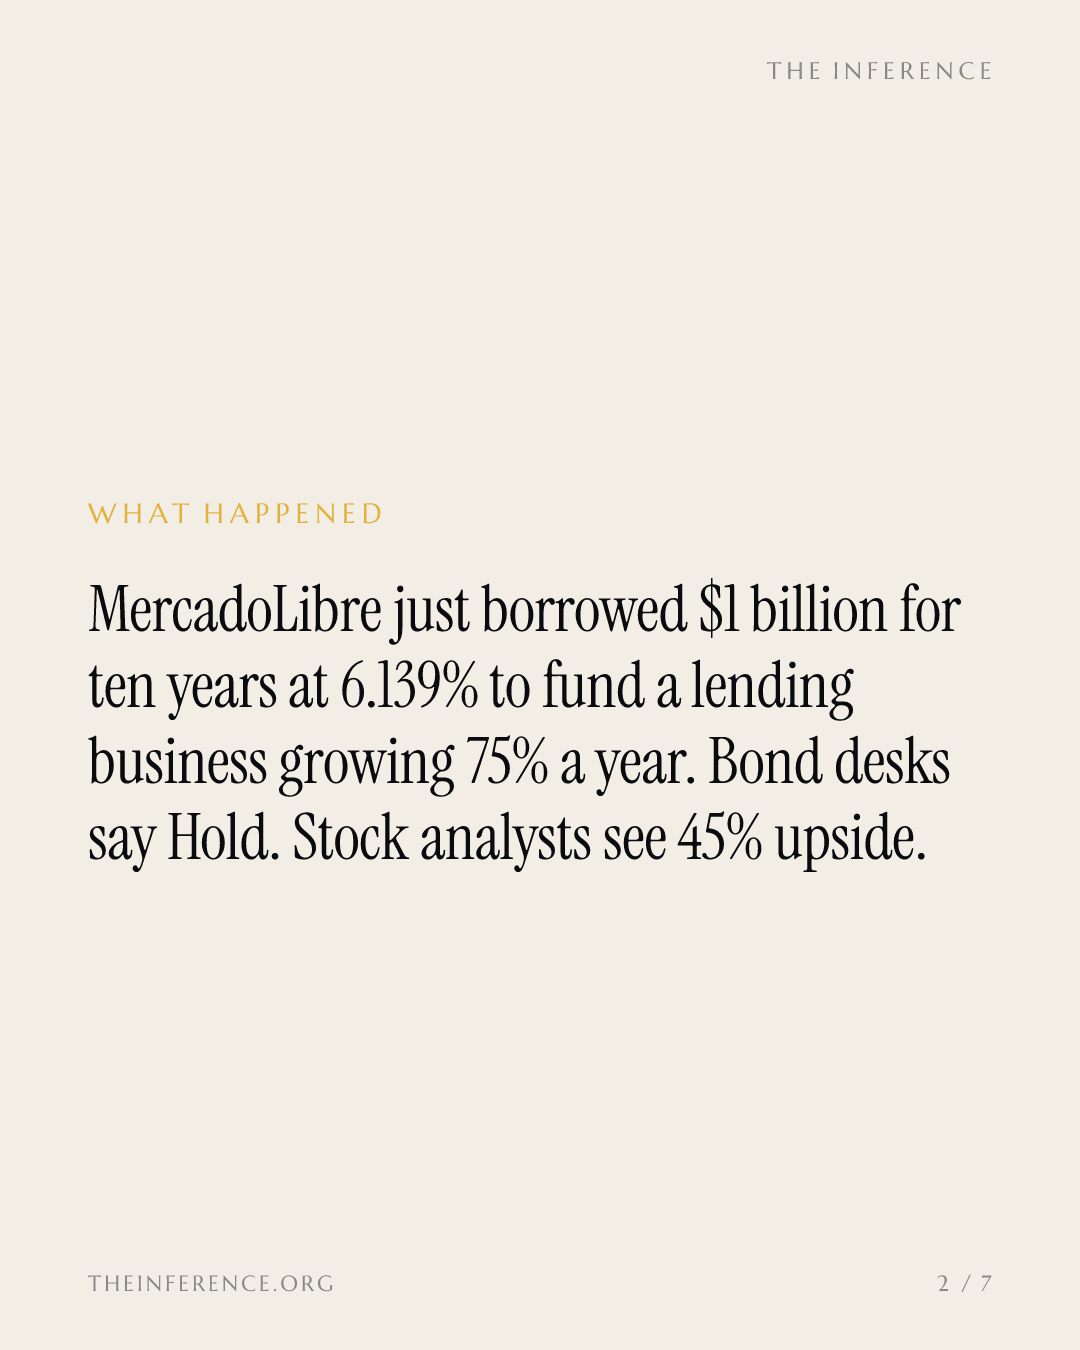
MercadoLibre zahlt 6,139 Prozent für Geld mit zehnjähriger Laufzeit, um ein Kreditbuch zu finanzieren, das Jahr für Jahr um 75 Prozent zulegt. Der Markt ist sich nicht einig, was das wert ist: „Kaufen“ mit einem Kursziel von 2.450 Dollar für die Aktie, „Halten“ für die neuen 2036er – und die Frist eines brasilianischen Regulierers läuft heute ab.
 Vincent Jiang · 3 min read
„Kaufen“ und „Halten“ für dieselbe Bilanz
MercadoLibre hat am 9. September unbesicherte Senior-Anleihen über 1,0 Mrd. US-Dollar mit Fälligkeit 2036 begeben – Kupon 5,850 Prozent, Rendite 6,139 Prozent, Ausgabe zu 97,864 Prozent des Nennwerts 12. Der Erlös ist für allgemeine Unternehmenszwecke bestimmt. Es ist die zweite Dollar-Anleihe innerhalb eines Jahres, nachdem das Unternehmen im Dezember Papiere über 750 Mio. US-Dollar mit siebenjähriger Laufzeit platziert hatte 1.
Das Urteil der Kreditseite fiel am 1. Oktober: Halten der neuen Papiere. Die Emission kam ohne Neuemissionsprämie (New Issue Concession) daher. Sie erhöht die Gesamtverschuldung auf 14,18 Mrd. US-Dollar und die Brutto-Verschuldungsquote auf rund 3,64x und kostet zusätzlich 58,5 Mio. US-Dollar Kupon pro Jahr; dem steht pro forma eine Liquiditätsdeckung von rund 1,10x gegenüber. Das Credit-Desk bevorzugt die kürzer laufenden 2031er 3.
Gesamtverschuldung in drei Jahren auf das Zweieinhalbfache gestiegen
Data
| Gesamtverschuldung | |
|---|---|
| Q3/23 | $5.24B |
| Q4/23 | $5.33B |
| Q1/24 | $5.29B |
| Q2/24 | $5.4B |
| Q3/24 | $6.32B |
| Q4/24 | $6.85B |
| Q1/25 | $7.73B |
| Q2/25 | $8.98B |
| Q3/25 | $9.88B |
| Q4/25 | $11.39B |
| Q1/26 | $12.35B |
| Q2/26 | $13.18B |
Dieselbe Firma – 45 Prozent Kurspotenzial
Das Aktienresearch liest dasselbe Unternehmen mit umgekehrten Vorzeichen. New Street Research hat die Aktie am 23. September mit „Kaufen“ in die Coverage aufgenommen, Kursziel 2.450 US-Dollar – rund 45 Prozent über dem Schlusskurs vom 1. Oktober in Höhe von 1.685 US-Dollar; 12 von 18 beobachteten Analysten empfehlen den Kauf, Konsenskursziel 2.283 US-Dollar 45. Zacks vergibt der Aktie den Rang 4 – „Verkaufen“ 6.
Der Umsatz beschleunigt sich, die Marge halbiert sich
Die Schulden finanzieren eine Maschine, die ihre Umsätze immer schneller steigert und einen immer kleineren Teil davon behält. Der Umsatz belief sich im zweiten Quartal auf 10,17 Mrd. US-Dollar, 49,8 Prozent mehr als ein Jahr zuvor; der Gewinn je Aktie sank dagegen von 10,31 auf 9,19 US-Dollar 5. Das Kreditportfolio erreichte 16,4 Mrd. US-Dollar, ein Plus von 75 Prozent, getragen von 2,6 Mio. neuen Karten gegenüber 1,6 Mio. im Vorjahr; das verwaltete Vermögen stieg um 68 Prozent auf 23,2 Mrd. US-Dollar 6. Die Nettomarge lag im zweiten Quartal bei 4,6 Prozent, nach 10,5 Prozent Ende 2024 7.
Das Umsatzwachstum beschleunigt sich – und was von der Marge bleibt, halbiert sich
- Umsatzwachstum gg. Vorjahr
- Nettomarge
Data
| Umsatzwachstum gg. Vorjahr | Nettomarge | |
|---|---|---|
| Q3 '24 | 35.3% | 7.5% |
| Q4 '24 | 37.4% | 10.5% |
| Q1 '25 | 37% | 8.3% |
| Q2 '25 | 33.8% | 7.7% |
| Q3 '25 | 39.5% | 5.7% |
| Q4 '25 | 44.6% | 6.4% |
| Q1 '26 | 49% | 4.7% |
| Q2 '26 | 49.8% | 4.6% |
Auch der Kupon trifft auf das schwierigste Zinsumfeld seit zwei Jahrzehnten. Amy Gower von Morgan Stanley beschreibt langlaufende Anleiherenditen auf Höchstständen seit 20 Jahren – in einem Markt, der die Zinserhöhungen der Fed vorweggenommen hatte und sie inzwischen liefert 8.
Die andere Seite des Trades
Die Bullen haben Belege: Notleidende Kredite mit einer Überfälligkeit von 15 bis 90 Tagen (NPLs) machen 7 Prozent des Kreditbuchs aus und 4,6 Prozent des Kartenbuchs – beides nahe historischer Tiefststände 6; die Nachfrage nach der Platzierung kam von mehr als 100 institutionellen Anlegern 9; 107 Hedgefonds hielten die Aktie Ende Juni, gegenüber 82 zuvor 2. Die Antwort der Bären ist Arithmetik: Ein Ausgabepreis von 97,864 Prozent bedeutet, dass der Kupon die wahren Kosten zu niedrig ausweist – und ein Forward-KGV von 33,1 gegenüber 20,2 für die Branche lässt wenig Puffer 26.
Die Frist der Aufsicht läuft heute ab
Der Apotheken-Arm desselben Vorstoßes, den Kunden komplett zu bedienen, ruht in Brasilien. Vier Tage nachdem Mercado Livre den Verkauf rezeptpflichtiger Medikamente mit Lieferung innerhalb einer Stunde angekündigt hatte, schaltete sich die brasilianische Arzneimittelbehörde Anvisa ein. Sie untersagte dem Konzern, Medikamentenverkäufe auf seiner Plattform weiter zu hosten, zu bewerben oder zu ermöglichen – bis die Regelkonformität des Geschäftsbetriebs nachgewiesen ist 1011.
Fällig waren die Unterlagen am 1. Oktober. Die Behörde erklärt, keine geltende Norm ermächtige einen Marktplatz, der Medikamentenverkäufe vermittelt 1011. Die Aktien der Apothekenketten RD Saúde, Pague Menos und Panvel gaben am Tag der Ankündigung um 5,4, 8 und 4,9 Prozent nach 12.
Apothekenaktien verloren nach der Medikamenten-Ankündigung bis zu 8 Prozent
Data
| Value | |
|---|---|
| RD Saúde | -5.4% |
| Pague Menos | -8% |
| Panvel | -4.9% |
Das Unternehmen sagt, es habe keine Benachrichtigung erhalten und halte sich an alle geltenden Vorschriften. Man stehe in Kontakt mit der Aufsicht 1011.
Was am Ende entscheidet
Der Zwiespalt läuft auf eine einzige Frage hinaus: das Wachstum als Aktie besitzen oder ihm als Gläubiger zu 6,139 Prozent Geld leihen. Das „Halten“ bedeutet im Klartext: Wer die 2036er kauft, übernimmt zehn Jahre Duration ohne Neuemissionsprämie, während die Brutto-Verschuldungsquote klettert und das Kreditbuch mit 75 Prozent im Jahr wächst. Die Wette dahinter: dass die NPL-Quote von 7 Prozent auch durch einen Zinserhöhungszyklus hindurch nahe den historischen Tiefstständen bleibt. Die Aktien-These ist dasselbe Wachstum, das die Anleihe finanziert – nur eben mit einem Forward-KGV von 33 6.
Zwei Termine disziplinieren beide Seiten: Anvisas Entscheidung über den Medikamenten-Marktplatz und der nächste Quartalsbericht mit seinen Zeilen zu Verschuldung und Marge. Sie zeigen, ob der Carry von 6,139 Prozent Zinseszins kauft oder eine überdehnte Bilanz. Bis dahin trägt ein einziger Satz den ganzen Trade: Wachstum von 50 Prozent im Jahr kostet derzeit 6,139 Prozent – auf zehn Jahre.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.