Новые облигации MercadoLibre показали, во что обходится кредитный бум с ростом на 75% в год
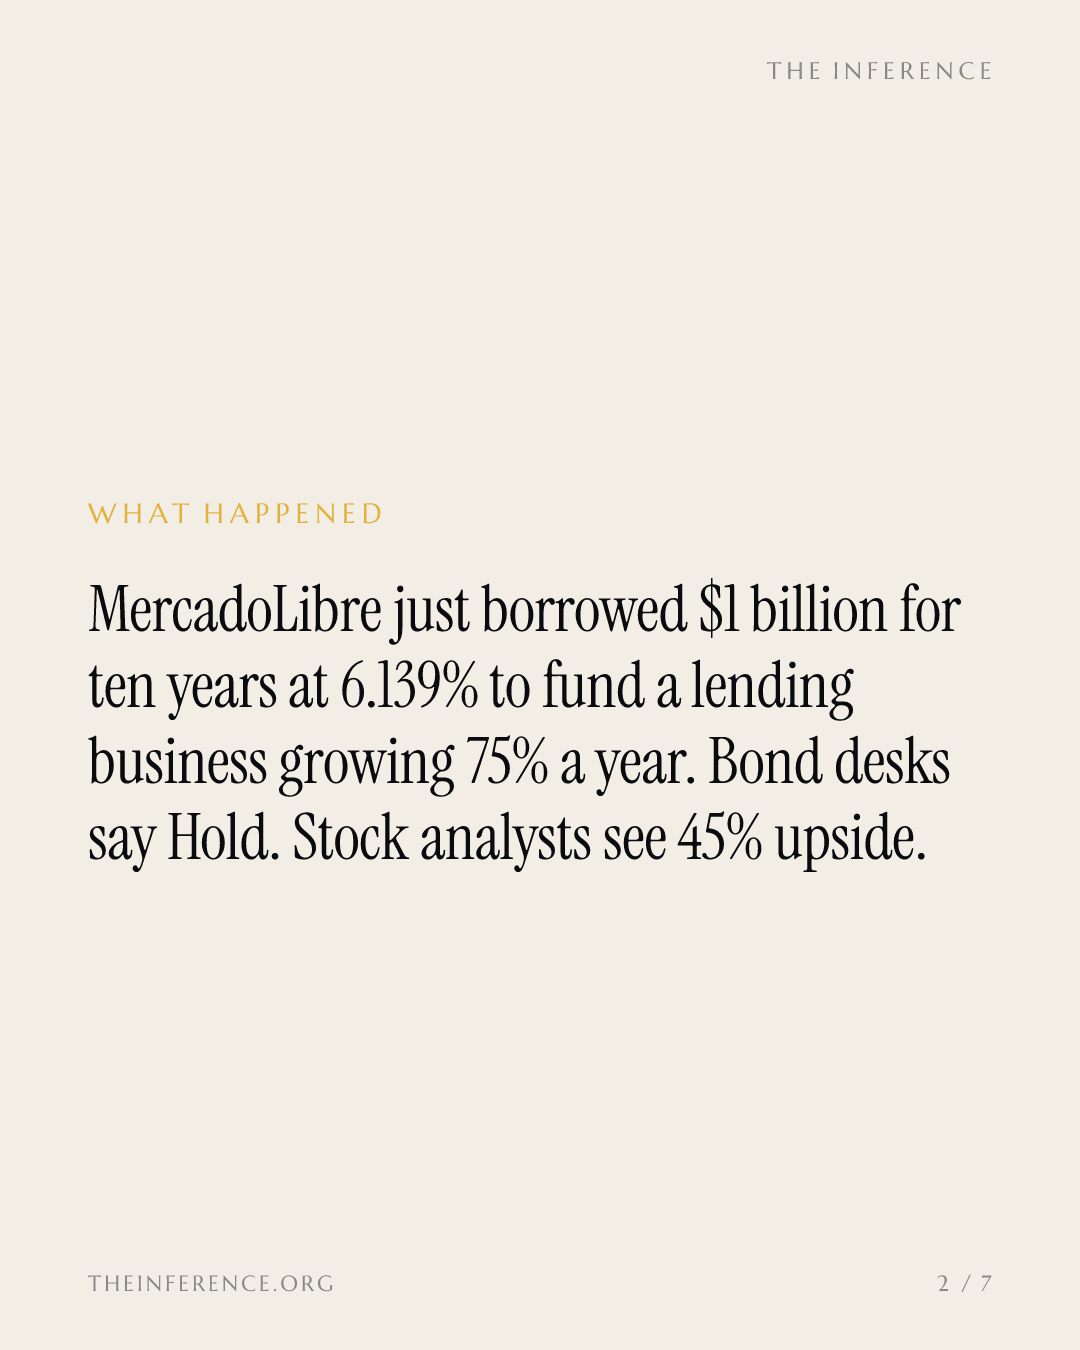
Чтобы кредитный портфель рос на 75% в год, MercadoLibre платит за десятилетнее фондирование 6,139%. Сколько это стоит, рынок не решил: по акциям — «покупать» с целью $2450, по новым облигациям 2036 года — «держать», и сегодня же истекает срок, назначенный бразильским регулятором.
 Vincent Jiang · 3 min read
«Покупать» и «держать» на один баланс
MercadoLibre 9 сентября разместила старшие необеспеченные облигации погашением 2036 года на $1 млрд: купон — 5,85%, доходность — 6,139%, цена размещения — 97,864% номинала 12. Средства пойдут на общекорпоративные цели; это второе долларовое размещение компании за год — в декабре прошлого года она выпустила семилетние бумаги на $750 млн 1.
Вердикт кредитного рынка прозвучал 1 октября: «держать» новые бумаги. Размещение прошло без премии за новый выпуск (new-issue concession). Оно поднимает совокупный долг до $14,18 млрд, валовую долговую нагрузку — примерно до 3,64x и добавляет $58,5 млн годовых купонных выплат, что компенсируется проформным покрытием ликвидности около 1,10x; сами аналитики предпочитают более короткий выпуск 2031 года 3.
Совокупный долг за три года вырос в два с половиной раза
Data
| Совокупный долг | |
|---|---|
| III кв. '23 | $5.24B |
| IV кв. '23 | $5.33B |
| I кв. '24 | $5.29B |
| II кв. '24 | $5.4B |
| III кв. '24 | $6.32B |
| IV кв. '24 | $6.85B |
| I кв. '25 | $7.73B |
| II кв. '25 | $8.98B |
| III кв. '25 | $9.88B |
| IV кв. '25 | $11.39B |
| I кв. '26 | $12.35B |
| II кв. '26 | $13.18B |
Та же компания — с потенциалом роста 45%
Фондовые аналитики читают ту же компанию с точностью до наоборот. New Street Research 23 сентября начала освещение акций с рекомендации «покупать» и целевой ценой $2450 — примерно на 45% выше цены закрытия 1 октября, равной $1685; 12 из 18 отслеживаемых аналитиков рекомендуют «покупать», консенсус-целевая цена — $2283 45. Zacks присвоил акциям четвертый рейтинг своей шкалы — «продавать» 6.
Выручка ускоряется, маржа сокращается вдвое
Долг финансирует машину, которая наращивает выручку все быстрее, а оставляет себе все меньше. Во втором квартале выручка составила $10,17 млрд, увеличившись на 49,8% в годовом выражении, тогда как прибыль на акцию (EPS) снизилась до $9,19 с $10,31 5. Кредитный портфель достиг $16,4 млрд, прибавив 75%, — за счет 2,6 млн новых карт против 1,6 млн годом ранее, а активы под управлением выросли на 68%, до $23,2 млрд 6. Чистая маржа в июньском квартале составила 4,6% против 10,5% в конце 2024 года 7.
Рост продаж ускоряется, а чистая маржа упала вдвое
- Рост выручки, г/г
- Чистая маржа
Data
| Рост выручки, г/г | Чистая маржа | |
|---|---|---|
| III кв. 24 | 35.3% | 7.5% |
| IV кв. 24 | 37.4% | 10.5% |
| I кв. 25 | 37% | 8.3% |
| II кв. 25 | 33.8% | 7.7% |
| III кв. 25 | 39.5% | 5.7% |
| IV кв. 25 | 44.6% | 6.4% |
| I кв. 26 | 49% | 4.7% |
| II кв. 26 | 49.8% | 4.6% |
Купон к тому же пришелся на самый жесткий за два десятилетия период на рынке ставок. Эми Гауэр из Morgan Stanley отмечает, что доходности длинных облигаций находятся на 20-летних максимумах, — рынок заранее заложил повышения ставки ФРС и теперь их получает 8.
Другая сторона сделки
У «быков» есть подтверждения: доля просроченных кредитов (NPL) со сроком 15–90 дней составляет 7% кредитного портфеля, по картам — 4,6%, оба показателя вблизи исторических минимумов 6; спрос на размещение проявили более 100 институциональных инвесторов 9; на конец июня акции компании держали 107 хедж-фондов — против 82 2. Ответ «медведей» — арифметика: цена размещения 97,864% номинала означает, что купон занижает реальную стоимость привлечения средств, а мультипликатор 33,1x форвардной прибыли против 20,2x по отрасли оставляет лишь небольшой запас прочности 26.
Срок, отведенный регулятором, истекает сегодня
В Бразилии приостановлена аптечная часть той же стратегии охвата клиента по всем направлениям. Через четыре дня после того, как Mercado Livre анонсировала продажу рецептурных лекарств с доставкой в течение часа, Anvisa направила компании уведомление и предписала прекратить предоставление площадки, продвижение и любое содействие продаже лекарств, пока законность операции не будет подтверждена 1011.
Крайний срок подачи документов — 1 октября; Anvisa указывает, что ни одна действующая норма не разрешает маркетплейсу посредничать в продаже лекарств 1011. В день анонса акции аптечных сетей RD Saúde, Pague Menos и Panvel подешевели на 5,4%, 8% и 4,9% соответственно 12.
Акции аптек просели на новость о продаже лекарств — максимум на 8%
Data
| Value | |
|---|---|
| RD Saúde | -5.4% |
| Pague Menos | -8% |
| Panvel | -4.9% |
Сама компания заявляет, что уведомлений не получала и соблюдает все применимые правила. С регулятором, по ее словам, ведется диалог 1011.
Что поставит точку в споре
Возникший раскол сводится к одному вопросу: владеть этим ростом через акции или кредитовать его под 6,139%. Рекомендация «держать» означает, что покупатель облигаций 2036 года принимает на себя десять лет дюрации без премии за новый выпуск — при том что валовая долговая нагрузка продолжает расти вместе с кредитным портфелем, наращивающимся на 75% в год сложным темпом. В основе этой рекомендации — ставка на то, что доля просроченных кредитов в 7% удержится вблизи исторических минимумов на протяжении всего цикла повышения ставок. В пользу акций говорит тот же рост, который финансирует выпуск, — только по мультипликатору 33x форвардной прибыли 6.
Дисциплину обеим сторонам задают две даты: решение Anvisa по лекарственному маркетплейсу и следующий квартальный отчет. Его строки о долговой нагрузке и марже покажут, что именно приносит цена фондирования в 6,139% — сложный рост или перенапряжение баланса. До этого момента всю сделку описывает одна фраза: рост на 50% в год сегодня стоит 6,139% сроком на десять лет.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.