美客多新债:为年增75%的信贷狂飙标出成本
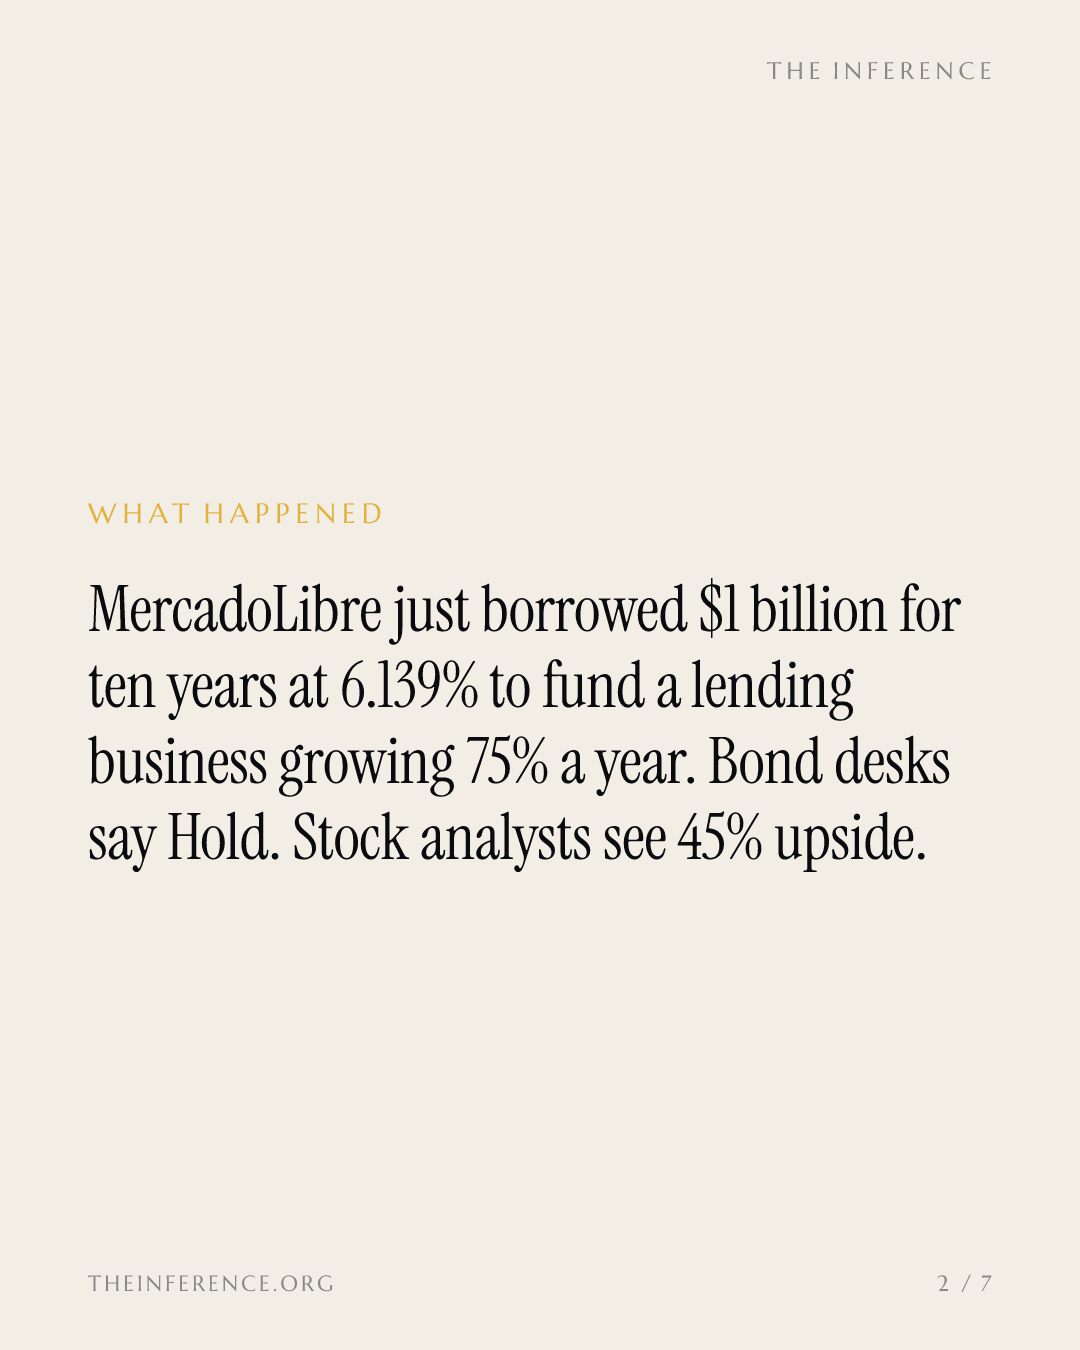
为了让信贷组合保持每年75%的扩张速度,美客多(MercadoLibre)正以6.139%的成本借入十年期资金。这一切价值几何,华尔街并无共识:股票端给出目标价2450美元的“买入”,信用端对新发2036年票据只给“持有”,而巴西监管机构的最后期限就在今天。
 Vincent Jiang · 3 min read
同一张资产负债表:“买入”与“持有”
美客多9月9日定价发行10亿美元2036年到期高级无抵押票据,票面利率5.850%,收益率6.139%,发行价为面值的97.864%12。募集资金用于一般公司用途;这是美客多一年内发行的第二笔美元债券,上一笔是去年12月发行的7.5亿美元七年期票据1。
信用端的裁决在10月1日出炉:持有这只新票据。这笔发行未提供新发让利(new-issue concession),将总债务推高至141.8亿美元,总杠杆率升至约3.64倍,每年新增5850万美元的票息支出,有约1.10倍的备考流动性覆盖率作为抵补;该团队更偏好期限较短的2031年票据3。
总债务三年增至2.5倍
Data
| 总债务 | |
|---|---|
| 2023Q3 | $5.24B |
| 2023Q4 | $5.33B |
| 2024Q1 | $5.29B |
| 2024Q2 | $5.4B |
| 2024Q3 | $6.32B |
| 2024Q4 | $6.85B |
| 2025Q1 | $7.73B |
| 2025Q2 | $8.98B |
| 2025Q3 | $9.88B |
| 2025Q4 | $11.39B |
| 2026Q1 | $12.35B |
| 2026Q2 | $13.18B |
同一家公司,45%的上涨空间
股票研究对同一家公司的解读恰恰相反。New Street Research于9月23日首次覆盖美客多,给予“买入”评级,目标价2450美元,较10月1日1685美元的收盘价高出约45%;覆盖该股的18位分析师中,12位给予“买入”,一致目标价为2283美元45。Zacks将该股列为第4级,对应“卖出”评级6。
营收加速增长,利润率腰斩
这些债务供养的,是一台营收增长越来越快、留下利润越来越少的机器。第二季度营收101.7亿美元,同比增长49.8%,每股收益却从10.31美元降至9.19美元5。信贷组合达164亿美元,同比增长75%,新增信用卡260万张,上年同期为160万张;资产管理规模增长68%,至232亿美元6。二季度净利润率为4.6%,而2024年末为10.5%7。
营收增速加快,留存利润率已腰斩
- 营收同比增速
- 净利润率
Data
| 营收同比增速 | 净利润率 | |
|---|---|---|
| 2024年三季度 | 35.3% | 7.5% |
| 2024年四季度 | 37.4% | 10.5% |
| 2025年一季度 | 37% | 8.3% |
| 2025年二季度 | 33.8% | 7.7% |
| 2025年三季度 | 39.5% | 5.7% |
| 2025年四季度 | 44.6% | 6.4% |
| 2026年一季度 | 49% | 4.7% |
| 2026年二季度 | 49.8% | 4.6% |
这笔债券的定价时点,还赶上了20年来最艰难的利率窗口。摩根士丹利的Amy Gower指出,长久期债券收益率已升至20年高点;当下这个市场早已预判美联储加息,如今加息正在兑现8。
交易还有另一面
多头手里有实打实的数据:15至90天不良贷款占信贷组合的7%,信用卡为4.6%,均接近历史低位6;本次发行获得超过100家机构投资者的认购需求9;6月末持有该股的对冲基金从82家增至107家2。空头的回答则是一道算术题:97.864的发行价意味着票息低估了真实成本,而33.1倍的前瞻市盈率对比行业的20.2倍,缓冲空间所剩无几26。
监管大限今日到期
在这场围绕“全客群”的扩张中,药房这条业务线在巴西陷入停顿。美客多宣布开售处方药、一小时内送达仅四天,巴西卫生监督局便下发通知,要求该公司在证明业务合规之前,停止在平台上展示、宣传药品销售,或为药品销售提供任何便利1011。
相关文件应于10月1日提交。巴西卫生监督局表示,现行规范中没有任何条款允许电商平台以中介身份介入药品销售1011。美客多宣布卖药当天,巴西连锁药房RD Saúde、Pague Menos和Panvel股价分别下跌5.4%、8%和4.9%12。
卖药消息当日,药房股最多下跌8%
Data
| Value | |
|---|---|
| RD Saúde | -5.4% |
| Pague Menos | -8% |
| Panvel | -4.9% |
美客多则回应称,公司并未收到任何通知,且遵守全部适用法规;该公司表示,目前正与监管机构保持沟通1011。
分歧如何见分晓
这场分歧最终归结为一个问题:是买入股票、以股东身份拥有这份增长,还是按6.139%的收益率把钱借给它。“持有”评级的含义是:买入2036年票据的投资者要承担十年久期,却拿不到任何新发让利;与此同时,信贷组合以75%的速度复利式膨胀,总杠杆率步步抬升。这背后的押注是:在整轮加息周期里,7%的不良贷款率都能维持在历史低位附近。股票多头看好的,正是这只债券所资助的同一份增长,只是定价挂在了33倍前瞻市盈率上6。
有两个日子将同时约束多空双方:一是巴西卫生监督局对药品平台的裁定,二是下一份季报里的杠杆与利润率数据——它们将回答,6.139%的融资成本买到的究竟是复利式增长,还是资产负债表的过度绷紧。在那之前,整笔交易可以浓缩成一句话:增长一年50%,资金十年期,成本6.139%。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.