メタとネビウスの270億ドル契約、上限であって確約ではない
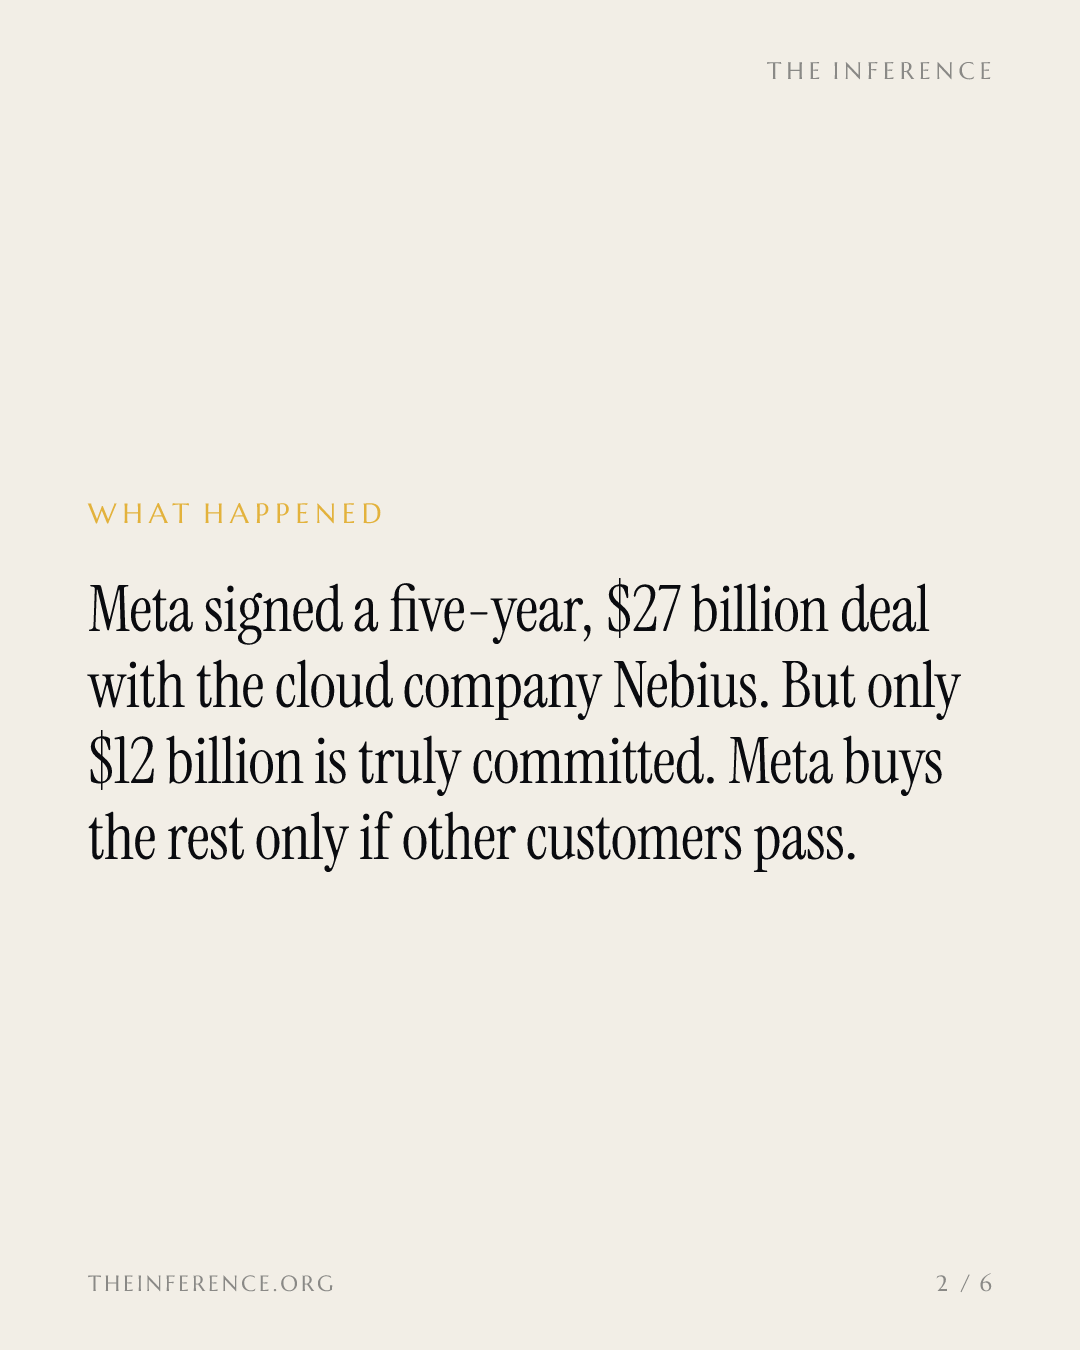
ネビウスのメタとの5年契約(総額270億ドル)のうち、専用容量として確定しているのは120億ドルだけ。残りは他の顧客が手を引いた場合に限りメタが買い取る。150億ドルの差額を埋める役割を、8月に発行された57億5000万ドルの転換社債が担う。
 Vincent Jiang · 3 min read

270億ドルのうち、確定しているのは120億ドルだけ
この5年契約は2026年3月16日に発表され、今週、通信各社を通じて改めて報じられた。契約では、エヌビディアの「ベラ・ルビン」(Vera Rubin)の計算能力のうち120億ドル分をメタに割り当て、2027年初頭からフィンランド、英国、米国で順次引き渡す12。残る150億ドルは今後増設する複数のクラスターにまたがるオプションで、ネビウスは当該容量をまず第三者顧客に売り、メタは売れ残った分をすべて買い取ることを確約している12。
270億ドルという額は上限であって、購入の確約ではない1。この契約は、2025年11月11日に発表した5年間で約30億ドルのメタとの従来契約に上積みされる1。
差額を埋めるのは転換社債
ネビウスは7月に7億7500万ドルの担保付き債務を調達したのに続き、2026年8月24日、転換社債57億5000万ドルの発行を完了した。発行額は価格設定時の50億ドルから増額された3。貸借対照表上の債務は6月30日時点ですでに101億ドルに達していた4。4〜6月期は売上高5億8200万ドルに対し設備投資が56億5000万ドルで、支出が売上を上回る状態は2024年後半以降、四半期を欠かしたことがない4。マイクロソフトとの2025年9月の契約(174億ドルから最大194億ドルへ拡大)は、ネビウスによれば低利での借り入れを可能にした基軸だ5。
設備投資は2024年後半以降、すべての四半期で売上高を上回り、2026年半ばには約10倍に
- 設備投資
- 売上高
Data
| 設備投資 | 売上高 | |
|---|---|---|
| 24年7〜9月期 | $0.17B | $0.03B |
| 24年10〜12月期 | $0.42B | $0.04B |
| 25年1〜3月期 | $0.54B | $0.05B |
| 25年4〜6月期 | $0.51B | $0.11B |
| 25年7〜9月期 | $0.96B | $0.15B |
| 25年10〜12月期 | $2.06B | $0.23B |
| 26年1〜3月期 | $2.47B | $0.4B |
| 26年4〜6月期 | $5.65B | $0.58B |
仕組み上、メタは最後の買い手
容量が売れ残らない限り、契約の細目がメタに費用を負わせることはない。150億ドルが対象とするのは、ネビウスが当初、別のAI顧客への販売を想定していたクラスターで、他社が手を引いた分はメタが残りの受け皿になる16。
メタは自社のデータセンター建設を進める一方、計算能力はあちこちから借りている。ネビウスとの契約に加え、2025年9月にコアウィーブと142億ドルで契約し、4月には210億ドルへ拡大した6。7月、メタが自社の余剰計算能力を貸し出す可能性があると報じたブルームバーグの記事が出ると、ネビウス株は1日で17%急落した6。これについて経営陣は5月の決算説明会で、新たに稼働させるGPUすべてに複数の顧客が競っていると答えていた6。
遊休GPUへの1億ドル規模のつぎ当て
今週の本当に新しい出来事は、もっと小さい。ネビウスは10月1日、Inferizeを買収条件を公表しない形で買収した。2026年1月設立、社員17人のテルアビブのチームで、CTechは買収額を1億〜1億5000万ドルと推定している78。
Inferizeの技術は、暖機済みのGPU推論エンジンのスナップショットを取り、数秒で復元するというものだ。GPUコストを10〜30%削減できると主張する8。同社自身のベンチマークでは、約23分かかるコールドスタート(冷起動)に対して起動は20秒とされるが、この数字を検証した独立したテストはない8。
「予備のGPUを動かし続けるのは、需要に備えるための代金だ」と、ガイ・ボルトニコフ最高経営責任者(CEO)は話す7。
見積もるのは270億ドルではなく120億ドル
メタ契約で最大の数字は、メタが最後に買う部分
- Estimate
Data
| Value | |
|---|---|
| ベラ・ルビン専用容量 | $12B |
| 将来クラスターに対するバックストップ(最終受け)オプション (estimate) | $15B |
| 2025年の先行契約 | $3B |
契約済みは120億ドルだ。残る150億ドルが売上高になるのは、より好条件の買い手が現れなかった場合に限られる。基軸テナントとは正反対の構図である。ベラ・ルビンのラックは2027年年初から搬入が始まるが、その受け皿となる貸借対照表は転換社債で賄われている。NBIS株と8月物転換社債の保有者が、このGPU群の稼働率と残存価値のリスクを負う。Inferizeの買収で減らそうとしている遊休GPUへの「税」こそ、このギャップを抱え続けるための保有コストにほかならない。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.