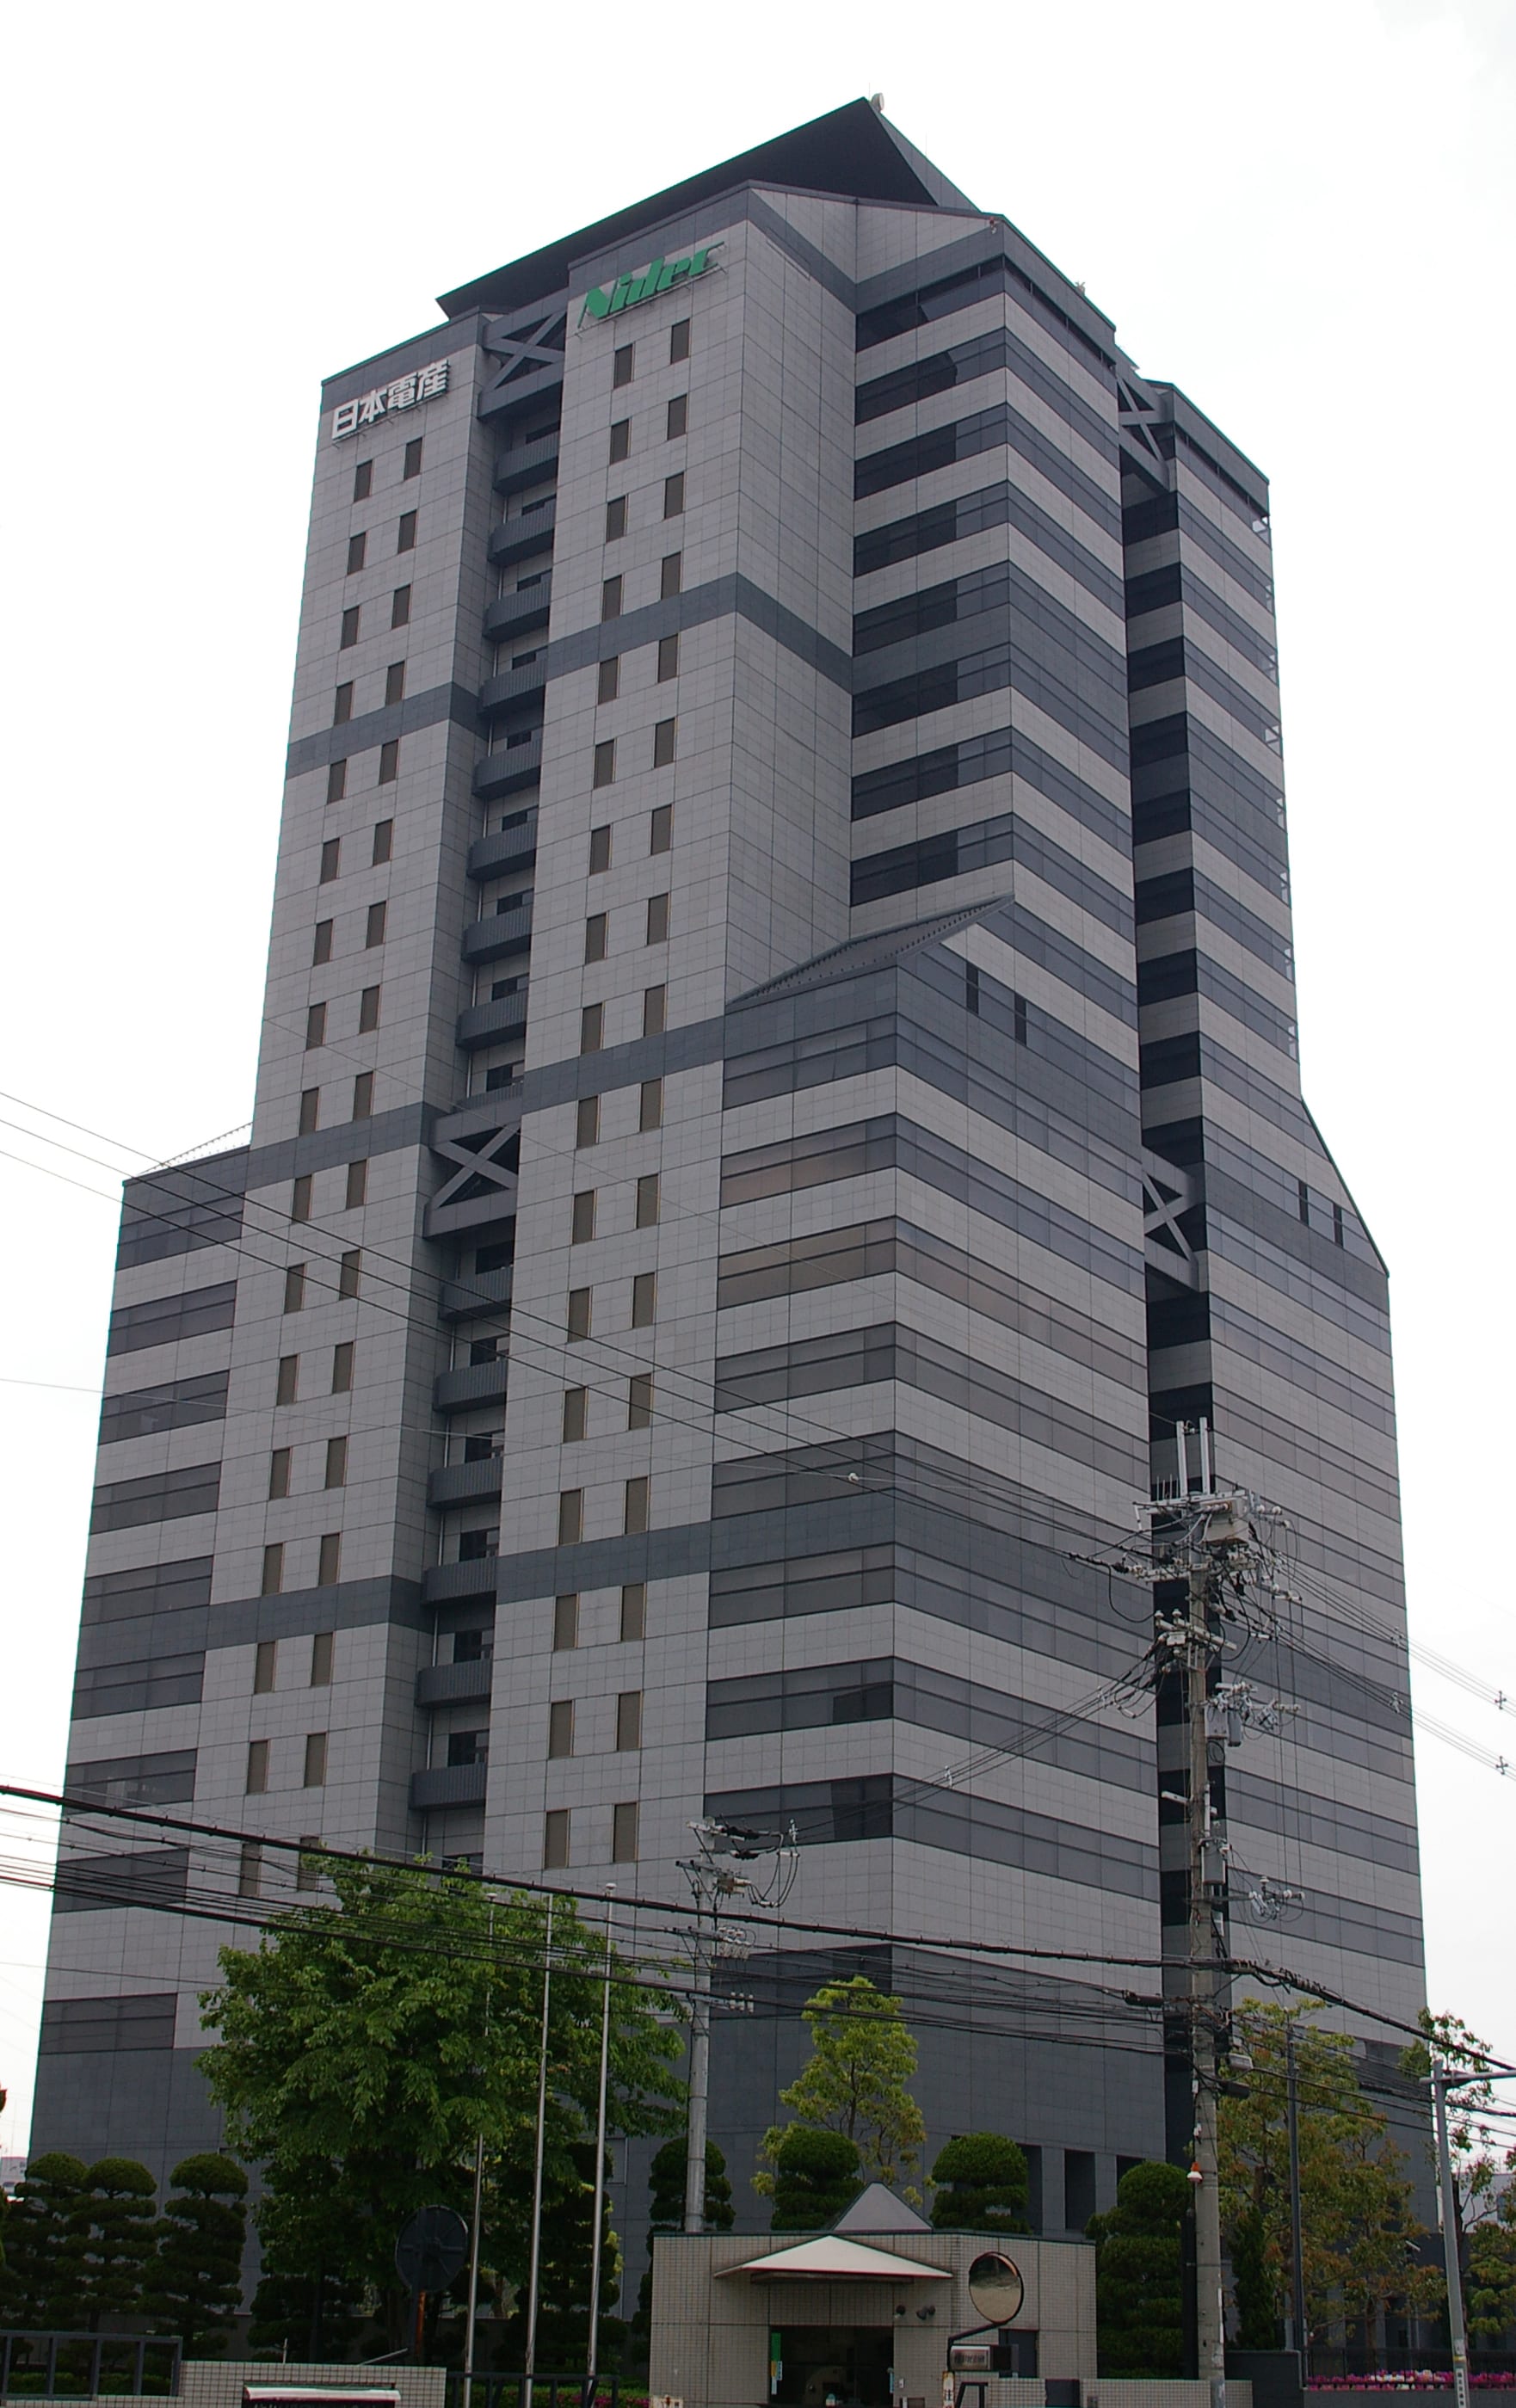
Nidec pede ¥600 bilhões aos bancos enquanto auditor segue sem assinar
A Nidec negocia com o MUFG Bank e o Sumitomo Mitsui Banking (SMBC) a renovação de linhas de crédito compromissadas de ¥600 bilhões (US$ 3,8 bilhões), a 26 dias do prazo da Bolsa de Valores de Tóquio para apresentar as contas auditadas, sob risco de delisting. As contas por trás da renovação ainda carregam a abstenção de opinião da PwC Japan.
 Vincent Jiang · 3 min read
O pedido chega a 26 dias do prazo
A Nidec está em negociações com o MUFG Bank e o Sumitomo Mitsui Banking para renovar linhas de crédito compromissadas que somam ¥600 bilhões (US$ 3,8 bilhões), sem nada decidido, inclusive o valor 1. O relógio por trás do pedido: a Bolsa de Valores de Tóquio exige as demonstrações financeiras auditadas até 28 de outubro, sob pena de delisting, e mantém as ações em regime de alerta especial desde outubro de 2025 2.
Os acionistas já pagaram
A Nidec não pagou dividendo referente ao exercício encerrado em 31 de março de 2026, e um dividendo de ¥22,96 bilhões já distribuído agora supera o valor que a companhia estava autorizada a distribuir 3. Uma linha compromissada é uma promessa de financiamento. E essa promessa agora ampara um tomador cujas contas nenhum auditor aceita certificar.
Por que o auditor ainda se recusa
A PwC Japan se absteve de opinar sobre as demonstrações do exercício, citando evidências insuficientes, a continuidade de registros inadequados de custos e executivos ligados às irregularidades anteriores ainda postados na linha de reporte 257. A auditora também não consegue verificar se os impairments registrados são suficientes 5.
O fundador Shigenobu Nagamori exigiu margem operacional de 10% de todas as mais de 350 subsidiárias e, quando gestores tentaram mascarar falhas, buscou esconder da PwC suspeitas internas de fraude contábil 5. Ele deixou o cargo de chairman emérito em fevereiro 5.
Um corte de ¥632 bilhões em um negócio que seguiu crescendo
A Nidec registrou prejuízo líquido de ¥564,6 bilhões no exercício encerrado em 31 de março de 2026, com ¥632 bilhões em perdas por impairment concentradas no negócio de sistemas de tração para veículos elétricos, enquanto as vendas subiram 3,9%, para ¥2,709 trilhões 24. O resultado operacional passou de um lucro de ¥128,2 bilhões para um prejuízo de ¥519,0 bilhões 4.
Dos ¥1,1 trilhão em baixas contábeis registradas nesta semana, cerca de ¥480 bilhões têm origem nas irregularidades contábeis 5. Os impactos mais duros caíram nas unidades que agora ganham novos comandantes 3.
Três unidades de motores concentraram ¥488 bilhões dos ¥632 bilhões em baixas contábeis da Nidec
Data
| Value | |
|---|---|
| ACIM | ¥298.8B |
| NPe (motores automotivos) | ¥116.3B |
| NMOJ | ¥73.1B |
O que o outro lado pode dizer
A máquina ainda vende. O lucro operacional do terceiro trimestre caiu 31%, para ¥28,4 bilhões, com vendas em alta de 4,8%, puxadas pelas linhas de refrigeração de data centers que abastecem a computação de IA 42. Projeção para o exercício encerrado em março de 2027: vendas de ¥2,8 trilhões e lucro atribuível aos acionistas de ¥100 bilhões 4. A Daiwa calcula que, expurgadas as baixas, o negócio ainda teria dado lucro operacional 2.
O novo presidente-executivo, Michio Kaida — empossado após a renúncia de Mitsuya Kishida por conduta ligada ao reporte financeiro 8 —, pediu desculpas na quinta-feira e se comprometeu a divulgar as demonstrações financeiras auditadas ainda neste mês; a PwC Japan diz trabalhar para emitir uma opinião até o fim de outubro 6. Kaida também está transferindo recursos de eletrodomésticos e automóveis para infraestrutura de energia, produtos ligados à IA e semicondutores 6.
As ações fecharam na quinta-feira em queda de 10,8%, a ¥2.100 — perda acumulada de cerca de 27% na semana —, deixando a Nidec avaliada em cerca de US$ 16 bilhões 45. Nada disso vale até que a assinatura chegue.
Se 28 de outubro passar sem a assinatura
Os termos da renovação não são públicos; o que os dois bancos cobram para amparar balanços não auditados é o que entrega o jogo. Nada publicado diz se os ¥600 bilhões permanecem sem saques ou já estão financiando a companhia. A Oasis Management já acumulou participação de quase 8%, e uma operação para tirar a companhia da bolsa (take-private) do porte de uma Bain ou da KKR segue de pé como alternativa à paciência dos bancos 5. As linhas de crédito são uma aposta em uma assinatura que ninguém viu.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.