El negocio industrial de NXP iguala los 209 millones de dólares que ganó el de automoción
Rafael Sotomayor define NXP como una empresa de IA física cuyo mayor mercado es la automoción. El negocio industrial, más pequeño, acaba de sumar los mismos 209 millones de dólares en un trimestre.
 Vincent Jiang · 2 min read
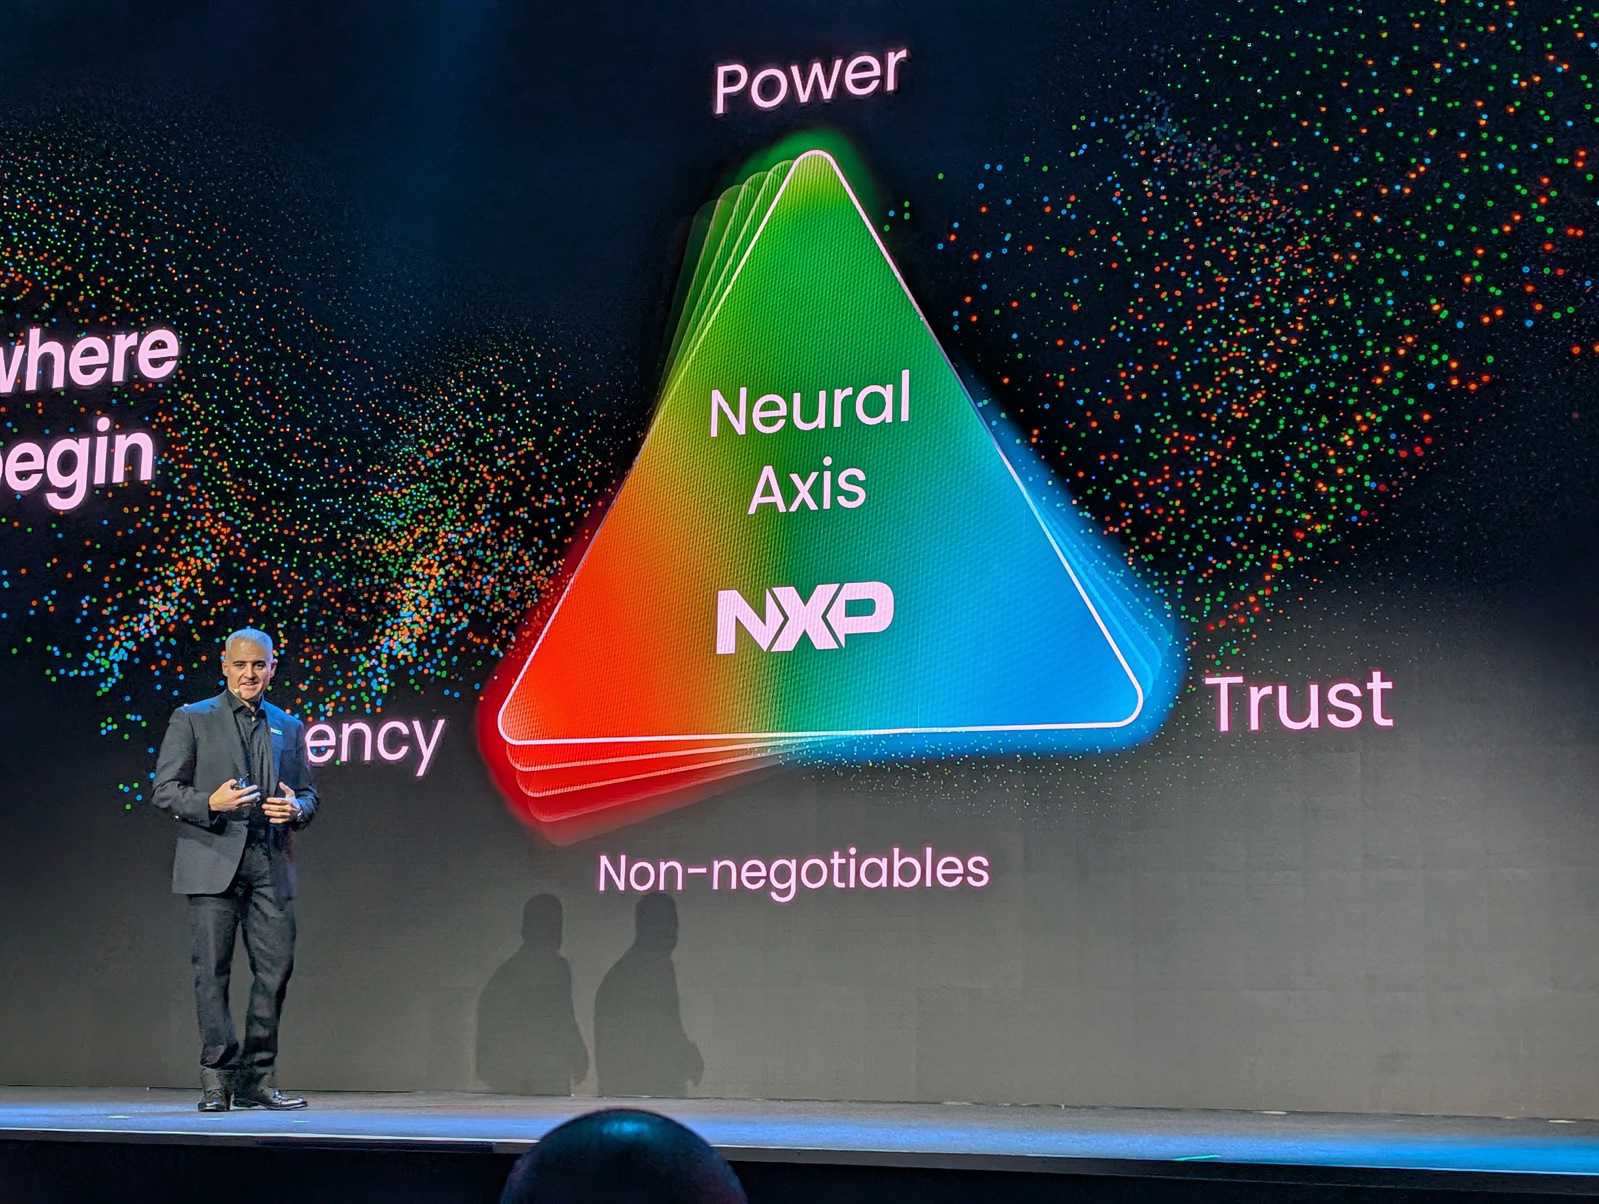
Rafael Sotomayor corrigió al analista que calificó sus adquisiciones de apuestas por el automóvil.
La factura del giro
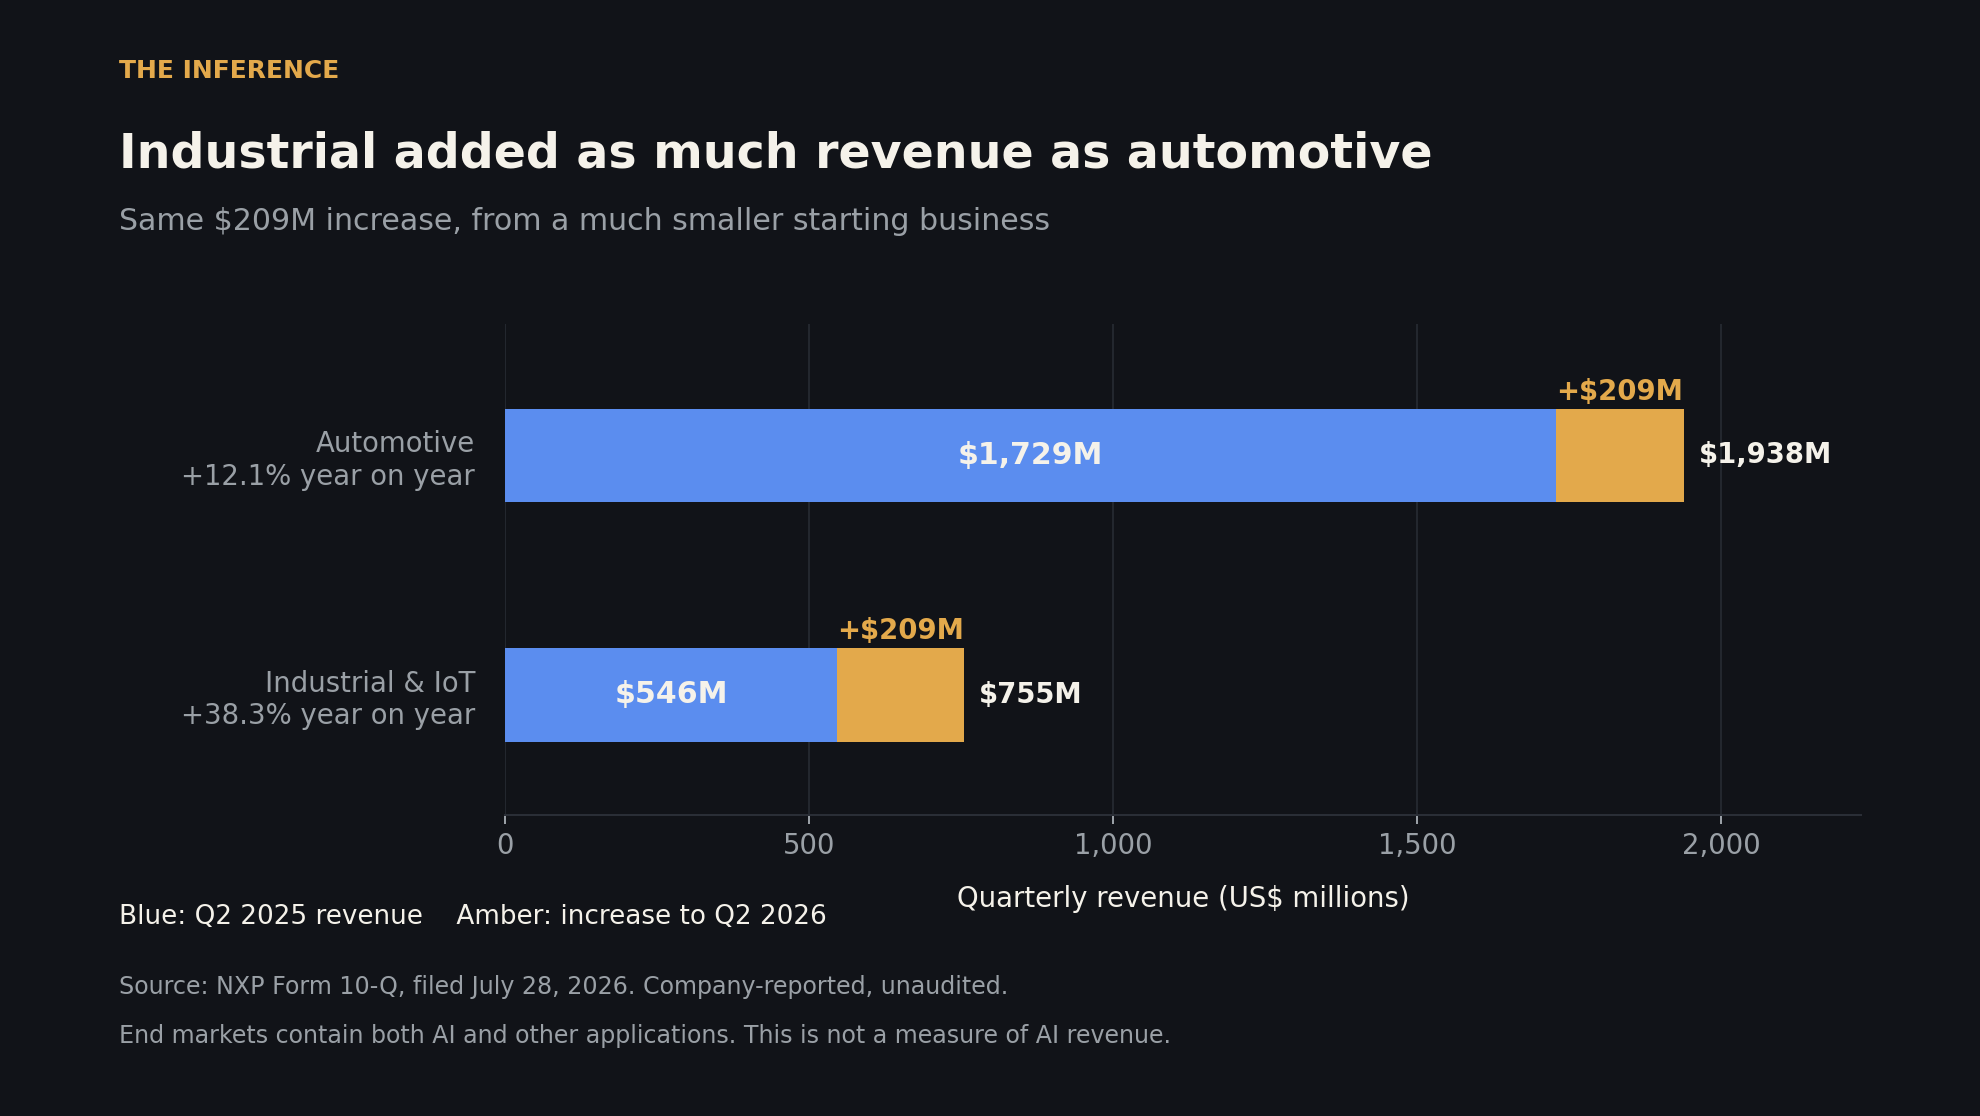
En la conferencia de Goldman Sachs del 9 de septiembre, el consejero delegado de NXP describió a la compañía como una empresa de IA física con la automoción como mayor mercado. Su negocio industrial, más pequeño, aporta la factura que respalda ese argumento: 209 millones de dólares de ingresos adicionales en el segundo trimestre respecto a un año antes, exactamente el mismo aumento que el de automoción.1,2
La automoción sigue aportando el 55% de las ventas trimestrales. Su experiencia en ingeniería es el fundamento de la expansión de NXP. La pregunta comercial es si la compañía puede vender combinaciones más valiosas de procesamiento, conectividad y control en más tipos de máquinas. Una etiqueta más amplia solo importa si cambia lo que compran los clientes.2
Un punto de partida sorprendente
La sorpresa está en el punto de partida: un año antes, el negocio de automoción era más de tres veces mayor que el de Industrial e IoT. Los cálculos se basan en cifras comunicadas por la compañía y sin auditar correspondientes al trimestre cerrado el 28 de junio. La comparación incluye adquisiciones y desinversiones; no aísla el crecimiento orgánico ni los ingresos por IA.2
La IA física gana su dinero cuando la máquina termina el trabajo.
Donde la estrategia se vuelve interesante
Ahí es donde la estrategia de Sotomayor se vuelve comercialmente interesante. Un fabricante de robots tiene que lograr que percepción, movimiento y seguridad funcionen en conjunto. La colaboración de NXP con Nvidia del 16 de marzo combina procesamiento de visión, control de motores y conectividad en torno a ese problema. La inferencia: reducir el trabajo de integración del cliente podría ayudar a NXP a hacerse con varias partes del diseño de una máquina a la vez. El anuncio no aporta ninguna prueba de ingresos.4
La necesidad existe más allá de las presentaciones de NXP. La descripción que Beckhoff hizo el 16 de abril del Mech de Dexterity recoge controles separados de movimiento y de seguridad que complementan su sistema de decisión basado en IA. Eso demuestra la exigencia de ingeniería y, al mismo tiempo, deja claro que los clientes tienen otros proveedores.5
La prueba más cercana: los centros de datos
La prueba comercial más cercana ya está en los centros de datos. En abril, la dirección cifró en unos 200 millones de dólares los ingresos de 2025 por esas aplicaciones y prevé más de 500 millones de dólares en 2026. Sus chips ayudan a gestionar la refrigeración, las placas y la infraestructura. Esas ventas ya figuran dentro de Industrial e IoT y de Infraestructura de Comunicaciones; sumarlas otra vez contaría la oportunidad por partida doble. Sigue siendo una previsión de la compañía.3
La lectura escéptica
La lectura escéptica más sólida es la de una recuperación industrial con etiqueta de IA. Una mejor utilización de las fábricas contribuyó a la mejora del margen de NXP, y la compañía no ha aislado la contribución de la IA al crecimiento comunicado. Eso limita el argumento de valoración, pero no borra la oportunidad de vender más contenido en cada máquina.2
En la conferencia de septiembre, Sotomayor situó hacia 2032 la oportunidad de los robots humanoides. Los inversores tienen un plazo más cercano: los resultados del ejercicio completo. Habrá que ver si las ventas a centros de datos cumplen la previsión de la dirección y si un crecimiento industrial más rápido acompaña a un flujo de caja más fuerte de la compañía.1
Los próximos resultados tienen que mostrar qué compraron realmente los clientes.
How this brief was made
01Gathered & sourced333 channels · 1,059 articles▾
Agents swept 333 channels and ingested 1,059 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 23 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 23 live data feeds reconciling the figures and charts.
- 1NXP at the Goldman Sachs Communacopia conference, Sep 9 2026 (participant transcript hosted by StockAnalysis: Sotomayor's physical-AI framing, the systems strategy and the roughly 2032 humanoid timeframe. Company-claimed strategy and forecast, not independent confirmation; numerical transcription errors elsewhere in the transcript were excluded).
- 2NXP SEC Form 10-Q for the quarter ended Jun 28 2026, filed Jul 28 (primary and unaudited: the end-market table behind the $209 million comparison, the 55% automotive share and factory utilization. Reported growth includes portfolio changes and is not organic growth or AI revenue).
- 3NXP Q1 2026 earnings-call transcript, Apr 28 2026 (company-claimed: about $200 million of 2025 data-center revenue and a forecast above $500 million for 2026. An actual figure and an expectation are not alike, and both sit inside end markets already reported).
- 4NXP's collaboration announcement with Nvidia, Mar 16 2026 (company-claimed product integration across vision, motor control and networking; no revenue is disclosed, and the integration advantage drawn from it is our inference).
- 5Beckhoff's case study on Dexterity's Mech, Apr 16 2026 (single-source participant account; it supports the architectural argument that motion and safety control sit beside an AI decision system, and does not establish NXP content in that machine).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.