NXP : la division industrielle égale le gain de 209 millions de dollars de l'automobile
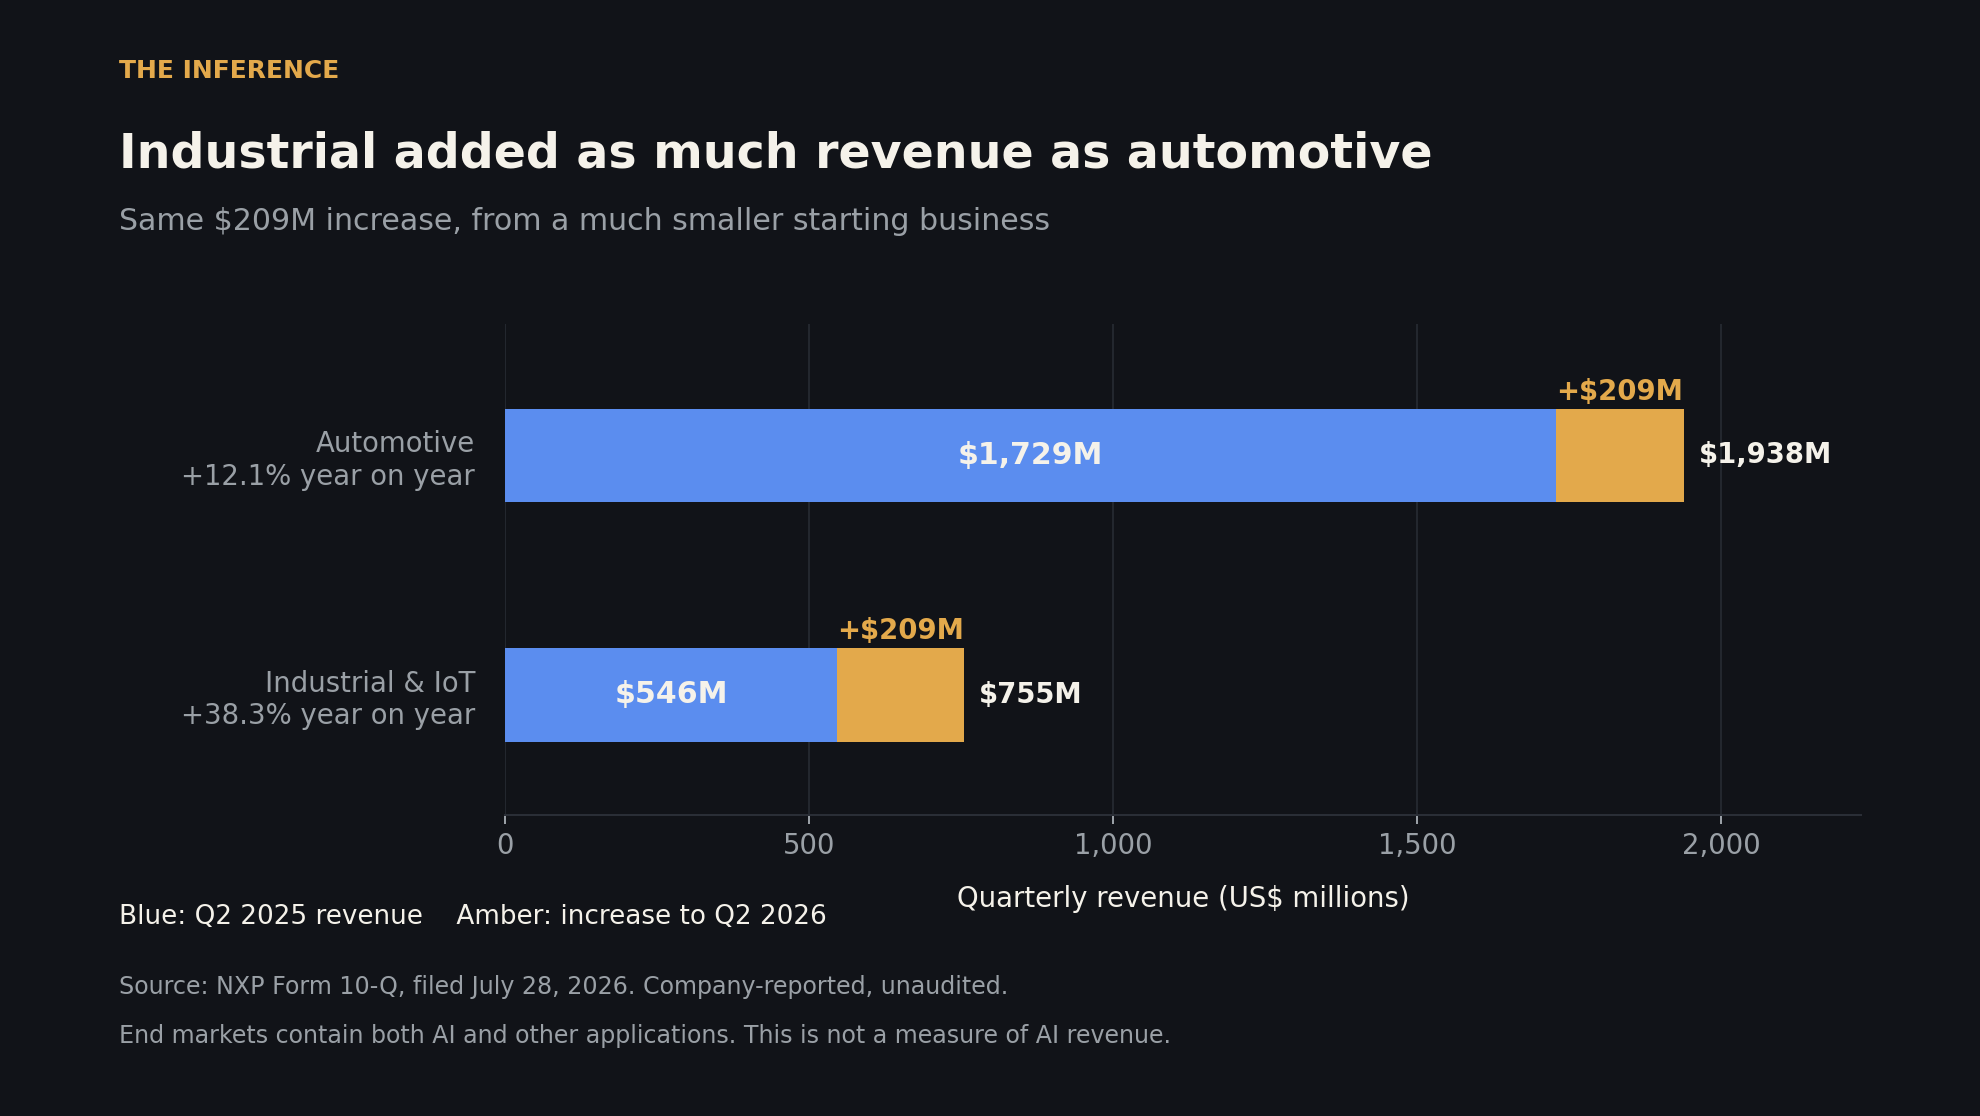
Rafael Sotomayor présente NXP comme une entreprise d'IA physique (physical AI) dont l'automobile demeure le premier marché. En un trimestre, sa plus petite activité industrielle vient d'ajouter exactement autant : 209 millions de dollars.
 Vincent Jiang · 2 min read
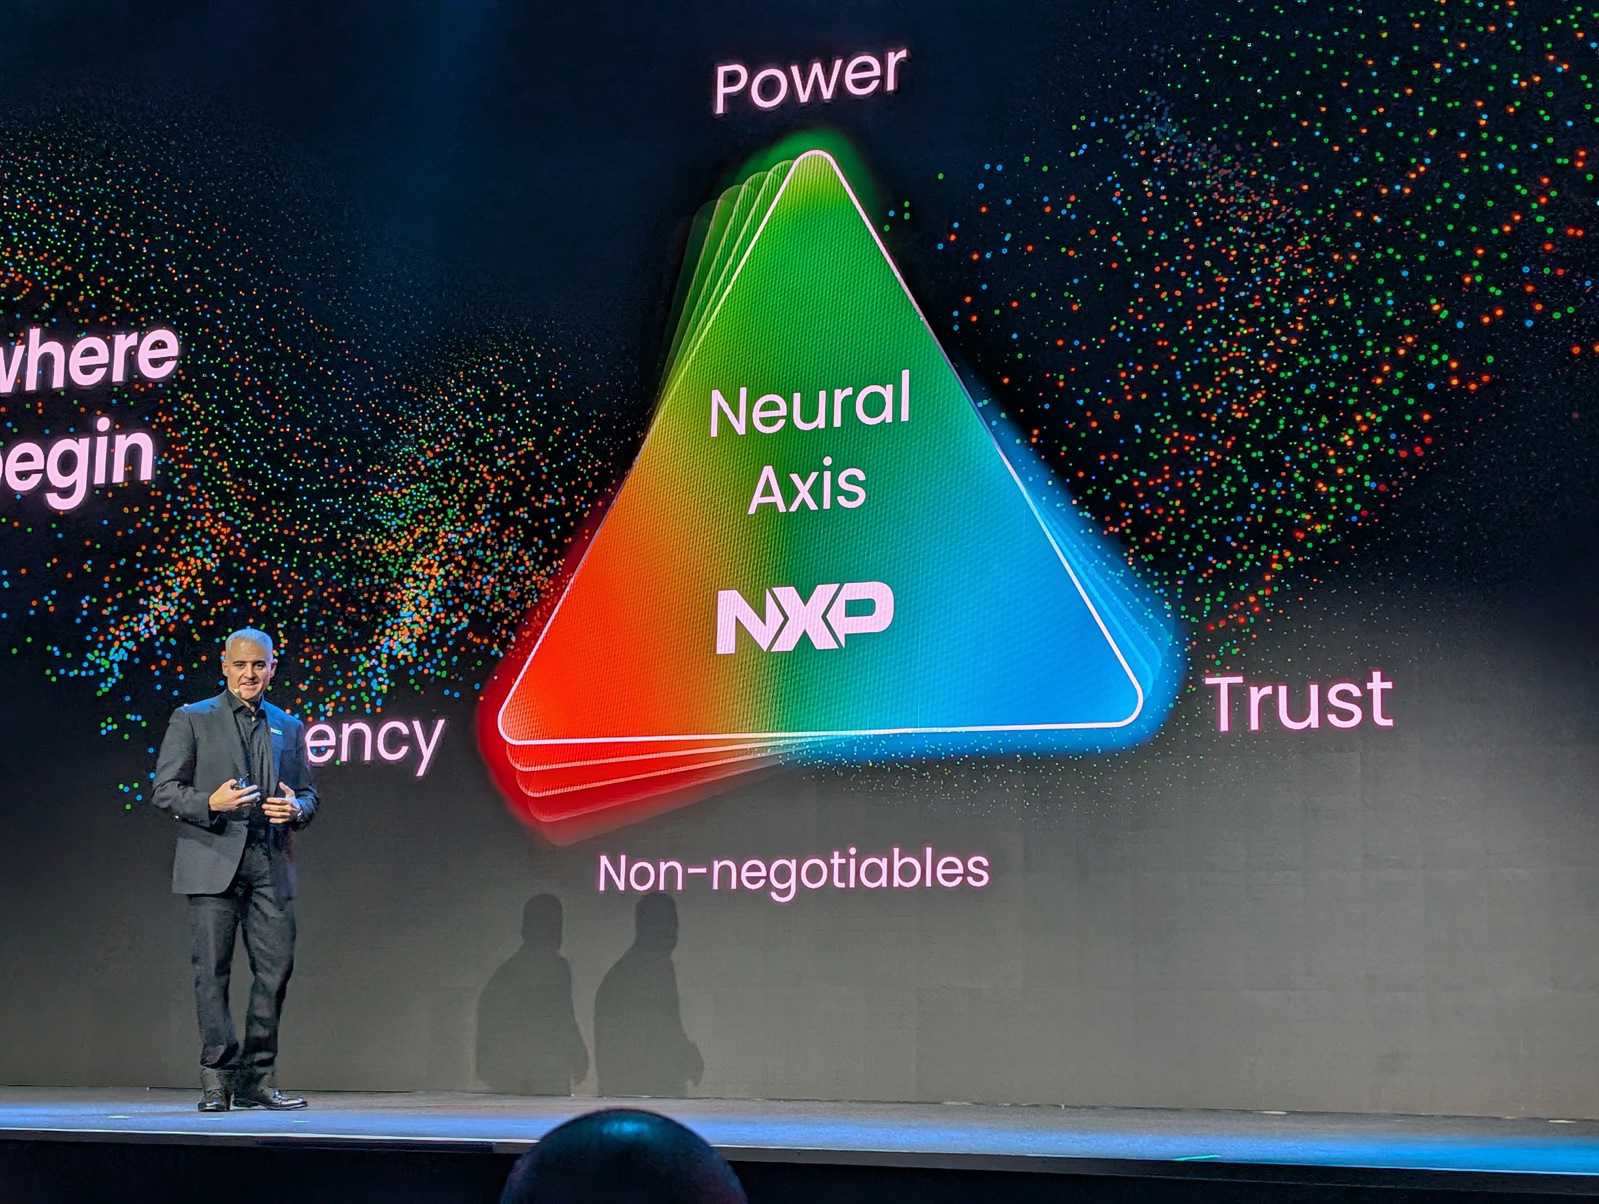
Rafael Sotomayor a repris l'analyste qui décrivait ses acquisitions comme de simples paris sur l'automobile.
Le pivot, preuve à l'appui
À la conférence de Goldman Sachs, le 9 septembre, le PDG de NXP a décrit une entreprise d'IA physique dont l'automobile reste le premier marché. Sa plus petite activité industrielle apporte la preuve de cet argument : 209 millions de dollars de chiffre d'affaires supplémentaire au deuxième trimestre par rapport à l'an dernier — exactement le gain enregistré par l'automobile.1,2
L'automobile pèse encore 55 % des ventes du trimestre. Son savoir-faire d'ingénierie constitue le socle de l'expansion de NXP. La question commerciale : le groupe peut-il vendre des combinaisons plus valorisantes de traitement, de réseau et de contrôle sur davantage de types de machines ? Une étiquette plus large ne compte que si elle change ce que les clients achètent.2
Un point de départ surprenant
La surprise tient au point de départ : un an plus tôt, l'automobile était plus de trois fois plus grosse que la division « Industrial & IoT ». Ces calculs s'appuient sur des chiffres publiés par l'entreprise, non audités, pour le trimestre clos le 28 juin. La comparaison intègre acquisitions et cessions ; elle n'isole ni la croissance organique, ni les revenus liés à l'IA.2
L'IA physique gagne son argent quand la machine termine le travail.
Là où la stratégie devient intéressante
C'est là que la stratégie de Sotomayor devient intéressante sur le plan commercial. Un fabricant de robots doit faire coopérer perception, mouvement et sécurité. La collaboration annoncée le 16 mars entre NXP et Nvidia combine traitement de la vision, commande moteur et réseau autour de ce problème. D'où l'inférence : alléger le travail d'intégration du client pourrait permettre à NXP de remporter d'un coup plusieurs pans de la conception d'une machine. L'annonce ne s'accompagne d'aucune preuve sur les revenus.4
Le besoin existe au-delà des présentations de NXP. Dans son compte rendu du 16 avril sur le Mech de Dexterity, Beckhoff décrit des commandes distinctes de mouvement et de sécurité, qui complètent son système de décision fondé sur l'IA. Cela démontre l'exigence d'ingénierie — tout en montrant que les clients disposent d'autres fournisseurs.5
Le test le plus proche : les centres de données
Le test commercial le plus proche se joue déjà dans les centres de données. En avril, la direction a chiffré à environ 200 millions de dollars les revenus 2025 tirés de ces applications, et en a prévu plus de 500 millions de dollars pour 2026. Ses puces servent à gérer le refroidissement, les cartes et les infrastructures. Ces ventes sont déjà comptées dans Industrial & IoT et l'infrastructure de communication ; les compter à nouveau reviendrait à compter deux fois l'opportunité. Cela reste une prévision de l'entreprise.3
La lecture sceptique
La lecture la plus solide, côté sceptiques : un redressement industriel estampillé IA. La meilleure utilisation des usines a contribué à l'amélioration de la marge de NXP, et l'entreprise n'a pas isolé la contribution de l'IA à la croissance publiée. Cela limite l'argument de valorisation, mais n'efface pas l'opportunité de vendre davantage de contenu dans chaque machine.2
À la conférence de septembre, Sotomayor a situé autour de 2032 l'opportunité des robots humanoïdes. Les investisseurs ont une échéance plus proche : les résultats annuels. À surveiller : si les ventes aux centres de données atteignent la prévision de la direction, et si une croissance industrielle plus rapide va de pair avec des flux de trésorerie plus solides.1
Les prochains résultats devront montrer ce que les clients ont réellement acheté.
How this brief was made
01Gathered & sourced333 channels · 1,059 articles▾
Agents swept 333 channels and ingested 1,059 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 23 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 23 live data feeds reconciling the figures and charts.
- 1NXP at the Goldman Sachs Communacopia conference, Sep 9 2026 (participant transcript hosted by StockAnalysis: Sotomayor's physical-AI framing, the systems strategy and the roughly 2032 humanoid timeframe. Company-claimed strategy and forecast, not independent confirmation; numerical transcription errors elsewhere in the transcript were excluded).
- 2NXP SEC Form 10-Q for the quarter ended Jun 28 2026, filed Jul 28 (primary and unaudited: the end-market table behind the $209 million comparison, the 55% automotive share and factory utilization. Reported growth includes portfolio changes and is not organic growth or AI revenue).
- 3NXP Q1 2026 earnings-call transcript, Apr 28 2026 (company-claimed: about $200 million of 2025 data-center revenue and a forecast above $500 million for 2026. An actual figure and an expectation are not alike, and both sit inside end markets already reported).
- 4NXP's collaboration announcement with Nvidia, Mar 16 2026 (company-claimed product integration across vision, motor control and networking; no revenue is disclosed, and the integration advantage drawn from it is our inference).
- 5Beckhoff's case study on Dexterity's Mech, Apr 16 2026 (single-source participant account; it supports the architectural argument that motion and safety control sit beside an AI decision system, and does not establish NXP content in that machine).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.