엔엑스피 산업·IoT 부문, 자동차와 같은 2억900만 달러의 매출 증가
라파엘 소토마요르 엔엑스피 최고경영자(CEO)는 이 회사를 자동차가 최대 시장인 피지컬 AI(Physical AI) 기업이라고 부른다. 규모가 훨씬 작은 산업·IoT 부문이 이번 분기 자동차와 똑같은 2억900만 달러의 매출을 추가했다.
 Vincent Jiang · 2 min read
라파엘 소토마요르 엔엑스피 최고경영자(CEO)는 자사의 인수가 자동차에 대한 베팅이라고 짚은 애널리스트의 지적을 직접 정정했다.
전환 전략을 뒷받침하는 '영수증'
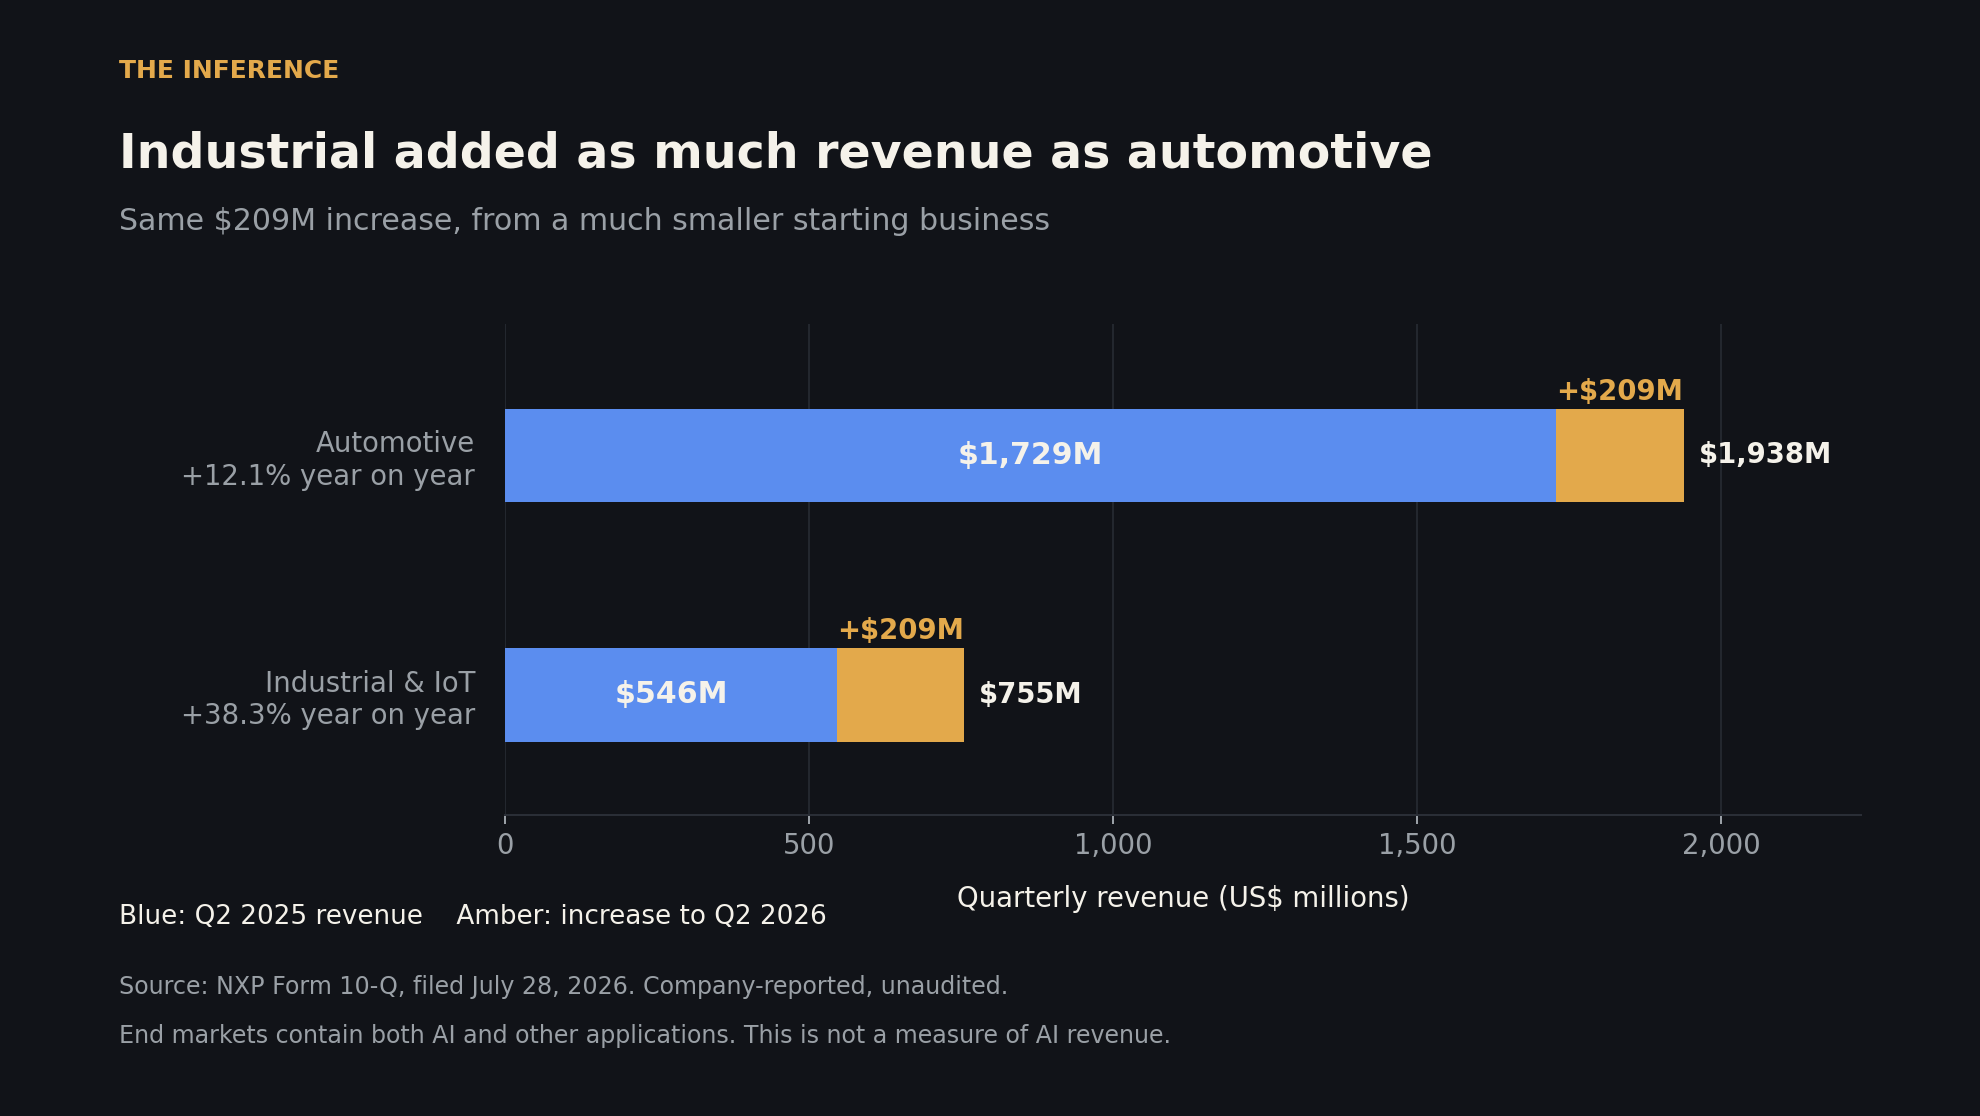
9월 9일 골드만삭스 컨퍼런스에서 소토마요르 최고경영자는 엔엑스피를 자동차가 최대 시장인 피지컬 AI 기업이라고 규정했다. 규모가 작은 산업·IoT 부문이 이 주장의 '영수증'을 내놓는다. 전년 동기 대비 2분기 매출이 2억900만 달러 늘어 자동차 부문의 증가액과 정확히 맞아떨어진 것이다.1,2
자동차 부문은 여전히 분기 매출의 55%를 차지한다. 이 부문의 엔지니어링 역량이 엔엑스피 확장의 기반이다. 사업적 관건은 더 다양한 종류의 기계에 처리·네트워킹·제어를 조합한 더 가치 있는 제품을 팔 수 있느냐는 것이다. 포괄적인 이름표는 고객이 무엇을 사는지를 바꿀 때에만 의미가 있다.2
의외의 출발점
놀라운 점은 출발점이다. 1년 전 자동차 부문은 산업·IoT보다 3배 이상 컸다. 이번 계산은 회사가 보고한 6월 28일 마감 분기의 감사 전 수치를 기준으로 한다. 비교에는 인수와 매각이 포함돼 있고, 유기적 성장이나 AI 매출을 따로 분리하지는 않는다.2
피지컬 AI는 기계가 일을 끝마쳤을 때 돈을 번다.
전략이 흥미로워지는 지점
소토마요르 최고경영자의 전략이 사업적으로 흥미로워지는 대목도 바로 여기다. 로봇 제조사는 인지·움직임·안전이 한데 맞물려 작동하게 만들어야 한다. 엔엑스피가 3월 16일 발표한 엔비디아와의 협력은 이 문제를 중심에 놓고 비전 처리와 모터 제어, 네트워킹을 결합한다. 여기서 내리는 추론은 고객의 통합 작업을 덜어주면 엔엑스피가 한 기계 설계의 여러 부품을 한꺼번에 따낼 수 있다는 것이다. 발표에는 매출 근거가 없다.4
이런 수요는 엔엑스피 발표 자료 바깥에도 존재한다. 벡호프(Beckhoff)가 4월 16일 소개한 덱스테리티(Dexterity) 로봇 '메크(Mech)' 사례는 별도의 모션 제어와 안전 제어가 AI 의사결정 시스템을 보완한다고 설명한다. 엔지니어링 요구가 실재함을 보여주는 동시에 고객에게 다른 공급자도 있음을 드러내는 대목이다.5
더 가까운 시험대: 데이터센터
더 가까운 상업적 시험은 이미 데이터센터 안에서 벌어지고 있다. 경영진은 4월 이들 애플리케이션의 2025년 매출을 약 2억 달러로 잡고 2026년에는 5억 달러를 넘길 것으로 전망했다. 엔엑스피 칩은 냉각과 보드, 인프라 관리를 돕는다. 이 매출은 이미 산업·IoT와 커뮤니케이션 인프라에 포함돼 있어 여기에 다시 더하면 기회를 이중으로 계산하는 셈이다. 아직은 회사 측 전망이다.3
회의적 해석
가장 강력한 회의적 해석은 AI 간판을 내건 산업 회복이라는 것이다. 공장 가동률 개선이 엔엑스피의 마진 향상에 기여했고, 회사는 보고된 성장 가운데 AI의 기여분을 분리해 내놓지 않았다. 이는 밸류에이션 논리를 제한하지만, 기계 한 대에 더 많은 콘텐츠를 팔 수 있는 기회를 지워버리지는 않는다.2
소토마요르 최고경영자는 9월 컨퍼런스에서 휴머노이드 기회가 본격화하는 시점을 2032년 무렵으로 잡았다. 투자자에게는 더 가까운 마감이 있다. 연간 실적 발표다. 데이터센터 매출이 경영진 전망치를 넘어서는지, 빠른 산업 부문 성장이 더 강한 회사 현금흐름과 함께오는지 지켜볼 일이다.1
다음 실적 발표는 고객이 실제로 무엇을 샀는지를 보여줘야 한다.
How this brief was made
01Gathered & sourced333 channels · 1,059 articles▾
Agents swept 333 channels and ingested 1,059 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 23 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 23 live data feeds reconciling the figures and charts.
- 1NXP at the Goldman Sachs Communacopia conference, Sep 9 2026 (participant transcript hosted by StockAnalysis: Sotomayor's physical-AI framing, the systems strategy and the roughly 2032 humanoid timeframe. Company-claimed strategy and forecast, not independent confirmation; numerical transcription errors elsewhere in the transcript were excluded).
- 2NXP SEC Form 10-Q for the quarter ended Jun 28 2026, filed Jul 28 (primary and unaudited: the end-market table behind the $209 million comparison, the 55% automotive share and factory utilization. Reported growth includes portfolio changes and is not organic growth or AI revenue).
- 3NXP Q1 2026 earnings-call transcript, Apr 28 2026 (company-claimed: about $200 million of 2025 data-center revenue and a forecast above $500 million for 2026. An actual figure and an expectation are not alike, and both sit inside end markets already reported).
- 4NXP's collaboration announcement with Nvidia, Mar 16 2026 (company-claimed product integration across vision, motor control and networking; no revenue is disclosed, and the integration advantage drawn from it is our inference).
- 5Beckhoff's case study on Dexterity's Mech, Apr 16 2026 (single-source participant account; it supports the architectural argument that motion and safety control sit beside an AI decision system, and does not establish NXP content in that machine).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.