Área industrial da NXP iguala ganho de US$ 209 milhões da automotiva
Rafael Sotomayor define a NXP como uma empresa de IA física (physical AI) cujo maior mercado é o automotivo. O menor negócio, o industrial, acabou de somar os mesmos US$ 209 milhões em um trimestre.
 Vincent Jiang · 2 min read
Rafael Sotomayor corrigiu o analista que descreveu suas aquisições como apostas em carros.
O recibo por trás da virada
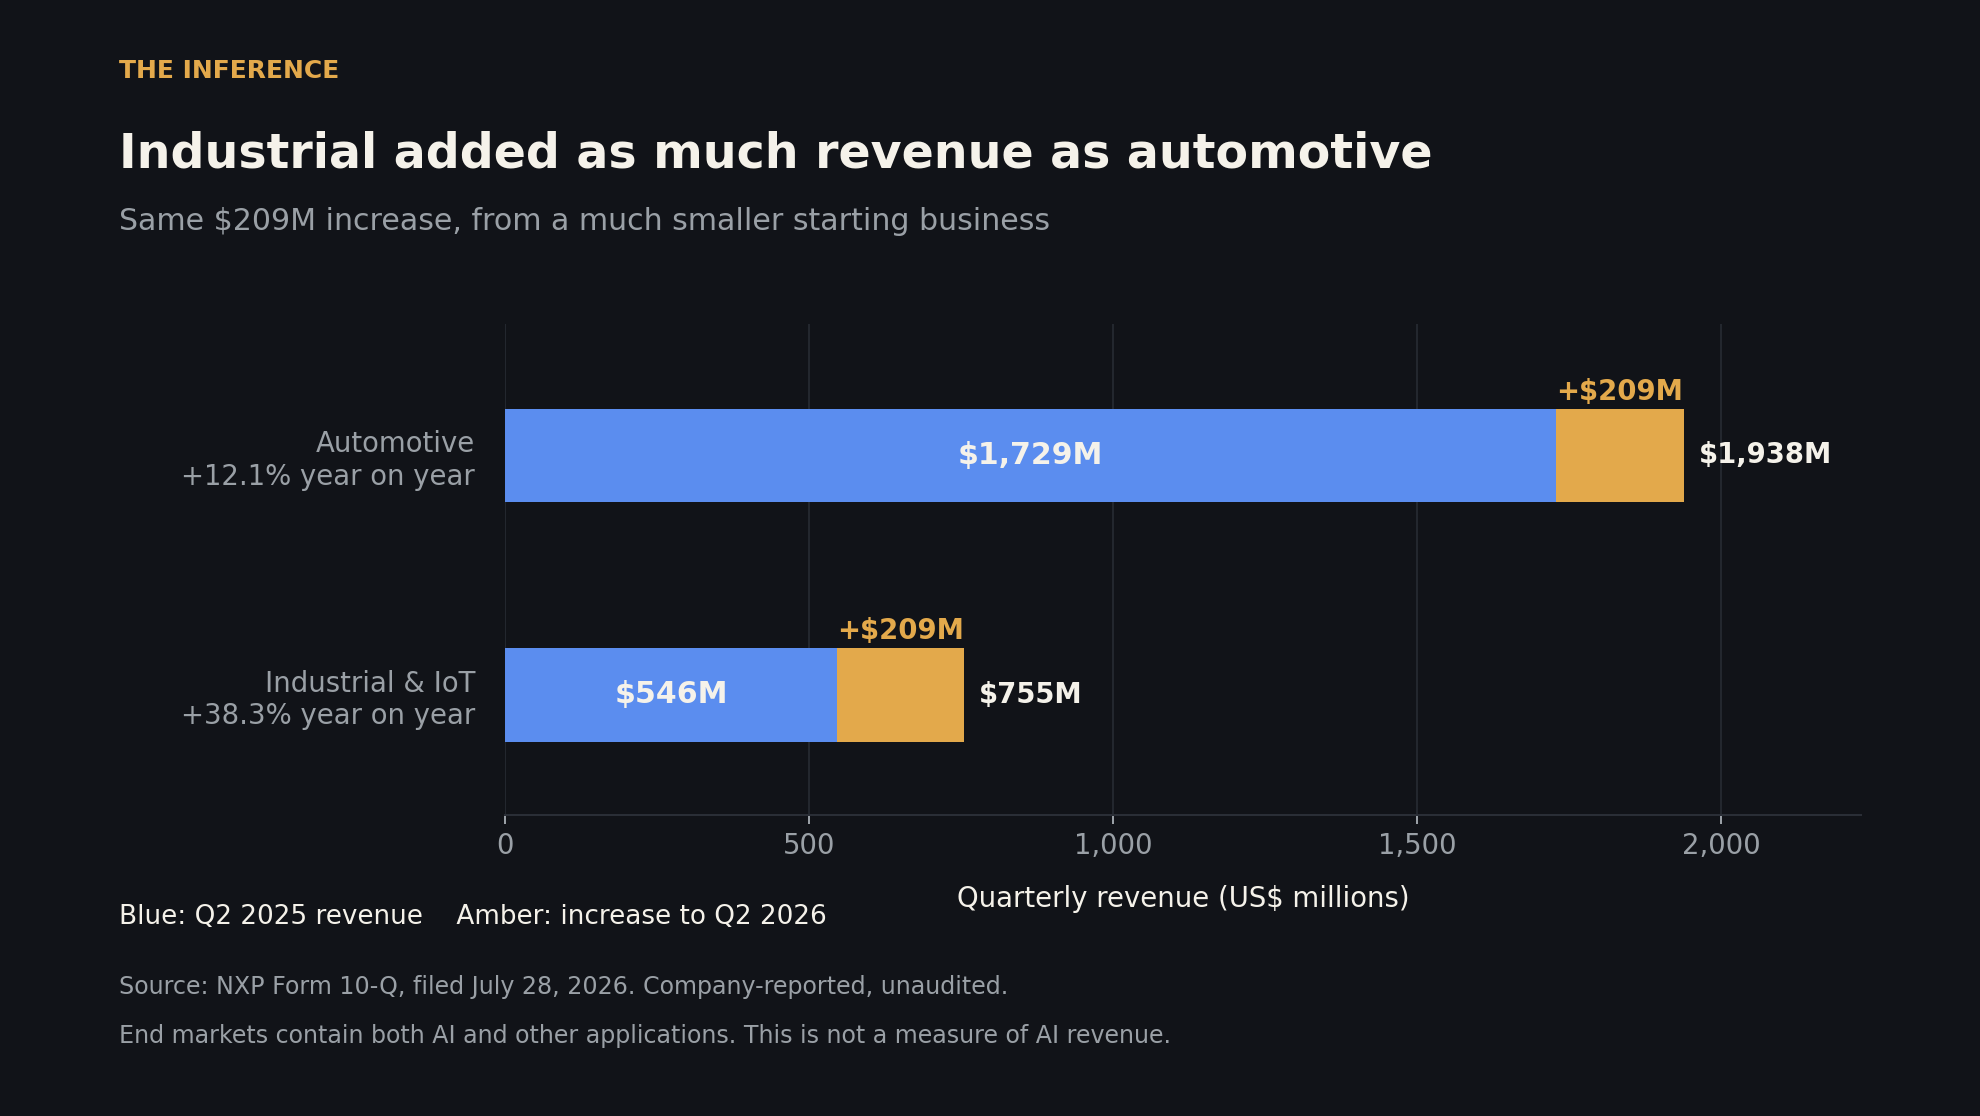
Na conferência do Goldman Sachs de 9 de setembro, o presidente da NXP descreveu uma empresa de IA física cujo maior mercado é o automotivo. O negócio industrial, menor, apresenta o recibo desse argumento: US$ 209 milhões de receita adicional no segundo trimestre em relação a um ano antes — exatamente o mesmo ganho da automotiva.1,2
A automotiva ainda responde por 55% das vendas do trimestre. Sua expertise em engenharia é a base da expansão da NXP. A questão comercial é se a empresa consegue vender combinações mais valiosas de processamento, redes e controle em mais tipos de máquinas. Um rótulo mais amplo só importa se mudar o que os clientes compram.2
Um ponto de partida surpreendente
A surpresa é o ponto de partida: um ano antes, a automotiva era mais de três vezes maior que a Industrial & IoT. Os cálculos usam números divulgados pela própria companhia, não auditados, do trimestre encerrado em 28 de junho. A comparação inclui aquisições e desinvestimentos; não isola o crescimento orgânico nem a receita de IA.2
A IA física fatura quando a máquina termina o trabalho.
Onde a estratégia fica interessante
É aí que a estratégia de Sotomayor se torna comercialmente interessante. Um fabricante de robôs precisa fazer percepção, movimento e segurança trabalharem juntos. A parceria de 16 de março entre a NXP e a Nvidia combina processamento de visão, controle de motores e redes em torno desse problema. A inferência: reduzir o trabalho de integração do cliente pode ajudar a NXP a conquistar várias partes do projeto de uma máquina de uma vez. O anúncio não traz evidências de receita.4
A necessidade existe fora das apresentações da NXP. O relato da Beckhoff, de 16 de abril, sobre o Mech, da Dexterity, descreve controles separados de movimento e de segurança complementando seu sistema de decisão por IA. Isso demonstra a exigência de engenharia — e mostra, ao mesmo tempo, que os clientes têm outros fornecedores.5
O teste mais próximo: data centers
O teste comercial mais próximo já está nos data centers. Em abril, a gestão estimou em cerca de US$ 200 milhões a receita de 2025 dessas aplicações e projetou mais de US$ 500 milhões para 2026. Os chips da companhia ajudam a gerenciar refrigeração, placas e infraestrutura. Essas vendas já estão dentro da Industrial & IoT e da Communications Infrastructure; somá-las novamente significaria contar a oportunidade duas vezes. Isto continua sendo uma previsão da própria empresa.3
A leitura cética
A leitura cética mais forte é a de uma recuperação industrial vestindo um rótulo de IA. A melhor utilização das fábricas contribuiu para a melhora da margem da NXP, e a empresa não isolou a contribuição da IA no crescimento reportado. Isso limita o argumento de valuation, mas não apaga a oportunidade de vender mais conteúdo em cada máquina.2
Na conferência de setembro, Sotomayor situou a oportunidade dos humanóides por volta de 2032. Os investidores têm um prazo mais próximo: os resultados anuais. Vale observar se as vendas para data centers superam a previsão da gestão e se o crescimento mais rápido da industrial acompanha um fluxo de caixa mais forte da companhia.1
Os próximos resultados precisam mostrar o que os clientes de fato compraram.
How this brief was made
01Gathered & sourced333 channels · 1,059 articles▾
Agents swept 333 channels and ingested 1,059 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 23 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 23 live data feeds reconciling the figures and charts.
- 1NXP at the Goldman Sachs Communacopia conference, Sep 9 2026 (participant transcript hosted by StockAnalysis: Sotomayor's physical-AI framing, the systems strategy and the roughly 2032 humanoid timeframe. Company-claimed strategy and forecast, not independent confirmation; numerical transcription errors elsewhere in the transcript were excluded).
- 2NXP SEC Form 10-Q for the quarter ended Jun 28 2026, filed Jul 28 (primary and unaudited: the end-market table behind the $209 million comparison, the 55% automotive share and factory utilization. Reported growth includes portfolio changes and is not organic growth or AI revenue).
- 3NXP Q1 2026 earnings-call transcript, Apr 28 2026 (company-claimed: about $200 million of 2025 data-center revenue and a forecast above $500 million for 2026. An actual figure and an expectation are not alike, and both sit inside end markets already reported).
- 4NXP's collaboration announcement with Nvidia, Mar 16 2026 (company-claimed product integration across vision, motor control and networking; no revenue is disclosed, and the integration advantage drawn from it is our inference).
- 5Beckhoff's case study on Dexterity's Mech, Apr 16 2026 (single-source participant account; it supports the architectural argument that motion and safety control sit beside an AI decision system, and does not establish NXP content in that machine).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.