Oracles Umsätze explodieren – und mit ihnen der Etat für den Stellenabbau
Der Infrastrukturumsatz hat sich mehr als verdoppelt. Das hinderte Oracle nicht daran, sein Restrukturierungsprogramm auszuweiten – es besteht im Wesentlichen aus Abfindungen.
 Vincent Jiang · 2 min read
Erst die Verkaufsrede, dann die Unterschrift
Am 10. September machte Finanzvorständin Hilary Maxson Kosteneffizienz dafür verantwortlich, dass Oracles Margen geschützt blieben.1
Einen Tag später unterzeichnete die Finanzchefin eine Börsenmeldung, die eine Ausweitung des Konzern-Restrukturierungsprogramms um rund 700 Millionen Dollar offenlegte.2
Ein größerer Topf für Abgänge
Damit belaufen sich die erwarteten Kosten auf rund 2,8 Milliarden Dollar – überwiegend Abfindungen. Die Aufstockung geht auf weitere geplante Maßnahmen zurück; Oracle nannte keine neue Zahl für den Stellenabbau.2,3
Zum 31. Mai hatte Oracle bereits rund 21.000 Beschäftigte weniger als ein Jahr zuvor. Das ist ein historischer Netto-Rückgang der Belegschaft – nicht die Entlassungszahl aus der Freitagsmeldung.3
Auch Erfolg setzt die Belegschaft unter Druck
Die Vertriebsmaschine läuft. Im Quartal bis zum 31. August stieg der Infrastrukturumsatz um 121 % auf 7,4 Milliarden Dollar. Der Gesamtumsatz legte um 30 % auf 19,3 Milliarden Dollar zu.4,8
Doch das Infrastrukturgeschäft verändert die Kalkulation. Die bereinigte Bruttomarge sank binnen eines Jahres von 68,7 % auf 61 %. Niedrigere Betriebskosten hätten geholfen, diesen Druck auszugleichen, sagte Maxson.1
Der Rückschluss: Starke Nachfrage kann durchaus mit Druck einhergehen, die Lohnsumme zu senken. Umsatzwachstum allein bietet den Beschäftigten wenig Schutz, wenn das wachsende Geschäft immer mehr Kapital verschlingt – egal, welche Geschichte die Bilanztelefonkonferenz über den Stellenabbau erzählt.
Das Geld reicht weiterhin nicht
Am 9. Juli stufte S&P Global Ratings Oracle auf BBB- herab – mit Verweis auf ein höheres Geschäftsrisiko und einen schwächeren Cashflow.5
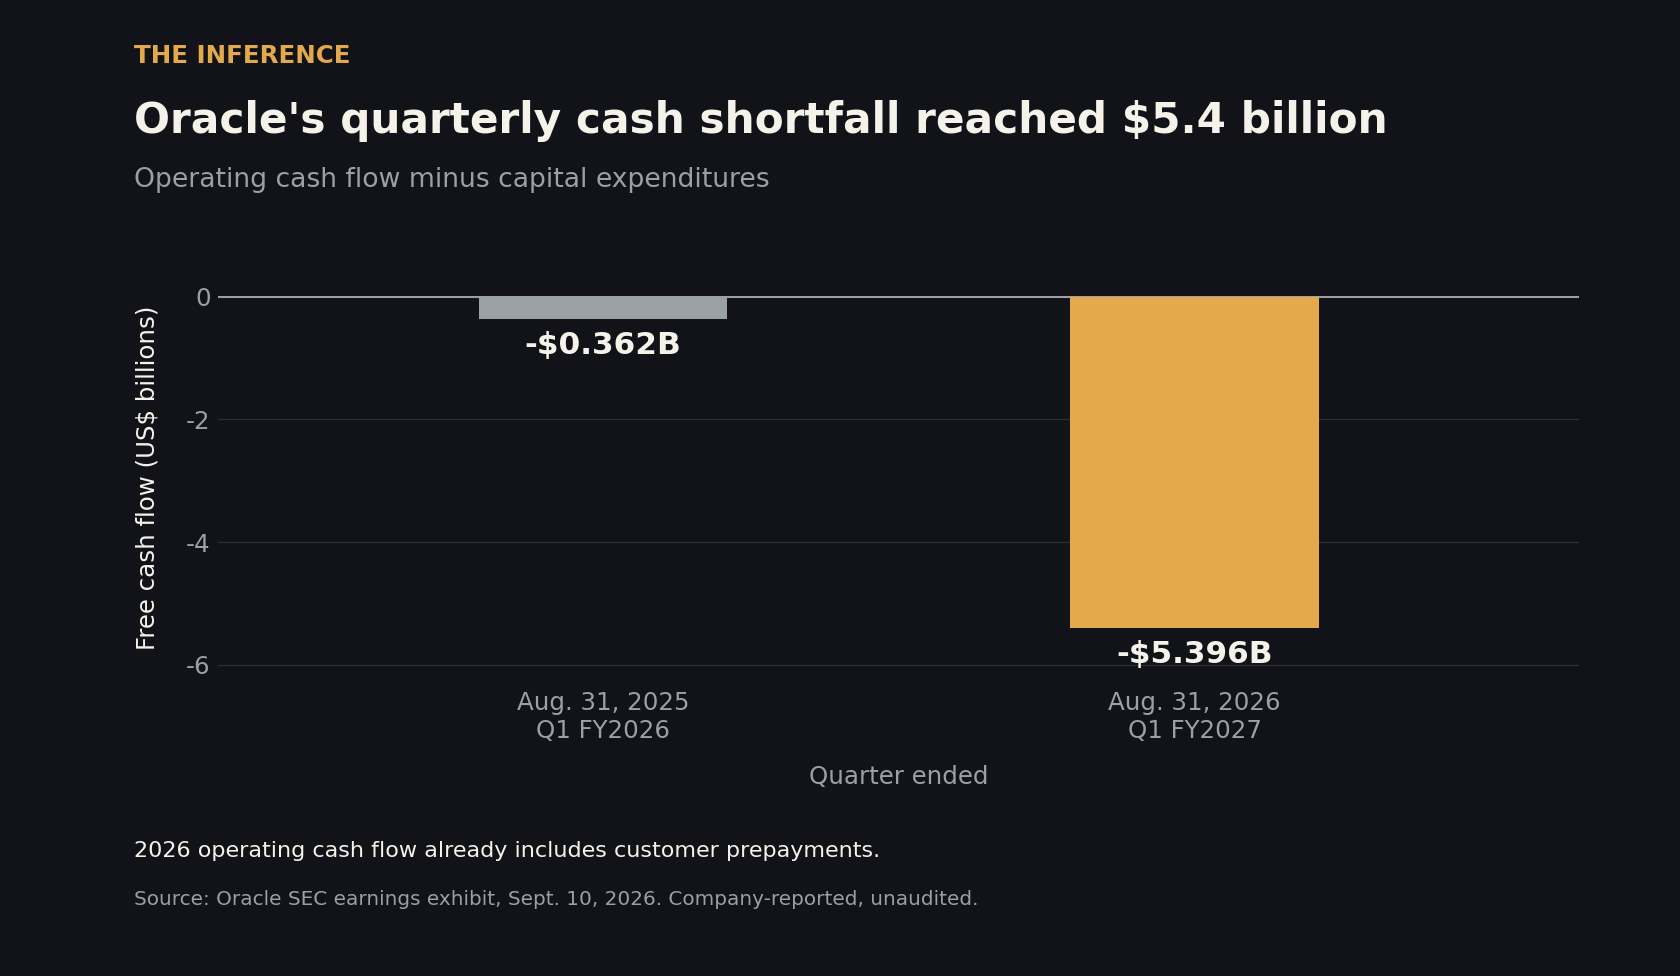
Das jüngste Quartal erbrachte 23,103 Milliarden Dollar an operativem Cashflow und verschlang 28,499 Milliarden Dollar an Investitionen. Zieht man beides voneinander ab: minus 5,396 Milliarden Dollar freier Cashflow.6
Ein Jahr zuvor lag das vergleichbare Defizit bei 362 Millionen Dollar.6,7
Die Kunden finanzieren mit
Kunden haben im Quartal 11,36 Milliarden Dollar vorausgezahlt. Diese Vorauszahlungen sind bereits im operativen Cashflow enthalten.6,8
Oracle wies zudem eine GPU-Auslastung von 97,9 % aus. Die Auslastung zeige, dass vertraglich gebundenes Geschäft in realisierte Umsätze überführt werde, sagte Analystin Rebecca Wettemann. Das Cashdefizit fiel geringer aus als von Analysten erwartet, und Oracle blieb bilanziell profitabel.4,8,9,10
Dennoch sagen diese Zahlen den Beschäftigten nicht, ob das ausgeweitete Restrukturierungsprogramm das letzte sein wird.
Die nächste Prognose muss sitzen
Auf dem Investorentreffen am 28. Oktober wird man auf einen klareren Weg zu positivem freiem Cashflow achten – und auf die verbleibenden Restrukturierungskosten.11 Es ist die Frage, die jeder fremdfinanzierte Ausbau früher oder später beantwortet.
Der Boom erreicht die Beschäftigten erst, wenn es nicht mehr die teure Option ist, sie zu behalten.
How this brief was made
01Gathered & sourced312 channels · 1,536 articles▾
Agents swept 312 channels and ingested 1,536 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 20 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1MT Newswires on margin pressure and Maxson's explanation, Sep 11 2026 (single-source relay of a Morgan Stanley note; 61% vs 68.7% is an adjusted, not GAAP, gross margin).
- 2SEC Form 10-Q for the quarter ended Aug 31 2026, filed Sep 11 (primary record: roughly $700M added after Aug 31 to a plan previously estimated at up to $2.1B; projected costs remain management estimates).
- 3Bloomberg on the expanded restructuring plan, Sep 11 2026 (company-reported: ~$2.8B expected cost, mainly severance; 49,000 U.S. and 92,000 international staff at May-end, down 21,000 year over year; no new layoff count given).
- 4CNBC on first-quarter earnings, Sep 10 2026 (company-claimed and unaudited; the category is infrastructure revenue, not a separately disclosed AI line).
- 5S&P Global Ratings downgrade to BBB-, Jul 9 2026 (primary rating action with a stable outlook; a rating is not an assertion of insolvency).
- 6SEC earnings exhibit 99.1, furnished Sep 10 2026 (company-claimed, unaudited: operating cash flow $23,103M, capex $28,499M, FCF -$5,396M; prior-year $8,140M, $8,502M, -$362M. Operating cash already includes customer prepayments).
- 7Axios on the cash-flow comparison, Sep 11 2026 (independent corroboration of the prior-year $362M deficit; its own chart is not reproduced).
- 8Reuters on results and customer prepayments, Sep 10 2026 (company-claimed: $11.36B prepaid, $19.3B revenue up 30%; includes a finance-chief briefing and analyst reaction).
- 9Zacks Equity Research on capacity and utilization, Sep 11 2026 (97.9% GPU utilization is management's metric from earnings-call coverage, not an independent inspection).
- 10SiliconANGLE on cloud growth, Sep 10 2026 (single-source interpretation: Rebecca Wettemann on backlog conversion, from an original interview).
- 11The Next Web on financing and the October investor meeting, Sep 11 2026 (single-source scheduling detail: the October 28 date is reported by one outlet and worth reconfirming).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.