Las ventas de Oracle se disparan. También su presupuesto para despidos.
Las ventas de infraestructura se han más que duplicado. Eso no ha impedido a Oracle ampliar su plan de reestructuración, dedicado en gran medida a indemnizaciones por despido.
 Vincent Jiang · 2 min read
La firma, después del discurso comercial
El 10 de septiembre, Hilary Maxson dijo que la eficiencia en costes protegía los márgenes de Oracle.1
Un día después, la directora financiera firmó un documento regulatorio que desvelaba una ampliación del plan de reestructuración de la compañía de unos 700 millones de dólares.2
Más presupuesto para las salidas
Con ello, el coste previsto asciende ya a unos 2.800 millones de dólares, en su mayor parte indemnizaciones por despido. La ampliación refleja nuevas medidas previstas; Oracle no desveló una nueva cifra de despidos.2,3
A 31 de mayo, Oracle ya tenía unas 21.000 personas menos en nómina que un año antes. Se trata de una caída neta histórica de plantilla, no del recuento de despidos del viernes.3
El éxito también puede apretar la tuerca a la plantilla
La máquina de vender funciona. En el trimestre cerrado el 31 de agosto, los ingresos por infraestructura subieron un 121%, hasta 7.400 millones de dólares. Los ingresos totales crecieron un 30%, hasta 19.300 millones.4,8
Pero la infraestructura cambia la economía del negocio. El margen bruto ajustado cayó al 61%, desde el 68,7% de un año antes. Maxson dijo que unos costes operativos más bajos ayudaron a compensar esa presión.1
La conclusión: la demanda fuerte puede convivir con la presión por recortar la nómina. El crecimiento de los ingresos, por sí solo, protege poco a los trabajadores cuando el negocio que crece consume más capital, sea cual sea el relato que la llamada de resultados haga de los recortes.
La caja sigue quedándose corta
El 9 de julio, S&P Global Ratings rebajó la calificación de Oracle a BBB-, citando un mayor riesgo de negocio y un flujo de caja más débil.5
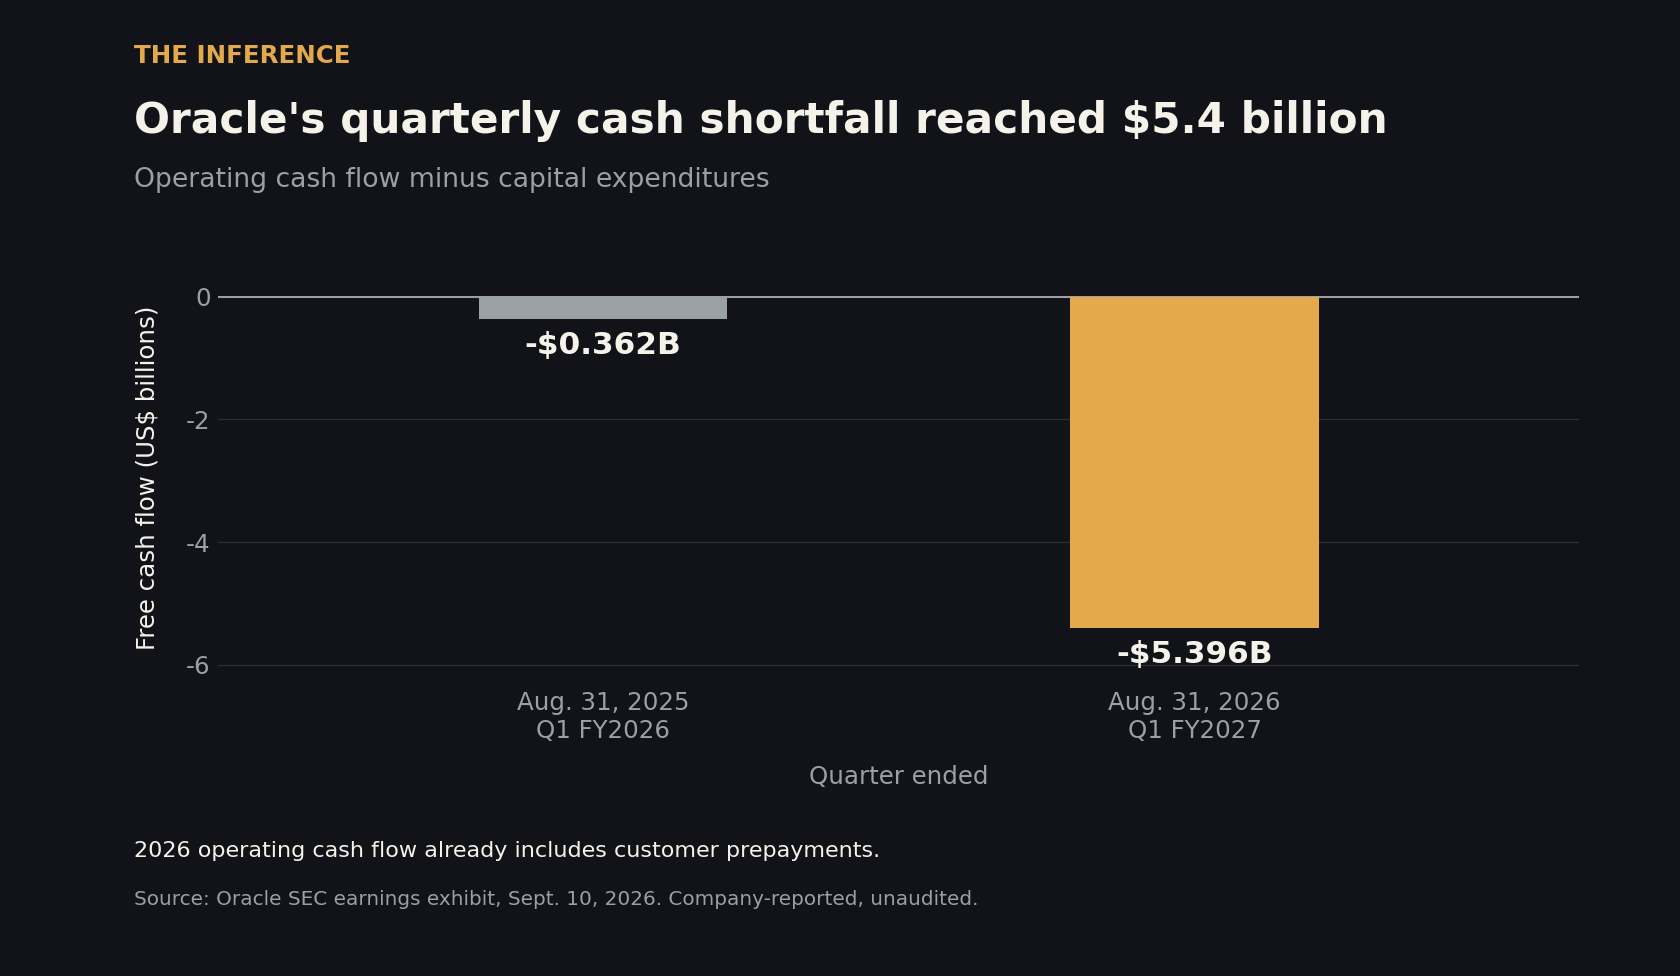
El último trimestre generó 23.103 millones de dólares de flujo de caja operativo y consumió 28.499 millones en gasto de capital. La resta: un flujo de caja libre negativo de 5.396 millones de dólares.6
Un año antes, el déficit equivalente fue de 362 millones de dólares.6,7
Los clientes ayudan a financiarlo
Los clientes adelantaron 11.360 millones de dólares durante el trimestre. Esos pagos anticipados ya están dentro del flujo de caja operativo.6,8
Oracle también informó de una utilización de GPU del 97,9%. La analista Rebecca Wettemann dijo que esa utilización mostraba cómo el negocio contratado se convierte en ingresos reconocidos. El déficit de caja fue menor de lo que esperaban los analistas y Oracle siguió siendo rentable en términos contables.4,8,9,10
Aun así, esas cifras no dicen a los empleados si el plan de reestructuración ampliado será el último.
Que la próxima previsión cuente
En su reunión con inversores del 28 de octubre, habrá que estar atentos a una ruta más clara hacia un flujo de caja libre positivo y al coste restante de la reestructuración.11 Es la pregunta que toda expansión financiada acaba respondiendo.
El auge llega a los trabajadores cuando retenerlos deja de parecer la opción cara.
How this brief was made
01Gathered & sourced312 channels · 1,536 articles▾
Agents swept 312 channels and ingested 1,536 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 20 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1MT Newswires on margin pressure and Maxson's explanation, Sep 11 2026 (single-source relay of a Morgan Stanley note; 61% vs 68.7% is an adjusted, not GAAP, gross margin).
- 2SEC Form 10-Q for the quarter ended Aug 31 2026, filed Sep 11 (primary record: roughly $700M added after Aug 31 to a plan previously estimated at up to $2.1B; projected costs remain management estimates).
- 3Bloomberg on the expanded restructuring plan, Sep 11 2026 (company-reported: ~$2.8B expected cost, mainly severance; 49,000 U.S. and 92,000 international staff at May-end, down 21,000 year over year; no new layoff count given).
- 4CNBC on first-quarter earnings, Sep 10 2026 (company-claimed and unaudited; the category is infrastructure revenue, not a separately disclosed AI line).
- 5S&P Global Ratings downgrade to BBB-, Jul 9 2026 (primary rating action with a stable outlook; a rating is not an assertion of insolvency).
- 6SEC earnings exhibit 99.1, furnished Sep 10 2026 (company-claimed, unaudited: operating cash flow $23,103M, capex $28,499M, FCF -$5,396M; prior-year $8,140M, $8,502M, -$362M. Operating cash already includes customer prepayments).
- 7Axios on the cash-flow comparison, Sep 11 2026 (independent corroboration of the prior-year $362M deficit; its own chart is not reproduced).
- 8Reuters on results and customer prepayments, Sep 10 2026 (company-claimed: $11.36B prepaid, $19.3B revenue up 30%; includes a finance-chief briefing and analyst reaction).
- 9Zacks Equity Research on capacity and utilization, Sep 11 2026 (97.9% GPU utilization is management's metric from earnings-call coverage, not an independent inspection).
- 10SiliconANGLE on cloud growth, Sep 10 2026 (single-source interpretation: Rebecca Wettemann on backlog conversion, from an original interview).
- 11The Next Web on financing and the October investor meeting, Sep 11 2026 (single-source scheduling detail: the October 28 date is reported by one outlet and worth reconfirming).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.