Les ventes d'Oracle s'envolent. Son budget de licenciements aussi.
Les ventes d'infrastructure ont plus que doublé. Cela n'a pas empêché Oracle d'étendre son plan de restructuration, consacré pour l'essentiel aux indemnités de départ.
 Vincent Jiang · 2 min read
La signature après l'argumentaire de vente
Le 10 septembre, Hilary Maxson a expliqué que les gains d'efficacité sur les coûts avaient protégé les marges d'Oracle.1
Le lendemain, la directrice financière signait un document réglementaire dévoilant une extension d'environ 700 millions de dollars du plan de restructuration du groupe.2
Un budget en hausse pour les départs
Le coût attendu atteint ainsi environ 2,8 milliards de dollars, en grande partie des indemnités de départ. Cette rallonge correspond à de nouvelles actions prévues ; Oracle n'a pas dévoilé de nouveau chiffrage des licenciements.2,3
Au 31 mai, Oracle comptait déjà environ 21 000 salariés de moins qu'un an plus tôt. Il s'agit d'une baisse historique de l'effectif net, et non du nombre de licenciements annoncés vendredi.3
La réussite peut aussi peser sur les salariés
La machine commerciale tourne. Au trimestre clos le 31 août, les revenus d'infrastructure ont bondi de 121 %, à 7,4 milliards de dollars. Le chiffre d'affaires total a grimpé de 30 %, à 19,3 milliards de dollars.4,8
Mais l'infrastructure change l'économie du modèle. La marge brute ajustée est tombée à 61 %, contre 68,7 % un an plus tôt. La baisse des coûts d'exploitation a contribué à compenser cette pression, selon Maxson.1
Ce qu'il faut en déduire : une demande forte peut coexister avec une pression à la baisse sur la masse salariale. La seule croissance du chiffre d'affaires n'offre qu'une faible protection aux salariés quand l'activité en expansion consomme toujours plus de capital, quelle que soit l'histoire que raconte la présentation des résultats sur ces suppressions de postes.
Le cash ne suffit toujours pas
Le 9 juillet, S&P Global Ratings a dégradé Oracle à BBB-, en invoquant un risque d'activité accru et des flux de trésorerie plus faibles.5
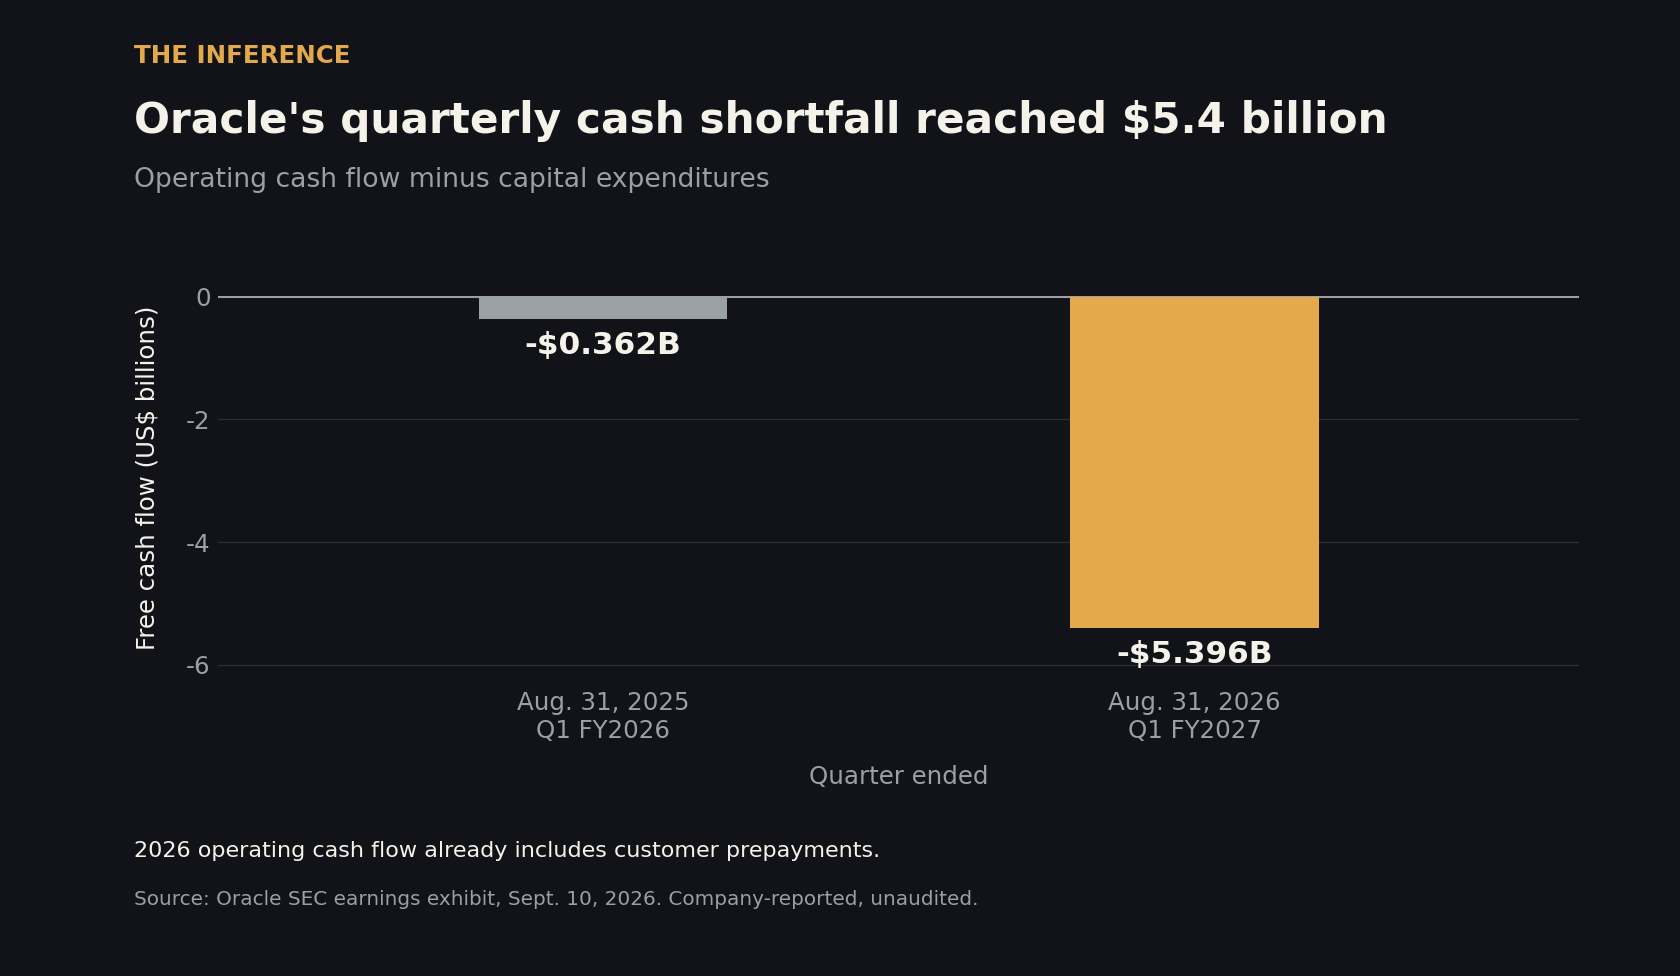
Le dernier trimestre a généré 23,103 milliards de dollars de cash opérationnel et absorbé 28,499 milliards de dollars d'investissements. Soustraction faite : un free cash flow négatif de 5,396 milliards de dollars.6
Un an plus tôt, le déficit comparable s'élevait à 362 millions de dollars.6,7
Les clients aident à financer
Les clients ont versé 11,36 milliards de dollars d'acomptes au cours du trimestre. Ces acomptes sont déjà intégrés au flux de trésorerie d'exploitation.6,8
Oracle a par ailleurs fait état d'un taux d'utilisation des GPU de 97,9 %. Pour l'analyste Rebecca Wettemann, ce taux traduit la conversion de contrats signés en revenus comptabilisés. Le déficit de trésorerie s'est révélé moins important que ne l'attendaient les analystes, et Oracle est restée bénéficiaire au sens comptable.4,8,9,10
Ces chiffres ne disent toutefois pas aux salariés si le plan de restructuration élargi sera le dernier.
La prochaine prévision devra compter
Lors de sa réunion avec les investisseurs du 28 octobre, guettez une trajectoire plus claire vers un free cash flow positif ainsi que le coût restant de la restructuration.11 C'est la question à laquelle tout déploiement financé finit par répondre.
Le boom atteint les salariés le jour où les garder cesse d'apparaître comme l'option la plus coûteuse.
How this brief was made
01Gathered & sourced312 channels · 1,536 articles▾
Agents swept 312 channels and ingested 1,536 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 20 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1MT Newswires on margin pressure and Maxson's explanation, Sep 11 2026 (single-source relay of a Morgan Stanley note; 61% vs 68.7% is an adjusted, not GAAP, gross margin).
- 2SEC Form 10-Q for the quarter ended Aug 31 2026, filed Sep 11 (primary record: roughly $700M added after Aug 31 to a plan previously estimated at up to $2.1B; projected costs remain management estimates).
- 3Bloomberg on the expanded restructuring plan, Sep 11 2026 (company-reported: ~$2.8B expected cost, mainly severance; 49,000 U.S. and 92,000 international staff at May-end, down 21,000 year over year; no new layoff count given).
- 4CNBC on first-quarter earnings, Sep 10 2026 (company-claimed and unaudited; the category is infrastructure revenue, not a separately disclosed AI line).
- 5S&P Global Ratings downgrade to BBB-, Jul 9 2026 (primary rating action with a stable outlook; a rating is not an assertion of insolvency).
- 6SEC earnings exhibit 99.1, furnished Sep 10 2026 (company-claimed, unaudited: operating cash flow $23,103M, capex $28,499M, FCF -$5,396M; prior-year $8,140M, $8,502M, -$362M. Operating cash already includes customer prepayments).
- 7Axios on the cash-flow comparison, Sep 11 2026 (independent corroboration of the prior-year $362M deficit; its own chart is not reproduced).
- 8Reuters on results and customer prepayments, Sep 10 2026 (company-claimed: $11.36B prepaid, $19.3B revenue up 30%; includes a finance-chief briefing and analyst reaction).
- 9Zacks Equity Research on capacity and utilization, Sep 11 2026 (97.9% GPU utilization is management's metric from earnings-call coverage, not an independent inspection).
- 10SiliconANGLE on cloud growth, Sep 10 2026 (single-source interpretation: Rebecca Wettemann on backlog conversion, from an original interview).
- 11The Next Web on financing and the October investor meeting, Sep 11 2026 (single-source scheduling detail: the October 28 date is reported by one outlet and worth reconfirming).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.