Vendas da Oracle decolam. E a verba para demissões cresce junto.
As vendas de infraestrutura mais que dobraram. Isso não impediu a Oracle de ampliar seu plano de reestruturação, voltado em grande parte a verbas rescisórias.
 Vincent Jiang · 2 min read
A assinatura veio depois do discurso de vendas
Em 10 de setembro, Hilary Maxson creditou aos ganhos de eficiência de custos a proteção das margens da Oracle.1
Um dia depois, a diretora financeira assinou um documento que revelava uma ampliação de aproximadamente US$ 700 milhões no plano de reestruturação da companhia.2
Verba maior para desligamentos
Com isso, o custo esperado do plano chega a cerca de US$ 2,8 bilhões, em sua maior parte verbas rescisórias. A ampliação reflete novas ações planejadas; a Oracle não divulgou um novo número de demissões.2,3
Até 31 de maio, a Oracle já tinha cerca de 21 mil funcionários a menos do que um ano antes. Trata-se de uma queda líquida histórica no quadro de pessoal, não do contingente demitido na sexta-feira.3
O sucesso também pode apertar os funcionários
A máquina de vendas está funcionando. No trimestre encerrado em 31 de agosto, a receita de infraestrutura subiu 121%, para US$ 7,4 bilhões. A receita total cresceu 30%, para US$ 19,3 bilhões.4,8
Mas a infraestrutura muda as contas do negócio. A margem bruta ajustada caiu para 61%, ante 68,7% um ano antes. Maxson disse que custos operacionais menores ajudaram a compensar essa pressão.1
A inferência: a demanda forte pode coexistir com a pressão para encolher a folha de pagamento. O crescimento da receita, sozinho, protege pouco os funcionários quando o negócio em expansão consome mais capital, independentemente da história que a teleconferência de resultados conte sobre os cortes.
O caixa segue no vermelho
Em 9 de julho, a S&P Global Ratings rebaixou a nota da Oracle para BBB-, citando maior risco de negócio e fluxo de caixa mais fraco.5
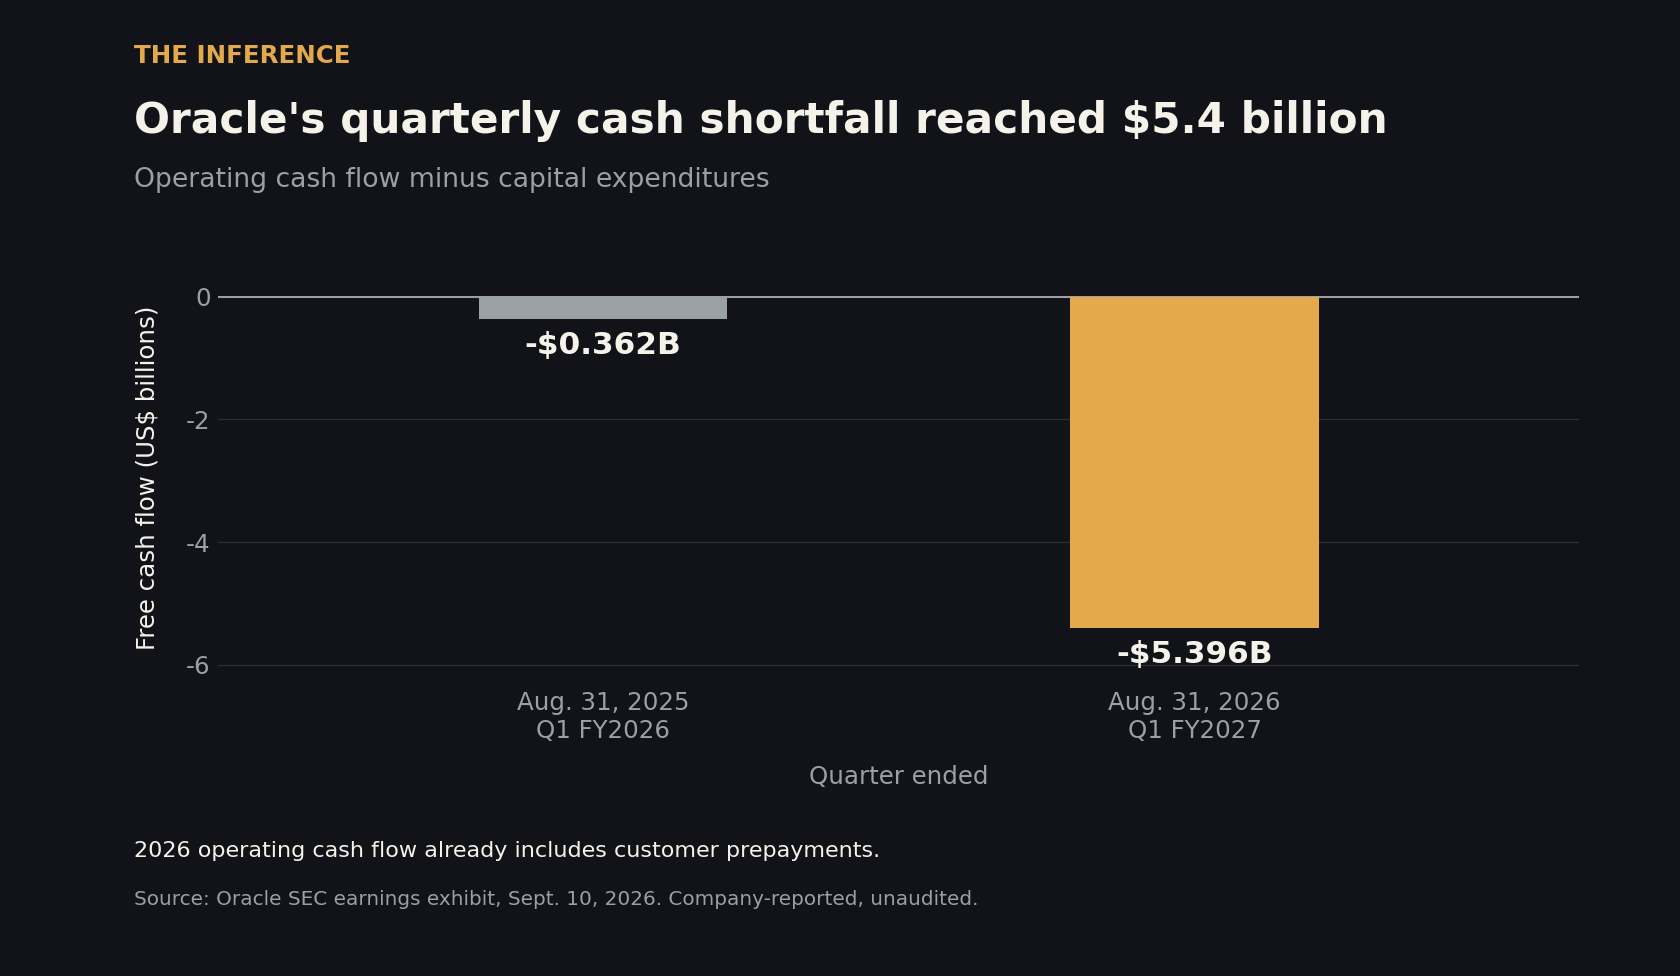
O último trimestre gerou US$ 23,103 bilhões de caixa operacional e consumiu US$ 28,499 bilhões em investimentos. Subtraia um do outro: fluxo de caixa livre negativo de US$ 5,396 bilhões.6
Um ano antes, o déficit equivalente havia sido de US$ 362 milhões.6,7
Clientes ajudam a bancar a conta
Clientes adiantaram US$ 11,36 bilhões no trimestre. Esses pagamentos já estão embutidos no caixa operacional.6,8
A Oracle também informou utilização de GPUs de 97,9%. A analista Rebecca Wettemann disse que a taxa de utilização mostrava negócios contratados se convertendo em receita reconhecida. O déficit de caixa veio menor do que os analistas esperavam, e a Oracle seguiu lucrativa em termos contábeis.4,8,9,10
Ainda assim, esses números não dizem aos funcionários se o plano de reestruturação ampliado será o último.
A próxima projeção precisa convencer
Na reunião com investidores de 28 de outubro, fique de olho em um caminho mais claro rumo ao fluxo de caixa livre positivo e nos custos restantes da reestruturação.11 É a pergunta que toda expansão financiada acaba respondendo cedo ou tarde.
O boom chega aos trabalhadores quando mantê-los deixa de parecer a opção cara.
How this brief was made
01Gathered & sourced312 channels · 1,536 articles▾
Agents swept 312 channels and ingested 1,536 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 20 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1MT Newswires on margin pressure and Maxson's explanation, Sep 11 2026 (single-source relay of a Morgan Stanley note; 61% vs 68.7% is an adjusted, not GAAP, gross margin).
- 2SEC Form 10-Q for the quarter ended Aug 31 2026, filed Sep 11 (primary record: roughly $700M added after Aug 31 to a plan previously estimated at up to $2.1B; projected costs remain management estimates).
- 3Bloomberg on the expanded restructuring plan, Sep 11 2026 (company-reported: ~$2.8B expected cost, mainly severance; 49,000 U.S. and 92,000 international staff at May-end, down 21,000 year over year; no new layoff count given).
- 4CNBC on first-quarter earnings, Sep 10 2026 (company-claimed and unaudited; the category is infrastructure revenue, not a separately disclosed AI line).
- 5S&P Global Ratings downgrade to BBB-, Jul 9 2026 (primary rating action with a stable outlook; a rating is not an assertion of insolvency).
- 6SEC earnings exhibit 99.1, furnished Sep 10 2026 (company-claimed, unaudited: operating cash flow $23,103M, capex $28,499M, FCF -$5,396M; prior-year $8,140M, $8,502M, -$362M. Operating cash already includes customer prepayments).
- 7Axios on the cash-flow comparison, Sep 11 2026 (independent corroboration of the prior-year $362M deficit; its own chart is not reproduced).
- 8Reuters on results and customer prepayments, Sep 10 2026 (company-claimed: $11.36B prepaid, $19.3B revenue up 30%; includes a finance-chief briefing and analyst reaction).
- 9Zacks Equity Research on capacity and utilization, Sep 11 2026 (97.9% GPU utilization is management's metric from earnings-call coverage, not an independent inspection).
- 10SiliconANGLE on cloud growth, Sep 10 2026 (single-source interpretation: Rebecca Wettemann on backlog conversion, from an original interview).
- 11The Next Web on financing and the October investor meeting, Sep 11 2026 (single-source scheduling detail: the October 28 date is reported by one outlet and worth reconfirming).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.