Выручка Oracle взлетела. Бюджет на увольнения — тоже
Выручка инфраструктурного направления более чем удвоилась. Это не помешало Oracle расширить план реструктуризации, большая часть которого приходится на выходные пособия.
 Vincent Jiang · 2 min read
Сначала питч, потом подпись
10 сентября Хилари Мэксон объяснила защиту маржинальности Oracle повышением эффективности затрат.1
День спустя глава финансовой службы подписала отчётность, где раскрывается расширение плана реструктуризации компании примерно на $700 млн.2
Бюджет на расставания увеличен
Это доводит ожидаемые расходы примерно до $2,8 млрд, большая часть которых — выходные пособия. Доплата отражает дальнейшие запланированные меры; новое число увольняемых Oracle не раскрыла.2,3
К 31 мая в Oracle уже работало примерно на 21 тыс. человек меньше, чем годом ранее. Это историческое чистое сокращение численности, а не число уволенных в пятницу.3
Успех тоже может ударить по сотрудникам
Машина продаж работает. В квартале, завершившемся 31 августа, выручка инфраструктурного направления выросла на 121%, до $7,4 млрд. Общая выручка увеличилась на 30%, до $19,3 млрд.4,8
Но инфраструктура меняет экономику. Скорректированная валовая маржа снизилась до 61% с 68,7% годом ранее. По словам Мэксон, снижение операционных издержек помогает компенсировать это давление.1
Вывод: высокий спрос может сосуществовать с давлением на фонд оплаты труда. Сам по себе рост выручки слабо защищает работников, когда растущий бизнес потребляет всё больше капитала, — вне зависимости от того, какую историю о сокращениях рассказывают на конференц-звонке.
Денег всё ещё не хватает
9 июля агентство S&P Global Ratings понизило рейтинг Oracle до BBB-, сославшись на возросшие бизнес-риски и ослабление денежного потока.5
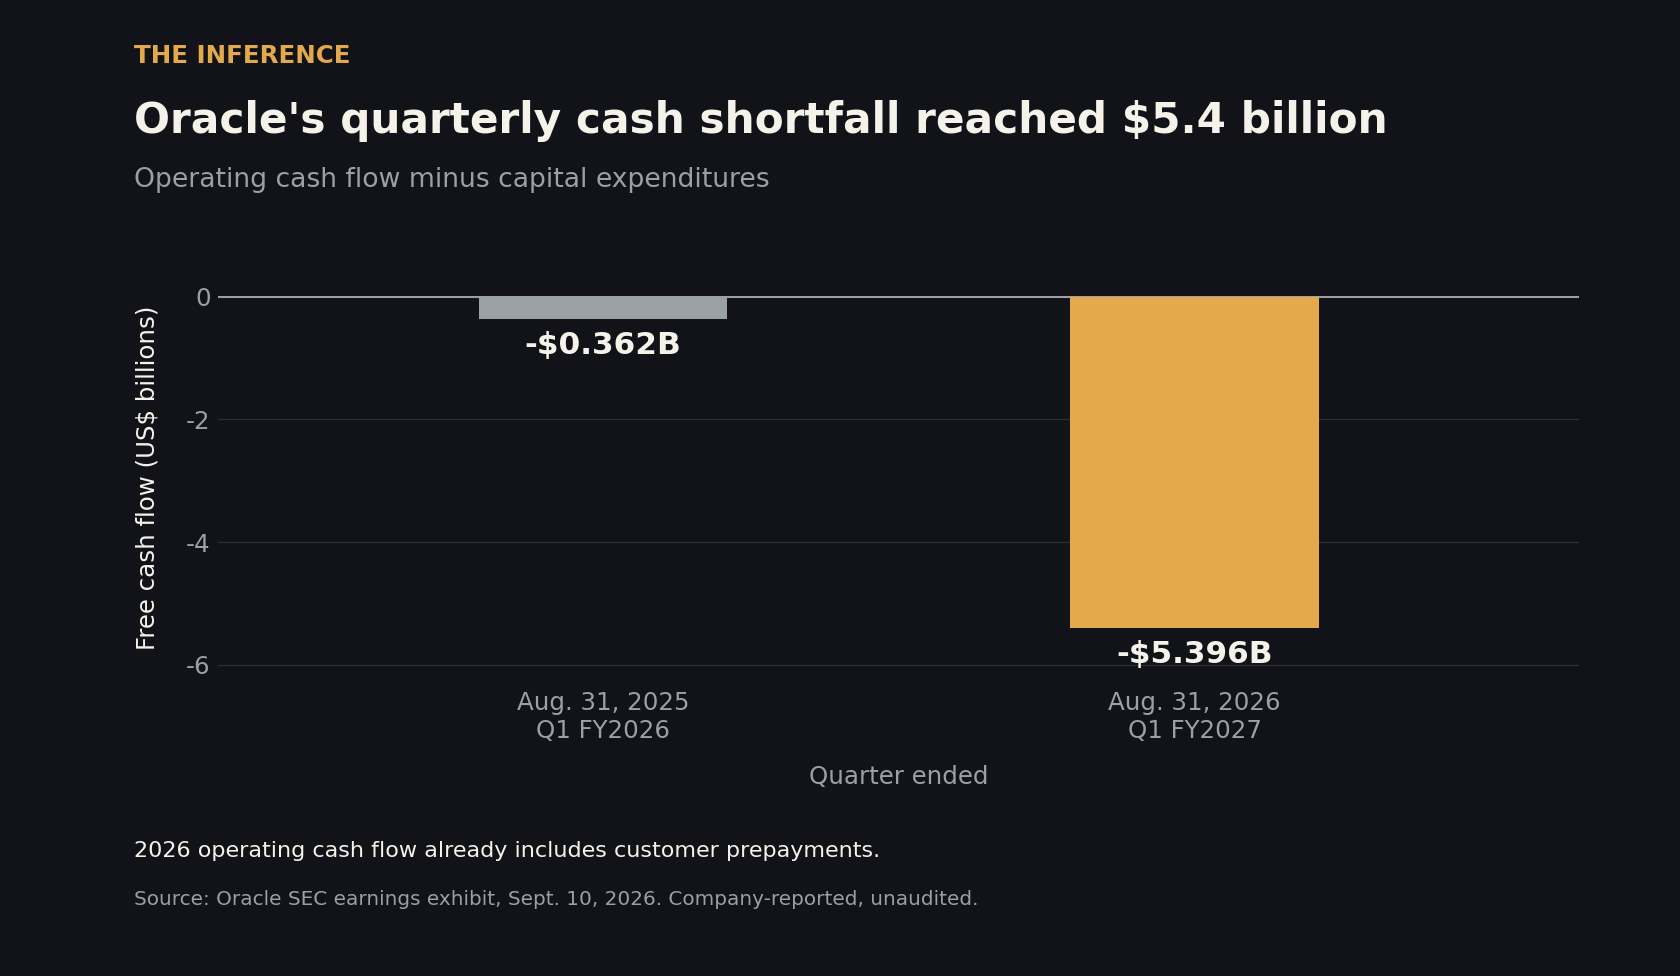
Последний квартал принёс $23,103 млрд операционного денежного потока и потребовал $28,499 млрд капитальных затрат. Вычтите одно из другого: минус $5,396 млрд свободного денежного потока.6
Годом ранее аналогичный дефицит составлял $362 млн.6,7
Клиенты помогают финансировать рост
За квартал клиенты внесли предоплаты на $11,36 млрд. Эти предоплаты уже включены в операционный денежный поток.6,8
Oracle также сообщила о загрузке GPU на уровне 97,9%. Аналитик Ребекка Уэттеман отметила, что уровень загрузки показывает превращение подписанных контрактов в признанную выручку. Дефицит денежного потока оказался меньше, чем ожидали аналитики, а Oracle осталась прибыльной по бухгалтерским меркам.4,8,9,10
Тем не менее эти цифры не говорят сотрудникам, станет ли расширенный план реструктуризации последним.
Пусть следующий прогноз будет убедительным
На встрече с инвесторами 28 октября стоит ждать более ясного пути к положительному свободному денежному потоку и оставшихся расходов на реструктуризацию.11 Это вопрос, на который рано или поздно отвечает любая стройка на заёмные деньги.
Бум доходит до работников, когда держать их перестаёт казаться дорогим вариантом.
How this brief was made
01Gathered & sourced312 channels · 1,536 articles▾
Agents swept 312 channels and ingested 1,536 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 20 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1MT Newswires on margin pressure and Maxson's explanation, Sep 11 2026 (single-source relay of a Morgan Stanley note; 61% vs 68.7% is an adjusted, not GAAP, gross margin).
- 2SEC Form 10-Q for the quarter ended Aug 31 2026, filed Sep 11 (primary record: roughly $700M added after Aug 31 to a plan previously estimated at up to $2.1B; projected costs remain management estimates).
- 3Bloomberg on the expanded restructuring plan, Sep 11 2026 (company-reported: ~$2.8B expected cost, mainly severance; 49,000 U.S. and 92,000 international staff at May-end, down 21,000 year over year; no new layoff count given).
- 4CNBC on first-quarter earnings, Sep 10 2026 (company-claimed and unaudited; the category is infrastructure revenue, not a separately disclosed AI line).
- 5S&P Global Ratings downgrade to BBB-, Jul 9 2026 (primary rating action with a stable outlook; a rating is not an assertion of insolvency).
- 6SEC earnings exhibit 99.1, furnished Sep 10 2026 (company-claimed, unaudited: operating cash flow $23,103M, capex $28,499M, FCF -$5,396M; prior-year $8,140M, $8,502M, -$362M. Operating cash already includes customer prepayments).
- 7Axios on the cash-flow comparison, Sep 11 2026 (independent corroboration of the prior-year $362M deficit; its own chart is not reproduced).
- 8Reuters on results and customer prepayments, Sep 10 2026 (company-claimed: $11.36B prepaid, $19.3B revenue up 30%; includes a finance-chief briefing and analyst reaction).
- 9Zacks Equity Research on capacity and utilization, Sep 11 2026 (97.9% GPU utilization is management's metric from earnings-call coverage, not an independent inspection).
- 10SiliconANGLE on cloud growth, Sep 10 2026 (single-source interpretation: Rebecca Wettemann on backlog conversion, from an original interview).
- 11The Next Web on financing and the October investor meeting, Sep 11 2026 (single-source scheduling detail: the October 28 date is reported by one outlet and worth reconfirming).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.