パートナーは早々に「作業台」へ、アプライド株主が受け取るのは「※」付きの50億ドル
ベサイ(Besi)は受注の載っていない有料リリースで、キオクシアに続きアプライド・マテリアルズ(AMAT)の50億ドルEPICセンター「作業台」に加わった。それでも今週のパートナー報道を受け、アプライド株は3.5%高で引けた。株価を実際に動かしているのは、102億5000万ドルの第4・四半期業績見通しと、モルガン・スタンレーによる評価倍率の22倍への引き下げだ。
 Vincent Jiang · 3 min read
有料リリースと株価3.5%高
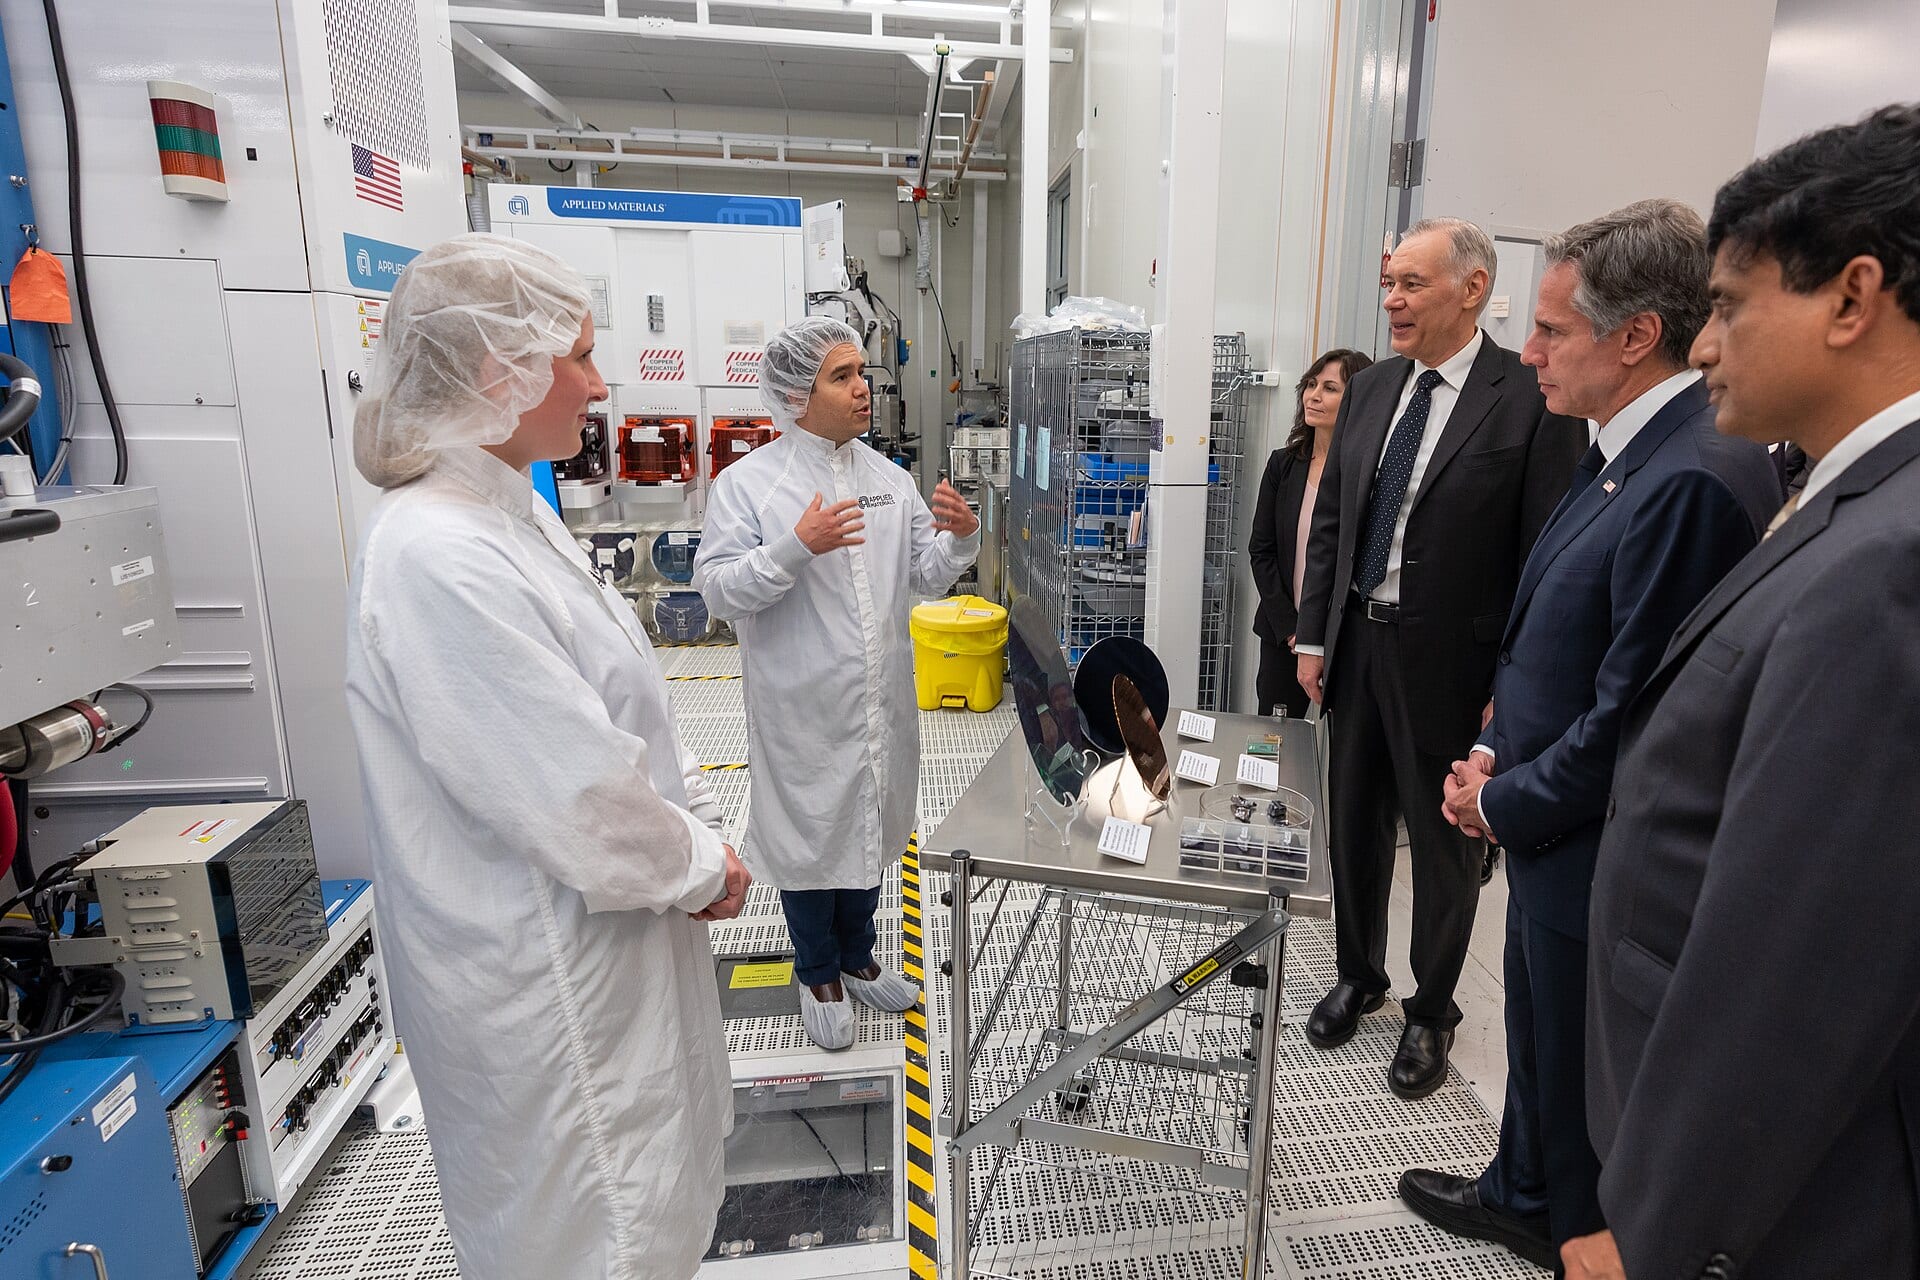
10月1日午前9時、ベサイは「イノベーション・パートナー」として、米シリコンバレーにあるアプライド・マテリアルズのEPICセンターに参加した。2020年にシンガポールで始まったハイブリッド接合での協業を、サーモコンプレッション接合、ダイ・オン・パネル実装、コ・パッケージド・オプティクスへと広げる1。この発表は有料掲載のプレスリリースとして配信されており、受注も契約金額も業績見通しの変更も盛り込まれていない12。アプライド株の終値は529.30ドルと、前日の511.38ドルから3.5%高かった26。数字が一つも載っていない2本のプレスリリースで、この週に約140億ドルの時価総額が動いた計算だ24。
セルサイドが株価を再評価した一週間
アプライドは8月13日、2026会計年度第3・四半期の売上高が91億2000万ドルと過去最高となり、前年同期比25%増となったと発表した。営業キャッシュフローは30億3700万ドル、株主還元は8億6000万ドルだった4。第4・四半期の売上高見通しは102億5000万ドルで、中間値は前回の見通しを14.5%上回った6。それでも株価は翌日、5.1%下落した6。9月28日にはモルガン・スタンレーが目標株価を642ドルから563ドルへ、評価倍率を26倍から22倍へ引き下げた。一方で2027年の業績予想は、売上高507億ドル、1株当たり利益(EPS)20.92ドルに引き上げた3。株価は9月29日、この上方修正を受けて5.2%高となった7。だが同日引け後にキオクシアのEPICセンター参加が発表されると、時間外取引で0.2%下落。ヤフーの報道は、この提携は「新たに開示された装置購入を意味するものではない」と伝えた7。そして10月1日、ベサイが次の席に着いた1。
主役は増収ペース:過去最高の91億ドル期、そして102億5000万ドルの見通し
- 売上高
- Estimate
Data
| 売上高 | |
|---|---|
| 24年7~9月期 | $7.05B |
| 24年10~12月期 | $7.17B |
| 25年1~3月期 | $7.1B |
| 25年4~6月期 | $7.3B |
| 25年7~9月期 | $6.8B |
| 25年10~12月期 | $7.01B |
| 26年1~3月期 | $7.91B |
| 26年4~6月期 | $9.12B |
| 26年度4Q(見通し) (estimate) | $10.25B ($9.75–10.75B) |
50億ドルを支えるのは脚注
2つのリリースはいずれも、EPICセンターを50億ドル規模の拠点としている。ただしその数字には、脚注が付く。設備投資は「顧客プロジェクトの着手に合わせ、時間をかけて概ね50億ドルへと拡大していく見込み」という18。キオクシア側のリリースは、共同イノベーションの見返りとしてアプライドに「バリューシェアリング」(価値の分配)があると述べるだけで、対価の額には触れていない8。この作業台の席がいくらなのか、公の記録には残っていない。10月1日の上昇を、このリリースだけの効果と決めつけることはできない2。
錨は来賓名簿ではなく業績見通し
モルガン・スタンレーが提示した22倍という評価倍率も、2020年以降のアプライドの循環平均である20倍に比べれば、なお約10%高い。同行は、粗利益率が50%半ばを大きく上回る水準になれば驚くだろう、とみている3。だが市場の見方は、その内部で割れている。コンセンサスは「強い買い」評価を維持し、平均目標株価は651ドルで、ゴールドマン・サックスは670ドル、UBSは695ドルとさらに上を見る9。結局、株価を支えるのは経営陣自身の数字だ。パッケージング関連の売上高は2026年(暦年)に70%超の増加見通しで、DRAMは7月期に52%増。2027年の出荷を左右するのは需要ではなく、クリーンルームの確保だという6。
市場コンセンサスはモルガン・スタンレーの目標563ドルを88ドル上回る
Data
| Value | |
|---|---|
| モルガン・スタンレー | $563 |
| 市場コンセンサス | $651 |
| ゴールドマン・サックス | $670 |
| UBS | $695 |
決着は11月12日
この「作業台」に値を付けるのは、11月12日発表予定の2026会計年度第4・四半期決算だ2。売上高が見通しの102億5000万ドルを上回れば、22倍という評価倍率は自らの正当性を証明できる。下回れば、脚注が声高に読み上げられる。パートナーの席に発注が伴わないかぎり、50億ドルは、それを証明するはずの当の発表次第という状態が続く18。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.