合作伙伴早早坐上“工作台”,应用材料股东只拿到一条注脚
Besi凭一份不含订单的付费新闻稿,与铠侠一道坐上应用材料50亿美元的EPIC“工作台”;即便如此,应用材料(AMAT)本周的合作伙伴消息仍以股价收涨3.5%作结。真正给股价定价的,是102.5亿美元的第四财季业绩指引,以及摩根士丹利下调至22倍的估值倍数。
 Vincent Jiang · 3 min read
一份付费新闻稿,一个上涨3.5%的交易日
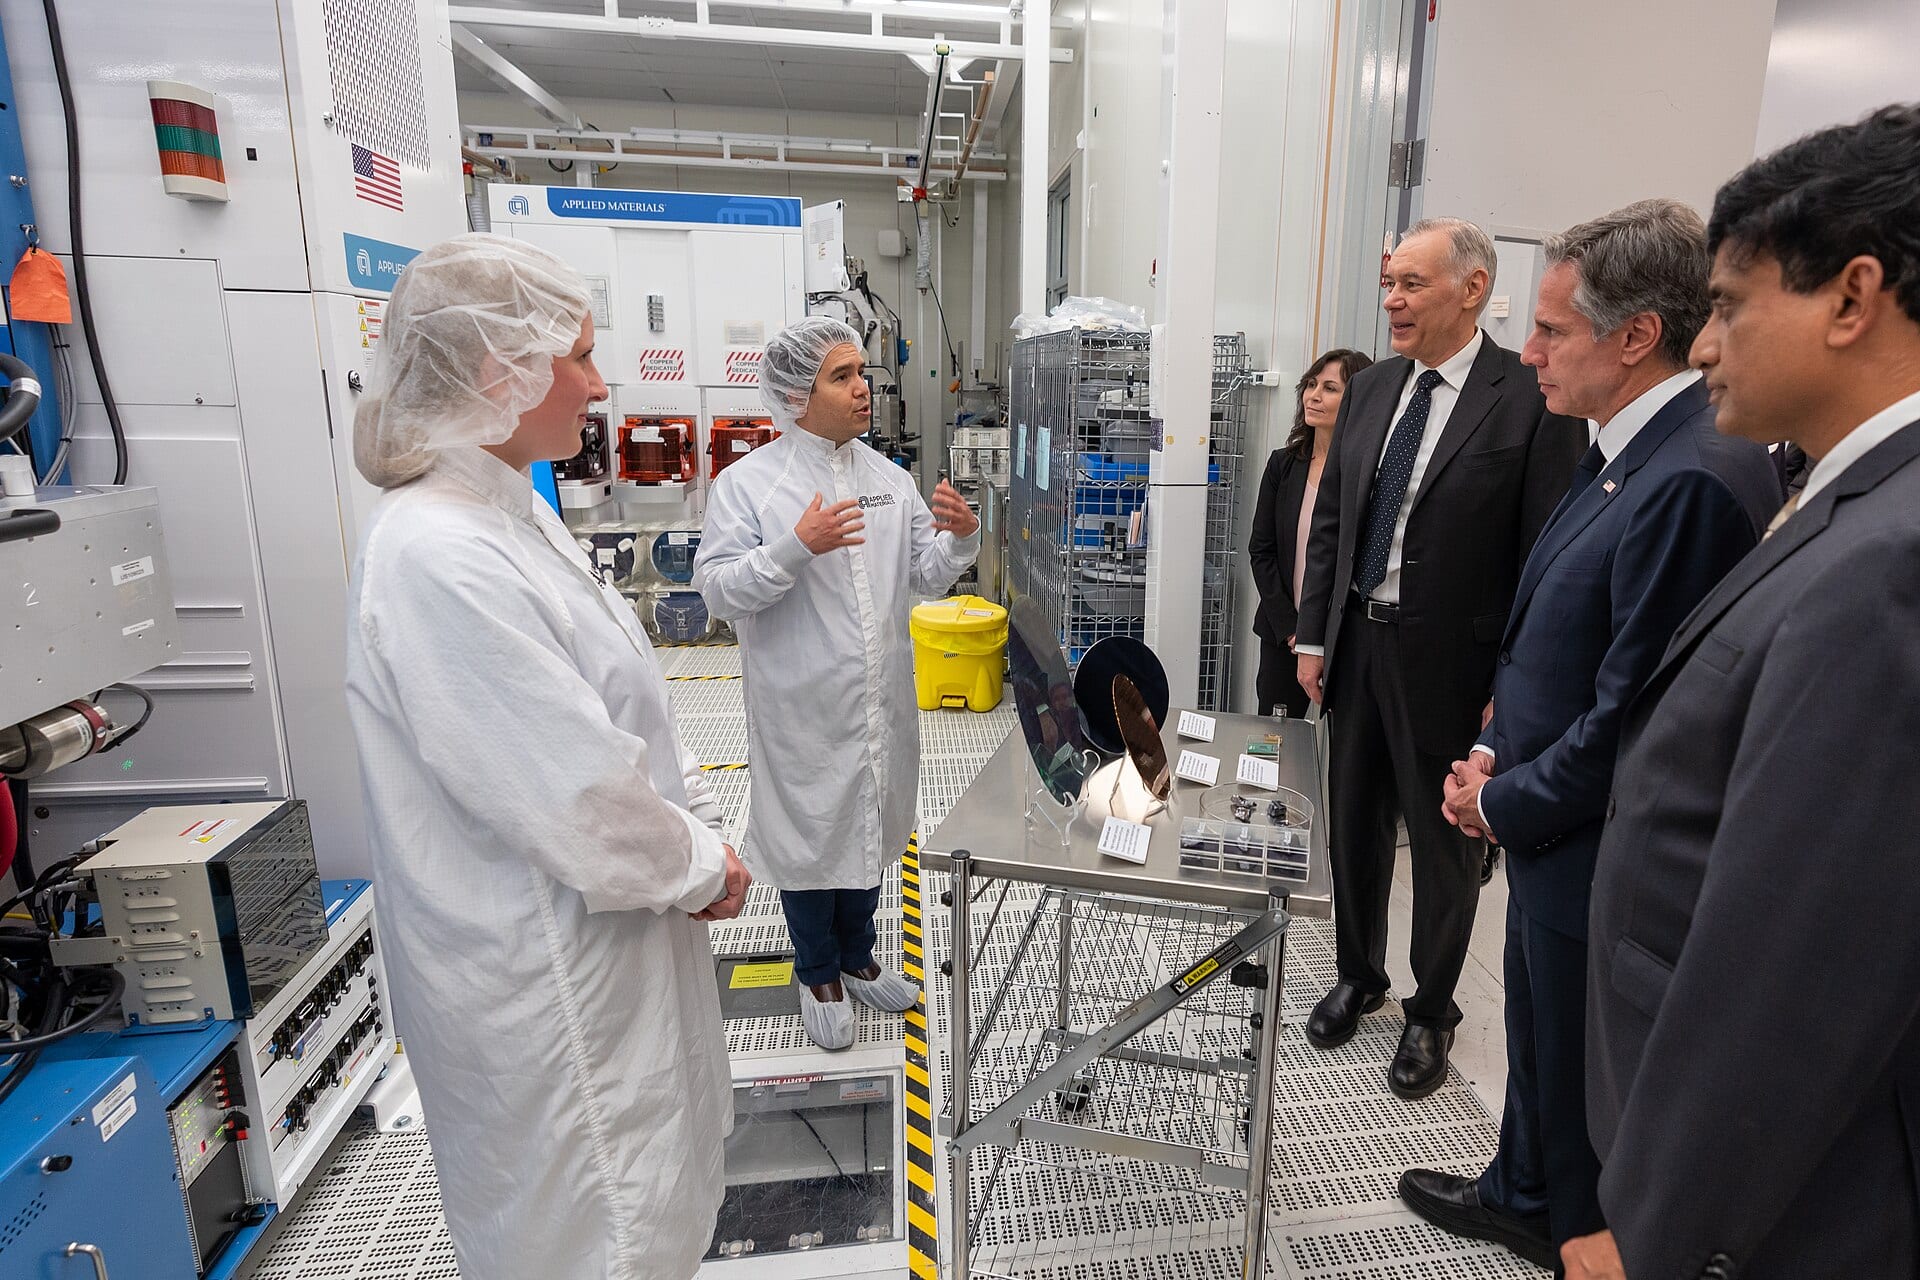
10月1日上午9时,Besi以“创新合作伙伴”身份加入应用材料位于硅谷的EPIC中心,把双方2020年始于新加坡的混合键合合作,拓展到热压键合、面板级芯粒集成(die-on-panel)和共封装光学(CPO)1。这则消息以付费新闻稿的形式发布,稿中不见订单、不见合同金额,也未提及对业绩指引的任何调整 12。当日应用材料收于529.30美元,较前一交易日511.38美元的收盘价上涨3.5% 26。本周,两份通篇找不出一个数字的新闻稿,撬动了约140亿美元的市值 24。
卖方重估股价的一周
8月13日,应用材料公布创纪录的第三财季营收91.2亿美元,增长25%,经营性现金流30.37亿美元,向股东返还8.6亿美元 4;同时指引第四财季营收102.5亿美元,中值较此前指引高出14.5% 6。即便如此,次日股价仍下跌5.1% 6。9月28日,摩根士丹利将目标价从642美元下调至563美元,估值倍数从26倍下调至22倍,同时把2027年预测上调至营收507亿美元、每股收益20.92美元 3。受上调预测提振,应用材料9月29日上涨5.2% 7;当晚盘后宣布的铠侠加入EPIC的消息,又令股价隔夜下跌0.2%,雅虎的报道指出,这笔交易“并不代表一次新披露的设备采购” 7。10月1日,Besi坐上下一个席位 1。
爬坡才是主线:91亿美元创纪录单季之后,指引剑指102.5亿美元
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 24年Q3 | $7.05B |
| 24年Q4 | $7.17B |
| 25年Q1 | $7.1B |
| 25年Q2 | $7.3B |
| 25年Q3 | $6.8B |
| 25年Q4 | $7.01B |
| 26年Q1 | $7.91B |
| 26年Q2 | $9.12B |
| 26年Q4(指引) (estimate) | $10.25B ($9.75–10.75B) |
50亿美元,全系于一条注脚
两份新闻稿都把EPIC标榜为一座50亿美元的中心,而支撑这一说法的只是一条注脚:资本开支“预计将随着客户项目启动,在一段时间内逐步增至约50亿美元” 18。铠侠的那份新闻稿承诺应用材料可从联合创新中获得“价值分享”,但通篇未列明任何对价 8。在这张“工作台”上坐一个席位要花多少钱,公开记录里并无答案。10月1日的涨幅,也不能全记在这份新闻稿头上 2。
指引才是定价之锚,而非嘉宾名单
摩根士丹利给出的22倍,仍较应用材料2020年以来约20倍的跨周期水平高出约10%;该行表示,若毛利率显著高于55%上下的水平,将颇感意外 3。华尔街自己就先起了分歧:共识评级仍为“强力买入”,平均目标价651美元,高盛给出670美元,瑞银给出695美元 9。真正扛起重担的,是管理层自己的数字:封装业务营收预计在2026日历年增长逾70%,DRAM在截至7月的财季增长52%;而决定2027年出货的不是需求,是洁净室空间 6。
华尔街较摩根士丹利563美元的目标价高出88美元
Data
| Value | |
|---|---|
| 摩根士丹利 | $563 |
| 市场共识 | $651 |
| 高盛 | $670 |
| 瑞银 | $695 |
11月12日见分晓
给这张“工作台”定价的,将是11月12日出炉的第四财季财报 2。营收若站上102.5亿美元,估值倍数自会守住阵脚;一旦失守,那条注脚就会被当众念出来。只要合作伙伴的席位还不附带采购订单,这50亿美元就始终取决于那些本该用来证明它的公告 18。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.