ペイパル、チケットマスターの決済処理とメタの決済枠を獲得 ブランドウォレットは2%増にとどまる
わずか3日の間に、ペイパルはチケットマスターの優先ウォレットと基幹の決済処理業者の座を手にし、英国のEC(電子商取引)ソフトにチェックアウトを組み込み、メタのチャット内決済の試験では4枠の1枠を得た。過去1年で27%下落した株価は、報われるのがどのチェックアウトなのかを、10月27日の決算発表で知ることになる。
 Vincent Jiang · 3 min read
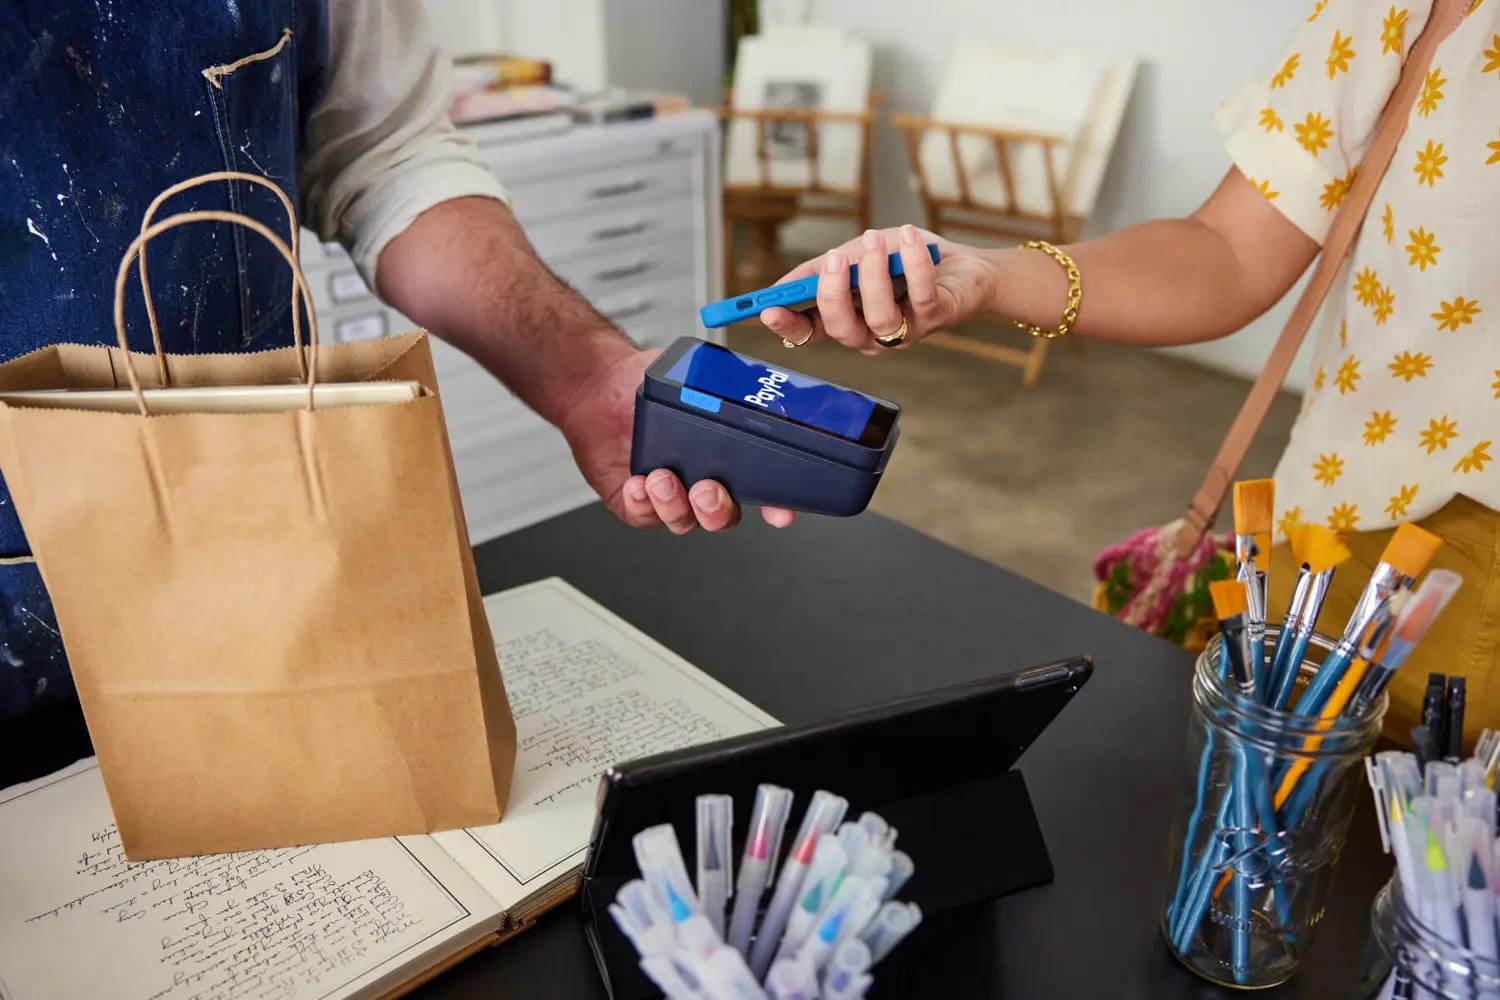
ライブネーション(Live Nation)は10月8日、ペイパル+0.13% — ペイパル, up 0.13 percent todayをチケットマスターの優先決済パートナーおよび基幹の決済処理業者に据えた 1。チケット販売プラットフォームではペイパル、後払いサービス「ペイレイター(Pay Later)」、決済アプリ「ベンモ(Venmo)」が使えるようになり、拡充したマーケティング施策としてボナルー、ボトルロック、ロラパルーザの各音楽祭で特典も用意される 1。ペイパル自身のデータがこの主張を裏付ける。チェックアウト画面にペイパルが表示されていれば、買い物客がチケット購入を完了する確率はほぼ3倍になるという 1。
その前日には、BigCommerceが「BigCommerce Payments by PayPal」の英国展開を開始した 23。5月の米国投入に続く初の追加市場である。ネイティブ型チェックアウト1つで、クレジットカード、アップル+1.14% — アップル, up 1.14 percent todayのApple Pay、グーグルのGoogle Payに加え、ペイパル、クラーナ(Klarna)、クリアペイ(Clearpay)の後払い決済(BNPL)まで扱う。加盟店との関係はBigCommerceではなくペイパルが握る 23。
チケットマスターはペイパルが「所有」できるチェックアウト
チケットマスターとの提携は、小売りの「棚」を丸ごと買い取る取引だ。ペイパルは決済処理を担い、高額な買い物で消費者がすでに信頼を置く自社ブランドを前面に立てる。座席代を分割で払うファンの目の前に、ベンモやペイレイターを並べられる 1。BigCommerceとの仕組みは、同じ取引をソフトウェアの層で行うものだ。ペイパルは他社のネット店舗に埋め込まれた決済レイヤーであり、加盟店はBigCommerceの顧客ではなくペイパルの顧客であり続ける 23。
メタの「玄関」には使用料がかかる
メタ−0.26% — メタ, down 0.26 percent todayは10月6日の広告業界イベント「アドバタイジング・ウィーク」(Advertising Week)で、メタAI内での直接チェックアウトを決済4社と試験していると明らかにした。4社はアディーン、ペイパル、Shopify−0.90% — Shopify, down 0.90 percent today、ストライプ(Stripe) 4。登場の順番が事情を物語る。メタのAIエージェント「ミューズ(Muse)」は9月8日の公開時から、ストライプの決済サービス「リンク(Link)」を組み込んでいた 57。Shopifyの「Shop Pay」が加わったのは9月21日 6。ペイパルが枠を得たのは、その翌日だった 5。
アマゾンは9月21日、ミューズを全面的に締め出した。マーク・ザッカーバーグ氏は、取引に小額の手数料を課してメタが利益を得る見通しを示している 7。メタは「玄関」を所有して使用料を取る。ペイパルが競っているのは、その錠前4つのうち1つの座だ。
出遅れるブランドウォレット
危機感の背景にあるのが第2四半期決算だ。決済総額は為替変動の影響を除いたベースで9%増の約4860億ドル、売上高も4.8%増の86億8000万ドルと伸びた。だが、ブランドウォレットの伸びはわずか2%だったのに対し、ベンモとブレイントリー(Braintree)は15%増。テイクレート(決済手数料率)も7ベーシスポイント低下し、1.61%となった 8。決済総額は問題ない。問題はブランドウォレットだ。
第2四半期、ベンモとブレイントリーは15%増、ブランドウォレットは2%増
Data
| Value | |
|---|---|
| ベンモ+ブレイントリー | 15% |
| 決済総額 | 9% |
| 売上高(報告ベース) | 4.8% |
| ブランドウォレット | 2% |
売上高の伸びは2023年から半減
Data
| 売上高前年同期比 | |
|---|---|
| 23年7-9月 | 8.4% |
| 23年10-12月 | 8.7% |
| 24年1-3月 | 9.4% |
| 24年4-6月 | 8.2% |
| 24年7-9月 | 5.8% |
| 24年10-12月 | 4.2% |
| 25年1-3月 | 1.2% |
| 25年4-6月 | 5.1% |
| 25年7-9月 | 7.3% |
| 25年10-12月 | 3.7% |
| 26年1-3月 | 7.2% |
| 26年4-6月 | 4.8% |
こうした懸念はすでに株価に織り込まれている。10月8日の時間外取引(プレマーケット)で株価は54.67ドル。過去1年で27.0%安、過去3年では16.4%高と、3年ベースでは持ち直している。その初動となったのは、総額約530億ドルと報じられた買収提案で、話は破談となった 98。
強気と弱気、決着は10月27日
強気派は直近の1週間を、チェックアウト事業が安定しつつある証拠と読む。あるスクリーニングツールは、適正株価が現在株価をなお63.9%上回ると試算している 9。弱気派はコンセンサス(市場の一致見通し)を根拠に反論する。アナリストの目標株価が示す上昇余地は3.5%で、ベースケースの妥当株価は56.92ドル、現在値を約4%上回る。前提となるのは、2029年の売上高が年4.3%の伸びで387億ドルに達する一方、利益は47億ドルに落ち込むというシナリオだ 910。
ペイパル自身は、エージェント型決済(agentic payments)が本格化するのは2028年以降と見込んでいる。そのためメタの枠は、今四半期の売上高ではなく、あくまで将来のオプションだ 5。決着をつけるのは10月27日の決算発表である 9。勝負を分けるのは2つの数字だ。一つはブランドウォレットの成長率で、第2四半期実績の2%からどう変わるか。もう一つは第3四半期の1株当たり利益(EPS)で、会社が示した1桁前半の減益見通しに対してどう出るかだ。通期のEPSはすでに5.38ドルに引き上げられている 8。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.