페이팔, 티켓마스터 결제 처리·메타 체크아웃 자리 잡았다…브랜드 지갑 성장률은 2% 그쳐
사흘 사이 페이팔은 티켓마스터의 우선 결제 지갑이자 주 결제 처리사가 됐고, 영국 전자상거래 소프트웨어 속에 자사 체크아웃을 심었으며, 메타의 챗 내 체크아웃 테스트 네 자리 가운데 한 자리를 차지했다. 1년 새 27% 하락한 주가는 10월 27일 실적 발표에서 어느 체크아웃이 돈이 되는지 답을 얻게 된다.
 Vincent Jiang · 3 min read
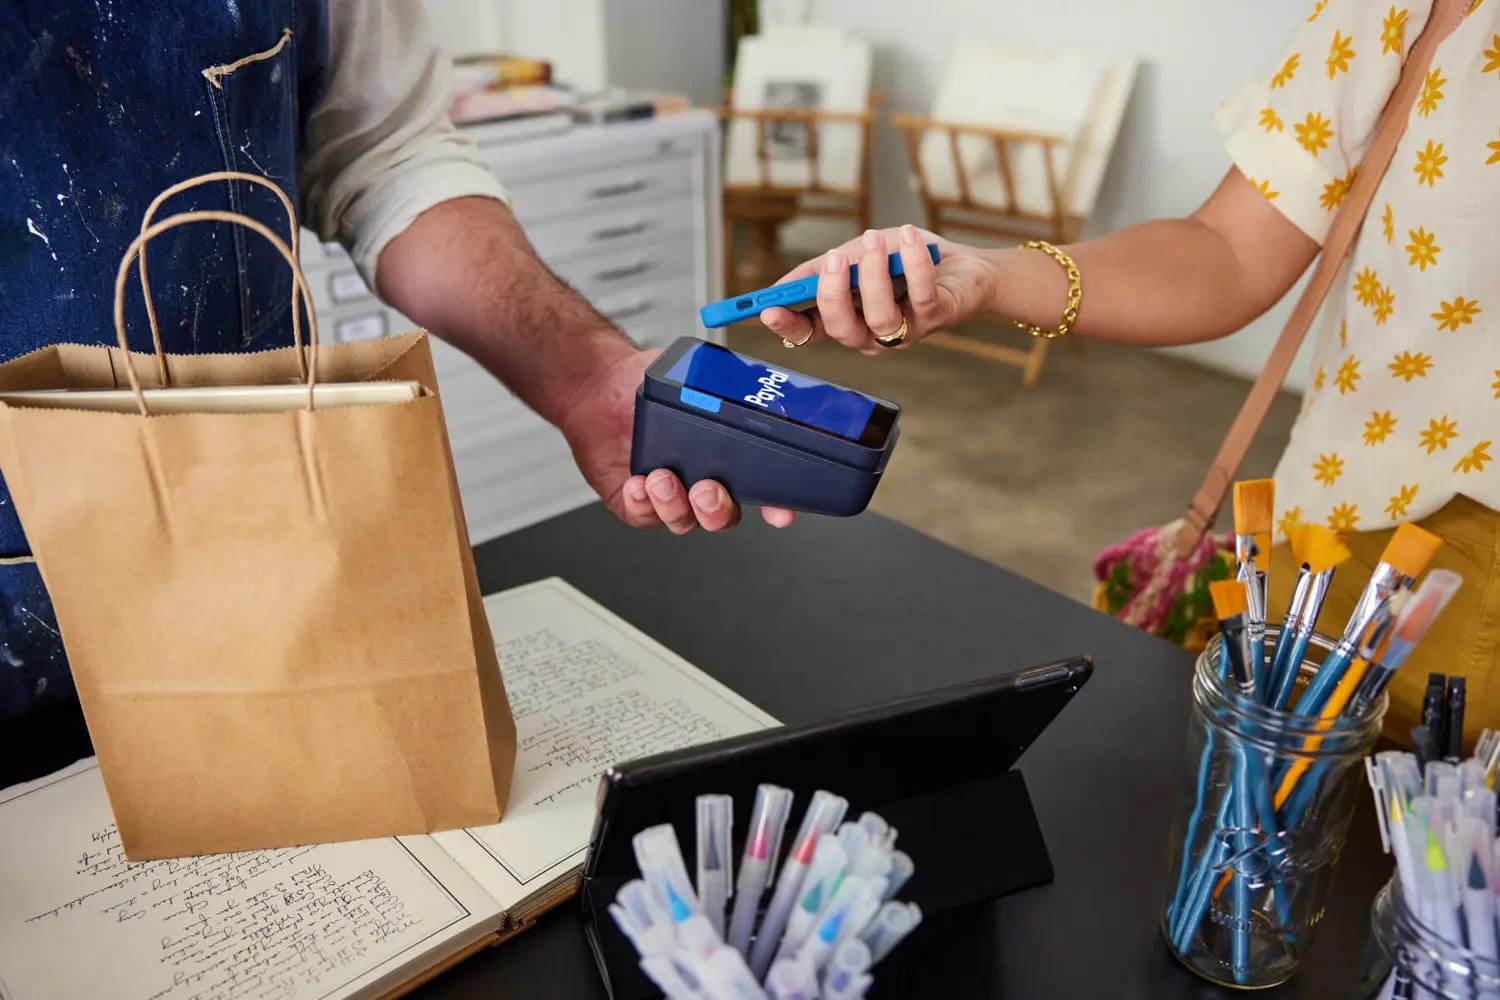
라이브네이션은 10월 8일 페이팔+0.13% — 페이팔, up 0.13 percent today을 티켓마스터의 우선 결제 파트너이자 주 결제 처리사로 지정했다 1. 이제 티케팅 플랫폼 곳곳에 페이팔과 페이 레이터(Pay Later), 벤모(Venmo)가 깔렸다. 확대된 마케팅 프로그램에 따라 보나루, 보틀락, 롤라팔루자 등 페스티벌에서 팬들을 위한 혜택도 제공된다 1. 논거는 페이팔 자체 데이터다. 결제 단계에서 페이팔이 눈에 띄면 소비자가 티켓 구매를 완료할 확률이 거의 3배 높아진다는 내용이다 1.
하루 앞서 빅커머스(BigCommerce)는 빅커머스 페이먼츠 바이 페이팔을 영국에 출시했다. 지난 5월 미국 출시 이후 첫 해외 시장이다 23. 이 소프트웨어에 내장된 하나의 체크아웃으로 카드와 애플+1.14% — 애플, up 1.14 percent today페이, 구글페이, 그리고 페이팔과 클라르나(Klarna), 클리어페이(Clearpay)의 선구매 후결제(BNPL)를 지원한다. 가맹점 관계는 빅커머스가 아니라 페이팔 쪽에 남는다 23.
티켓마스터는 페이팔이 소유할 수 있는 체크아웃
티켓마스터 계약은 매대를 통째로 사들이는 거래다. 페이팔은 결제를 처리하고, 고액 구매에서 소비자가 이미 믿는 브랜드를 앞세우며, 할부로 좌석을 사는 팬들 앞에 벤모와 페이 레이터 상품을 내놓는다 1. 빅커머스 건은 같은 거래를 소프트웨어 층위에서 벌인 셈이다. 페이팔은 다른 회사 쇼핑몰에 내장되는 결제 계층이 되고, 가맹점은 빅커머스가 아니라 페이팔의 고객으로 남는다 23.
메타의 정문은 임대료를 받는다
메타−0.26% — 메타, down 0.26 percent today는 10월 6일 애드버타이징 위크(Advertising Week)에서 메타 AI 안에서 네 결제 파트너와 직접 결제를 테스트 중이라고 밝혔다. 파트너는 아디엔(Adyen), 페이팔, 쇼피파이(Shopify)−0.90% — 쇼피파이(Shopify), down 0.90 percent today, 스트라이프(Stripe) 네 곳이다 4. 순서가 단서다. 메타의 에이전트 뮤즈(Muse)는 9월 8일 출시 때부터 스트라이프의 링크(Link)를 기본 내장하고 있었다 57. 쇼피파이의 샵페이(Shop Pay)는 9월 21일 합류했다 6. 페이팔이 자리를 받아낸 건 하루 뒤다 5.
아마존은 9월 21일 뮤즈를 전면 차단했다. 마크 저커버그는 메타가 거래에 붙는 소액 수수료로 수익을 낼 것으로 기대한다고 밝혔다 7. 메타는 문을 소유한 채 임대료를 걷는다. 페이팔은 그 문에 달릴 자물쇠 네 개 가운데 하나 자리를 노리고 있다.
뒤처진 건 브랜드 지갑
왜 이렇게 급한지는 2분기 실적이 보여준다. 고정환율 기준 총지급액(TPV)은 9% 늘어 약 4860억 달러, 매출은 4.8% 늘어 86억8000만 달러를 기록했다. 그런데 브랜드 지갑은 2% 늘어나는 데 그쳤다. 벤모와 브레인트리(Braintree)는 15% 컸다. 테이크레이트(take rate·수수료율)도 7bp 내려 1.61%로 낮아졌다 8. 거래액 자체는 멀쩡하다. 문제는 브랜드 체크아웃이다.
2분기 벤모·브레인트리는 15% 성장, 브랜드 지갑은 2%
Data
| Value | |
|---|---|
| 벤모+브레인트리 | 15% |
| 총지급액 | 9% |
| 매출(보고 기준) | 4.8% |
| 브랜드 지갑 | 2% |
2023년 이후 매출 성장률 절반으로
Data
| 매출 전년 동기 증가율 | |
|---|---|
| 23년 3분기 | 8.4% |
| 23년 4분기 | 8.7% |
| 24년 1분기 | 9.4% |
| 24년 2분기 | 8.2% |
| 24년 3분기 | 5.8% |
| 24년 4분기 | 4.2% |
| 25년 1분기 | 1.2% |
| 25년 2분기 | 5.1% |
| 25년 3분기 | 7.3% |
| 25년 4분기 | 3.7% |
| 26년 1분기 | 7.2% |
| 26년 2분기 | 4.8% |
시장은 이 우려를 이미 주가에 반영했다. 10월 8일 장 전 거래에서 주가는 54.67달러로, 최근 1년간 27.0% 하락했고 3년 기준으로는 16.4% 상승한 수준이다. 이 반등의 첫 국면은 약 530억 달러 규모로 알려졌다 결국 무산된 인수 제안이었다 98.
어느 진영이 돈을 벌지는 10월 27일이 가린다
강세론자는 이번 한 주를 체크아웃 사업이 안정 궤도에 들어섰다는 증거로 본다. 한 스크리닝 사이트는 적정 주가를 여전히 현재 시세보다 63.9% 위로 잡고 있다 9. 약세론자는 컨센서스로 맞선다. 애널리스트 목표주가가 시사하는 상승 여력은 3.5%다. 기본 시나리오의 적정 주가는 56.92달러로 현재 시세보다 4%가량 높다. 이는 2029년 매출이 연 4.3%씩 늘어 387억 달러에 이르는 대신 이익은 47억 달러로 줄어든다는 전제 위에 세운 숫자다 910.
페이팔 스스로도 에이전틱 결제(agentic payments)가 본격적으로 의미를 갖는 때는 2028년부터라고 내다보고 있다. 메타에서 확보한 자리는 그래서 옵션이지 이번 분기 매출이 아니다 5. 결론은 10월 27일 실적 발표가 낸다 9. 판을 가르는 숫자는 두 개다. 브랜드 지갑 성장률이 2분기 수치인 2%를 넘어서는지, 3분기 주당순이익이 회사가 안내한 한 자릿수 초반 하락을 이기는지다. 연간 주당순이익 가이던스는 이미 5.38달러로 상향해 둔 상태다 8.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.