نجوم الصفقات في Perella Weinberg يجهضون بيعها إلى Piper Sandler… والسهم يهبط 19.1%
رفض كبار مُدرّي الرسوم في Perella Weinberg صفقة بيع إلى Piper Sandler تُسدَّد بالكامل أسهماً، فسحب الرئيس التنفيذي الشركة من السوق في 14 أكتوبر 2026. وتواصل شركات الاستشارات المالية المستقلة المدرجة انتزاع مزيد من الحصص، فيما توظّف Evercore بنكيين كباراً وسط تقديرات أرباح جرى خفضها.
 Vincent Jiang · 3 min read
نجوم الصفقات يجهضون اندماجاً أراده رئيسهم التنفيذي
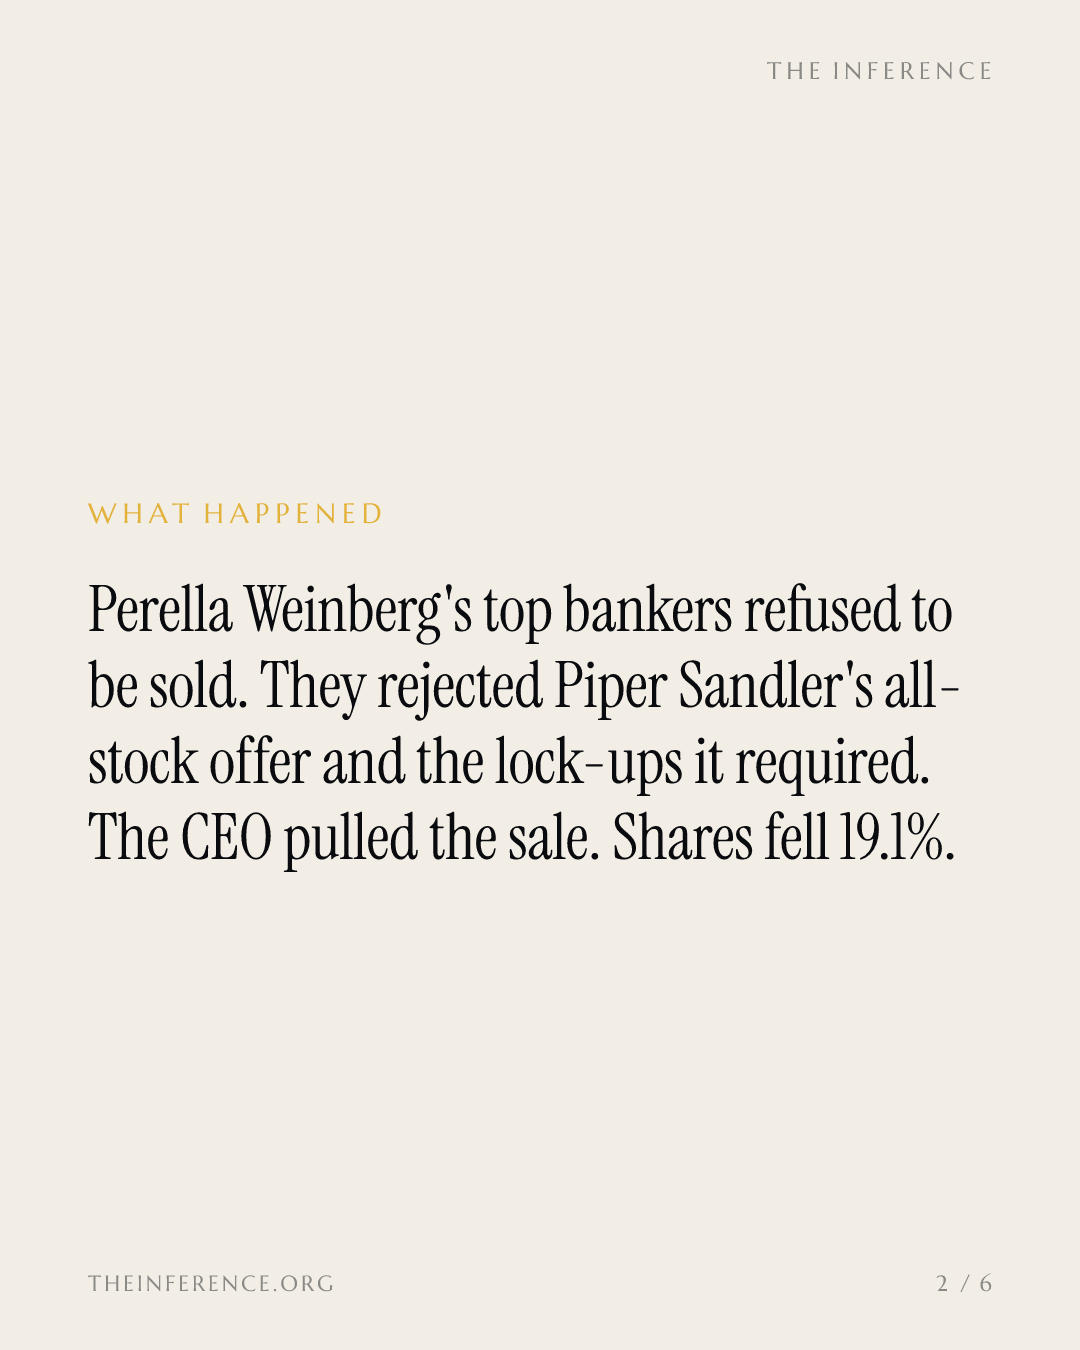
في 14 أكتوبر 2026، أبلغ أندرو بيدنار، الرئيس التنفيذي لشركة Perella Weinberg Partners، موظفي الشركة الاستشارية بأنها لم تعد معروضة للبيع 12. وكان الطرف الراغب في الاستحواذ هو Piper Sandler، بنك من مينيابوليس بنى نشاطه على صفقات السوق المتوسط، وقدّم عرضاً يُسدَّد بالكامل أسهماً 23. لكن الصفقة قُبرت لأن البنكيين الذين يدرّون الرسوم رفضوا التزامات تقييد الأسهم التي اشترطتها، وهي اتفاقيات تقضي ببقائهم في الشركة والاحتفاظ بأسهمهم لمدة محددة 13.
وقّعت أغلبية كبار الشركاء على الاتفاق، لكن أكثر من اللازم بين أكبر مُدرّي الرسوم لم يوقّعوا 1. وأنهى سهم Perella Weinberg تعاملات ذلك اليوم على هبوط 19.1% عند 13 دولاراً، فيما أغلق سهم Piper Sandler على ارتفاع 0.96% 2.
الغنيمة كانت الحجم… والبائعون رفضوا أن يُباعوا
بلغت القيمة السوقية لشركة Piper Sandler نحو 5 مليارات دولار مقابل 1.4 مليار دولار لشركة Perella Weinberg حين تسرّبت أنباء المحادثات في 29 سبتمبر 2026 24. وكانت إيرادات Perella Weinberg قد تراجعت من رقم قياسي بلغ 878 مليون دولار في 2024 إلى نحو 750 مليون دولار العام الماضي، غير أن المحللين لا يزالون يتوقعون نمواً بنحو 10% يتجاوز معه الإيراد عتبة 800 مليون دولار هذا العام 14.
الإيرادات هبطت 15% عن قمة 2024… والمحللون يتوقعون نمواً في 2026
- الإيرادات
- Estimate
Data
| الإيرادات | |
|---|---|
| 2024 | $878M |
| 2025 | $750M |
| 2026 تقديري (estimate) | $825M |
لا يمكن بيع شركة قوامها الشراكة دون موافقة مَن سيُباعون، وقد قال أكبر مُدرّي الرسوم: لا 1. وهذه قاعدة اللعبة في قطاع الاستشارات المالية المستقلة، حيث تواصل الشركات المدرجة المنافسة — Moelis وPJT Partners وEvercore−0.99% — Evercore, down 0.99 percent today — انتزاع مزيد من الحصص السوقية 1.
Evercore تدفع ثمن النخبة التي عجزت Perella Weinberg عن تحويلها إلى نقد
لا تزال Evercore، شركة الاستشارات المالية المستقلة التي تتخذ من نيويورك مقراً لها 6، تعمل بإيقاع محموم؛ إذ سجّلت صافي إيرادات قدره 990.2 مليون دولار في الربع الثاني من 2026، بنمو 19%، فيما ارتفعت رسوم الاستشارات 11% إلى 775.6 مليون دولار 5. غير أن خط الأرباح أرقّ. فقد تراجع هامش الربح التشغيلي وفق مبادئ المحاسبة المقبولة عموماً (GAAP)، أي دون تعديلات محاسبية، إلى 14.8% من 18.0%، وهو الأضعف منذ مطلع 2024، كما هبط صافي الدخل وفق GAAP إلى 95.3 مليون دولار من 97.2 مليون دولار، في حين ارتفع صافي الدخل المعدّل إلى 127.1 مليون دولار من 105.4 مليون دولار 59.
صافي الإيرادات يسجل رقماً قياسياً عند 1.39 مليار دولار في الربع الأول 2026
Data
| صافي الإيرادات | |
|---|---|
| الربع الثالث 2023 | $0.57B |
| الربع الرابع 2023 | $0.78B |
| الربع الأول 2024 | $0.58B |
| الربع الثاني 2024 | $0.69B |
| الربع الثالث 2024 | $0.73B |
| الربع الرابع 2024 | $0.98B |
| الربع الأول 2025 | $0.7B |
| الربع الثاني 2025 | $0.83B |
| الربع الثالث 2025 | $1.04B |
| الربع الرابع 2025 | $1.29B |
| الربع الأول 2026 | $1.39B |
| الربع الثاني 2026 | $0.99B |
وجاءت التعيينات في أكتوبر، إذ انضم جون سونغ وجين ستاك إلى صفوفها قادمين من Baird، حيث كانا يقودان مجموعة الدفاع والفضاء والقطاع الحكومي ونفّذا 100 صفقة بقيمة تقارب 50 مليار دولار منذ 2021 67. كما حلّ فيليب فون مالزن بلسن في فرانكفورت بمنصب مدير عام أول يتولى تغطية أوروبا الناطقة بالألمانية 78.
فاتورة التعيينات تظهر في توقعات أرباح خُفِّضت
وتحلّ هذه الفاتورة على مسار آخذ في التضيّق؛ إذ يتوقع إجماع المحللين أن تتراجع أرباح Evercore من 745.0 مليون دولار إلى 721.7 مليون دولار بحلول 2029، مع انزلاق الهوامش من 15.8% إلى 14.3% 7.
هامش Evercore التشغيلي في الربع الثاني 2026 هو الأضعف في تسعة أرباع
Data
| الهامش التشغيلي وفق GAAP | |
|---|---|
| الربع الثالث 2023 | 13.5% |
| الربع الرابع 2023 | 15% |
| الربع الأول 2024 | 14.5% |
| الربع الثاني 2024 | 15.7% |
| الربع الثالث 2024 | 16.6% |
| الربع الرابع 2024 | 21.8% |
| الربع الأول 2025 | 16% |
| الربع الثاني 2025 | 18% |
| الربع الثالث 2025 | 20.8% |
| الربع الرابع 2025 | 24.2% |
| الربع الأول 2026 | 23.8% |
| الربع الثاني 2026 | 14.8% |
السوق ما زال يكافئ النموذج المدرج في البورصة
السيناريو الصاعد واضح لا لبس فيه: سعر مستهدف وفق إجماع المحللين عند 354.70 دولاراً، مقابل تداول السهم عند 265.35 دولاراً، أي بفارق 25.2%. وفي نماذج أكثر المحللين تفاؤلاً، تبلغ إيرادات الشركة 6.6 مليار دولار وأرباحها 1.0 مليار دولار بحلول 2029 7. غير أن هذه العلاوة لا تصمد إلا إذا تحوّلت قوائم الصفقات المحتملة القياسية إلى رسوم بوتيرة أسرع من نمو فاتورة التعويضات 7.
ثلاث قراءات تحسم المسألة: أولها، هل تواصل رسوم الاستشارات النمو بوتيرة تفوق نمو إجمالي الإيرادات؛ وثانيها، المستوى الذي تستقر عنده نسبة التعويضات؛ وثالثها، هل يسدّ الهامش وفق GAAP الفجوة التي تفصله عن الرقم المعدّل البالغ 19.0% 5. وتأتي القراءة التالية لهذه المؤشرات الثلاثة مع نتائج الربع الثالث 57.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.