佩雷拉·温伯格出售案遭自家“造雨人”搅黄,股价大跌19.1%
顶级创收银行家拒绝将公司以全股票方式出售给派珀·桑德勒,2026年10月14日,佩雷拉·温伯格首席执行官将公司撤出出售流程。上市精品投行持续攻城略地,Evercore则在盈利预测遭下调之际继续招入资深银行家。
 Vincent Jiang · 3 min read
“造雨人”(rainmaker)否决了自家CEO想要的并购
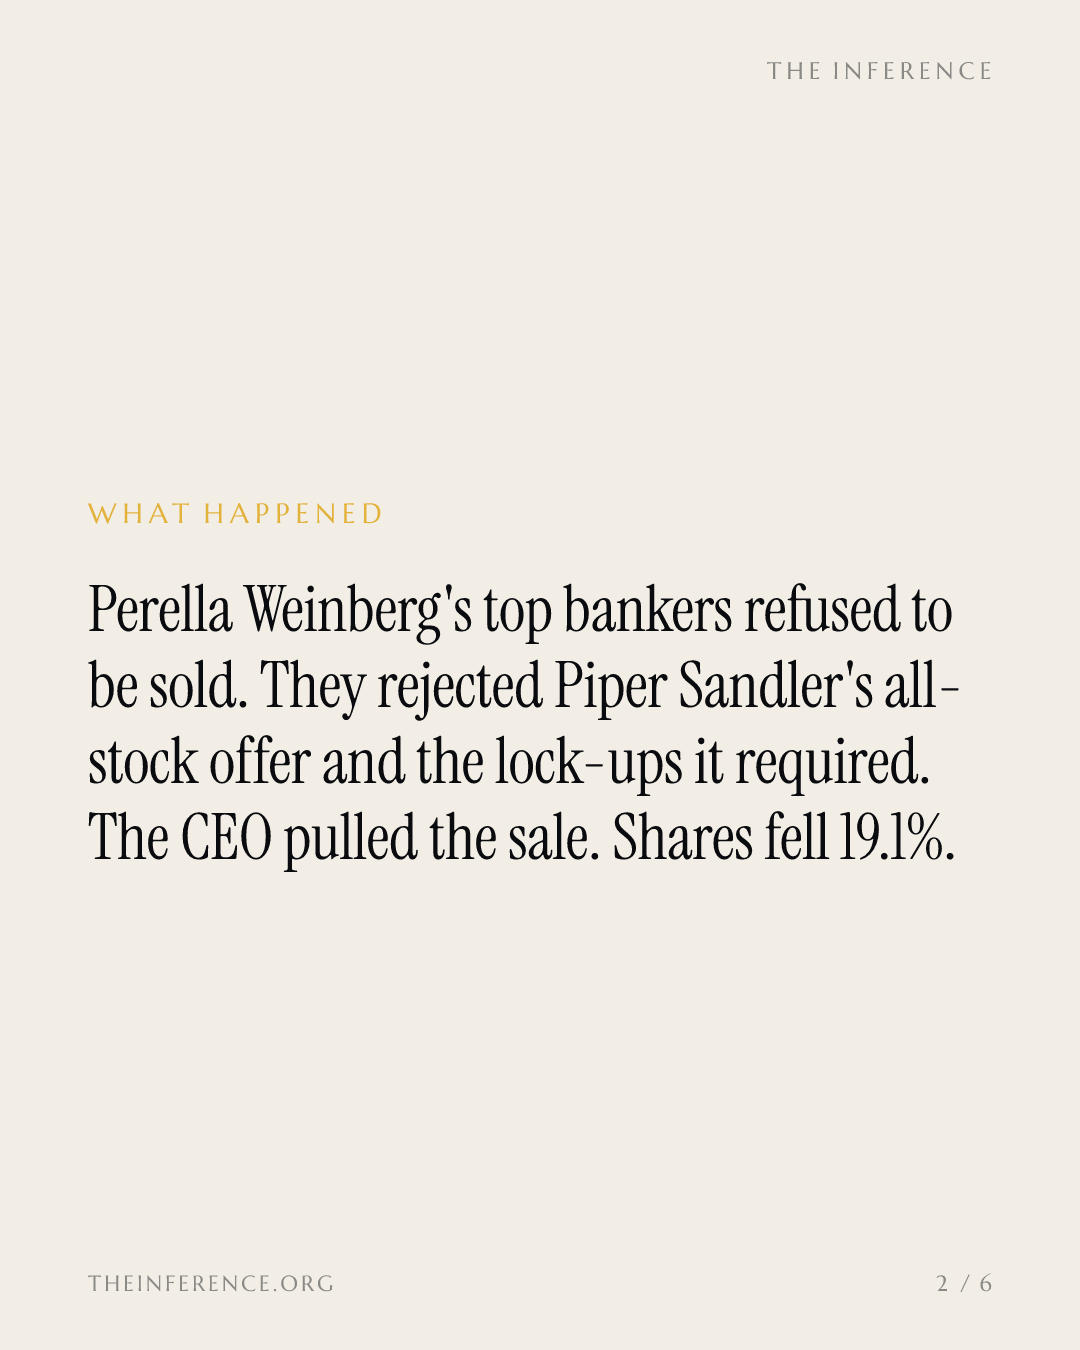
2026年10月14日,佩雷拉·温伯格合伙公司首席执行官安德鲁·贝德纳(Andrew Bednar)告知员工,这家财务顾问公司不再寻求出售 12。求购方是派珀·桑德勒(Piper Sandler)——一家总部位于明尼阿波利斯、以中端市场交易为主业的银行,出价全部为股票 23。交易最终告吹,因为真正创造佣金的银行家们拒绝了交易要求的锁定承诺,即承诺在固定期限内留任并持有股份的协议 13。
多数高级合伙人签了字,但创收最高的银行家中,拒签的太多 1。当日,佩雷拉·温伯格股价收跌19.1%,报13美元;派珀·桑德勒收涨0.96% 2。
交易图的是规模,待售的一方却拒绝被卖
2026年9月29日收购谈判曝光时,派珀·桑德勒市值接近50亿美元,佩雷拉·温伯格约为14亿美元 24。佩雷拉·温伯格收入已从2024年创纪录的8.78亿美元滑落至去年约7.5亿美元,但分析师仍预计今年将增长约10%,突破8亿美元 14。
收入较2024年纪录高位下滑15%,分析师仍预计2026年实现增长
- 收入
- Estimate
Data
| 收入 | |
|---|---|
| 2024 | $878M |
| 2025 | $750M |
| 2026E (estimate) | $825M |
合伙制公司要出售,离不开被出售一方的点头,而创收最高的银行家们说了“不” 1。这就是独立财务顾问行业的运行逻辑——在这一领域,上市同业Moelis、PJT Partners和Evercore−0.99% — Evercore, down 0.99 percent today仍在攻城略地 1。
Evercore为佩雷拉·温伯格没能套现的“板凳深度”买单
总部位于纽约的独立财务顾问公司Evercore 6依然热度不减:2026年第二季度净营收达9.902亿美元,增长19%,其中财务顾问费收入增长11%,至7.756亿美元 5。但利润端要薄得多。按未经调整的会计口径,美国通用会计准则(GAAP)营业利润率从18.0%降至14.8%,为2024年初以来最低;GAAP净利润从9720万美元小幅降至9530万美元,调整后净利润则从1.054亿美元升至1.271亿美元 59。
2026年一季度净营收达创纪录的13.9亿美元
Data
| 净营收 | |
|---|---|
| 2023年三季度 | $0.57B |
| 2023年四季度 | $0.78B |
| 2024年一季度 | $0.58B |
| 2024年二季度 | $0.69B |
| 2024年三季度 | $0.73B |
| 2024年四季度 | $0.98B |
| 2025年一季度 | $0.7B |
| 2025年二季度 | $0.83B |
| 2025年三季度 | $1.04B |
| 2025年四季度 | $1.29B |
| 2026年一季度 | $1.39B |
| 2026年二季度 | $0.99B |
10月,新一批人马到岗。约翰·宋(John Song)和琼·斯塔克(Jean Stack)自Baird加盟Evercore,两人此前在Baird执掌防务、航天与政府服务团队,自2021年以来完成100笔交易,累计价值近500亿美元 67。菲利普·冯·马尔森-普莱森(Philip von Malsen Plessen)则到法兰克福履新,出任高级董事总经理,负责欧洲德语区业务 78。
招聘账单落在了被下调的盈利预期上
这笔账单落地时,Evercore的盈利路径正越走越窄。市场共识预计,到2029年Evercore盈利将从7.45亿美元降至7.217亿美元,同期利润率从15.8%滑落至14.3% 7。
Evercore 2026年二季度营业利润率为九个季度以来最低
Data
| GAAP营业利润率 | |
|---|---|
| 2023年三季度 | 13.5% |
| 2023年四季度 | 15% |
| 2024年一季度 | 14.5% |
| 2024年二季度 | 15.7% |
| 2024年三季度 | 16.6% |
| 2024年四季度 | 21.8% |
| 2025年一季度 | 16% |
| 2025年二季度 | 18% |
| 2025年三季度 | 20.8% |
| 2025年四季度 | 24.2% |
| 2026年一季度 | 23.8% |
| 2026年二季度 | 14.8% |
市场仍在为上市模式买单
看涨逻辑相当直白:市场共识目标价为354.70美元,与265.35美元的现价相差25.2%,最乐观的分析师预测,到2029年公司营收将达66亿美元,盈利将达10亿美元 7。只有当创纪录的在手项目转化为收入的速度快于薪酬开支的增长,这一溢价才能维持 7。
三个读数将给出答案:财务顾问费增速能否继续快于总营收,薪酬比率最终落在什么水平,以及GAAP营业利润率能否收窄与19.0%的调整后水平之间的差距 5。这三项指标的下一次读数,将在三季报中揭晓 57。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.