세일포인트 CTO "AGI 코앞"…회사는 매출 언급 금지, AI는 ARR의 6% 미만
세일포인트는 '네비게이트(Navigate)' 컨퍼런스와 10월 14일 애널리스트 콜에서 레드·블루·그린 자율 에이전트를 팔면서 정작 이들이 벌어들이는 매출에 대한 얘기는 일절 막았다. 12월 발표되는 3분기 실적이 에이전틱 아이덴티티(agentic identity)가 매출을 늘려 주는지 아니면 기존 매출을 갈아치우는 데 그치는지를 가리는 첫 시험이다.
 Vincent Jiang · 3 min read
주가는 투자의견 '매수'를 받고 있으면서도 2025년 2월 기업공개(IPO) 가격인 22달러를 밑돌았고, 12월 실적 발표가 첫 관문으로 다가오고 있었다. 10월 14일 세일포인트+2.22% — 세일포인트, up 2.22 percent today는 애널리스트 콜에 투자자관계(IR) 담당 스콧 슈미츠를 내세워 원칙부터 못 박았다. "이번 콜에서는 제품이 재무적으로 미치는 영향을 논의하지 않겠다"는 것이다. 123 불과 몇 분 뒤 찬드라 그나나삼반담 최고기술책임자(CTO)는 같은 청중에게 "우리는 AGI에 도달했고, 최소한 그 코앞에 와 있다"고 말했다. 1 이 콜은 제품 로드맵을 상세히 소개하면서도 거기에 어떤 매출도 얹지 않았다.
에이전트는 발표됐지만, 대부분은 아직 출시 전
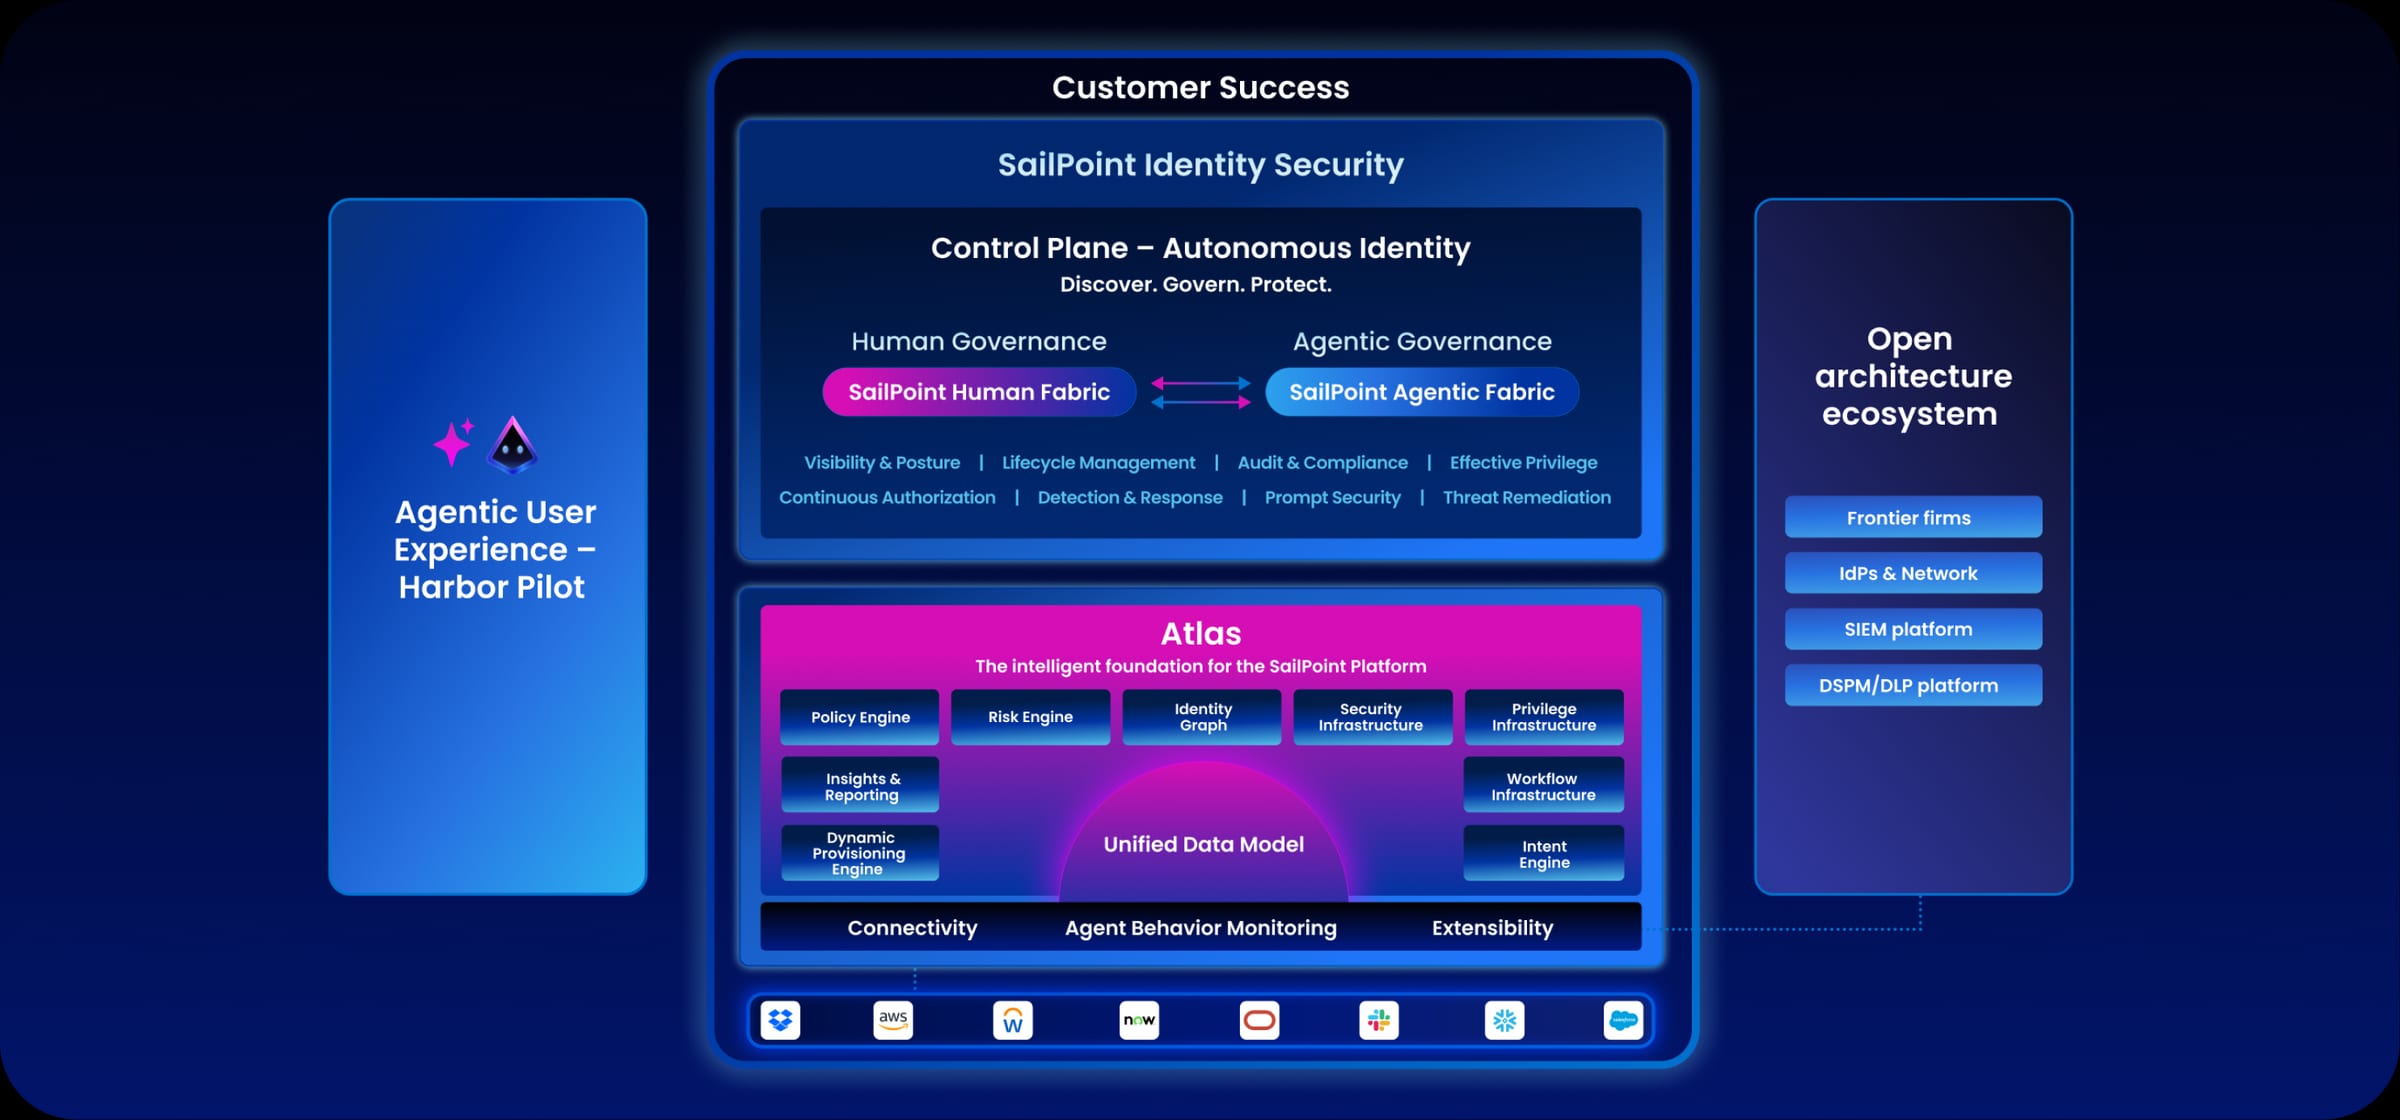
회사 안에서 누가 무엇에 접근할 수 있는지 정해 주는 소프트웨어를 만드는 세일포인트는 10월 6일 오스틴에서 열린 '네비게이트' 컨퍼런스에서 세 종류의 자율 에이전트를 발표했다. '레드'는 소유주가 접근할 수 없는 데이터를 AI가 읽는 것을 잡아내고, '블루'는 벌어지고 있는 침해를 차단하며, '그린'은 대기업이 주기적으로 실시하는 접근권한 검토인 '인증 캠페인'을 자동화한다. 145 그나나삼반담 CTO는 세계 2000대 기업에 드는 전형적인 대형 고객 한 곳이 하루 7500만~1억5000만 건의 에이전트 상호작용을 만들어낸다고 애널리스트들에게 말했다. 그가 보기에 지금 세상은 권한의 99%가 한번 부여되면 항시 유효한 '상시 권한'(standing privilege) 체제다. 1
수요 논거는 고객 기업들이 스스로 내놓는다. 세일포인트의 '호라이즌스(Horizons)' 설문조사에서는 기업의 79%가 AI 에이전트를 실제 운영 환경에서 돌리고 있다고 답했지만, 이를 아이덴티티 도구로 통제한다는 곳은 2%에 불과했다. 포춘 500대 기업 한 곳의 시범 프로젝트에서는 일주일 만에 파악되지 않은 에이전트 1만 개가 넘게 발견되기도 했다. 45
발표 제품의 80%는 11월 1일 이후 출시
정작 실제 제공은 빈약하다. CTO는 발표 제품의 약 80%가 11월 1일이나 연말에야 사용 가능해질 것이라고 밝혔다. 가장 가까운 이정표는 6월 인수한 비휴먼 아이덴티티(NHI) 전문기업 엔트로(Entro)의 완전한 통합으로, 11월 일반 제공(GA)된다. 16 세계에서 가장 큰 은행 가운데 하나는 네비게이트 행사장에서 그린 인증 에이전트 공동 개발 계약을 맺었고, 일정은 12월~내년 1월로 잡혔다. 1
연간반복매출은 25% 증가…매출은 17% 늘어
9월 9일 발표된 7월 마감 분기 실적이 제시된 로드맵이 끌어올려야 할 기준점이다. 매출은 3억880만 달러로 전년 동기 대비 16.8% 늘었지만 시장 컨센서스를 소폭 밑돌았다. 구독 사업의 기반인 연간반복매출(ARR)은 12억3100만 달러로 25% 증가했다. AI 기반 ARR은 7000만 달러를 갓 넘어선 수준으로, 순신규 ARR의 30%가 넘지만 전체에서 차지하는 비중은 6% 미만이다. 278 미국 회계기준(GAAP)상 순손실은 5040만 달러로 확대됐고, 잉여현금흐름은 18.6% 줄어든 3740만 달러에 그쳤다. 27
AI 매출이 10배 넘게 늘어야 2029 회계연도 계획이 성립한다
- Estimate
Data
| Value | |
|---|---|
| 총 ARR, 2026년 7월 | $1,231M |
| AI 기반 ARR, 2026년 7월 | $70M |
| AI ARR, 2029 회계연도 목표 (estimate) | $800M |
매출은 계속 늘지만 증가율은 전년비 16.8%로 둔화
Data
| 분기 매출 | |
|---|---|
| '24 1분기 | $187.7M |
| '24 2분기 | $198.6M |
| '24 3분기 | $235.3M |
| '24 4분기 | $240.1M |
| '25 1분기 | $230.5M |
| '25 2분기 | $264.4M |
| '25 3분기 | $281.9M |
| '25 4분기 | $294.7M |
| '26 1분기 | $280.1M |
| '26 2분기 | $308.8M |
강세 시나리오에 이미 기관의 힘이 실리고 있다. 오펜하이머는 10월 7일 '아웃퍼폼(Outperform)' 의견과 목표주가 30달러로 커버리지를 시작했다. 이 회사 애널리스트인 이타이 키드론은 사모펀드 토마 브라보의 지분 85%가 투자 심리와 밸류에이션에 드리운 오버행이긴 하지만 펀더멘털을 침해할 요소는 아니라고 평가했다. 9
강세 보고서마저 'AI는 성장을 대체할 뿐' 인정
10월 17일자 시킹 알파(Seeking Alpha) 보고서는 이 종목에 '매수(BUY)' 의견을 내걸었다. 그러면서도 이 딜레마는 인정한다. 필자는 AI 제품이 전체 성장을 '더하는 것이 아니라 대체하고 있다'고 썼다. 또 ARR 21억 달러, 이 가운데 AI에서 8억 달러를 거두겠다는 2029년 계획을 달성하려면 대대적인 전환과 순신규 ARR의 큰 폭 가속이 필요하다고 지적했다. 3 AI 관련 매출로 따지면 3년이 채 안 되는 기간에 10배 이상 불어나야 한다는 뜻이다. 310
12월 실적이 판가름한다
10월 분기, 즉 3분기 실적은 12월에 나온다. 회사가 제시한 매출 가이던스는 3억2600만~3억3000만 달러다. 2 연간 가이던스를 그대로 따라가려면 잉여현금흐름이 상반기 6990만 달러에 이어 하반기에 약 1억3000만 달러가 더 나와야 한다. 7 세일포인트(SAIL) 주가는 10월 16일 5.06% 하락한 18.75달러에 마감했다. 시가총액 107억 달러. 주가는 여전히 공모가 밑이다. 반면 경쟁사 옥타+2.21% — 옥타, up 2.21 percent today는 올해 들어 주가가 두 배 가까이 뛰었다. 102
상시 권한 제로(zero standing privilege) 역시 수년에 걸친 정비 과제다. 액센추어+1.02% — 액센추어, up 1.02 percent today의 글로벌 아이덴티티 총괄 산지브 슈클라는 네비게이트 컨퍼런스에서 수억 달러를 쏟아부은 최상위권 은행조차 특권 접근(privileged access)의 약 65%만 커버한다고 말했다. 5 맷 밀스 세일포인트 사장은 무대 위에서 기준을 제시했다. “우리에게도, 여러분이 만나는 그 어떤 벤더에게도 '소 떼'를 보여 달라고 하라.” 5 12월 실적 보고서가 향방을 가려 줄 첫 확실한 증거다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.