Schneider compromete un puente de 25.000 millones de dólares para comprar PTC y la factura se la pagan sus accionistas
El 8-K de la fusión de PTC recoge los términos que las crónicas de agencia pasaron por alto: un puente de 25.000 millones de dólares comprometido por Morgan Stanley y Société Générale, una indemnización por ruptura de 700 millones y unas acciones de rendimiento (performance shares) de PTC que se consolidan al máximo. La financiación permanente —entre 5.000 y 6.000 millones de euros en capital y entre 16.000 y 17.000 en deuda— recae sobre unos accionistas cuyo título se dejó entre un 7% y un 9%.
 Vincent Jiang · 3 min read
Schneider borró 15.000 millones de euros de su propio valor al anunciar la operación
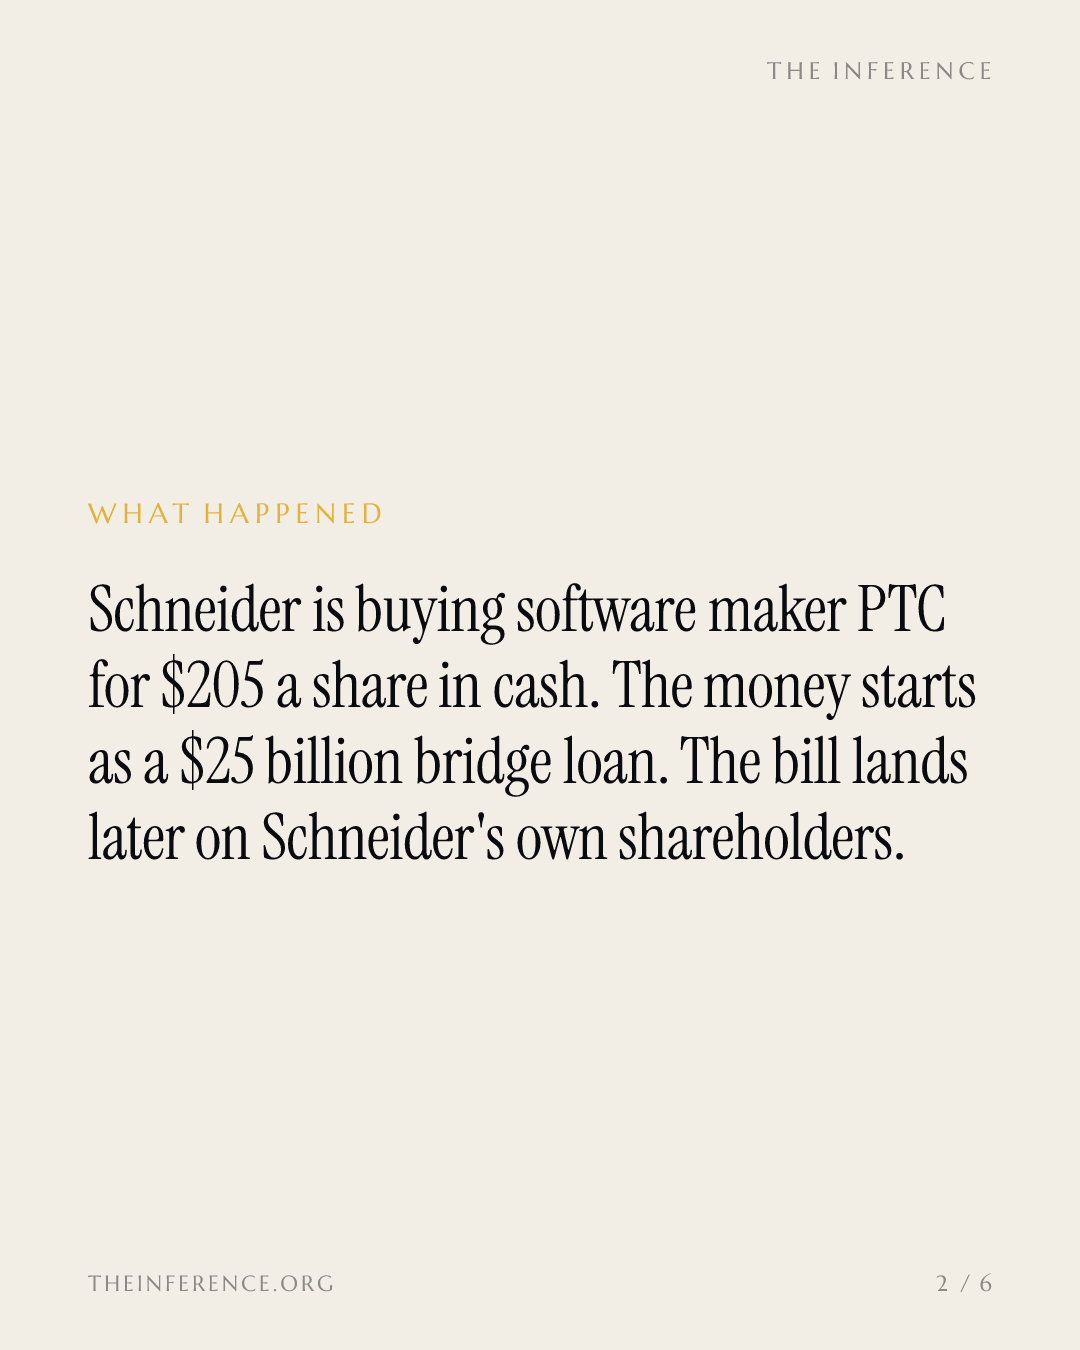
Schneider Electric, la tercera empresa cotizada más valiosa de Francia, se dejó entre un 7% y un 9% en París el lunes —llegó a caer casi un 10% en la apertura— y borró cerca de 15.000 millones de euros de capitalización bursátil 1239. El detonante fue su propio anuncio: una adquisición íntegramente en efectivo de PTC, el fabricante de software industrial con sede en Boston del que Autodesk se retiró, por 205 dólares por acción: 22.600 millones de dólares por el capital, 23.700 millones contando la deuda 4.
PTC se disparó un 35%, hasta los 194,52 dólares, todavía en torno a un 5% por debajo de la oferta 5. Esa diferencia es el peaje que el mercado cobra por un cierre que no se espera antes del tercer trimestre de 2027 4.
Un puente de 25.000 millones, sin condición de financiación
Los términos están en el 8-K que PTC presentó hoy 6. Morgan Stanley Europe SE y Société Générale firmaron el 4 de octubre una carta de mandato por la que comprometen 25.000 millones de dólares en deuda puente —más que el valor de empresa completo—, y la fusión no está expresamente condicionada a la financiación 6.
El plan permanente es una ampliación de capital de entre 5.000 y 6.000 millones de euros mediante una colocación acelerada (accelerated bookbuild) amparada en una autorización que el consejo ya tiene, más entre 16.000 y 17.000 millones de deuda nueva, con las recompras de acciones en pausa en 2027 y 2028 4. Para el consejero delegado, Olivier Blum, el puente es la jugada de apertura: quedarse ahora con el software y refinanciarlo después con el capital de sus propios accionistas.
El plan permanente: unos tres euros de deuda nueva por cada euro de capital nuevo
- Capital nuevo
- Deuda nueva
- Estimate
Data
| Capital nuevo | Deuda nueva | |
|---|---|---|
| Extremo inferior (estimate) | €5B | €16B |
| Extremo superior (estimate) | €6B | €17B |
El puente comprometido es mayor que toda la operación
Data
| Value | |
|---|---|
| Deuda puente comprometida | $25B |
| Valor de empresa | $23.7B |
| Valor de las acciones | $22.6B |
Los altos cargos consolidan al máximo mientras los accionistas cobran 205 dólares
El documento también convierte las unidades de acciones restringidas (restricted stock units) no consolidadas y las acciones de rendimiento de PTC en retribuciones en efectivo diferidas que mantienen su calendario de consolidación, con las condiciones de rendimiento consideradas cumplidas en su nivel máximo; los demás accionistas cobran un importe fijo de 205 dólares por acción 6.
Si PTC se pasa a una oferta superior o su consejo cambia de recomendación, deberá pagar a Schneider 700 millones de dólares, y unos derechos de igualamiento (match rights) permiten al grupo francés responder a cualquier oferta rival 6. La firma especializada en derechos de los accionistas Halper Sadeh LLC investiga si el consejo consiguió el mejor precio y llevó a cabo un proceso libre de conflictos de interés, y advierte de que los altos cargos podrían recibir beneficios que no alcanzarán a los demás accionistas y de que los términos podrían limitar las ofertas superiores 7. Todas las protecciones apuntan en la misma dirección: certeza para Schneider, consolidación al máximo para los altos cargos de PTC y la factura para los accionistas de Schneider.
El argumento de Schneider: un precio de mínimos de una década por software de verdad
La dirección valora PTC en 21 veces el EBITA previsto para 2027, 13 veces con las sinergias a pleno rendimiento, y prevé, para el tercer año, un ahorro anual de 250 millones de euros en costes, más unos 800 millones de euros de sinergias de ingresos; todas, cifras de la propia compañía 48. Jefferies ve en PTC una valoración de software en mínimos de una década, aunque advierte de que los temores a una disrupción por la IA podrían seguir lastrando a Schneider después de la operación 19. Blum, en la llamada con inversores: «Los datos se están convirtiendo en una capa muy crítica» 1.
Tres aprobaciones y una colocación acelerada separan la firma del cierre en 2027
Entre la firma y el cierre, previsto para el tercer trimestre de 2027, quedan el voto favorable de la mayoría de los accionistas de PTC, la autorización Hart-Scott-Rodino y la aprobación del CFIUS 46. Schneider ha adelantado al 16 de octubre la publicación de sus ingresos del tercer trimestre, y la colocación acelerada de acciones llegará después 4. Ambos eventos tienen que demostrar lo mismo para que la apuesta de Blum prospere: que a los accionistas que compraron Schneider por el auge de los centros de datos se les pide financiar el software, no ser sustituidos por él 1.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.