실리콤, 50% 매출 급증 대비 재고 7070만달러 쌓았다…주가 25.9% 급락, 10월 29일 실적이 승부처
이스라엘 네트워크 장비업체 실리콤은 가이던스로 내건 매출 급증에 대비해 7070만달러어치 재고를 미리 확보했다. 회사 소식 하나 없이 닷새 만에 주가가 25.9% 빠진 지금, 이 재고가 '기다리는 매출'인지 '이미 나간 현금'인지는 10월 29일 실적 발표가 가른다.
 Vincent Jiang · 3 min read
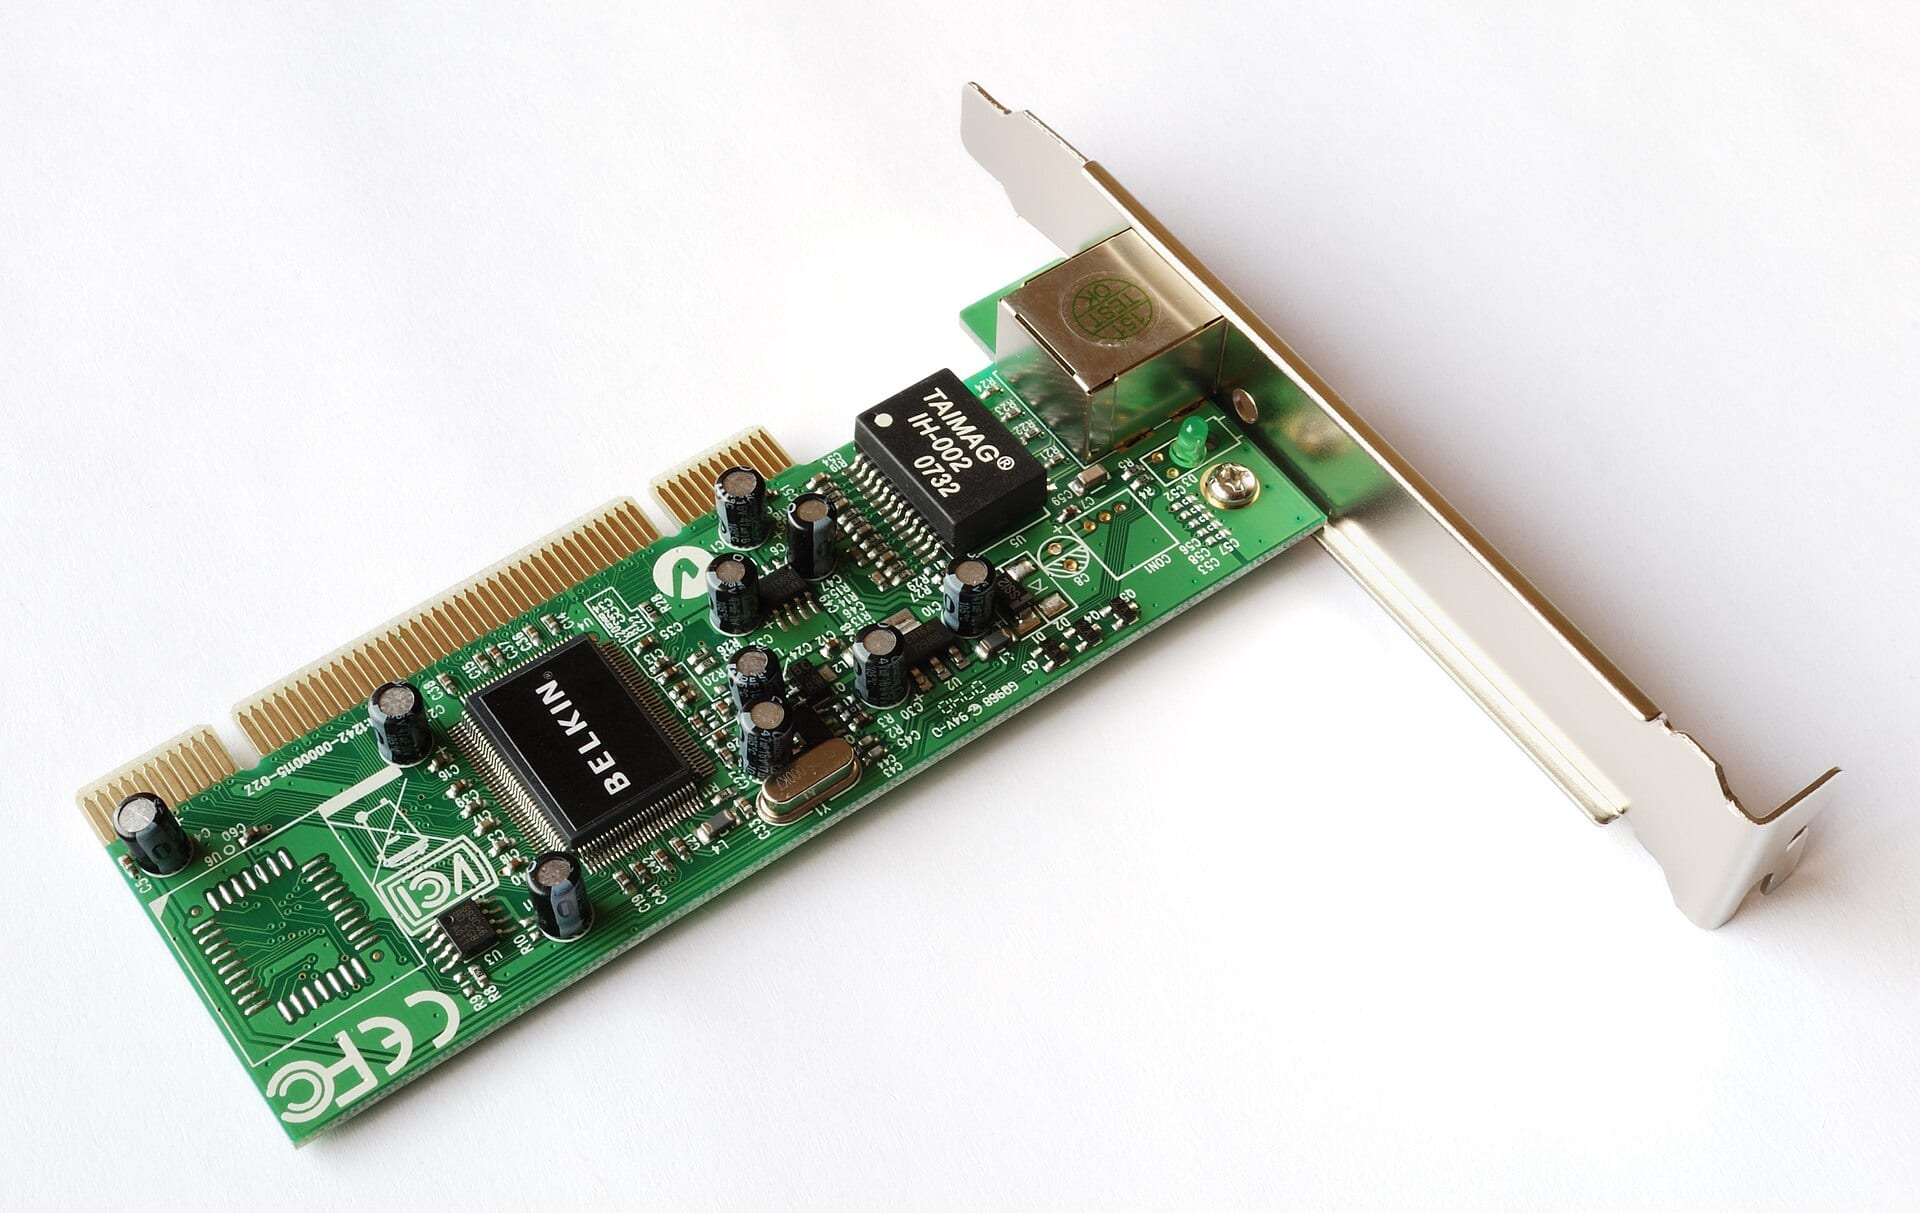
서버용 네트워크 카드와 엣지 어플라이언스를 만드는 이스라엘의 나스닥 상장사 실리콤(Silicom)+5.28% — 실리콤(Silicom), up 5.28 percent today의 주가가 5거래일 동안 25.9% 빠졌다. 2026년 10월 19일 오후 장에서 41.08달러를 기록했는데, 지난 10월 6일 63.00달러로 찍은 52주 신고가에서 크게 밀린 수준이다12. 회사가 내놓은 소식은 없다. 실리콤이 보도자료로 낸 마지막 내용은 10월 29일 3분기 실적 발표 일정을 알리는 공지가 전부다1. 이번 급락은 시장발이었다. 애널리스트들이 5년여 만에 가장 큰 기술주 주간 매도세로 평가한 가운데 코어웨이브−0.11% — 코어웨이브, down 0.11 percent today와 네비우스(Nebius)+2.78% — 네비우스(Nebius), up 2.78 percent today가 AI 자금조달 우려에 각각 25% 넘게 떨어졌다1. 그래도 주가는 올해 들어 179% 오른 상태로, 시가총액은 2억3600만달러다1.
성장은 선불로 샀다
2026년 7월 29일 리론 아이젠만(Liron Eizenman) 최고경영자(CEO)는 연간 매출 가이던스를 8200만~8300만달러에서 9300만~9500만달러로 끌어올렸다. 성장률로는 50%가 넘는다. 1분기 실적 콜 때부터 유지해 온 수치에서의 상향이다. 3분기 매출은 2500만~2600만달러로 제시했는데, 상단 기준 약 66% 성장이다345. 매출은 아직인데 부품이 먼저 들어왔다. 재고자산은 2026년 6월 30일 기준 7070만달러로, 지난해 말의 5270만달러에서 크게 불어났다. 상반기에는 1620만달러의 영업현금이 빠져나갔다. 1년 전 같은 기간에는 350만달러가 들어왔다6. 현금·예금·유가증권도 약 7400만달러에서 약 5500만달러로 줄었다46. 물량의 일부는 이제 공급업체가 떠안고 있다. 매입채무가 두 배 넘게 불어 2520만달러에 달했다6. 재고를 쌓던 와중에도 회사는 상반기 450만달러 적자를 냈고, 270만달러어치 재고도 상각했다6.
5개 분기 연속 성장, 그리고 넘어야 할 2550만달러
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| 25년 1Q | $14.39M |
| 25년 2Q | $15.02M |
| 25년 3Q | $15.61M |
| 25년 4Q | $16.91M |
| 26년 1Q | $19.1M |
| 26년 2Q | $23.81M |
| 26년 3Q(E) (estimate) | $25.5M |
매수자 명단은 이름 하나로 끝난다
포르톨란 캐피털 매니지먼트(Portolan Capital Management)은 보스턴 소재 자산운용사로 운용자산은 26억7000만달러다. 이 회사는 2026년 9월 23일 주당 48.58달러에 12만6321주를 사들이며 발행주식의 5.06% 지분을 확보했다. 주가가 41.08달러로 내려앉은 지금 이 지분은 물려 있다9. 구루포커스(GuruFocus) 집계로 '구루'로 분류되는 투자자 가운데 실리콤을 보유한 곳은 포르톨란뿐이다9. 내부자들은 최근 12개월 동안 370만달러어치 주식을 팔았고 매수는 한 건도 없었다10. 이 가운데 8월에 나온 매도만 101만달러어치다2. 3분기 추정치를 공개한 애널리스트는 단 한 명이다. 추정 매출은 63% 늘어난 2550만달러, 주당 0.04달러 적자다8.
경영진이 내세우는 창고의 변
재고를 미리 쌓은 것은 의도된 결정이라는 게 회사 측 설명이다. 긴 납기를 감안해 메모리 칩을 미리 사 둬 납품 일정을 지키겠다는 것이다. 근거로 내세운 것은 부채가 없는 대차대조표, 3.06의 유동비율, 그리고 최소 12개월간은 충분하다는 경영진의 현금 관리 판단이다46. 9월 2일까지 확보한 디자인 윈(제품 설계 채택)은 8건으로, 2025년 한 해 실적을 이미 따라잡았다. 여기에는 본격 양산 시 연 500만달러 이상 규모인 티어1(tier-1) 클라우드 사이버보안 고객(첫 주문은 이미 들어온 상태)도 포함된다. 이 디자인 윈은 연말 전 양산에 들어간다11. 회사는 하반기에는 분기 기준 비-GAAP(non-GAAP) 흑자를 약속했다3.
매출은 65% 증가, 대차대조표 현금은 절반으로
- 매출
- 대차대조표상 현금
Data
| 매출 | 대차대조표상 현금 | |
|---|---|---|
| 25년 1분기 | $14.39M | $51.17M |
| 25년 2분기 | $15.02M | $52.3M |
| 25년 3분기 | $15.61M | $38.42M |
| 25년 4분기 | $16.91M | $35.16M |
| 26년 1분기 | $19.1M | $30.03M |
| 26년 2분기 | $23.81M | $25.15M |
실적 발표가 판가름 낸다
판을 가를 항목은 세 가지다. 매출이 가이던스 하단인 2500만달러를 넘는지, 재고자산이 출하로 이어지는지 아니면 계속 불어나기만 하는지, 그리고 최고경영자(CEO)가 '일상적 정리'라고 설명한 셸프 등록(shelf registration)에서 추가 움직임이 있는지다4. 다만 그는 이 현금으로 AI 추론 수요 급증에 자금을 댈 수 있다는 점은 인정했다. 베팅은 재고자산이고, 정산일은 10월 29일이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.