شراكة «تاتا» و«بيسي» دراسة لا طلبية... وسهم «بيسي» عند 74 ضعفاً للأرباح
وضعت «تاتا إلكترونيكس» اسم صانع معدات هولندي على مصنعها للتغليف بكلفة 3 مليارات دولار في ولاية آسام هذا الأسبوع. المذكرة تلتزم بالدراسات وتدريب العاملين لا بشراء المعدات، ومضاعف أرباح «بيسي» البالغ 74.3 مرة لا يترك مجالاً لأن تبقى المذكرة مجرد مذكرة.
 Vincent Jiang · 3 min read
الأفعال المستخدمة: «تقييم» و«دراسة»
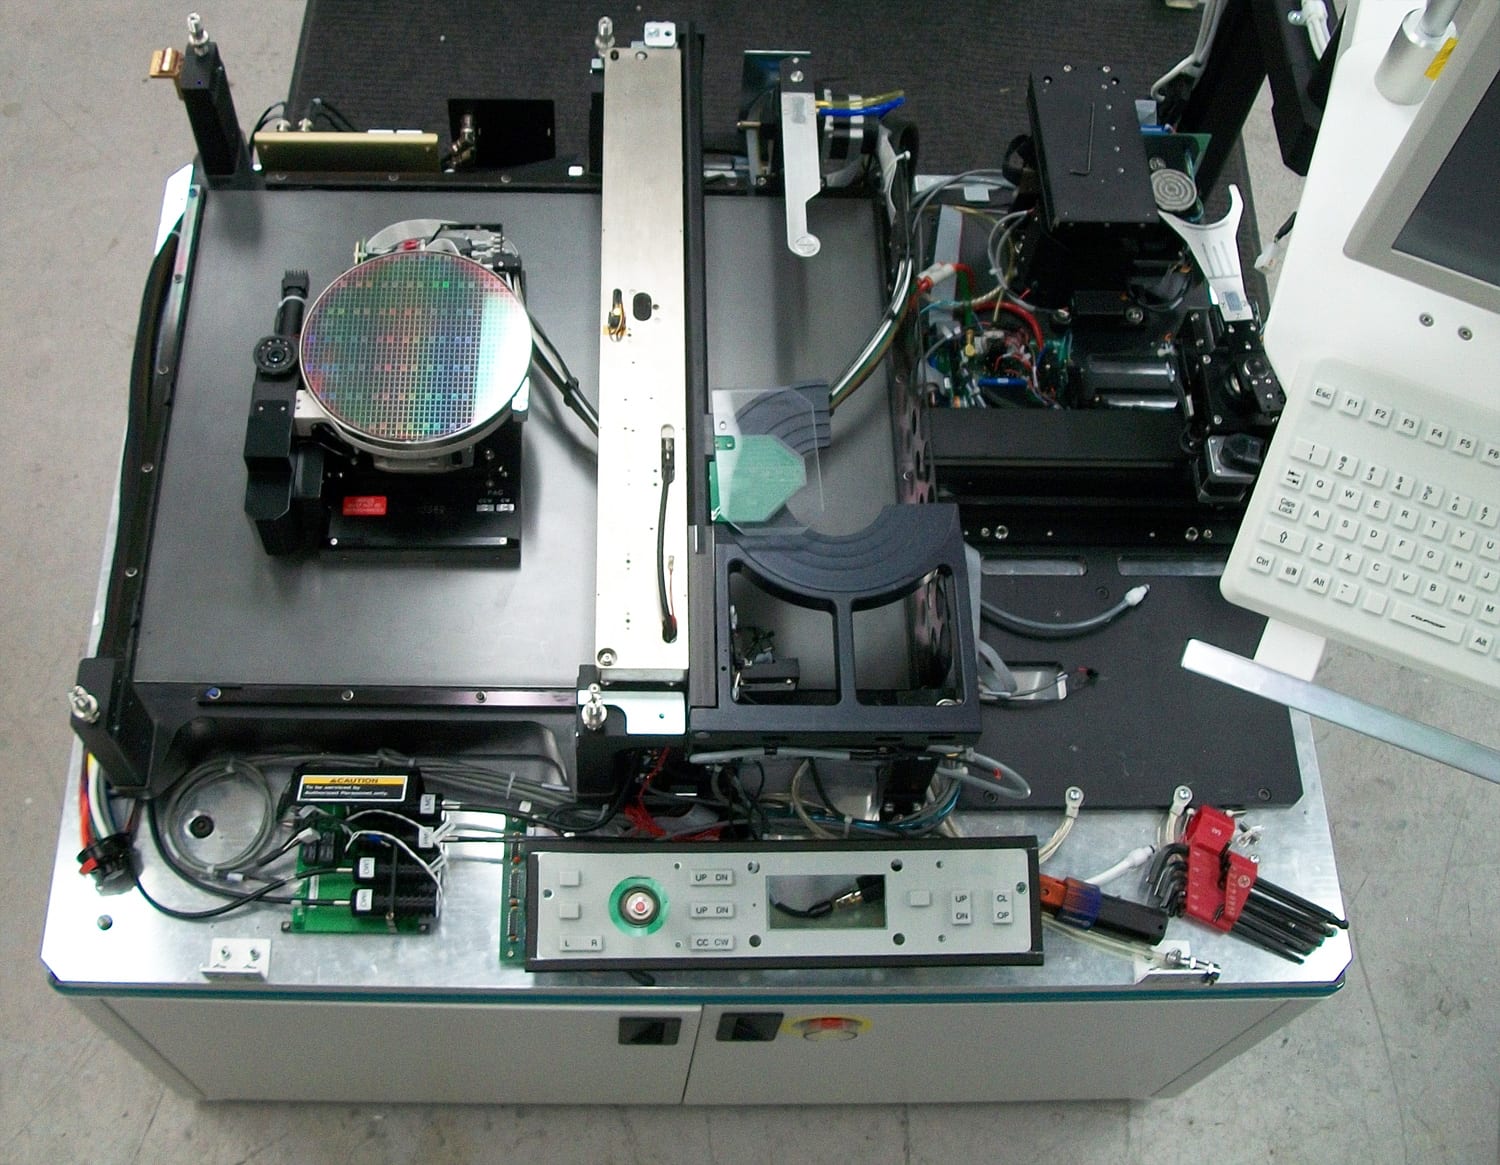
وقعت تاتا إلكترونيكس وبيسي مذكرة تفاهم بتاريخ 29 سبتمبر لتعزيز التغليف المتقدم (Advanced Packaging) في جاغي رود بولاية آسام، موقع أول مصنع تغليف رقائق هندي محلي الصنع واستثمار لشركة «تاتا» بنحو 3 مليارات دولار 1. ومن يقرأ البيان بوصفه عقداً يجد دراسة لا عملية شراء: فالشريكان سيقيّمان «الفرص» في منظومة دعم المعدات في الهند، وستدرس بيسي «مبادرات» لتدريب موظفي «تاتا» ومنحهم شهادات اعتماد، أما النص فلا يحمل قيمة للطلبات ولا عدداً للمعدات ولا موعداً للتسليم 1. ورغم ذلك صنّفت التحديثات اليومية للصحافة المتخصصة الاتفاق في خانة «تقدم المنظومة» 2.
سبع مصافحات في أقل من أسبوعين
غرفة أخبار «تاتا» ذاتها تُظهر الوتيرة: ستة إعلانات عن شراكات في يومي 17 و18 سبتمبر وحدهما، من «إينوموتو» و«سوميتومو كيميكال» إلى «إل آند تي لأشباه الموصلات»، و«بيسي» هي المصافحة السابعة في أقل من أسبوعين 3. كل مصافحة تضيف رصيداً من المصداقية لجاغي رود: مصنع بكلفة 27 ألف كرور روبية، مصمم لإنتاج ما يصل إلى 48 مليون شريحة يومياً وتوفير 15 ألف وظيفة مباشرة، مع استهداف بدء الإنتاج خلال السنة المالية المنتهية في مارس 2027 41.
المضاعف يدفع ثمن التحويل
جانب «بيسي» من الشراكة أرقّ. فقائمة البيانات الصحفية في قسم علاقات المستثمرين لدى الشركة، حتى 1 أكتوبر، لا يزال آخرها نتائج الربع الثاني الصادرة في 23 يوليو، ولا يوجد أي بيان لـ«بيسي» بشأن آسام 5. ما أصدرته الشركة فعلاً هو دفتر طلبات: طلبيات الربع الثاني بقيمة 292.9 مليون يورو بزيادة 128.8 في المئة على أساس سنوي، وشكل الطلب المرتبط بالذكاء الاصطناعي نحو 60 في المئة من طلبات الأنظمة في مطلع 2026، إضافة إلى قرار اتخذته في يونيو برفع مستهدفات إيراداتها على المدى الطويل إلى ما بين 1.7 و2.2 مليار يورو 678. وعند سعر 191.9 يورو تتداول أسهم الشركة عند مضاعف أرباح قدره 74.3 مرة مقابل 40.5 مرة للمنافسين، بعد تراجع 34.5 في المئة خلال 90 يوماً، فيما يرى النموذج المتفائل الأكثر متابعةً أن الأسهم مقيمة بأقل من قيمتها بنسبة 36 في المئة عند سعر 300.36 يورو 7. وكما أشارت «ذا إنفيرنس» في 27 سبتمبر، حين صعدت طلبات أنظمة «بيسي» 129 في المئة وتراجع سهمها 46 في المئة، فإن جوهر الرهان هو التحويل: المضاعف يحتاج إلى جغرافيات جديدة تتحول إلى طلبات مقيدة في دفتر الطلبات. وهذا ما لا تفعله مذكرة التفاهم.
مضاعف أرباح «بيسي» البالغ 74.3 مرة يقارب ضعف متوسط المنافسين ويتجاوز بفارق كبير النسبة العادلة وفق نموذجه المتفائل ذاته
- Estimate
Data
| Value | |
|---|---|
| «بيسي» (BESI.AS) | 74.3x |
| النسبة العادلة وفق النموذج المتفائل (تقدير) (estimate) | 51x |
| متوسط المنافسين | 40.5x |
حجج المتفائلين ليست واهية
يستند المتفائلون إلى معدات شُحنت فعلاً لا إلى وعود: إيرادات الربع الثاني ارتفعت 68.7 في المئة إلى 249.9 مليون يورو بهامش إجمالي 65.7 في المئة، مدفوعةً بتطبيقات الربط الهجين (Hybrid Bonding) والفوتونيات ومراكز البيانات 6. والسؤال المفتوح أضيق مما يعترف به كل معسكر: ما الذي تضيفه توقيعة في آسام إلى دفتر طلبات يتضاعف أصلاً؟
الاختبار يحل يوم 22 أكتوبر
أما الدليل القادم فله تاريخ محدد. تعلن «بيسي» نتائج الربع الثالث من عام 2026 يوم 22 أكتوبر 9. وحتى يظهر طلب أدوات من جاغي رود في ذلك الدفتر، يبقى المال الوحيد الملتزم به في هذه القصة مال «تاتا». «تاتا» اشترت المصداقية؛ أما مساهمو «بيسي» فيُطلب منهم دفع ثمن التحويل.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.