타타-베시 협력은 '연구'지 '수주' 아니다…베시 PER 74배
타타일렉트로닉스가 이번 주 30억달러 규모 아삼주 패키징 공장에 네덜란드 장비업체 베시(Besi)의 이름을 올렸다. 양해각서(MOU)가 담은 것은 공동 연구와 인력 교육이지 장비가 아니다. 베시의 PER은 74.3배. 이 배수 앞에서 양해각서가 양해각서로만 머물 여지는 없다.
 Vincent Jiang · 3 min read
동사는 '평가'와 '검토'다
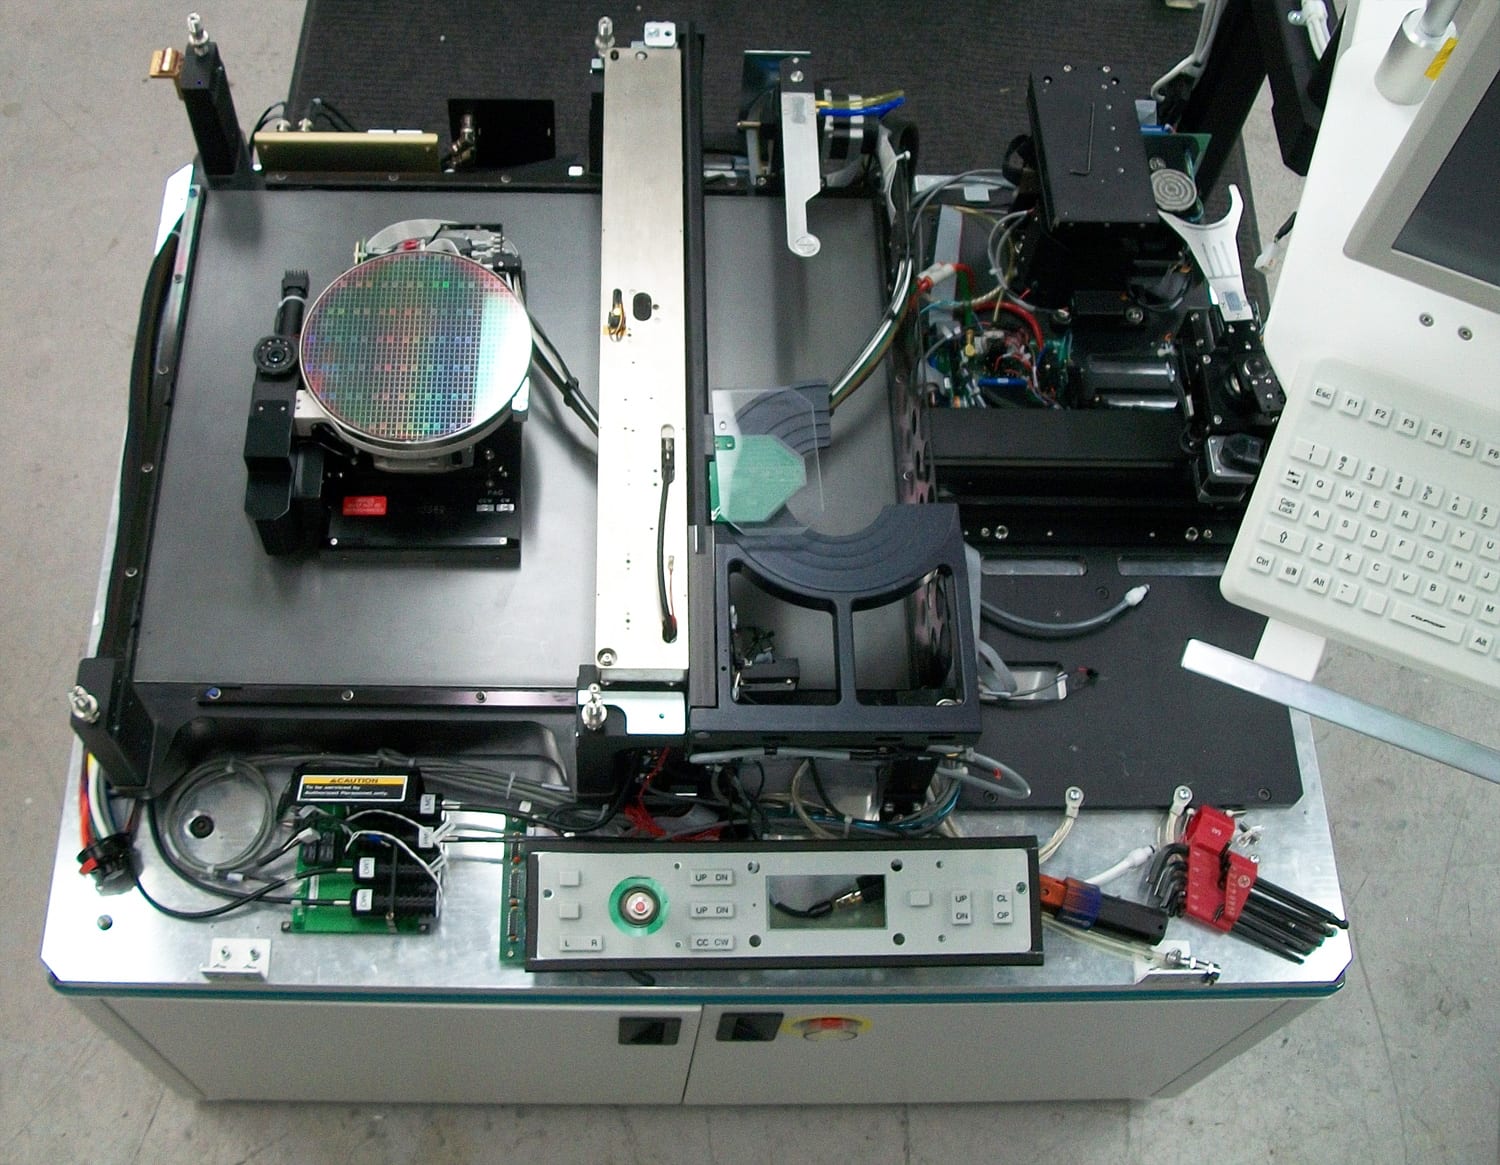
타타일렉트로닉스와 베시는 9월 29일 양해각서(MOU)를 체결했다. 인도 아삼주 자기로드의 첨단 패키징 역량을 강화하기 위한 것이다. 자기로드는 인도 최초의 자체 패키징 공장이 세워지는 부지로, 타타가 약 30억달러를 투자하는 곳이다 1. 발표문을 계약서로 읽어 보면 답이 나온다. 이는 구매가 아니라 조사다. 양측은 인도의 장비 지원 생태계에서 기회를 '평가(assess)'하고, 베시는 타타 직원 교육·인증과 관련한 구상을 '검토(evaluate)'한다. 주문 금액도, 장비 대수도, 납기도 문서 어디에 없다 1. 그럼에도 업계 전문지들은 이 소식을 하루치 보도에 '생태계 진전'으로 분류해 실었다 2.
2주도 안 돼 일곱 번째 악수
타타의 뉴스룸만 봐도 이런 속도가 그대로 드러난다. 9월 17~18일 이틀 동안에만 파트너십 발표가 6건 쏟아졌다. 에노모토와 스미토모화학은 물론 L&T 반도체까지 망라됐다. 베시와의 악수는 2주도 안 되는 기간의 일곱 번째다 3. 건 하나하나가 자기로드의 신뢰 잔고를 쌓는다. 이 공장에는 2700억루피가 들어간다. 하루 최대 4800만개 칩을 생산하고 1만5000개의 직접 일자리를 만들도록 설계됐으며, 생산 목표는 2027년 3월에 끝나는 회계연도 안이다 41.
높은 PER은 '전환'의 값을 치른다
베시 쪽 장부는 훨씬 얇다. 10월 1일 기준 베시의 투자자관계(IR) 보도자료 목록에서 가장 최근 항목은 여전히 7월 23일자 2분기 실적 발표다. 아삼주 관련 베시 발표는 없다 5. 베시가 내놓은 것은 수주 잔고다. 2분기 수주는 2억9290만유로로 전년 동기 대비 128.8% 늘었다. 2026년 초 시스템 수주 가운데 약 60%는 AI 관련 수요였다. 6월에는 장기 매출 목표를 17억~22억유로로 끌어올리기도 했다 678. 지난 90일간 주가가 34.5% 하락한 뒤에도 191.9유로에서 거래되는 주식의 PER은 74.3배로 동종업체 평균(40.5배)을 크게 웃돈다. 가장 많이 참조되는 강세 모델은 적정가를 300.36유로로 잡고 36% 저평가라고 본다 7. The Inference는 9월 27일, 시스템 수주가 129% 늘고도 주가가 46% 빠진 국면을 두고 이 거래의 승부처는 '전환'이라고 짚었다. 높은 PER이 버티려면 새로운 지역이 실제 수주로 바뀌어야 한다. MOU는 그 전환을 담보하지 못한다.
베시 PER 74.3배…동종업체 평균의 2배 육박, 자체 강세 전망의 적정 배수도 큰 폭 상회
- Estimate
Data
| Value | |
|---|---|
| 베시(BESI.AS) | 74.3x |
| 강세 시나리오 적정 배수(추정치) (estimate) | 51x |
| 동종업체 평균 | 40.5x |
강세 전망에 근거가 없는 것도 아니다
강세 진영은 공언이 아니라 실제 출하에 발을 딛고 있다. 2분기 매출은 68.7% 늘어 2억4990만유로를 기록했고 매출총이익률은 65.7%에 달했다. 하이브리드 본딩과 포토닉스, 데이터센터 용도가 이끌었다 6. 남은 쟁점은 두 진영 어느 쪽의 주장보다 좁다. 이미 배로 불어나는 수주 잔고에 아삼주의 서명 하나가 무엇을 더하느냐다.
판가름은 10월 22일
다음 증거가 나오는 날짜는 이미 정해져 있다. 베시는 10월 22일 2026년 3분기 실적을 발표한다 9. 그 수주 장부에 자기로드 장비 주문이 이름을 올리기 전까지, 이 이야기에서 실제로 돈을 쏟아붓는 쪽은 타타뿐이다. 타타는 신뢰를 샀다. '전환'의 값을 치르라는 요구는 베시 주주들에게 돌아간다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.