Parceria da Tata com a Besi é um estudo, não um pedido — e a ação da Besi negocia a 74x o lucro
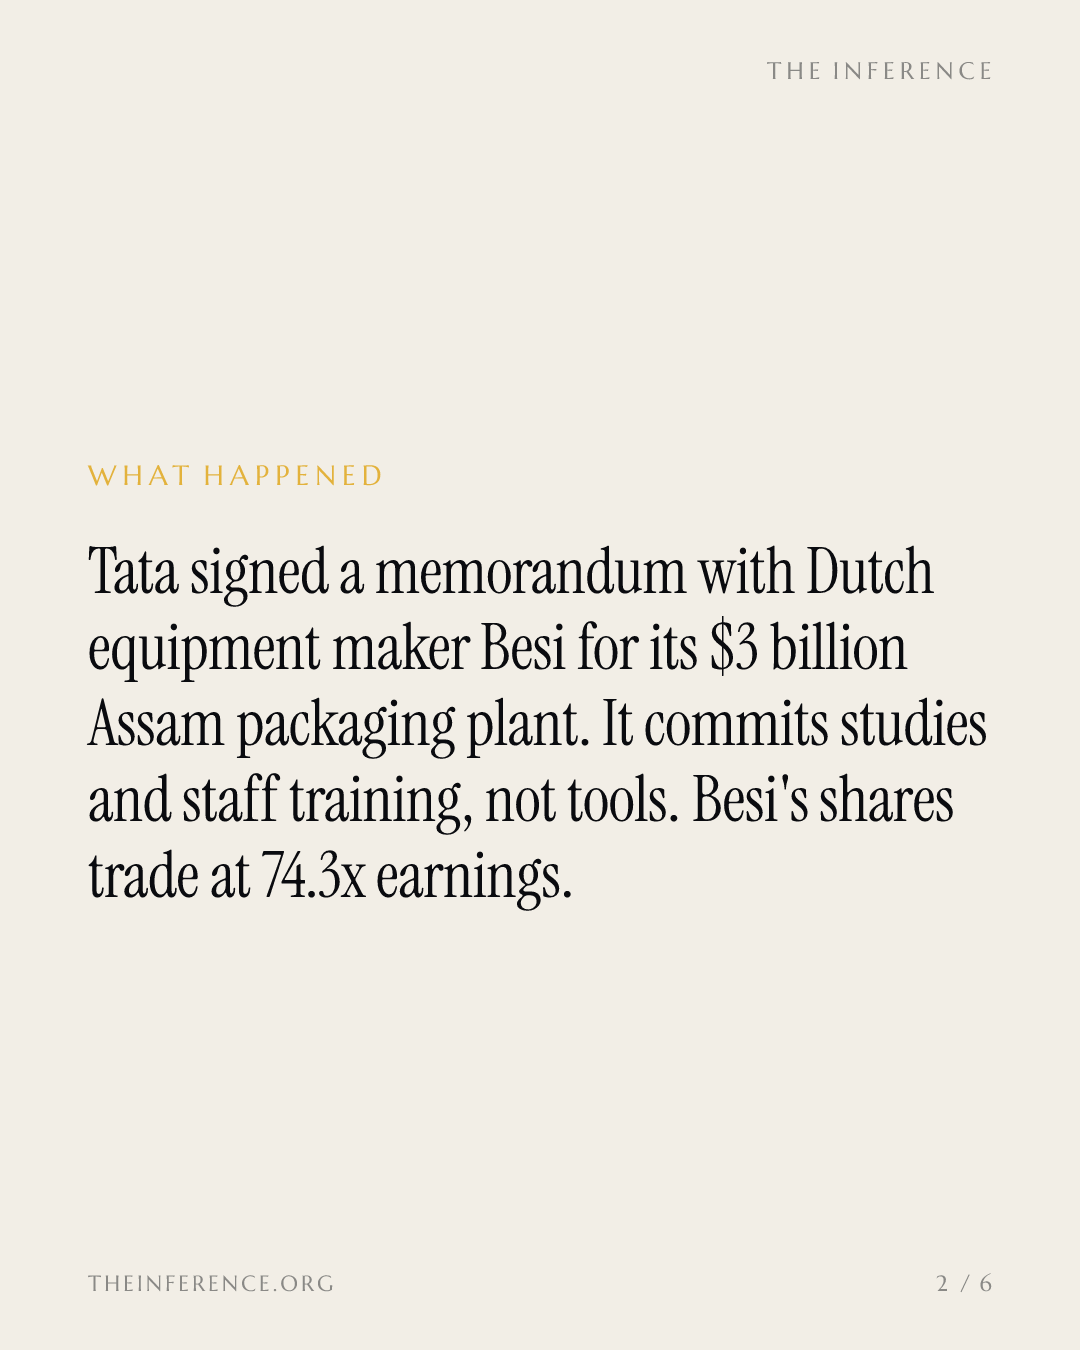
A Tata Electronics estampou nesta semana o nome de um fabricante holandês de equipamentos em sua fábrica de empacotamento de US$ 3 bilhões no Assam. O memorando prevê estudos e treinamento de pessoal, não equipamentos — e o múltiplo de 74,3 vezes o lucro da Besi não deixa margem para o memorando seguir sendo só um memorando.
 Vincent Jiang · 3 min read
Os verbos são avaliar e analisar
Tata Electronics e Besi assinaram em 29 de setembro um memorando de entendimento para fortalecer o empacotamento avançado (advanced packaging) em Jagiroad, no Assam — local da primeira fábrica de empacotamento de semicondutores genuinamente indiana e de um investimento da Tata de cerca de US$ 3 bilhões 1. Lido como contrato, o comunicado anuncia um estudo, não uma compra: os parceiros vão "avaliar oportunidades" no ecossistema indiano de suporte a equipamentos, a Besi vai "analisar iniciativas" de treinamento e certificação de funcionários da Tata, e o texto não traz valor de pedido, quantidade de equipamentos nem prazo de entrega 1. Ainda assim, o noticiário diário da imprensa especializada tratou o acordo como avanço do ecossistema 2.
Sete apertos de mão em menos de duas semanas
O ritmo aparece na própria central de notícias da Tata. Só em 17 e 18 de setembro saíram seis anúncios de parceria, de Enomoto e Sumitomo Chemical até a L&T Semiconductor — e a Besi é o sétimo aperto de mão em menos de duas semanas 3. Cada um desses acordos soma credibilidade a Jagiroad: uma fábrica de ₹27.000 crores, projetada para até 48 milhões de chips por dia e 15.000 empregos diretos, com produção prevista dentro do ano fiscal que termina em março de 2027 41.
O múltiplo cobra a conversão
Do lado da Besi, a conta é mais magra. Em 1º de outubro, a lista de comunicados de relações com investidores da companhia ainda terminava nos resultados do segundo trimestre, de 23 de julho — não há nenhum comunicado da Besi sobre Assam 5. O que a Besi divulgou, isso sim, foi uma carteira de pedidos: encomendas de €292,9 milhões no segundo trimestre, alta de 128,8% na comparação anual, com a demanda ligada à IA respondendo por cerca de 60% dos pedidos de sistemas no início de 2026, e a decisão de junho de elevar as metas de receita de longo prazo para €1,7 bilhão a €2,2 bilhões 678. A €191,9, as ações negociam a 74,3 vezes o lucro, contra 40,5 vezes dos pares, depois de uma queda de 34,5% em 90 dias — e o modelo otimista mais seguido as aponta 36% abaixo do valor justo, de €300,36 7. Como o The Inference notou em 27 de setembro, quando os pedidos de sistemas da Besi subiam 129% e a ação já havia caído 46%, a tese é a conversão: o múltiplo precisa que novas geografias virem pedidos em carteira. O memorando de entendimento não faz isso.
P/L de 74,3x da Besi é quase o dobro da média dos pares e bem acima da razão justa do próprio cenário otimista
- Estimate
Data
| Value | |
|---|---|
| Besi (BESI.AS) | 74.3x |
| P/L justo no cenário otimista (estimativa) (estimate) | 51x |
| Média dos pares | 40.5x |
A tese otimista não é vazia
Os otimistas se apoiam em metal embarcado, não em promessas: a receita do segundo trimestre subiu 68,7%, para €249,9 milhões, com margem bruta de 65,7%, puxada por hybrid bonding, fotônica e aplicações para centros de dados 6. A questão em aberto é mais estreita do que qualquer dos lados admite: o que uma assinatura em Assam acrescenta a uma carteira que já dobra de tamanho.
O teste chega em 22 de outubro
A próxima prova tem data marcada. A Besi divulga os resultados do terceiro trimestre de 2026 em 22 de outubro 9. Até que um pedido de equipamentos para Jagiroad apareça nessa carteira, o único dinheiro comprometido nesta história é o da Tata. A Tata comprou credibilidade; quem é chamado a pagar pela conversão são os acionistas da Besi.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.