テスラ、ヒト型ロボの「手」を安定生産できず 販売ではなくリースで投入へ
「オプティマス」の生産は10倍に増え、週数百台に達した。だが「手」はいまだ手作業で組み立てられ、早い段階で故障する。テスラの答えはリース限定での投入だ。ハードウェアとデータは手元に残し、その間、四半期の設備投資を倍増させ営業利益を57%押し下げる増産費用は株主が負担する。
 Vincent Jiang · 3 min read
100個のネジ、すべて手作業
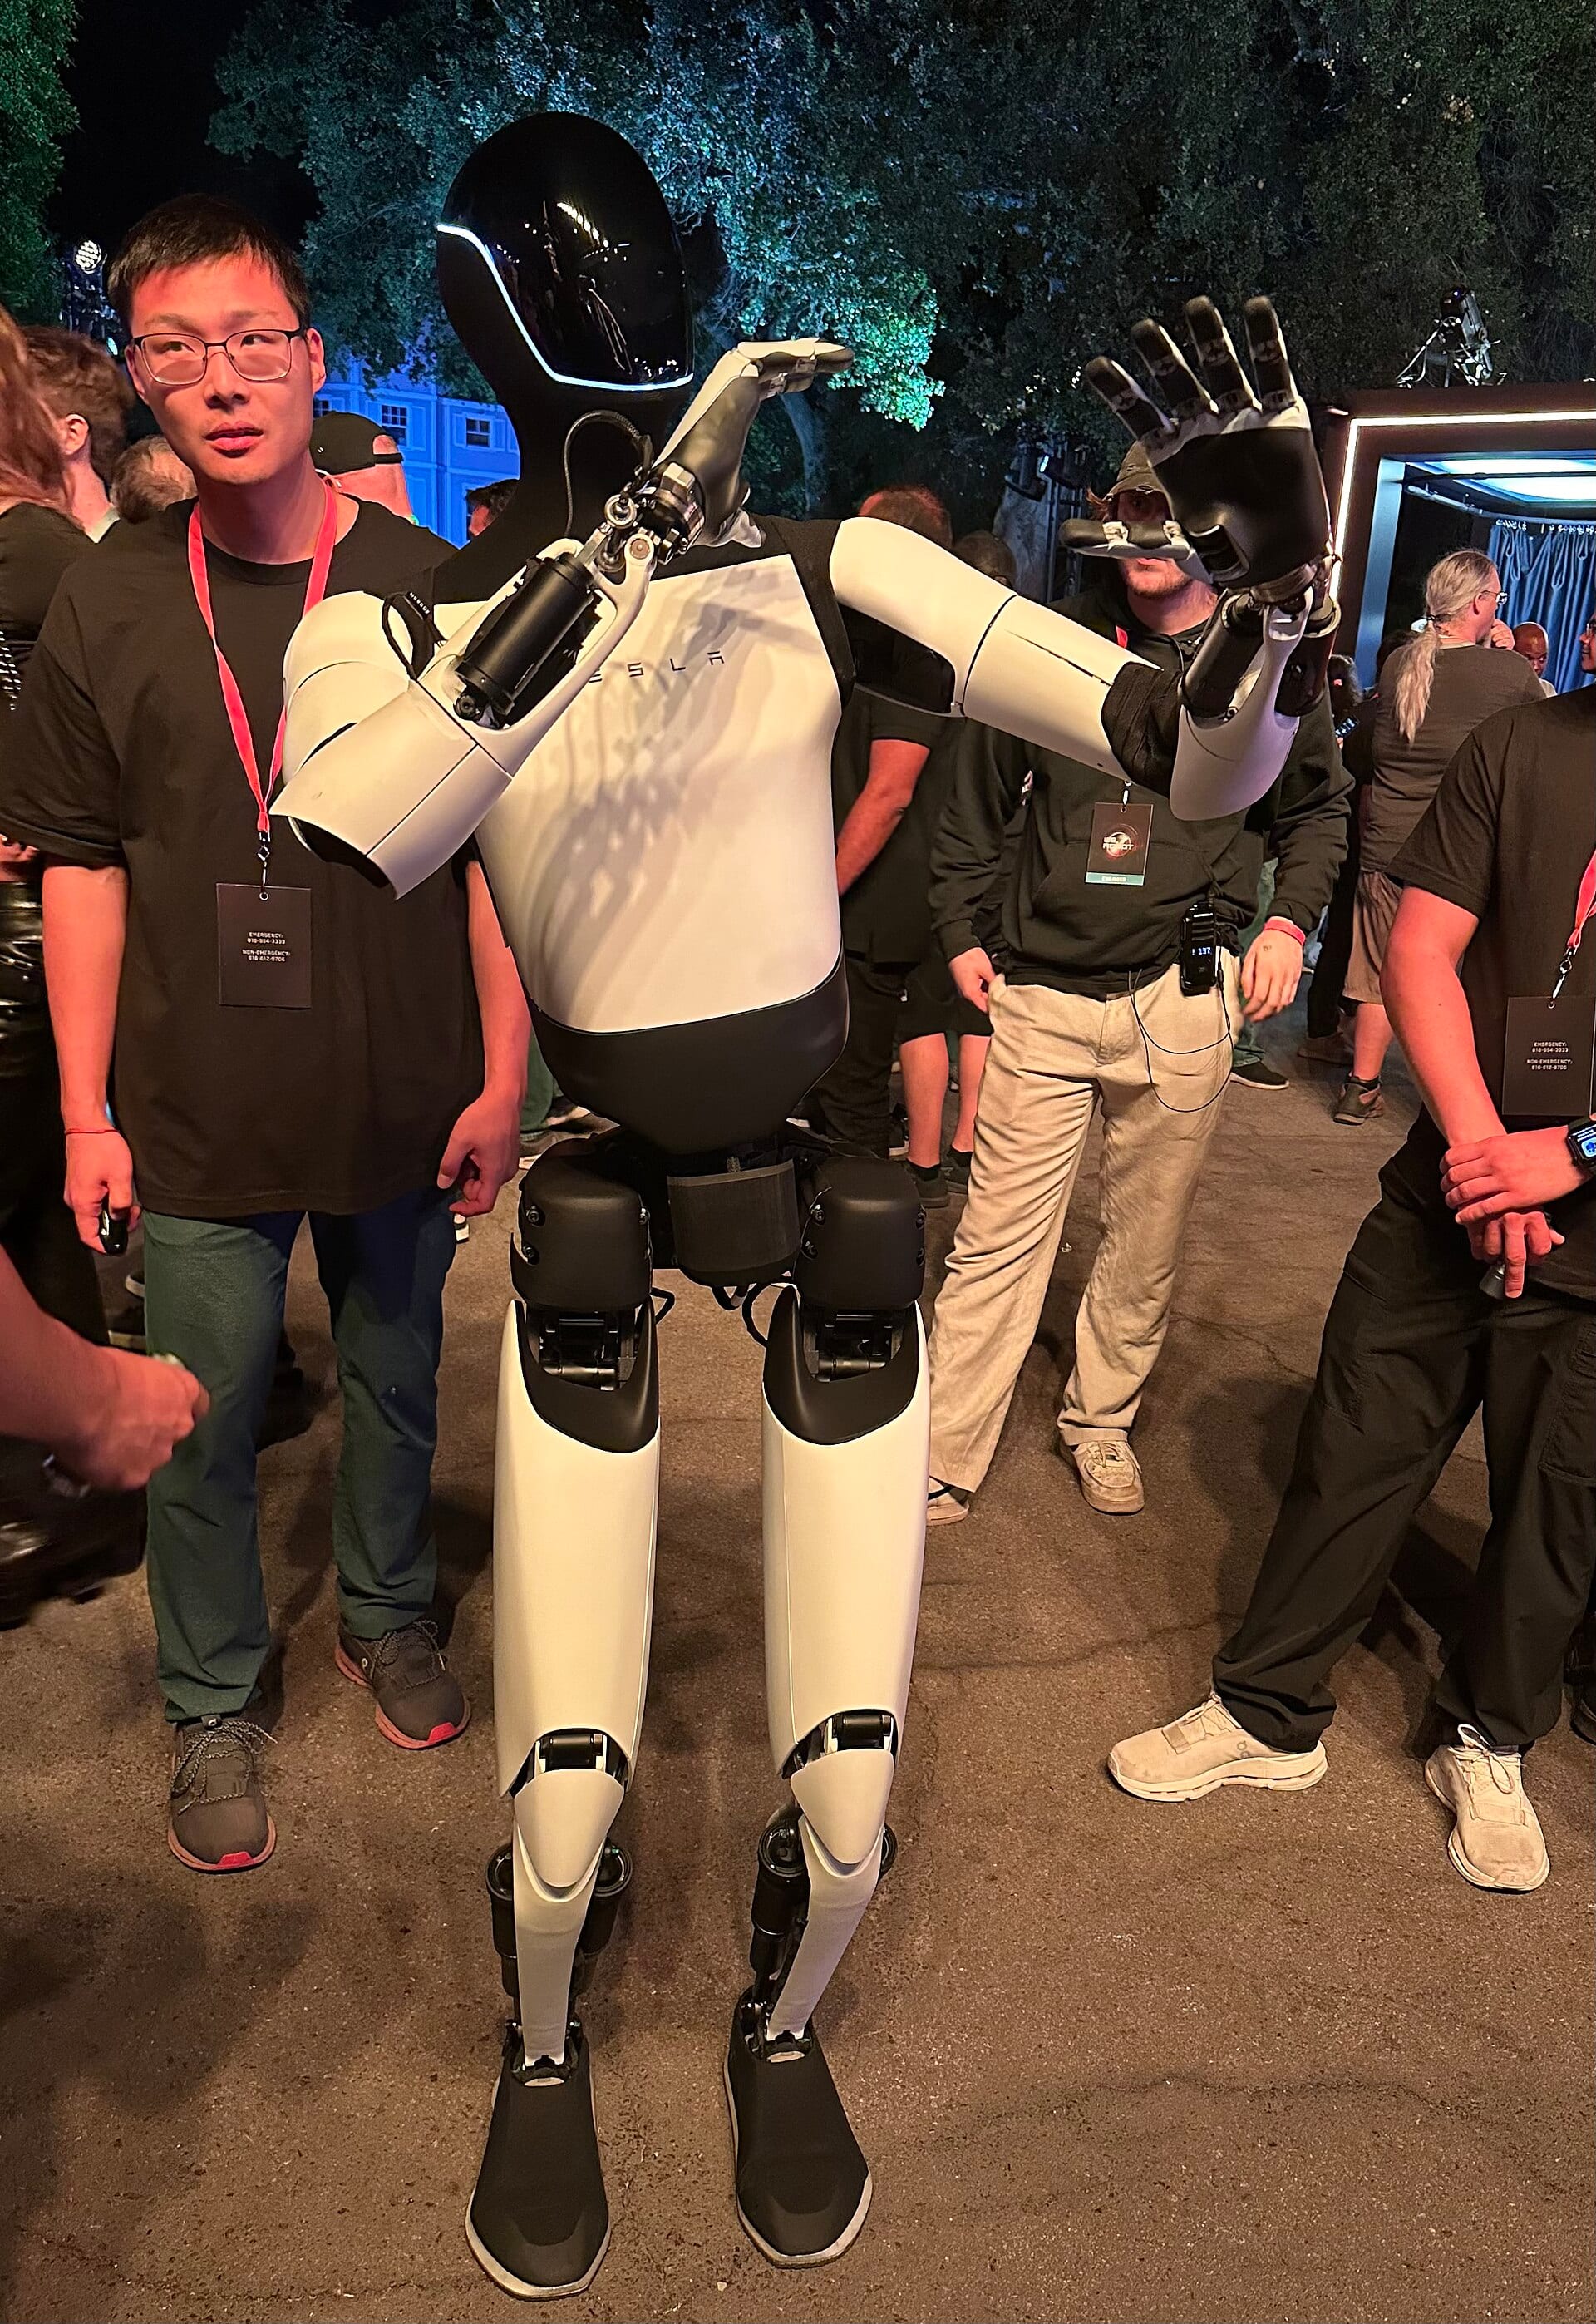
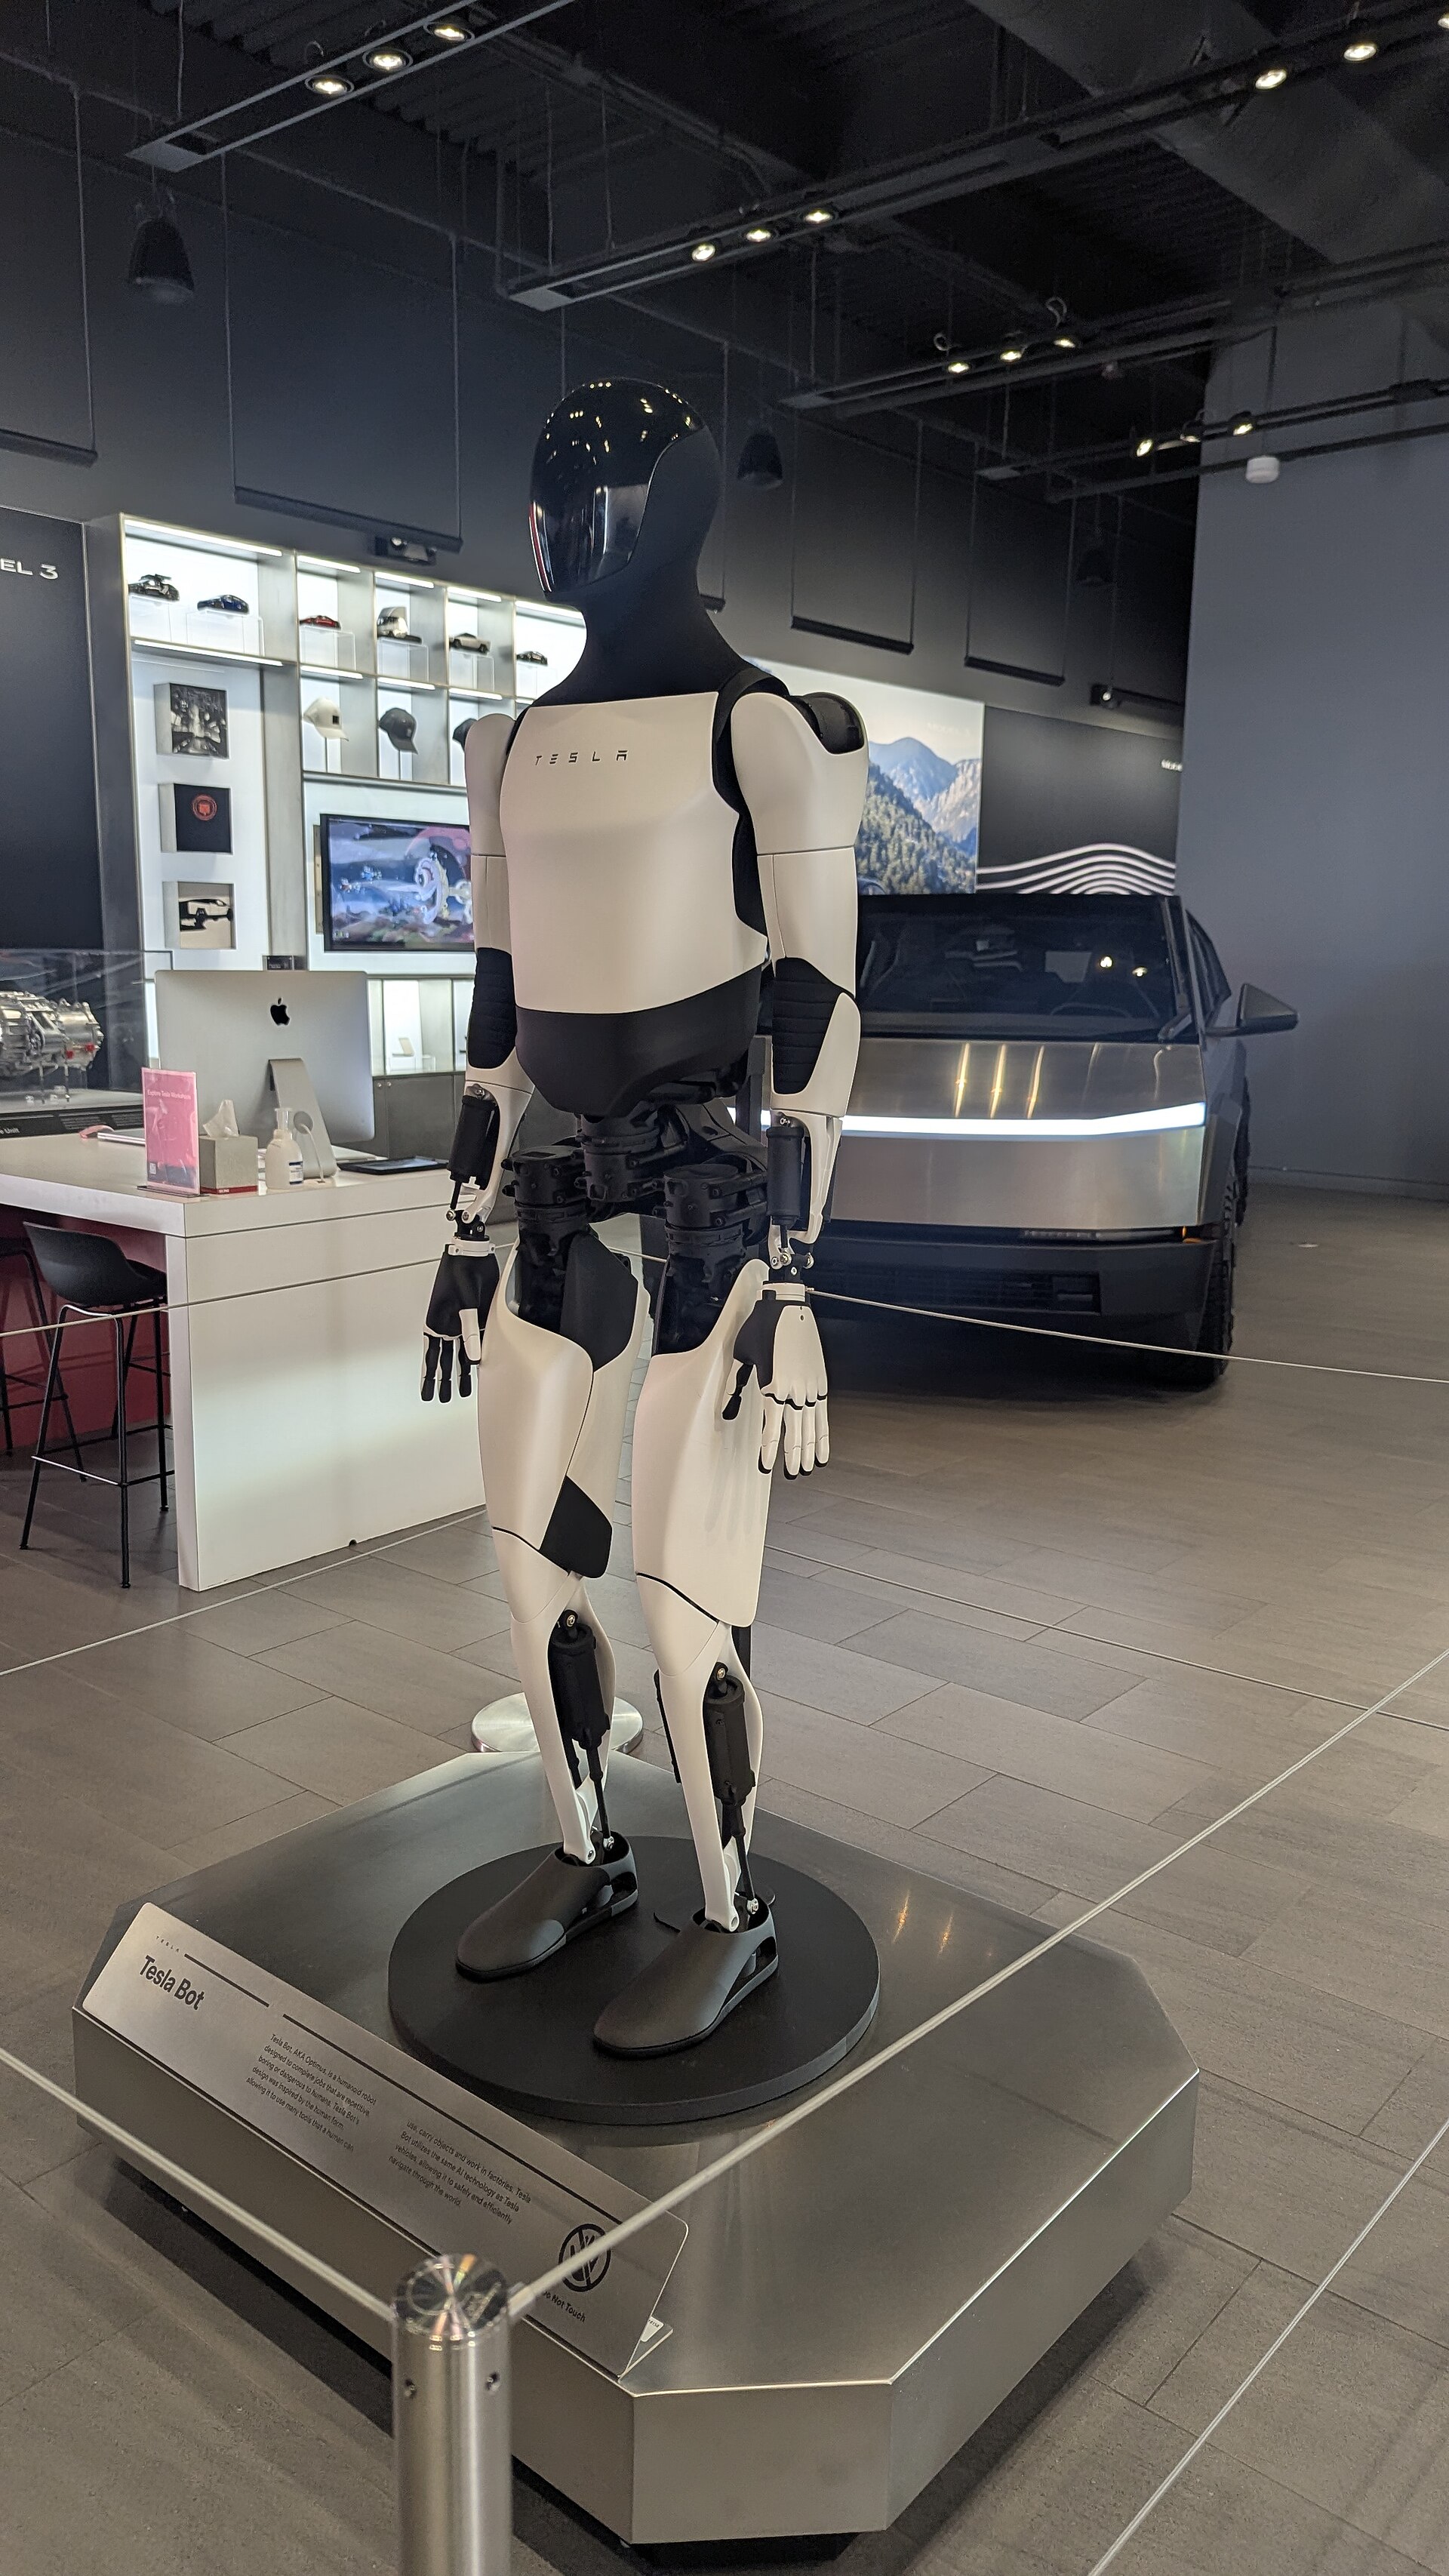
テスラがつくる製品の中で最も難しいものは、いまや5本の指だ。ジ・インフォメーション(The Information)が9月25日に報じたところによると、ヒト型ロボット「オプティマス」のV3は手と前腕に100個を超えるネジや小部品を備え、作業者が手作業で組み立てている。ラインはフリモント工場のもので、5月にモデルSの生産を終えた123。自動車部品を想定した治具では、はるかに小さく公差も厳しい部品を正確に位置決めできず、完成したロボットはすぐに手直しを要する。手の触覚センサーの故障も多く、テスラの打ち手は来年投入予定の交換式「センシンググローブ(sensing glove)」だ123。
生産は10倍、目標は週1000台
生産台数は春以降、おおむね10倍になった。第2四半期には週数十台だったのが、8月には週数百台に達している14。経営幹部は年末までに週1000台超へ生産を引き上げ、最終的には週2万台を目指す考えだ134。この報道を受けてテスラ株は約2%下落し、369ドル近辺まで値を下げた45。
まずリース、ロボットの完成は後
ただし、V3は商用製品ではない。管理された区域で綿密にプログラムされた作業をこなすにとどまり、基本的な作業を覚えるにもなお数日を要する。買い手が現れる前には、耐久性の基準をクリアしなければならない134。そのため初期の商用機は、テスラ自身の倉庫に似た倉庫を持つ企業に、販売ではなくリースで提供される。テスラはハードウェアを回収してアップグレードでき、学習データも手元に残せる134。製品が完成していないときに企業が打ち出すのが、リースというものだ。ただ、報道のどこにもタームシート(契約条件書)は載っていない。シフトの途中で止まった機械のコストを誰が負担するのかは、公になっていない。
増産のツケを払うのは株主
増産のツケは、すでに決算資料に表れている。2026年4~6月期は売上高が26%増の282億ドルに伸びたが、AIと研究開発への支出が響き、営業利益は57%減の4億ドルに落ち込んだ。フリーキャッシュフローはマイナス11億ドルに転じた。設備投資は1四半期で33億ドル増加し6、58億ドルに達した。前年同期比142%増である7。イーロン・マスクCEOは7月の決算説明会で、オプティマスは「史上最大の製品」になり、テスラがこれまで拡大を試みた中で最も難しいものになると述べた26。約束の履歴は見栄えが悪い。2025年には1万台と公言しながら、1年たった今も有用な仕事をしているロボットはゼロだ。2026年半ばまでとされていたV3のお披露目も、いまだ実現していない1。マスクCEOは1月のダボス会議以来、初の商用出荷時期として2027年を挙げ続けており、部品の発注が今年約1万5000台分に上ると伝えるサプライチェーン関係の報道もある8。
フリモント工場がロボットに転換した四半期、設備投資は2倍超の58億ドルに
Data
| 設備投資 | |
|---|---|
| 23年7~9月 | $2.46B |
| 23年10~12月 | $2.31B |
| 24年1~3月 | $2.78B |
| 24年4~6月 | $2.27B |
| 24年7~9月 | $3.51B |
| 24年10~12月 | $2.78B |
| 25年1~3月 | $1.49B |
| 25年4~6月 | $2.39B |
| 25年7~9月 | $2.25B |
| 25年10~12月 | $2.39B |
| 26年1~3月 | $2.49B |
| 26年4~6月 | $5.79B |
売上高は過去最高、営業利益は57%減でフリーキャッシュフローはマイナスに
- 売上高
- 営業利益
- フリーキャッシュフロー
Data
| 売上高 | 営業利益 | フリーキャッシュフロー | |
|---|---|---|---|
| 23年7~9月 | $23.35B | $1.76B | $0.85B |
| 23年10~12月 | $25.17B | $2.06B | $2.06B |
| 24年1~3月 | $21.3B | $1.17B | -$2.54B |
| 24年4~6月 | $25.5B | $1.61B | $1.34B |
| 24年7~9月 | $25.18B | $2.72B | $2.74B |
| 24年10~12月 | $25.71B | $1.58B | $2.03B |
| 25年1~3月 | $19.34B | $0.4B | $0.66B |
| 25年4~6月 | $22.5B | $0.92B | $0.15B |
| 25年7~9月 | $28.1B | $1.62B | $3.99B |
| 25年10~12月 | $24.9B | $1.41B | $1.42B |
| 26年1~3月 | $22.39B | $0.94B | $1.44B |
| 26年4~6月 | $28.24B | $0.4B | -$1.09B |
強気筋の論拠と競合
増産自体は本物だ。数か月で生産は10倍に膨らんだ。米ストーンエックス(StoneX)は7~9月期の納車台数の発表を見据え、「買い」の投資判断と目標株価475ドルを維持した。同期の納車台数を米ゴールドマン・サックスはわずか43万5000台とみており、テスラ株は年初来15%超の下落で、「マグニフィセント7」の中で最悪の値動きとなっている9。中国の小鵬汽車は今月、広州でヒト型ロボットの自動生産ラインを始動し、2027年の販売開始を目指す1。一方のテスラはオプティマスの部品を再び中国・寧波のサプライヤーから調達しており、テキサス州の専用工場については、最終的な生産能力として年産1000万台をうたう5。
12月が答えを出す
成否を分けるのは3つの指標だ。12月31日までに週産台数が1000台を超えるかどうか。最初のリース顧客の社名が公表されるかどうか。そして、センシンググローブが予定どおり出荷されるかどうか。手がもってこそ、マスクCEOが2027年に掲げる販売開始の時間軸も生き残る。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.