테슬라, 로봇 '손' 제대로 못 만든다…옵티머스는 리스로 내놓는다
옵티머스 생산량은 주 수백 대까지 10배 늘었지만 손은 여전히 수작업 조립이고 조기 고장도 잦다. 테슬라가 내놓은 답은 하드웨어와 데이터를 회사가 계속 쥐고 가는 '리스 전용' 출시다. 그 증산 비용은 주주들이 댄다. 분기 설비투자는 두 배로 불었고 영업이익은 57% 곤두박질쳤다.
 Vincent Jiang · 3 min read
나사 100개, 전부 사람 손으로 박는다
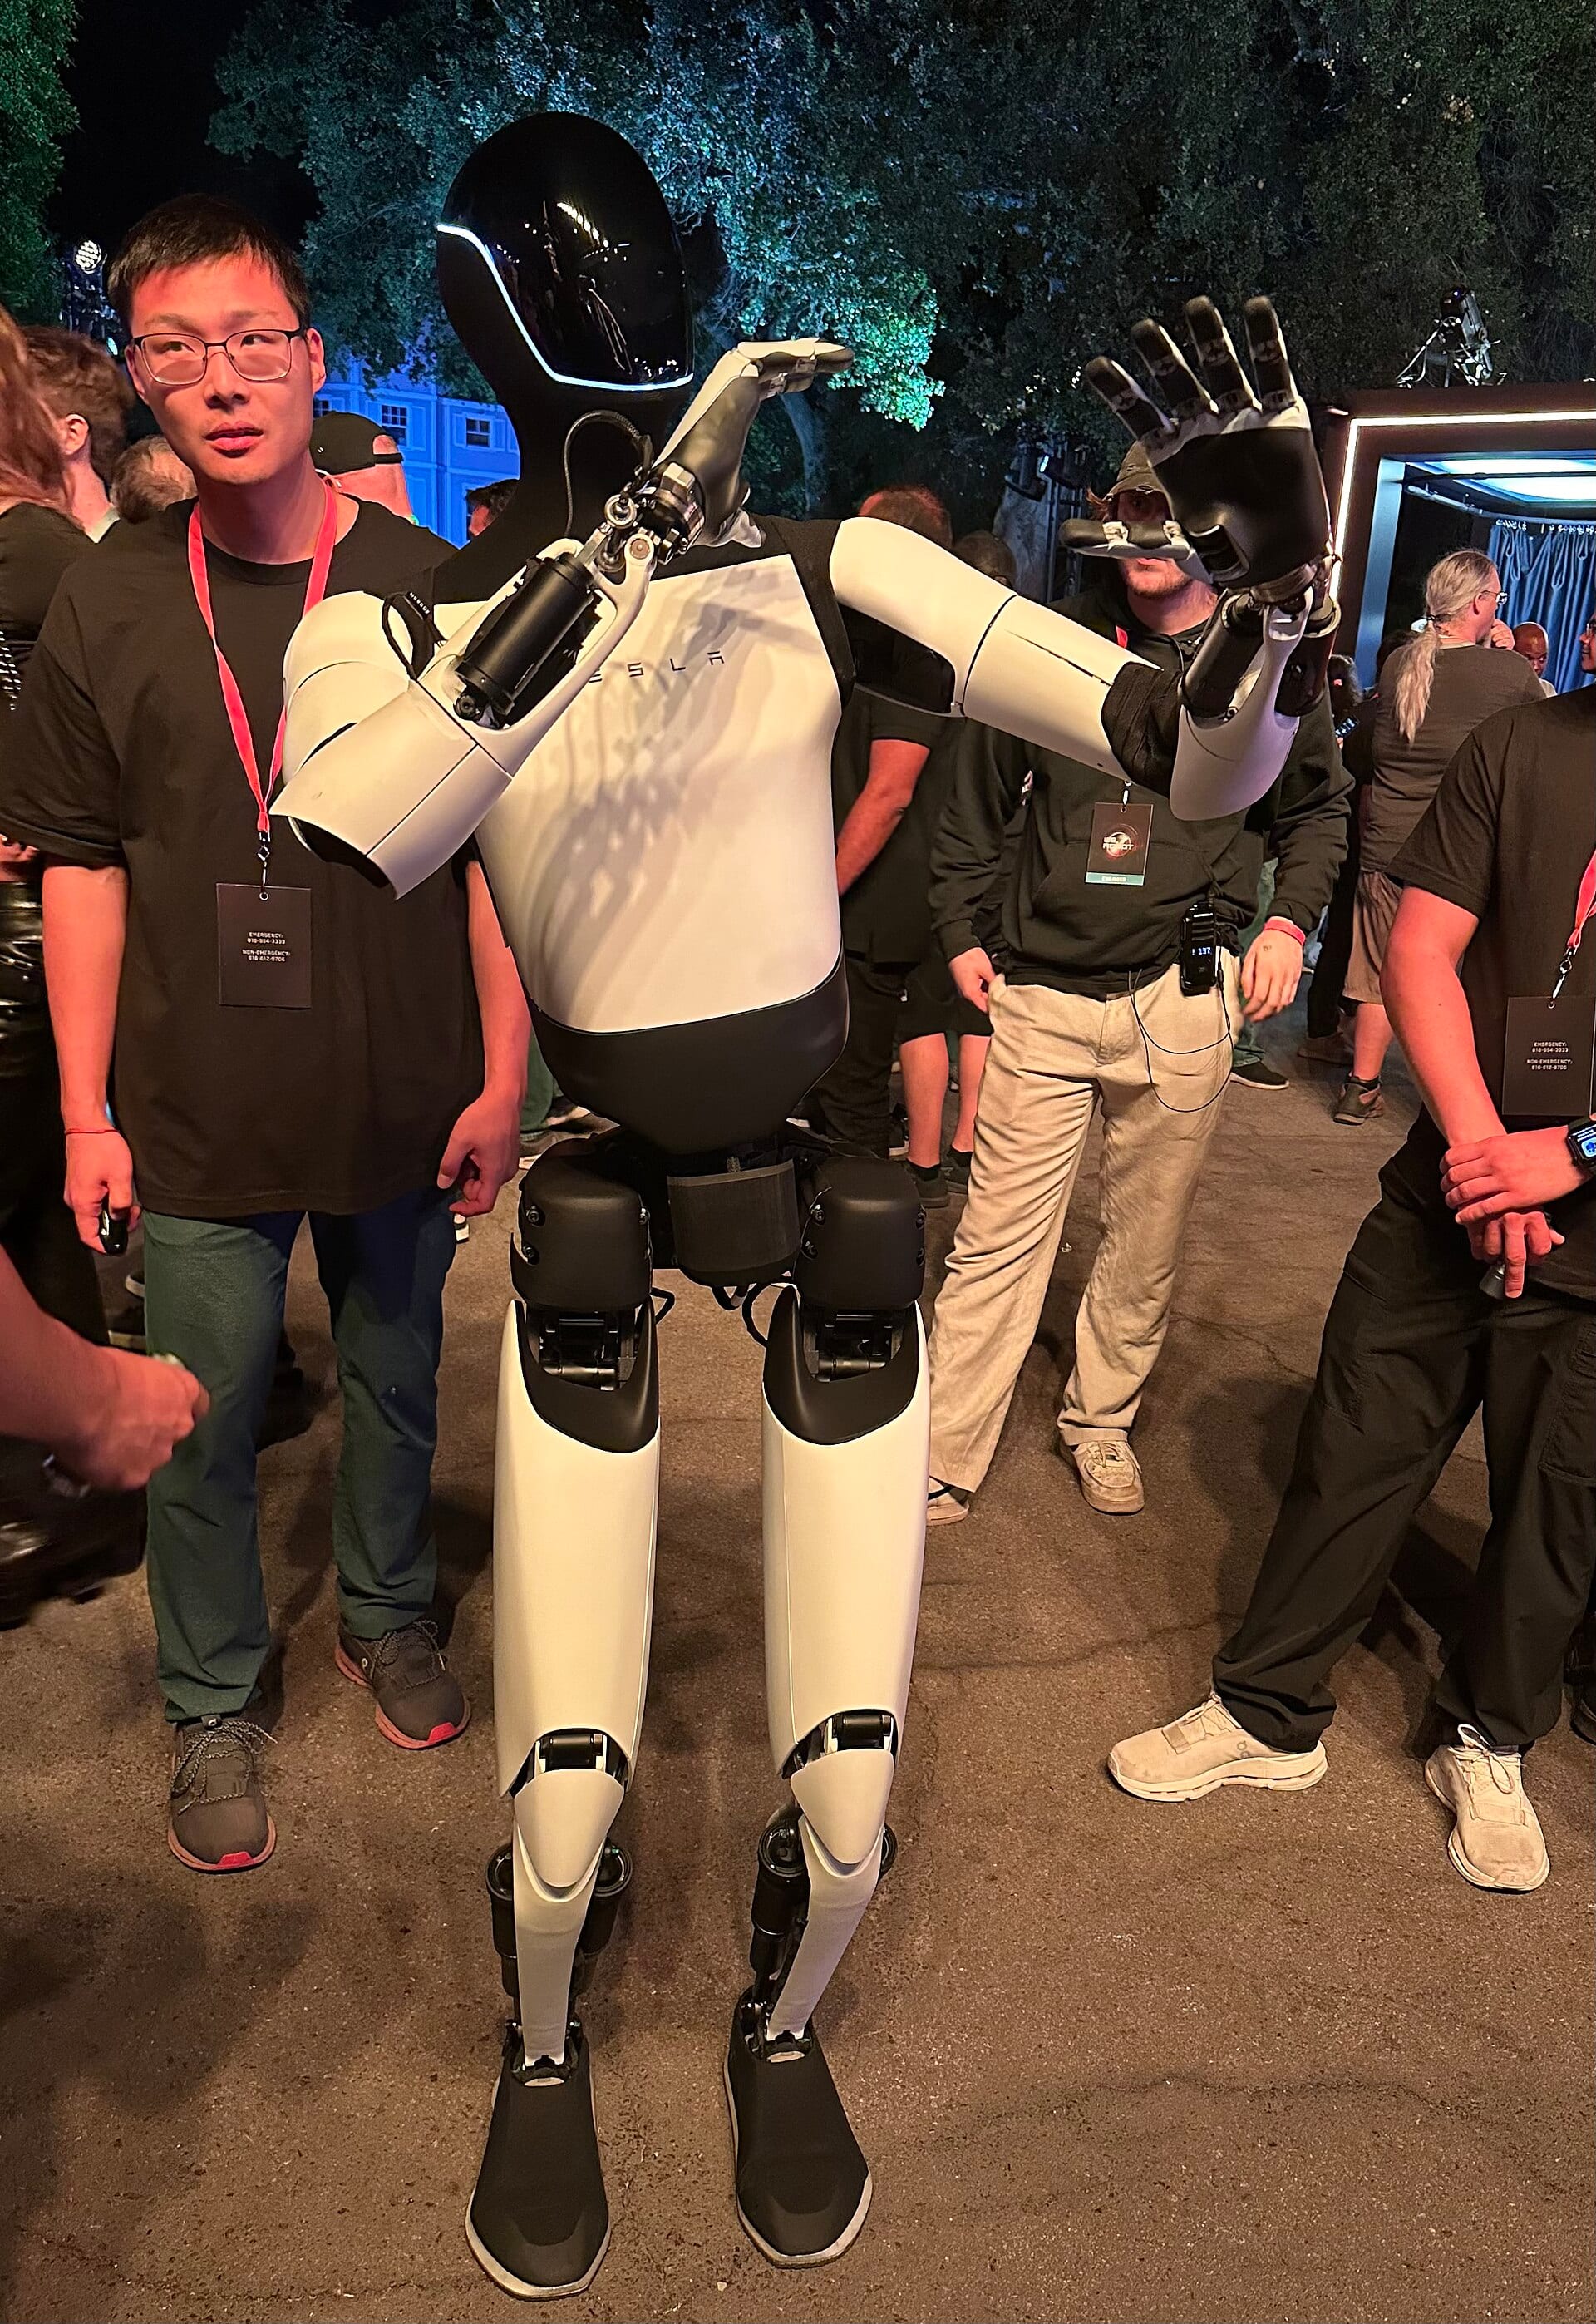
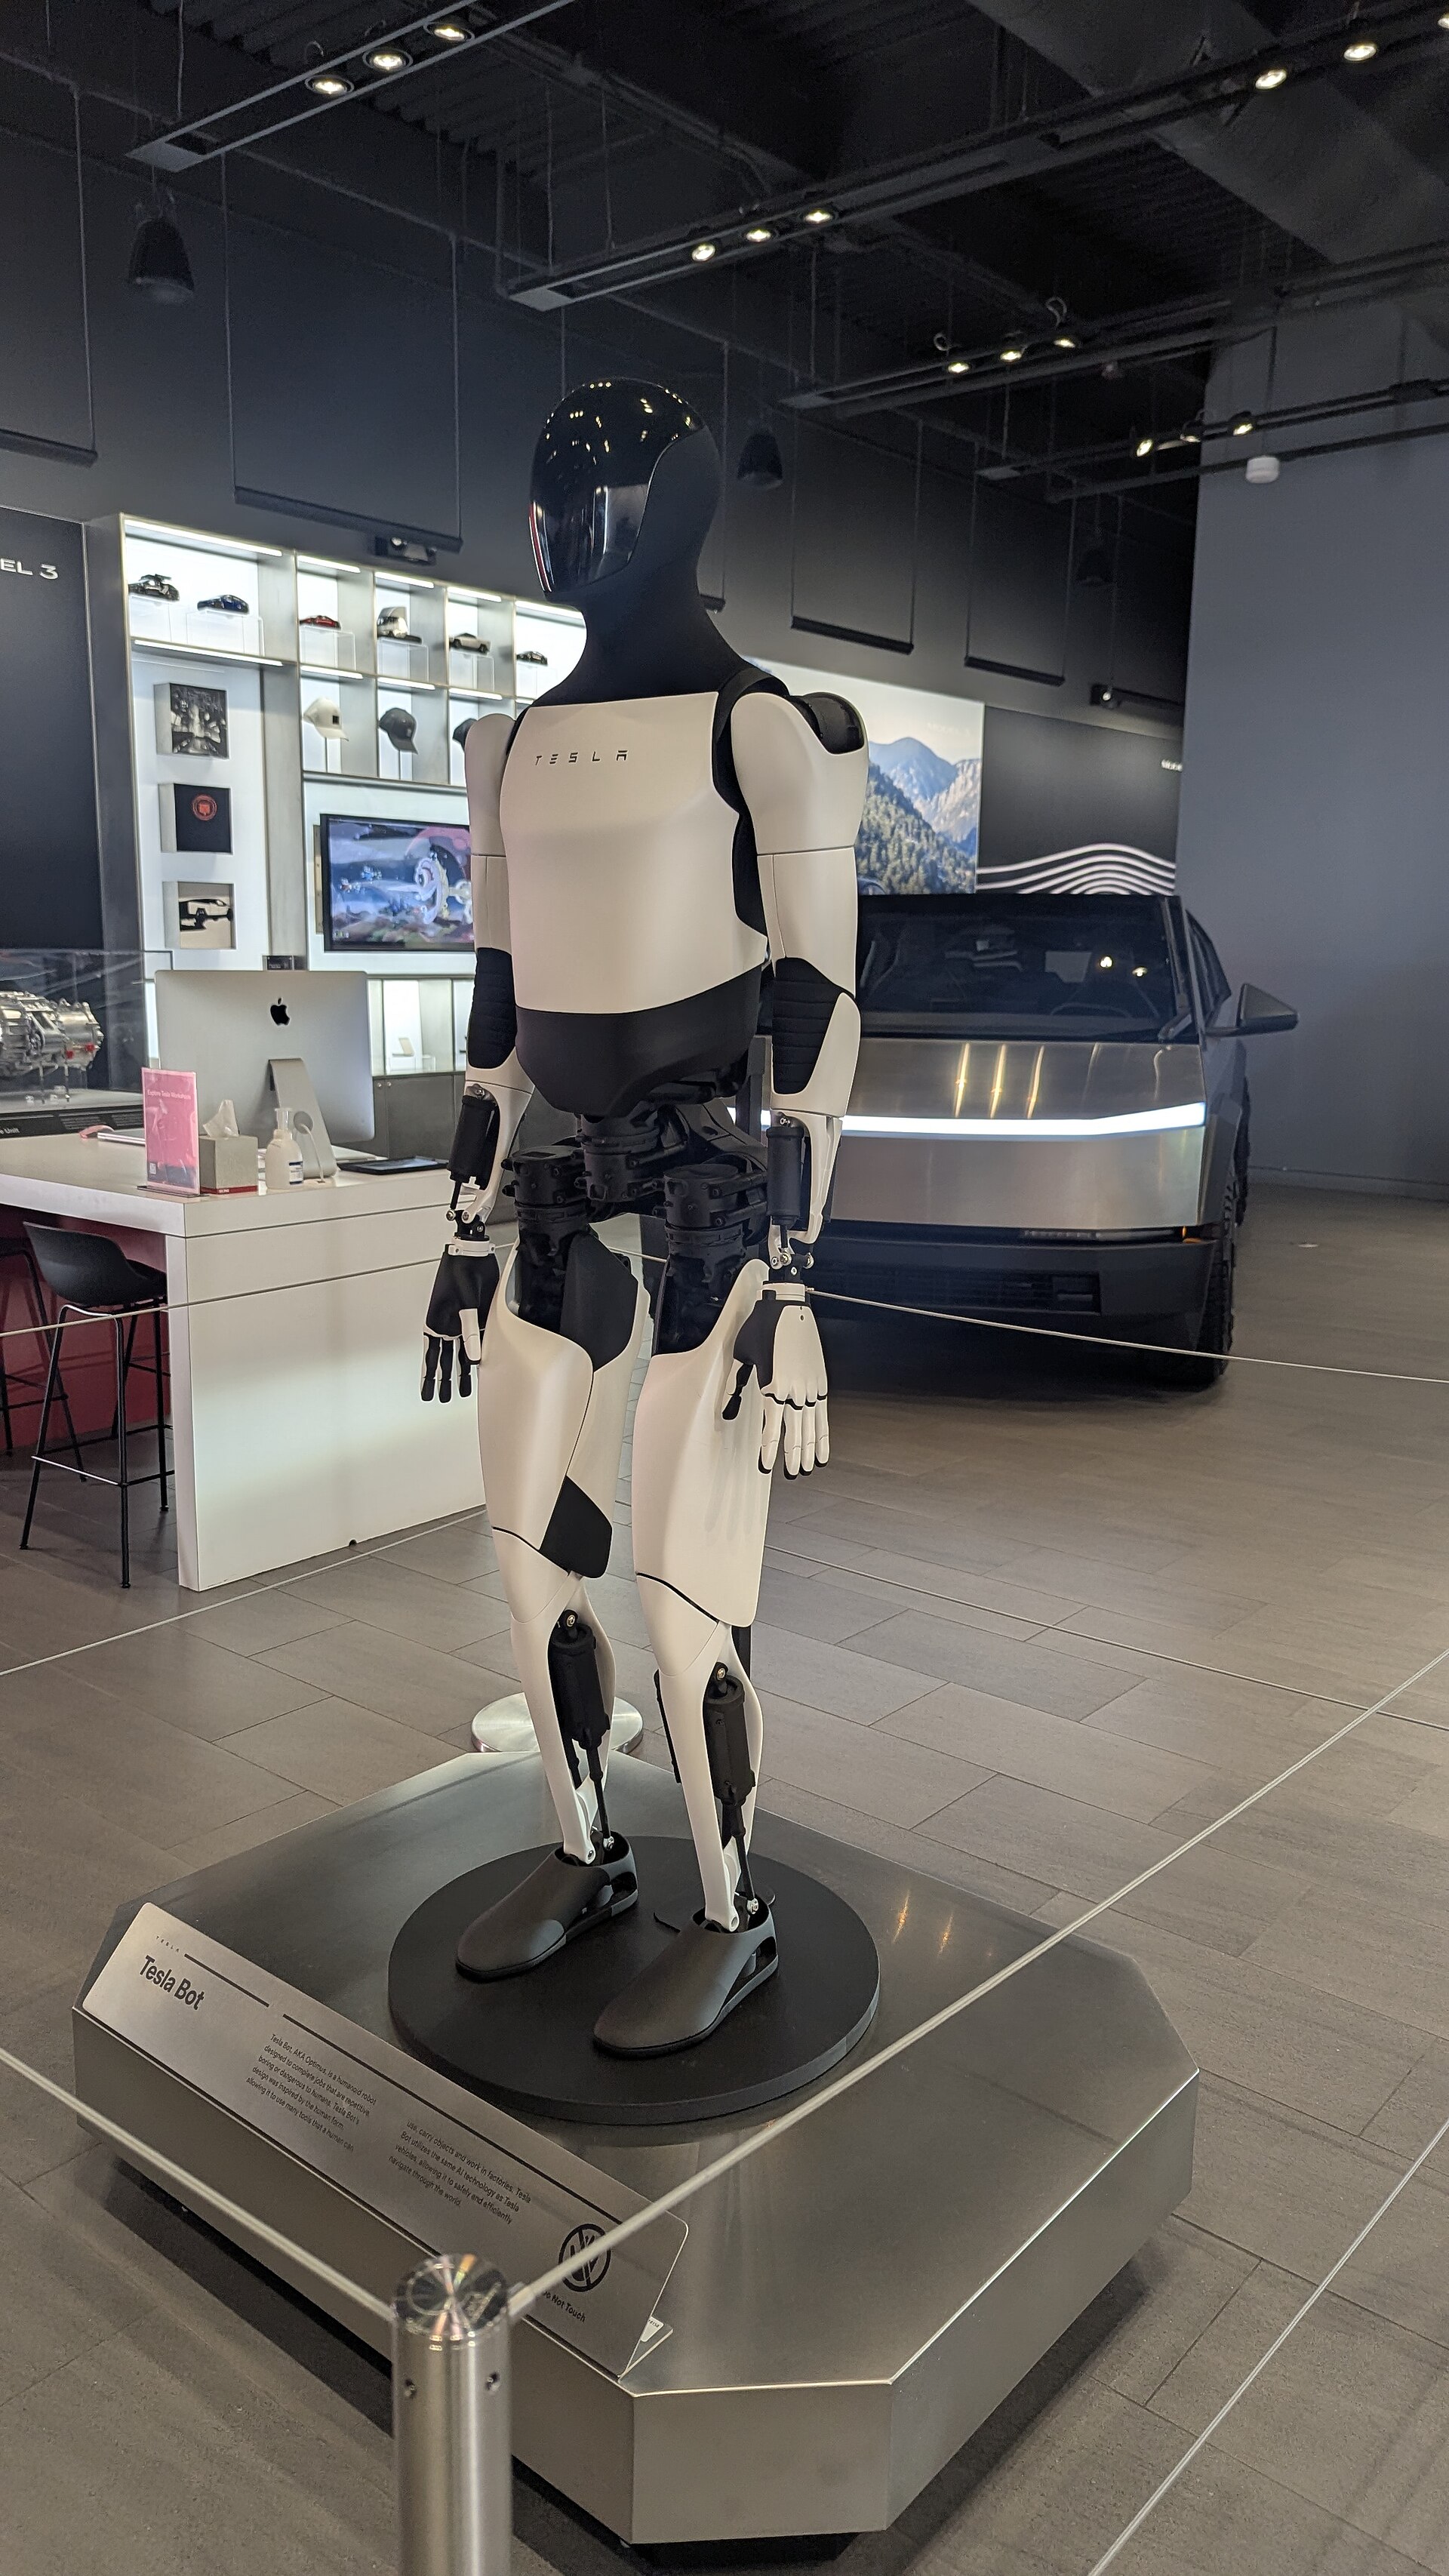
지금 테슬라가 만드는 것 가운데 가장 어려운 것이 다섯 개의 손가락이 됐다. 더 인포메이션이 9월 25일 보도한 바에 따르면 옵티머스 V3의 손과 팔뚝에는 나사와 소형 부품이 100개 넘게 들어가고, 조립은 5월 모델 S 생산을 멈춘 프리몬트 공장 라인에서 작업자가 수작업으로 한다 123. 자동차 부품용으로 만든 지그는 크기가 훨씬 작고 공차도 훨씬 까다로운 부품들을 제자리에 정렬하지 못해 완성된 로봇은 즉시 재작업에 들어간다. 손의 촉각 센서 고장도 잦아 테슬라가 내놓은 대책은 내년 출시 예정인 교체식 '센싱 글러브'다 123.
주 1000대 약속을 향한 10배 증산
생산량은 봄 이후 대략 10배 늘었다. 2분기에 주 수십 대였던 것이 8월엔 수백 대 수준이다 14. 경영진은 연말까지 주 1000대를 넘는 생산 라인을, 궁극적으로는 2만 대까지 갖고 가려는 구상이다 134. 이 소식에 주가는 약 2% 빠져 369달러 선으로 내려앉았다 45.
리스 먼저 내놓고 로봇은 나중에 완성한다
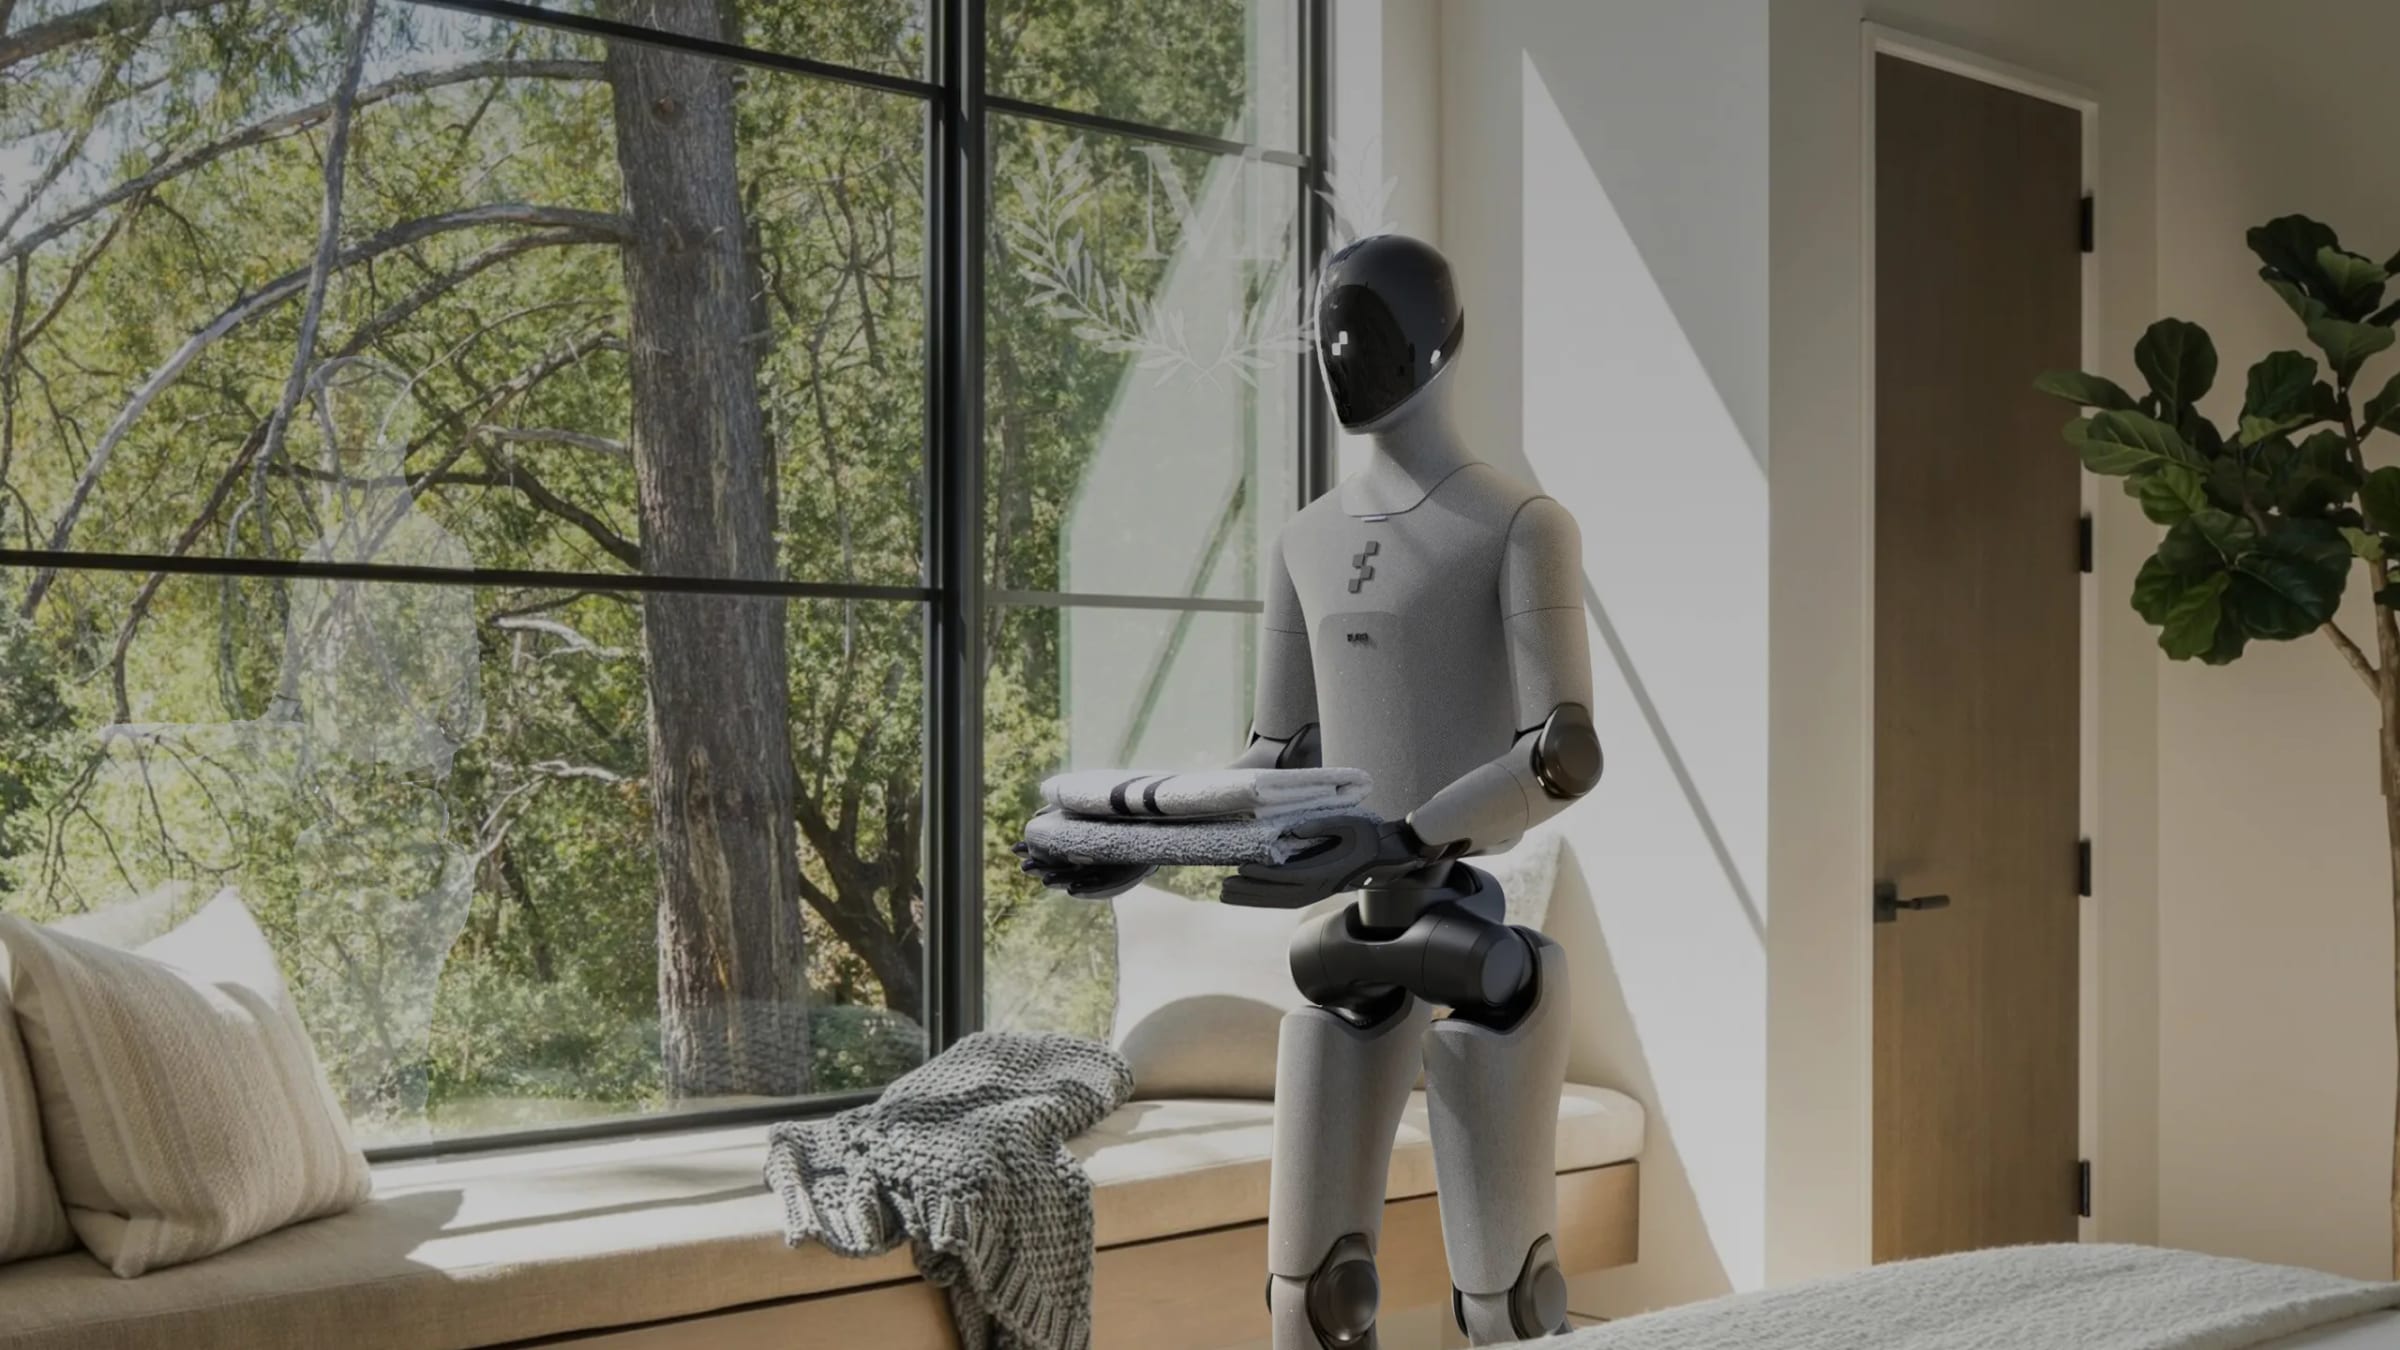
문제는 V3가 아직 상용 제품이 아니라는 점이다. 이 로봇은 관리 구역에서 미리 짜인 프로그램대로만 움직이고, 기초 작업 하나 익히는 데도 며칠씩 걸리며, 내구성 기준을 통과해야 팔릴 수 있다 134. 그래서 초반 상용 물량은 테슬라 자사 창고와 비슷한 환경을 가진 기업들에 판매가 아닌 리스로 공급된다. 이러면 테슬라는 하드웨어를 회수해 업그레이드하고 학습 데이터도 계속 쥘 수 있다 134. 리스란 제품이 덜 완성됐을 때 기업이 꺼내는 카드다. 그런데 그 어떤 보도에도 계약 조건서는 실려 있지 않다. 교대 근무 도중 멈춰 서는 기계의 비용을 누가 떠안는지는 공개돼 있지 않다.
그 대가를 치르는 건 주주들이다
증산 비용 청구서는 이미 실적 공시에 잡혀 있다. 2분기 매출은 전년 동기 대비 26% 늘어 282억 달러를 기록했지만 AI·연구개발(R&D) 지출이 불어나면서 영업이익은 57% 급감한 4억 달러에 그쳤다. 잉여현금흐름(FCF)은 마이너스 11억 달러로 돌아섰고 설비투자는 한 분기 만에 33억 달러 불었다 6. 설비투자는 58억 달러를 기록하며 전년 동기 대비 142% 늘었다 7. 7월 실적발표 콜에서 일론 머스크가 내놓은 답은 이것이다. 옵티머스는 '사상 최대 제품'이 될 것이고 테슬라가 지금까지 증산해 본 것 중 가장 어려운 도전이라는 것이다 26. 약속 이행 기록은 더 엉망이다. 2025년까지 1만 대를 공급하겠다고 약속했지만 1년이 지나도록 제 구실을 하는 로봇은 0대이며, 2026년 중반까지 공개하겠다고 밝힌 V3는 아직 모습을 드러내지 않았다 1. 머스크는 지난 1월 다보스포럼 이후 첫 상용 출하 시점으로 줄곧 2027년을 언급해 왔다. 공급망 쪽에서는 올해 약 1만5000대 몫의 부품이 발주됐다는 보도도 나와 있다 8.
프리몬트가 로봇 생산으로 전환한 분기, 설비투자 58억 달러로 두 배 이상 증가
Data
| 설비투자 | |
|---|---|
| 23년 3분기 | $2.46B |
| 23년 4분기 | $2.31B |
| 24년 1분기 | $2.78B |
| 24년 2분기 | $2.27B |
| 24년 3분기 | $3.51B |
| 24년 4분기 | $2.78B |
| 25년 1분기 | $1.49B |
| 25년 2분기 | $2.39B |
| 25년 3분기 | $2.25B |
| 25년 4분기 | $2.39B |
| 26년 1분기 | $2.49B |
| 26년 2분기 | $5.79B |
매출은 사상 최고 경신…영업이익 57% 급감, 잉여현금흐름 마이너스 전환
- 매출
- 영업이익
- 잉여현금흐름
Data
| 매출 | 영업이익 | 잉여현금흐름 | |
|---|---|---|---|
| 23년 3분기 | $23.35B | $1.76B | $0.85B |
| 23년 4분기 | $25.17B | $2.06B | $2.06B |
| 24년 1분기 | $21.3B | $1.17B | -$2.54B |
| 24년 2분기 | $25.5B | $1.61B | $1.34B |
| 24년 3분기 | $25.18B | $2.72B | $2.74B |
| 24년 4분기 | $25.71B | $1.58B | $2.03B |
| 25년 1분기 | $19.34B | $0.4B | $0.66B |
| 25년 2분기 | $22.5B | $0.92B | $0.15B |
| 25년 3분기 | $28.1B | $1.62B | $3.99B |
| 25년 4분기 | $24.9B | $1.41B | $1.42B |
| 26년 1분기 | $22.39B | $0.94B | $1.44B |
| 26년 2분기 | $28.24B | $0.4B | -$1.09B |
강세론과 경쟁 구도
증산 자체는 진짜다. 몇 달 만에 생산량이 10배로 불었다. 스톤엑스(StoneX)는 3분기 차량 인도 실적 발표를 앞두고도 투자의견 '매수'와 목표주가 475달러를 유지했다. 골드만삭스가 내다보는 이번 분기 인도량은 43만5000대에 불과하다. 테슬라 주가는 올해 들어 15% 넘게 하락해 '매그니피센트7(Mag 7)' 가운데 가장 부진한 종목이 됐다 9. 샤오펑(小鵬)은 이번 달 광저우에서 휴머노이드 자동화 생산라인을 가동하며 2027년 판매 개시를 목표로 삼았다 1. 한편 테슬라는 옵티머스 부품을 다시 닝보(寧波)의 중국 공급업체들에서 조달하고 있다. 휴머노이드 전용 텍사스 공장에 대해서는 최종 생산능력 연산 1000만 대를 내세우고 있다 5.
12월이 내놓을 답
판가름은 세 가지 지표가 한다. 12월 31일까지 주당 생산량이 1000대를 넘어서는지, 이름을 밝힌 첫 리스 고객이 등장하는지, 센싱 글러브가 제때 출하되는지다. 손이 살아야 일론 머스크가 내다본 2027년 판매 일정도 살아남는다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.