ビコー、第3四半期の成長率見通しを9日間で2回上方修正し30%超に 米貿易委がフォックスコン係争を審理
ビコー(Vicor)がロイヤルティ収入を背景に第3四半期の前期比伸び率見通しを30%超へと引き上げてから数日後、フォックスコン・インダストリアル・インターネット(FII)は、ビコーの特許侵害の申し立てをめぐり米国際貿易委員会(ITC)が米関税法337条に基づく調査を開始したと明らかにした。経営陣によれば、次のライセンス獲得の波は2027年のITC決定待ちという。その間、会社関係者は見通しの対象となった四半期で株式を売却していた。
 Vincent Jiang · 3 min read
ITC、ビコーが待ち望んだ事件を審理へ
鴻海精密工業傘下のフォックスコン・インダストリアル・インターネット(FII)は10月11日、米国際貿易委員会(ITC)がビコーの特許侵害の申し立てに基づき米関税法337条調査を開始したと明らかにした2。鴻海は世界最大の電子機器受託生産企業1だ。ビコーの前回の337条事件+2.23% — ビコーの前回の337条事件, up 2.23 percent as of its last quoteは2025年2月、ライセンスを結んでいない電源モジュールと、それを組み込んだコンピューティングシステムに対する輸入禁止措置で終結した。対象にはデルタ・エレクトロニクス、クアンタ・コンピュータ、フォックスコン傘下の2社が含まれた3。現時点で入手できる書類には侵害対象製品の記載がなく、AI関連の側面はビコー自身が用いる「AIおよびコンピューティングシステム」との表現を通じたものにとどまる3。
9日間で2回の上方修正
振り返れば、短い期間での急展開だった。9月16日、ビコーは企業名を公表していないAIシステムメーカーに垂直電力供給(Vertical Power Delivery)技術の非独占ライセンスを付与した。4カ月で2件目の付与で、株価は約18%急騰した45。9月21日には、ロイヤルティ収入を理由に、第3四半期の前期比売上高伸び率見通しを「ほぼ10%」から「20%超」へ引き上げた4。9月30日にはさらに「30%超」へと引き上げた4。
9日間で2回の引き上げ:第3四半期の成長率見通しは10%から30%超へ
- 第3四半期の前期比伸び率見通し
- Estimate
Data
| 第3四半期の前期比伸び率見通し | |
|---|---|
| 当初 (estimate) | 10% |
| 9月21日 (estimate) | 20% |
| 9月30日 (estimate) | 30% |
同じエンジンは、第2四半期の決算数字にも表れていた。売上高は1億4340万ドルと前期比26.9%増となり、このうち、支払額が四半期ごとに増加していく新規ライセンスによる収入が1500万ドルを占めた46。受注残高は過去最高の3億8000万ドルに達し、前年同期比145%増となった4。
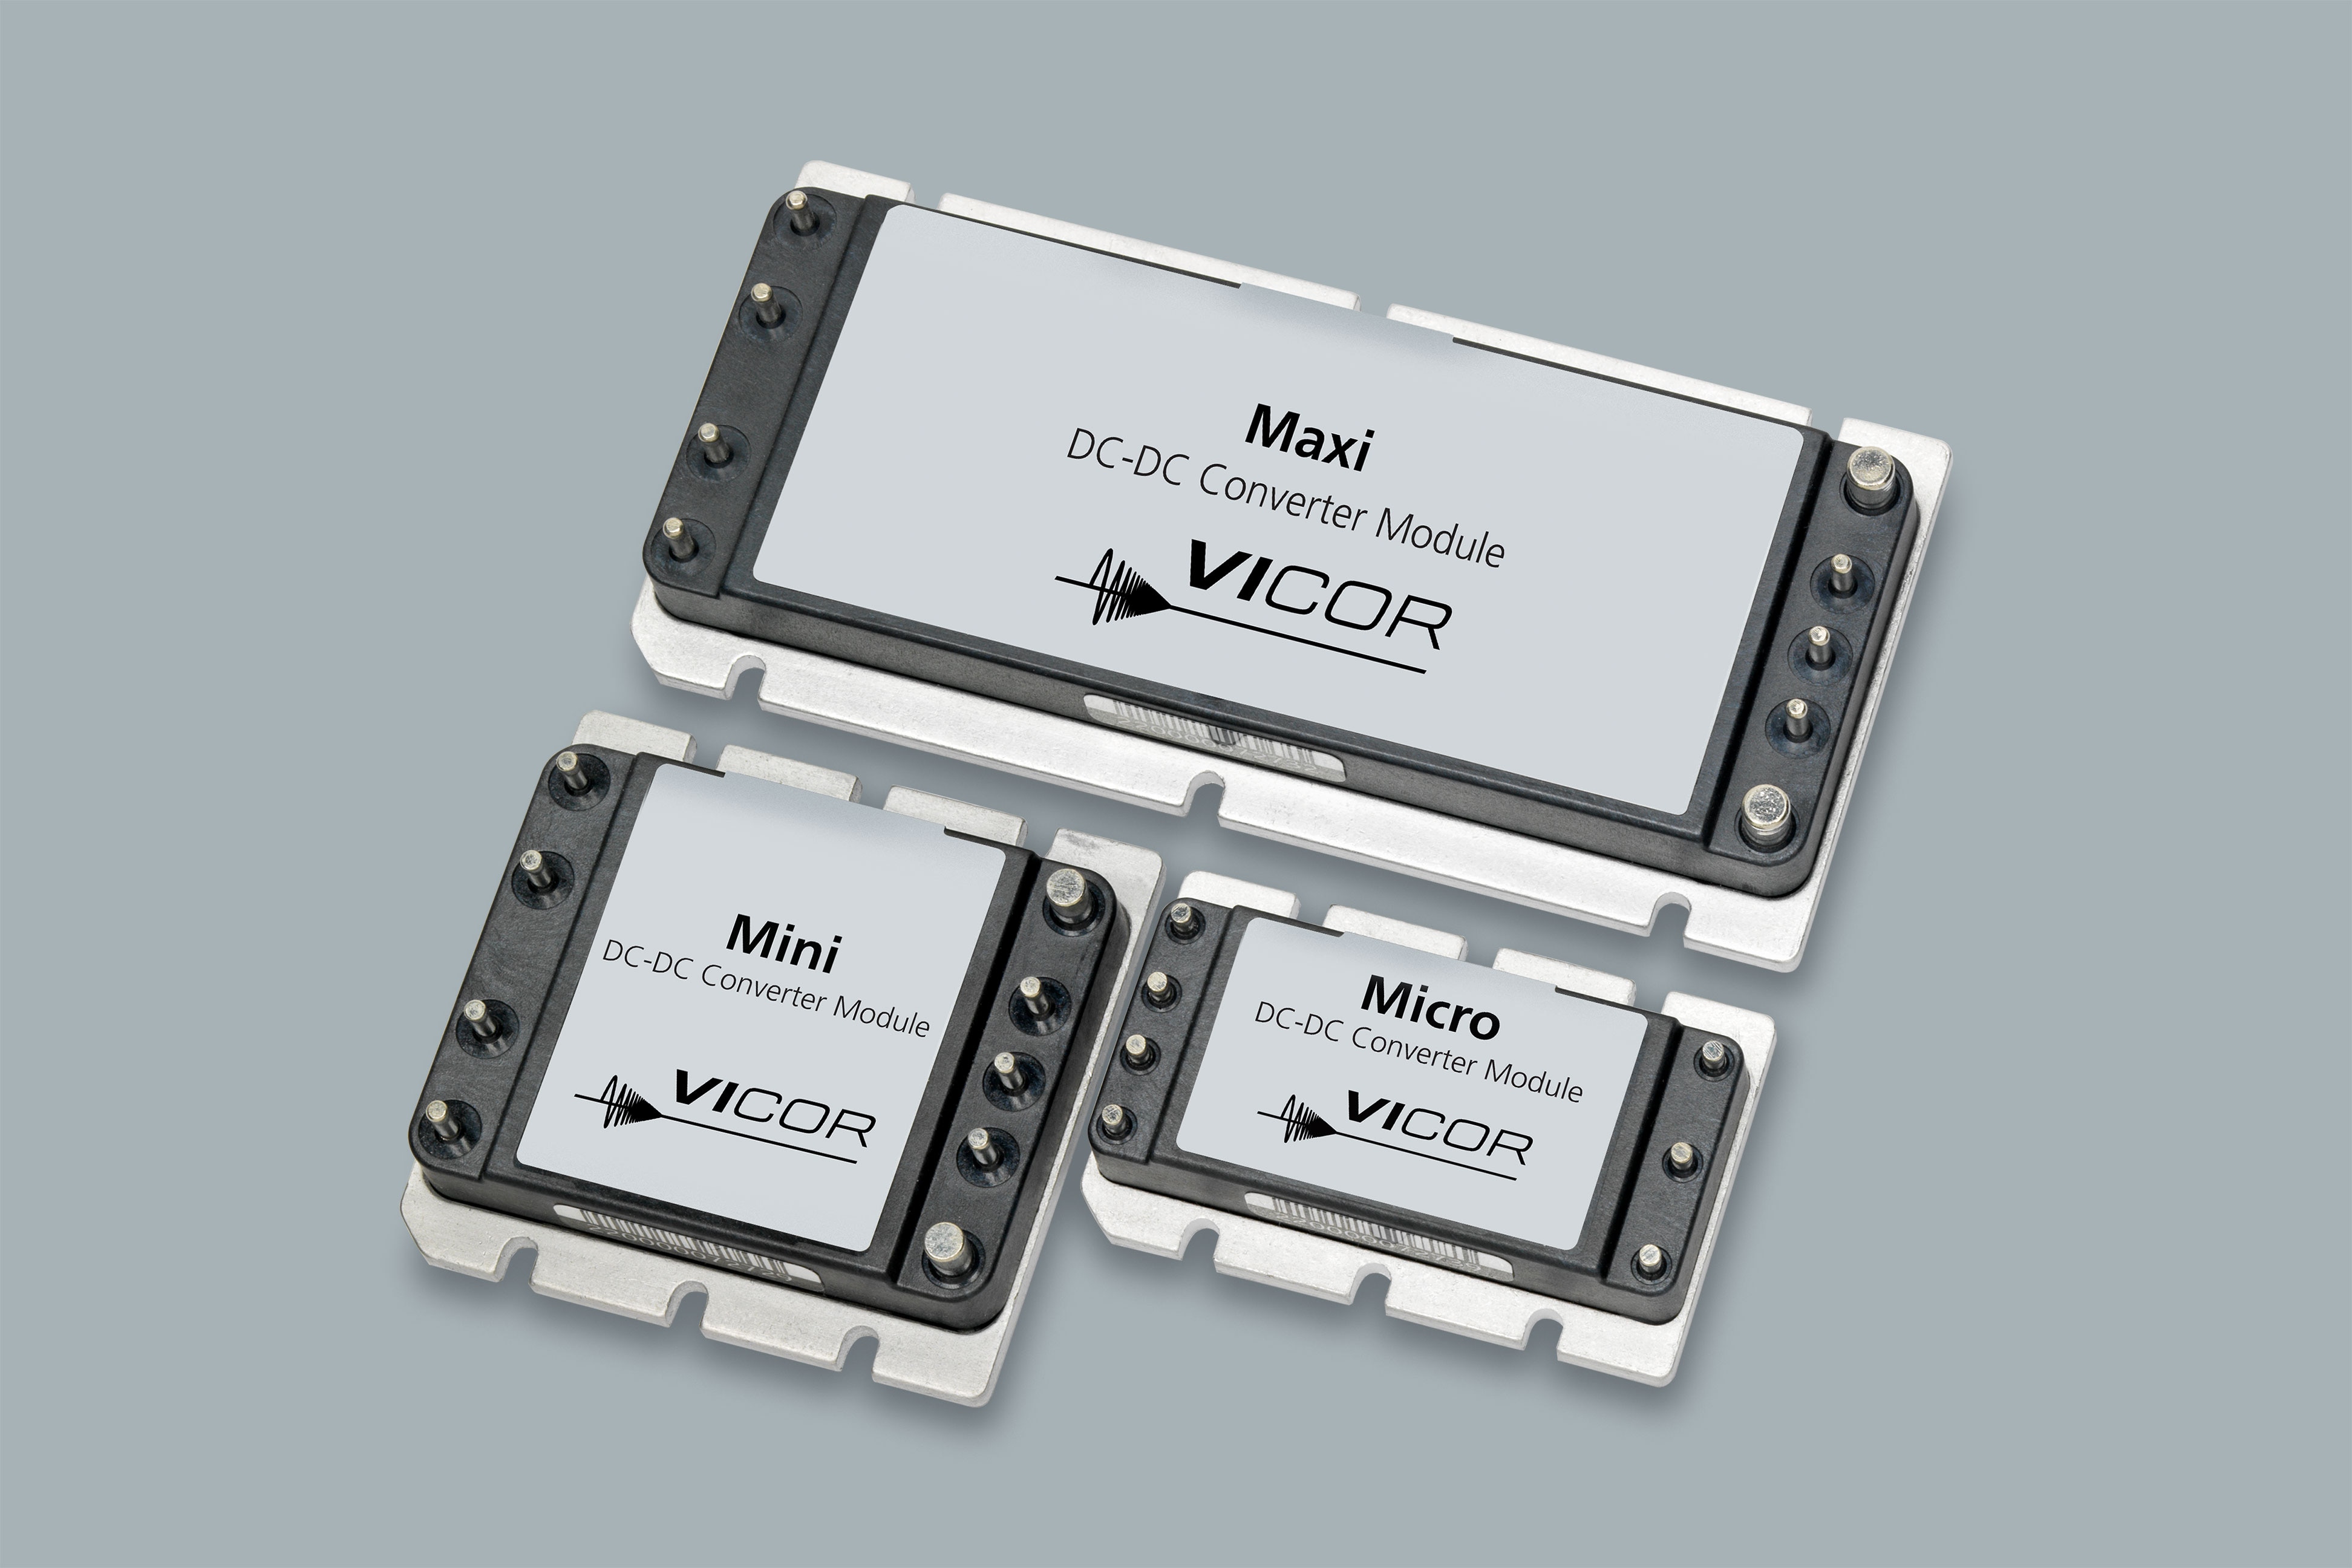
ライセンスと訴訟、担当は同じ
ビコーでは、ライセンスの担当部署と訴訟の担当部署は同じだ。経営陣は7月、現行ベースを超える新規ライセンス契約は、米国際貿易委員会(ITC)で2件目となる事件が2027年に最終決定を迎えるまで成立しない可能性がある、と投資家に説明していた6。フォックスコンが明らかにした訴訟はビコーによる米関税法337条への2度目の訴えであり、時系列でも対象でも、経営陣が待っているとした事件に該当するとみられる。ビコーの2025年2月の発表は、OEM各社がなぜライセンスを結ぶのかについて率直だった。顧客は「AIやコンピューティングシステムが米国への輸入を禁じられるリスク」を意識してライセンスを取得した、としている3。
ビコーの売上高は四半期ごとに一段高く、見通しの第3四半期は最大の上昇幅に
- 売上高
- Estimate
Data
| 売上高 | |
|---|---|
| 24年7-9月期 | $93.17M |
| 24年10-12月期 | $96.17M |
| 25年1-3月期 | $93.97M |
| 25年4-6月期 | $141.05M |
| 25年7-9月期 | $110.42M |
| 25年10-12月期 | $107.26M |
| 26年1-3月期 | $112.97M |
| 26年4-6月期 | $143.35M |
| 26年7-9月期(見通し) (estimate) | $186.4M |
記録は諸刃の剣
ただ、反対側の重しもすでに記録に残っている。2025年2月の最終決定で米国際貿易委員会(ITC)は、フォックスコン傘下のFII USAとイングラシス・テクノロジー(Ingrasys Technology)の2社が、発注書の定型条項を通じてビコーの特許1件についてライセンスを保有していると認定した。ビコーはこの判断を不服として上訴している3。他方、見通しの上方修正で示されたロイヤルティ収入はいずれも、すでに締結済みのライセンスによるもので、フォックスコンからのものではない4。さらに、会社関係者は見通しが引き上げられた当四半期の間に株を売却していた。CEOのパトリツィオ・ビンチアレッリ氏は10月1日に2万株を630万ドルで売却しており、これは過去90日間で総額約775万ドルに達した会社関係者売却の一部だ7。これに加え、発行済み株式の10%を保有する株主も620万ドル分を売却した8。
10月20日が試金石
ビコー株の金曜日の始値は266.07ドル。52週間の高値382.65ドルを約30%下回る水準で、株価収益率(PER)は85倍に達し、アナリストのコンセンサスによる目標株価は391.67ドルとなっている7。第3四半期決算の発表は10月20日だ4。成否を占うのはロイヤルティ収入の計上額である。ライセンス収入が再び一段と増え、利益率も維持されれば、年金的な収入は複利で積み上がっていく。足踏みすれば、次の支払いを決めるのは2027年の法廷だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.