Vicor創業者、2度目の上方修正の翌日に630万ドル売却 株価は売却下限を割る
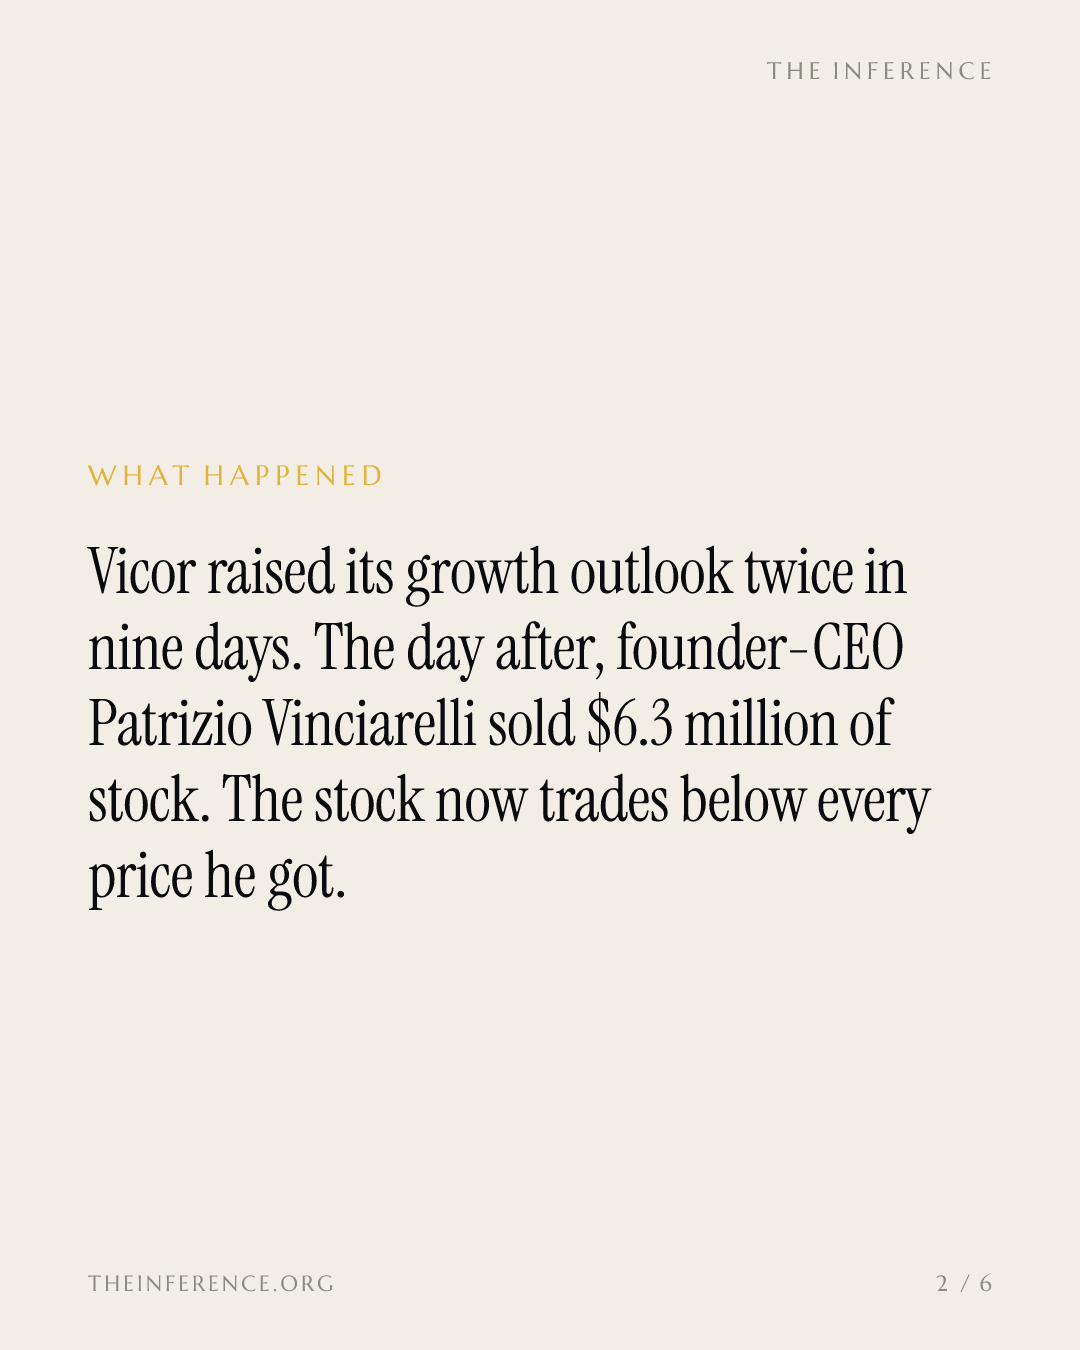
創業者でCEO(最高経営責任者)のPatrizio Vinciarelli氏は10月1日、9日間で2度目となる業績見通し上方修正の翌日に、Vicor株を1株307~330ドルで計630万ドル分売却した。さらに620万ドル分の売却を届け出た。株価は10月6日に299.29ドルで終え、氏が得たどの売却価格をも下回り、7日にはさらに下げた。上方修正の背景にあるAI向けロイヤルティー(特許使用料)が売上高に現れるかが問われるのが10月20日の決算だ。
 Vincent Jiang · 3 min read
市場は創業者の売却下限を割った
Vicor−10.19% — Vicor, down 10.19 percent today株は10月6日、299.29ドルで終えた。52週高値の382.65ドルからは大きく離れている1。5日前に創業者が手放した株は、いずれも1株307.0155ドル以上で売られている2。この価格差こそが、いまの相場の焦点のすべてだ。決着は10月20日、第3四半期決算の発表でつく13。10月7日午後には株価はさらに下げ、約280ドルとなった4。
9日間で2度の上方修正、支払い主は名称未公表
9月11日、Vicorは米ニューハンプシャー州メリマックとフックセットにファブ(半導体工場)の用地を確保した。ChiPファブ2とファブ3に充てる総面積は約100万平方フィートで、既存のファブ1の32万平方フィートを大きく上回る5。9月16日には垂直給電(Vertical Power Delivery、VPD)初の非独占ライセンスを付与した。名称を明かしていないOEMが、ライセンスを持たない供給業者から調達したモジュールでAI演算への給電を賄うことを認める内容だ6。
9月21日、第3四半期の業績見通しは前四半期比ほぼ10%増から20%超へ引き上げられた。CEOはライセンス先に「大手4社」を挙げ、VPDを使うシステムは輸入禁止の対象にもなり得ると指摘した7。9月30日には、同じライセンスによる「ロイヤルティーの増加」を理由に見通しは再び30%超へと引き上げられた4。
1件のライセンスで9日間に3倍になったVicorの第3四半期成長見通し
- 第3四半期の前四半期比売上高成長率(見通し)
- Estimate
Data
| 第3四半期の前四半期比売上高成長率(見通し) | |
|---|---|
| 7月(第2四半期決算説明会) (estimate) | 10% |
| 9月21日 (estimate) | 20% |
| 9月30日 (estimate) | 30% |
記録に残る創業者の売却
2度目の業績見通し上方修正の翌日にあたる10月1日、Patrizio Vinciarelli氏は17件の取引で計2万株を売却。総額は632万2515ドル64セントで、加重平均売却価格は1株307.0155~330.00ドルだった。売却は2月26日に設定したルール10b5-1(Rule 10b5-1)売買計画に基づく2。翌10月2日にはフォーム144(Form 144)で追加2万株の売却を届け出た。売却額は約617万ドルで、対象は1981年11月10日に取得した創業者株である8。
同じ10月1日、グローバル営業担当のコーポレート・バイスプレジデントで取締役でもあるPhil Davies氏は、行使価格33.96ドルと41.61ドルの株式オプションを行使し、得た3072株を約97万2000ドルで売却した。売却後に直接保有として残ったのは1920株である9。
10月6日の終値は10月1日のインサイダー売却価格をすべて下回る
Data
| Value | |
|---|---|
| 10月6日終値 | $299.29 |
| 創業者(最安値) | $307.02 |
| 営業トップ(平均) | $316.37 |
| 創業者(最高値) | $330 |
先にあった売却計画
提出書類には、弁明の材料があらかじめ盛り込まれている。2つの売買計画はいずれも9月のライセンス契約より数カ月前、創業者が2月26日、Davies氏が2025年11月21日に設定したものだ。フォーム144には、未開示の不利な情報はないとする標準的な証明も添えられている289。
Vinciarelli氏は手元に直接保有の832万7390株と、子のために信託で保有する16万7125株を残しており、売却済みと売却予定を合わせた4万株はその0.5%未満にすぎない28。一方、取締役会は8月27日に発表した自社株買いに1億5000万ドルを充てている7。
株価の評価替えを支える1件のロイヤルティー
第2四半期の売上高は1億4340万ドルで、売上総利益率は58.0%だった。前年同期は、4500万ドルの特許和解金を売上高に計上したことで65.3%だった110。今四半期に計上された1500万ドルのライセンス収入と、26%増で3億7970万ドルに膨らんだ受注残は、この収入源が本物であることを示す。だが経営陣自身、新規ライセンスは2027年の米国際貿易委員会(ITC)による2度目の判定を待つ可能性があると慎重な見方を示している。その慎重さこそ、この収入源がなお細いことを物語る10。それでも5人のアナリストは依然、平均391.67ドルの「買い」目標株価を掲げている1。
ロイヤルティーの値踏みは10月20日
決算は午前7時に発表される。1時間後の決算説明会には、開示書類に名を連ねるVinciarelli氏、CFO(最高財務責任者)のJim Schmidt氏、Davies氏の3人が臨む3。その朝を前にした売買判断は「保有」か「売却」かの二択だ。上方修正後の業績見通しが示す規模でロイヤルティーが再び計上されれば保有者の勝ち、収入源が2027年のITC判定まで細いままなら、391.67ドルのコンセンサス目標株価が敗者になる110。
インサイダー売却の価格は米証券取引委員会(SEC)に届け出済みだ。ロイヤルティーの価格だけは、その朝までどこにも姿を見せない3。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.