Volta coloca su préstamo de 5.000 millones para la IA al 95% mientras el seguro de impago de CoreWeave y Oracle bate récords
Volta, una startup de nube para la IA, colocó el 15 de octubre de 2026 su préstamo de 5.000 millones de dólares al 95% de su valor nominal y con una rentabilidad superior al 11%, por debajo de las condiciones que JPMorgan y Goldman Sachs habían propuesto una semana antes. Los compradores que forzaron el descuento lo hicieron mientras el seguro de impago de CoreWeave cruzaba el umbral de estrés y el de Oracle batía un récord.
 Vincent Jiang · 2 min read
Un prestatario debutante paga el nuevo precio del mercado
Volta Infrastructure Holdings, una startup de nube para la IA fundada este año por dos antiguos ejecutivos de infraestructuras de Brookfield−2.02% — Brookfield, down 2.02 percent today, vendió el 15 de octubre de 2026 su préstamo apalancado de 5.000 millones de dólares a 6,5 puntos porcentuales sobre el tipo de referencia y al 95% de su valor nominal 1. La rentabilidad supera el 11%, un nivel que rivaliza con el coste de financiación más alto pagado en todo el despliegue de la IA 1. JPMorgan y Goldman Sachs−1.27% — Goldman Sachs, down 1.27 percent today lo habían ofrecido una semana antes a un precio de entre el 97% y el 98% 1. Los compradores también obtuvieron una penalización si Volta amortiza la deuda por adelantado y un tipo de interés que sube si en algún momento la compañía es calificada 1.
Lo que consiguieron los reticentes
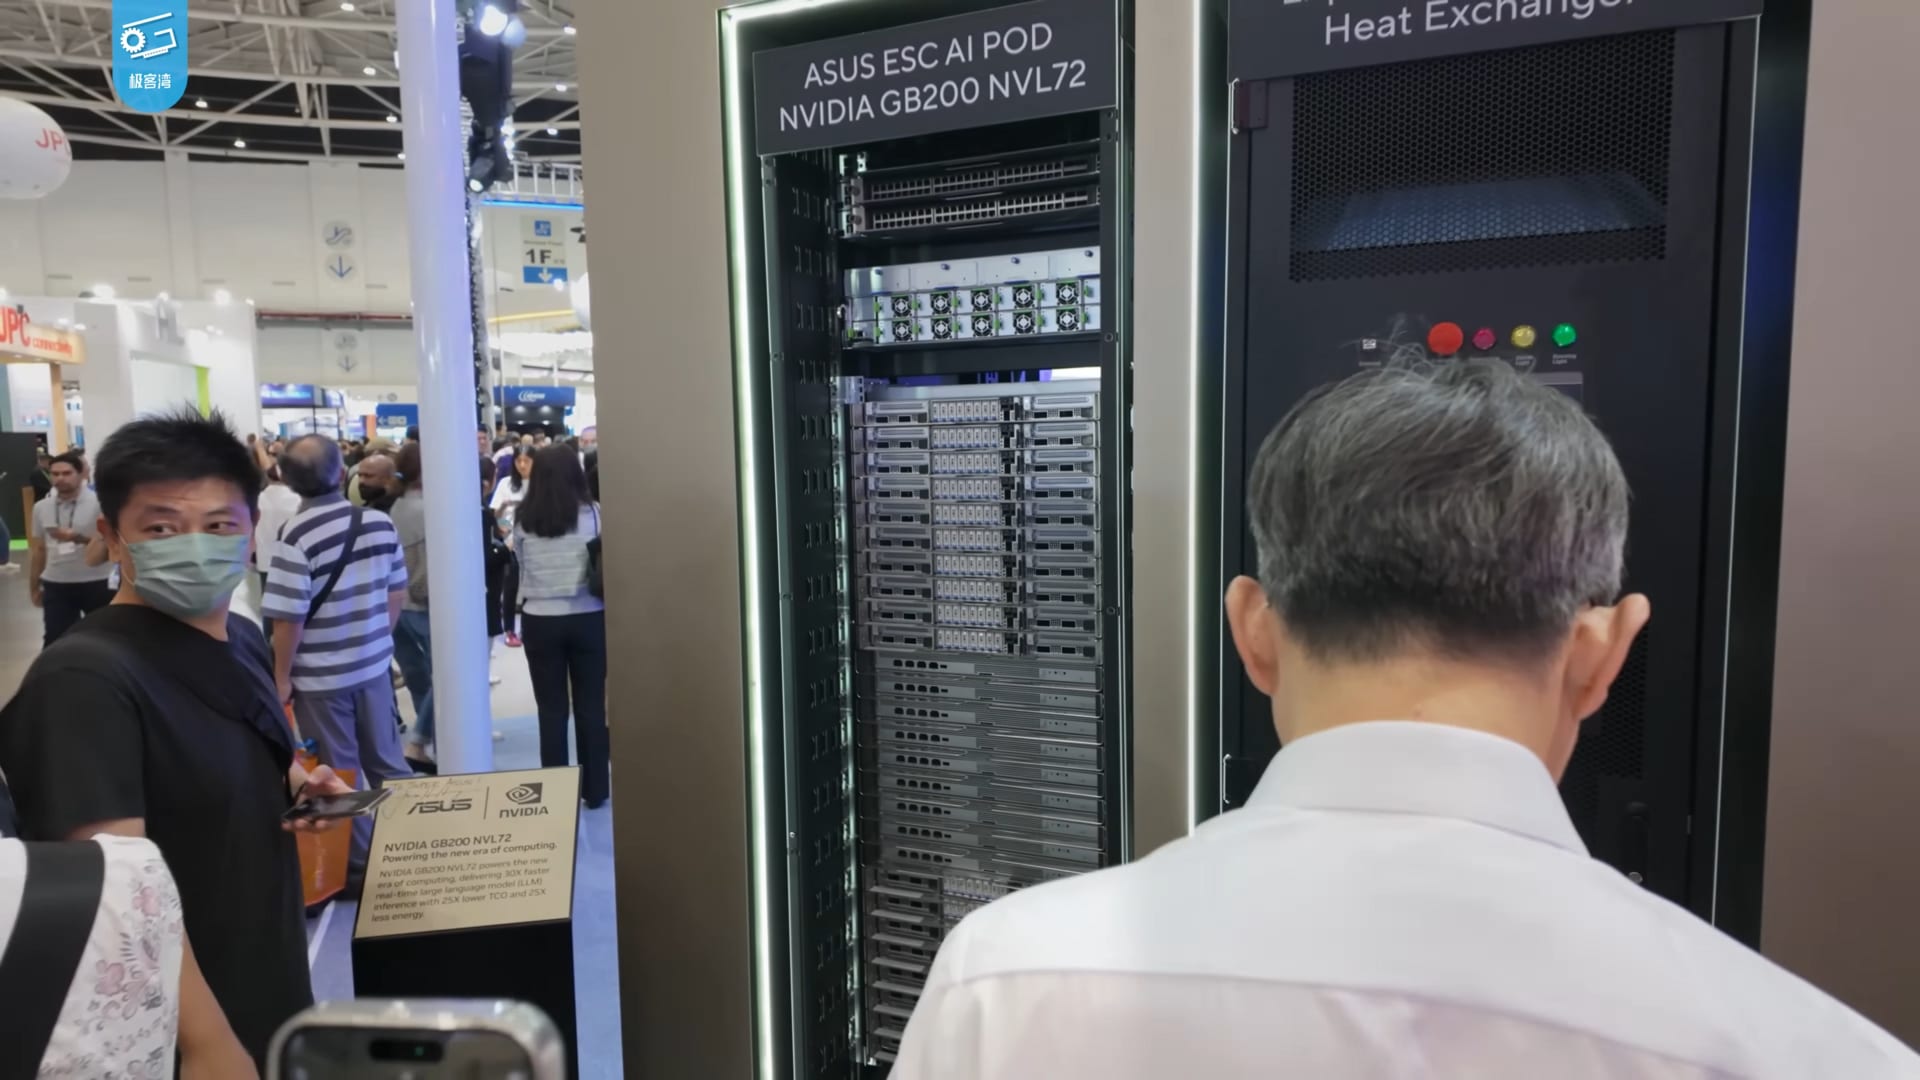
Los reticentes eran gestores de CLO, los mayores compradores de préstamos apalancados, y el papel sin calificar normalmente los excluye por completo de cualquier operación 13. La estructura final muestra quién se quedó con el riesgo: los bancos solo suscribieron el préstamo a plazo de 1.300 millones de dólares que está detrás del contrato de arrendamiento del centro de datos de Bitdeer, y dejaron en manos de los inversores el préstamo de 3.700 millones para los chips, que financia la compra de unos 36.000 procesadores gráficos de Nvidia−1.59% — Nvidia, down 1.59 percent today 2. Anthropic$350B — Anthropic, private, latest valuation $350B, el laboratorio de IA, ha firmado un contrato de computación a seis años en el emplazamiento de Noruega 1. El colchón de capital de Volta es de 300 millones de dólares frente a 5.000 millones de deuda, ofrecida por primera vez en agosto a unos 500 puntos básicos sobre el tipo de referencia 4.
La lista de precios detrás del nuevo precio del riesgo
En dos años, las empresas han pedido prestados unos 625.000 millones de dólares para centros de datos e IA, y los mercados de crédito ya ponen precio a la duda hasta el último punto básico 3. CoreWeave−12.18% — CoreWeave, down 12.18 percent today, el neocloud cotizado que alquila potencia de cálculo con procesadores gráficos, arrastra más de 51.000 millones de dólares entre deuda y obligaciones. Sus permutas de cobertura por impago (CDS) a cinco años, un seguro contra el impago, superaron los 1.140 puntos básicos el 15 de octubre y se estabilizaron cerca de 1.038, un 164% más en un año 5. Todo lo que supera los 1.000 puntos se lee como estrés 5. El seguro de impago de Oracle−5.14% — Oracle, down 5.14 percent today marcó un récord de 288 puntos básicos; el de SoftBank, 424 6. Los propios registros de CoreWeave ante la SEC explican el reflejo de huida: 2.580 millones de dólares de ingresos en el segundo trimestre frente a 6.420 millones de gasto de capital 7.
El seguro de impago de CoreWeave cuesta unas cuatro veces el diferencial récord de Oracle
Data
| Value | |
|---|---|
| Oracle | 288 bps |
| SoftBank | 424 bps |
| CoreWeave | 1,038 bps |
El gasto de capital de CoreWeave ha superado a sus ingresos todos los trimestres desde principios de 2024
- ingresos
- gasto de capital
Data
| ingresos | gasto de capital | |
|---|---|---|
| 1T '24 | $0.19B | $1.74B |
| 2T '24 | $0.4B | $2.25B |
| 3T '24 | $0.58B | $1.22B |
| 4T '24 | $0.75B | $3.5B |
| 1T '25 | $0.98B | $1.41B |
| 2T '25 | $1.21B | $2.45B |
| 3T '25 | $1.37B | $2.39B |
| 4T '25 | $1.57B | $4.06B |
| 1T '26 | $2.08B | $7.7B |
| 2T '26 | $2.58B | $6.42B |
La aritmética de los ingresos y qué vigilar
El consejero delegado de CoreWeave, Mike Intrator, califica de irracional la huida y esgrime una cartera de pedidos superior a los 100.000 millones de dólares, de la que alrededor de dos tercios corresponden a clientes de grado de inversión como Microsoft−2.35% — Microsoft, down 2.35 percent today y Meta−4.28% — Meta, down 4.28 percent today 5. En el otro lado de la balanza está la aritmética de Gartner−0.95% — Gartner, down 0.95 percent today: los propietarios de centros de datos necesitan 8,5 billones de dólares de ingresos acumulados hasta 2030 para cubrir el gasto de capital, la financiación y una rentabilidad del 12%, frente a los 3,6 billones como máximo que prevé la firma, lo que dejaría más de 3,5 billones de dólares expuestos a deterioros 89. Volta acaba de pagar un 11% por el dinero, y lo probable es que cada neocloud que la siga se marque con esa operación como referencia. Habrá que vigilar el detonante que sube el tipo si llega la calificación, y si el próximo préstamo respaldado por procesadores gráficos se coloca a mejor precio que 95.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.