볼타, 50억 달러 AI 대출 액면가 95%에 팔았다…코어웨이브·오라클 '부도보험' 사상 최고
AI 클라우드 스타트업 볼타인프라스트럭처가 2026년 10월 15일 50억 달러 규모 대출을 액면가의 95%, 수익률 11%가 넘는 조건으로 매각했다. 일주일 전 JP모건과 골드만삭스가 제시했던 조건에 미치지 못하는 값이다. 할인을 강요한 쪽은 투자자들이었다. 코어웨이브의 부도보험(CDS)이 디스트레스(부도 위험) 경계선을 넘고 오라클은 사상 최고치를 기록한 가운데서였다.
 Vincent Jiang · 2 min read
첫 대출을 받은 차입자가 시장의 새 가격을 치렀다
볼타인프라스트럭처홀딩스는 브룩필드−2.02% — 브룩필드, down 2.02 percent today 인프라 부문 임원 출신 두 사람이 올해 설립한 AI 클라우드 스타트업이다. 이 회사는 2026년 10월 15일 50억 달러 규모의 레버리지드론을 매각했다. 금리는 기준금리에 6.5%포인트를 얹은 수준이고 발행가는 액면가의 95%였다 1. 수익률은 11%를 넘어선다. AI 인프라 구축 경쟁에서 세계 어디서 나온 차입비용과 견줘도 최고 수준에 맞먹는다 1. JP모건과 골드만삭스−1.27% — 골드만삭스, down 1.27 percent today는 일주일 전만 해도 액면가의 97~98%를 제시했었다 1. 투자자들은 볼타가 빚을 조기 상환하면 물게 되는 위약금과, 이 회사에 신용등급이 매겨질 경우 금리가 상승하는 조항도 손에 넣었다 1.
끝까지 버틴 이들이 받아낸 것
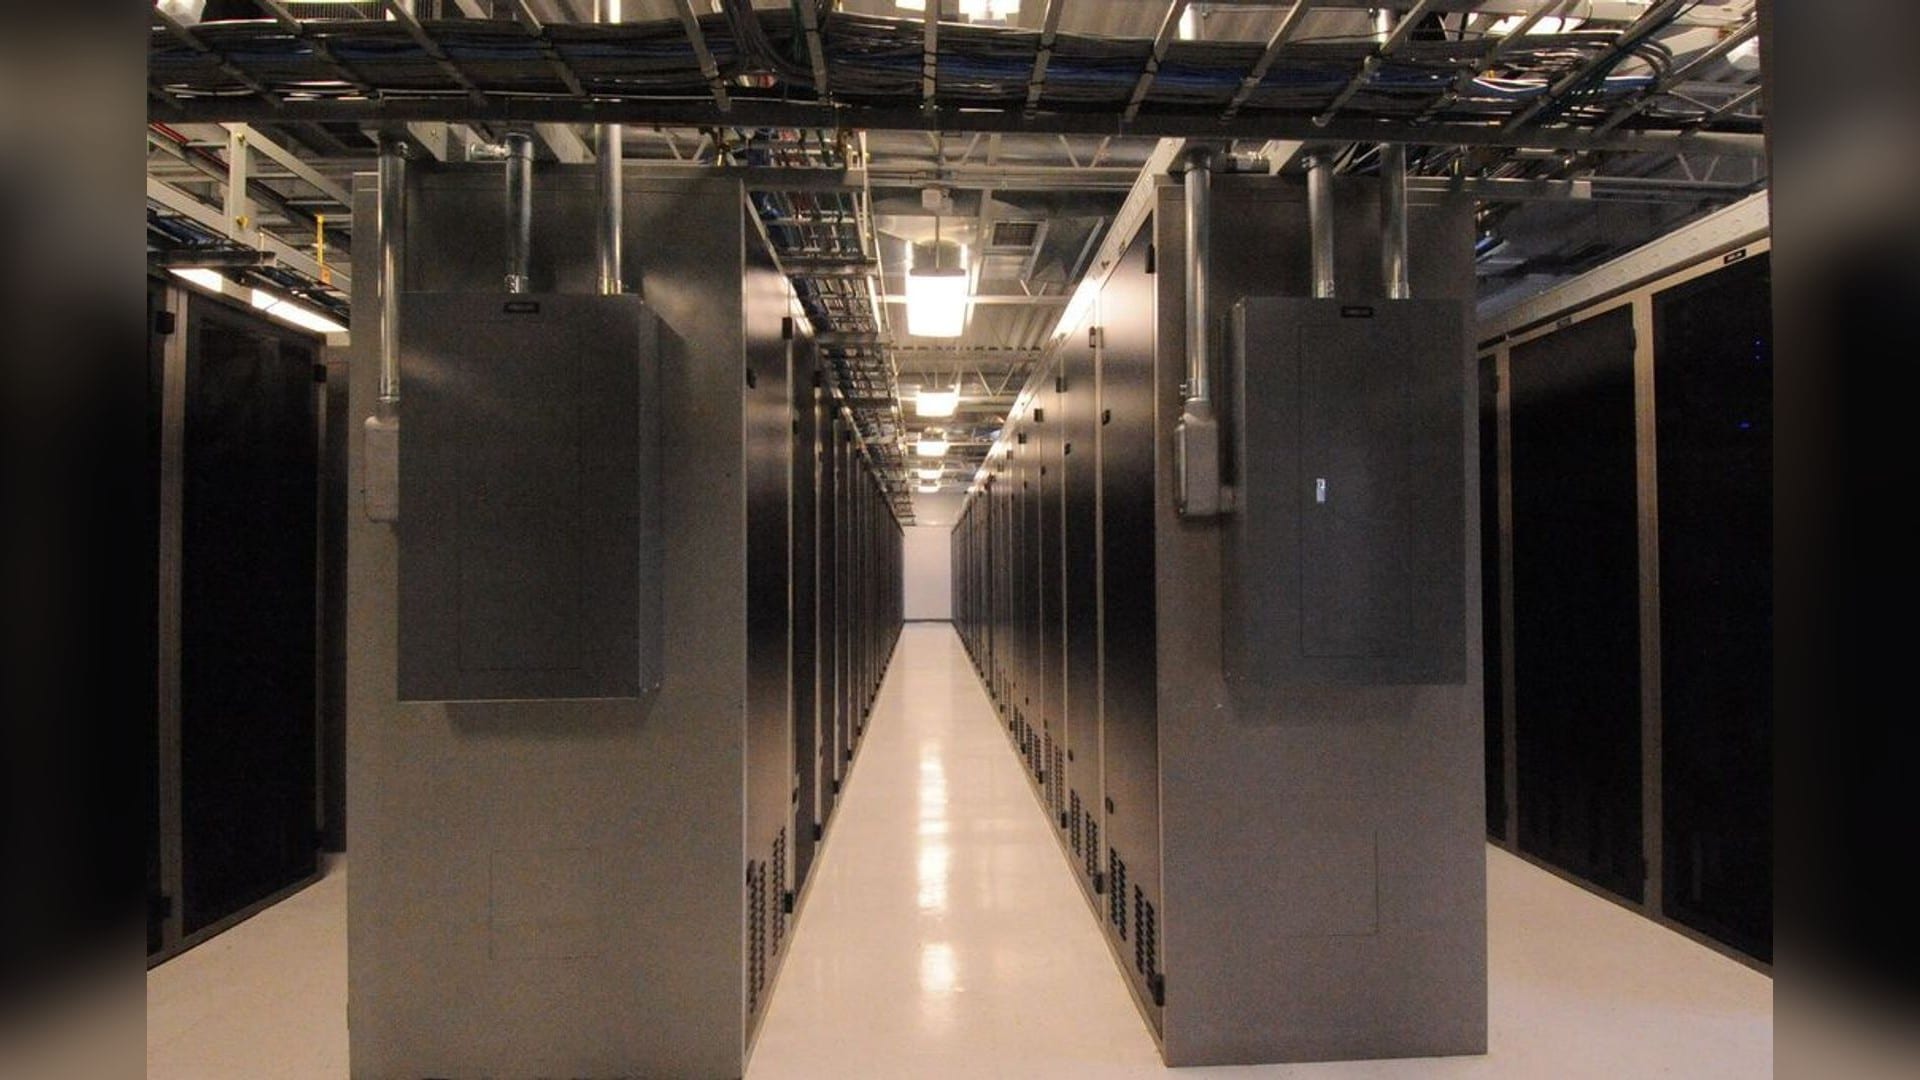
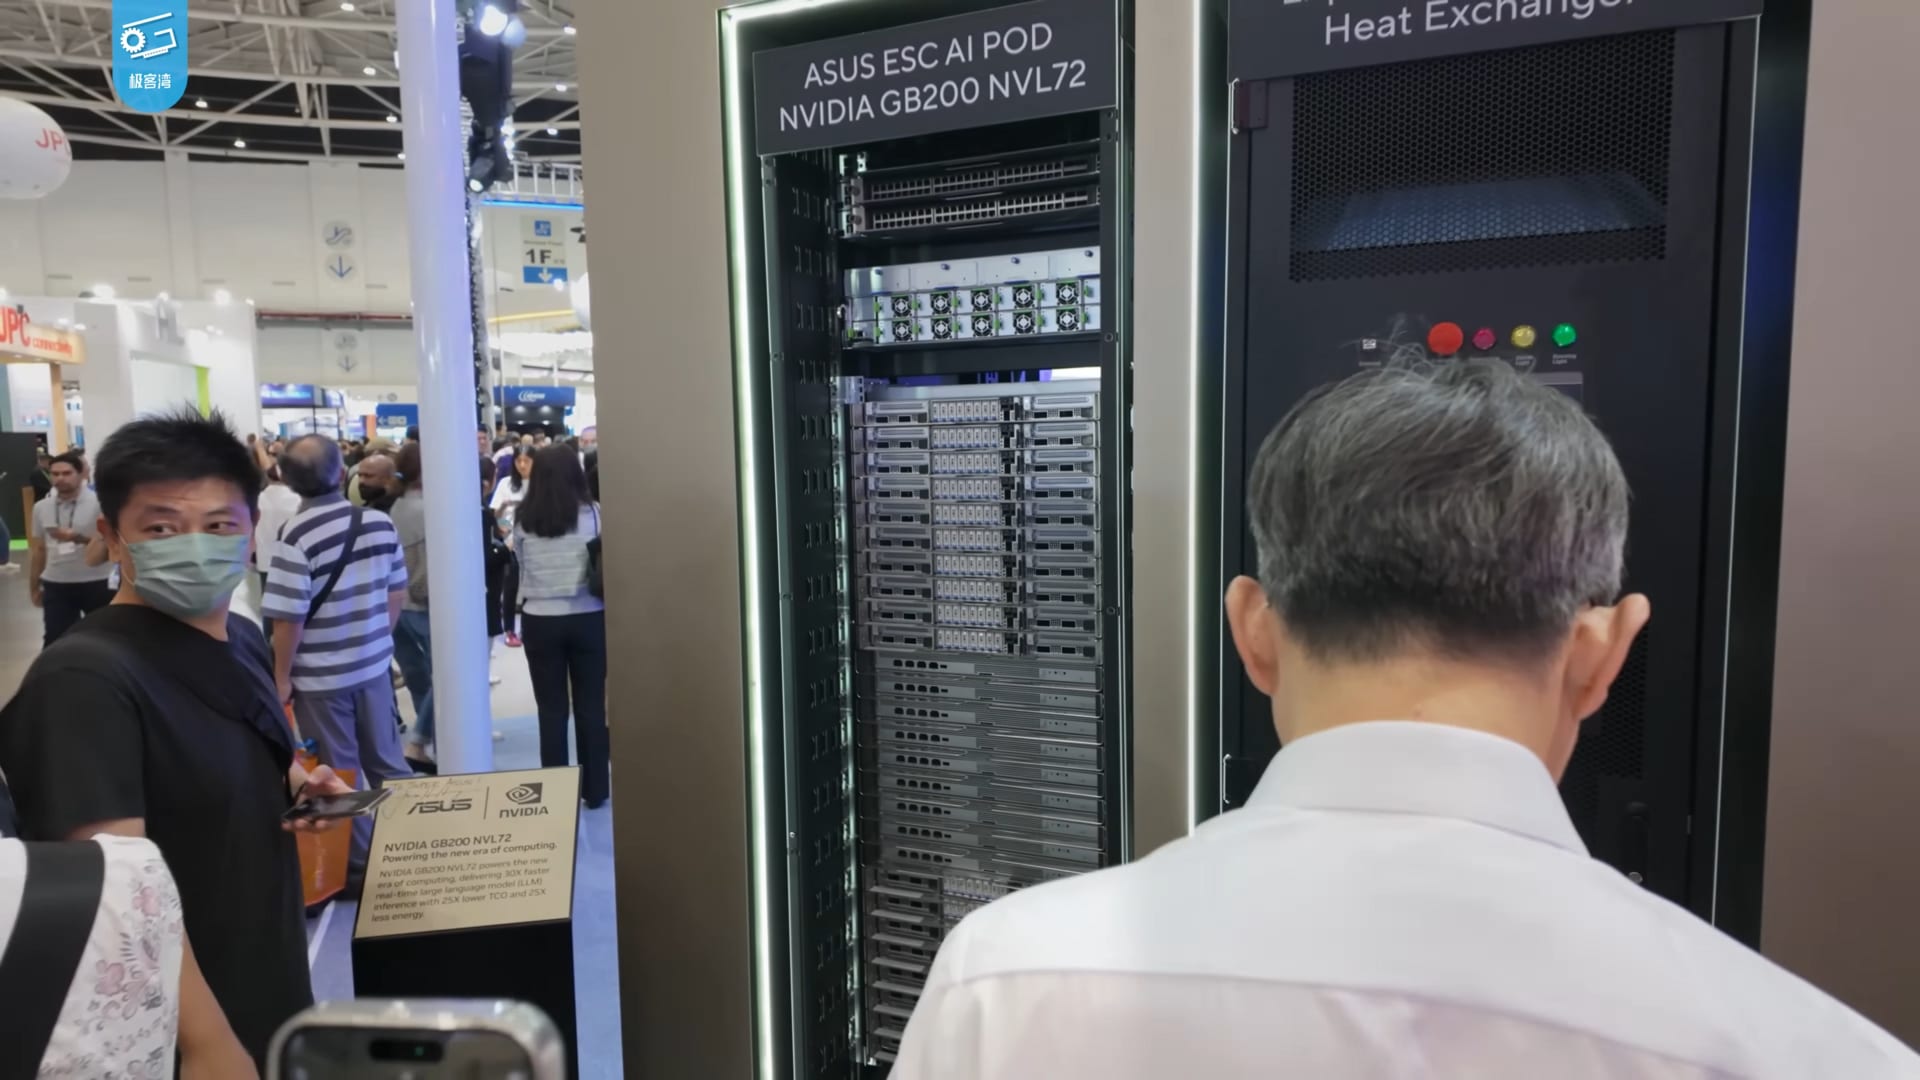
버티던 세력의 정체는 CLO 운용사들이었다. 레버리지드론 시장 최대 매수 주체인 이들은 무등급 채권 딜이라면 원래 아예 끼일 자리가 없다 13. 최종 딜 구조는 리스크를 누가 안고 갔는지 보여준다. 은행들이 인수한 것은 비트디어 데이터센터 임대계약을 뒷받침하는 13억 달러 텀론이 유일했다. 약 3만6000개의 엔비디아−1.59% — 엔비디아, down 1.59 percent today GPU를 사들이는 37억 달러 칩 구매 대출은 투자자들이 떠안았다 2. AI 연구소 앤스로픽$350B — 앤스로픽, private, latest valuation $350B은 노르웨이 사이트에서 6년짜리 컴퓨팅 계약을 맺었다 1. 볼타의 자기자본 완충은 50억 달러 부채를 두고 3억 달러에 불과하다. 이 대출은 8월 처음 시장에 나왔을 때 금리가 기준금리 대비 약 500bp 수준이었다 4.
값을 끌어내린 시장의 가격표
2년 동안 기업들이 데이터센터와 AI에 빌려 쓴 돈은 약 6250억 달러에 이른다. 신용시장은 이 빚에 대한 의심을 이제 bp 단위까지 가격에 반영한다 3. GPU 연산력을 빌려주는 상장 네오클라우드 코어웨이브−12.18% — 코어웨이브, down 12.18 percent today가 안고 있는 부채와 지급의무는 510억 달러가 넘는다. 부도보험 역할을 하는 이 회사의 5년물 신용부도스왑(CDS)은 10월 15일 1140bp를 넘어 고점을 찍은 뒤 1038bp 부근에 내려앉았다. 1년 새 164% 오른 수치다 5. 1000bp를 넘으면 디스트레스(부도 위험)로 읽힌다 5. 오라클−5.14% — 오라클, down 5.14 percent today의 부도보험은 288bp로 사상 최고치를 기록했고 소프트뱅크는 424bp다 6. 왜 시장이 움찔했는지는 코어웨이브의 공시 자료가 그대로 보여준다. 2분기 매출은 25억8000만 달러, 자본지출은 64억2000만 달러였다 7.
코어웨이브 부도보험, 오라클 사상 최고치의 약 4배
Data
| Value | |
|---|---|
| 오라클 | 288 bps |
| 소프트뱅크 | 424 bps |
| 코어웨이브 | 1,038 bps |
코어웨이브 자본지출, 2024년 초 이후 매 분기 매출 웃돌아
- 매출
- 자본지출
Data
| 매출 | 자본지출 | |
|---|---|---|
| 2024년 1분기 | $0.19B | $1.74B |
| 2024년 2분기 | $0.4B | $2.25B |
| 2024년 3분기 | $0.58B | $1.22B |
| 2024년 4분기 | $0.75B | $3.5B |
| 2025년 1분기 | $0.98B | $1.41B |
| 2025년 2분기 | $1.21B | $2.45B |
| 2025년 3분기 | $1.37B | $2.39B |
| 2025년 4분기 | $1.57B | $4.06B |
| 2026년 1분기 | $2.08B | $7.7B |
| 2026년 2분기 | $2.58B | $6.42B |
매출 산수와 관전 포인트
코어웨이브의 마이크 인트레이터 최고경영자(CEO)는 이번 투매가 비합리적이라고 일축한다. 수주잔고가 1000억 달러를 넘고, 이 가운데 약 3분의 2는 마이크로소프트−2.35% — 마이크로소프트, down 2.35 percent today와 메타−4.28% — 메타, down 4.28 percent today 같은 투자적격 고객과 맺은 계약이라는 것이다 5. 가트너−0.95% — 가트너, down 0.95 percent today의 산수는 정반대 편에 서 있다. 데이터센터 운영업체가 자본지출과 금융비용을 감당하고 12%의 수익률까지 실현하려면 2030년까지 누적 매출 8.5조 달러가 필요하다는 계산이다. 가트너가 전망하는 매출은 많아야 3.6조 달러다. 3.5조 달러를 넘는 금액이 평가손실 위험에 노출되는 셈이다 89. 볼타는 이번에 자금 조달에 11%라는 값을 치렀고, 뒤따르는 네오클라우드들도 이 거래 가격을 잣대로 평가받을 공산이 크다. 지켜볼 대목은 등급이 매겨지면 금리가 오르는 스텝업 트리거의 발동 여부, 그리고 다음 GPU 담보 대출이 95센트를 웃도는 가격에 나오느냐다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.