ウェハー価格は2027年に4割超上昇へ サムコ社長はなお売らず
サムコはこの日、日経平均採用銘柄で最大の上昇率を記録した。2027年のウェハー契約で4割超の値上げを見込む観測を背景に、UBS証券による投資判断の引き上げも出た。だが、ウェハーを売る当の本人は、提示されている値上げ幅ではコストに届かないと話しており、新工場の建設も退けている。
 Vincent Jiang · 3 min read
赤字企業の9%高
9月30日、サムコは9.08%上昇し、日経平均採用銘柄で最大の上昇率を記録した。出来高は58%増だった12。株価は4営業日で3,040円から3,588円へと伸び、上昇率は17.9%に達した2。UBS証券も投資判断を「買い」に引き上げた3。ただ、投資家が買ったのは4~6月期の数字ではない。売上高1136億1000万円、米会計基準(GAAP)の純損失44億3000万円。前年同期は3400万円の黒字だった4。
2027年の請求書、4割増しから
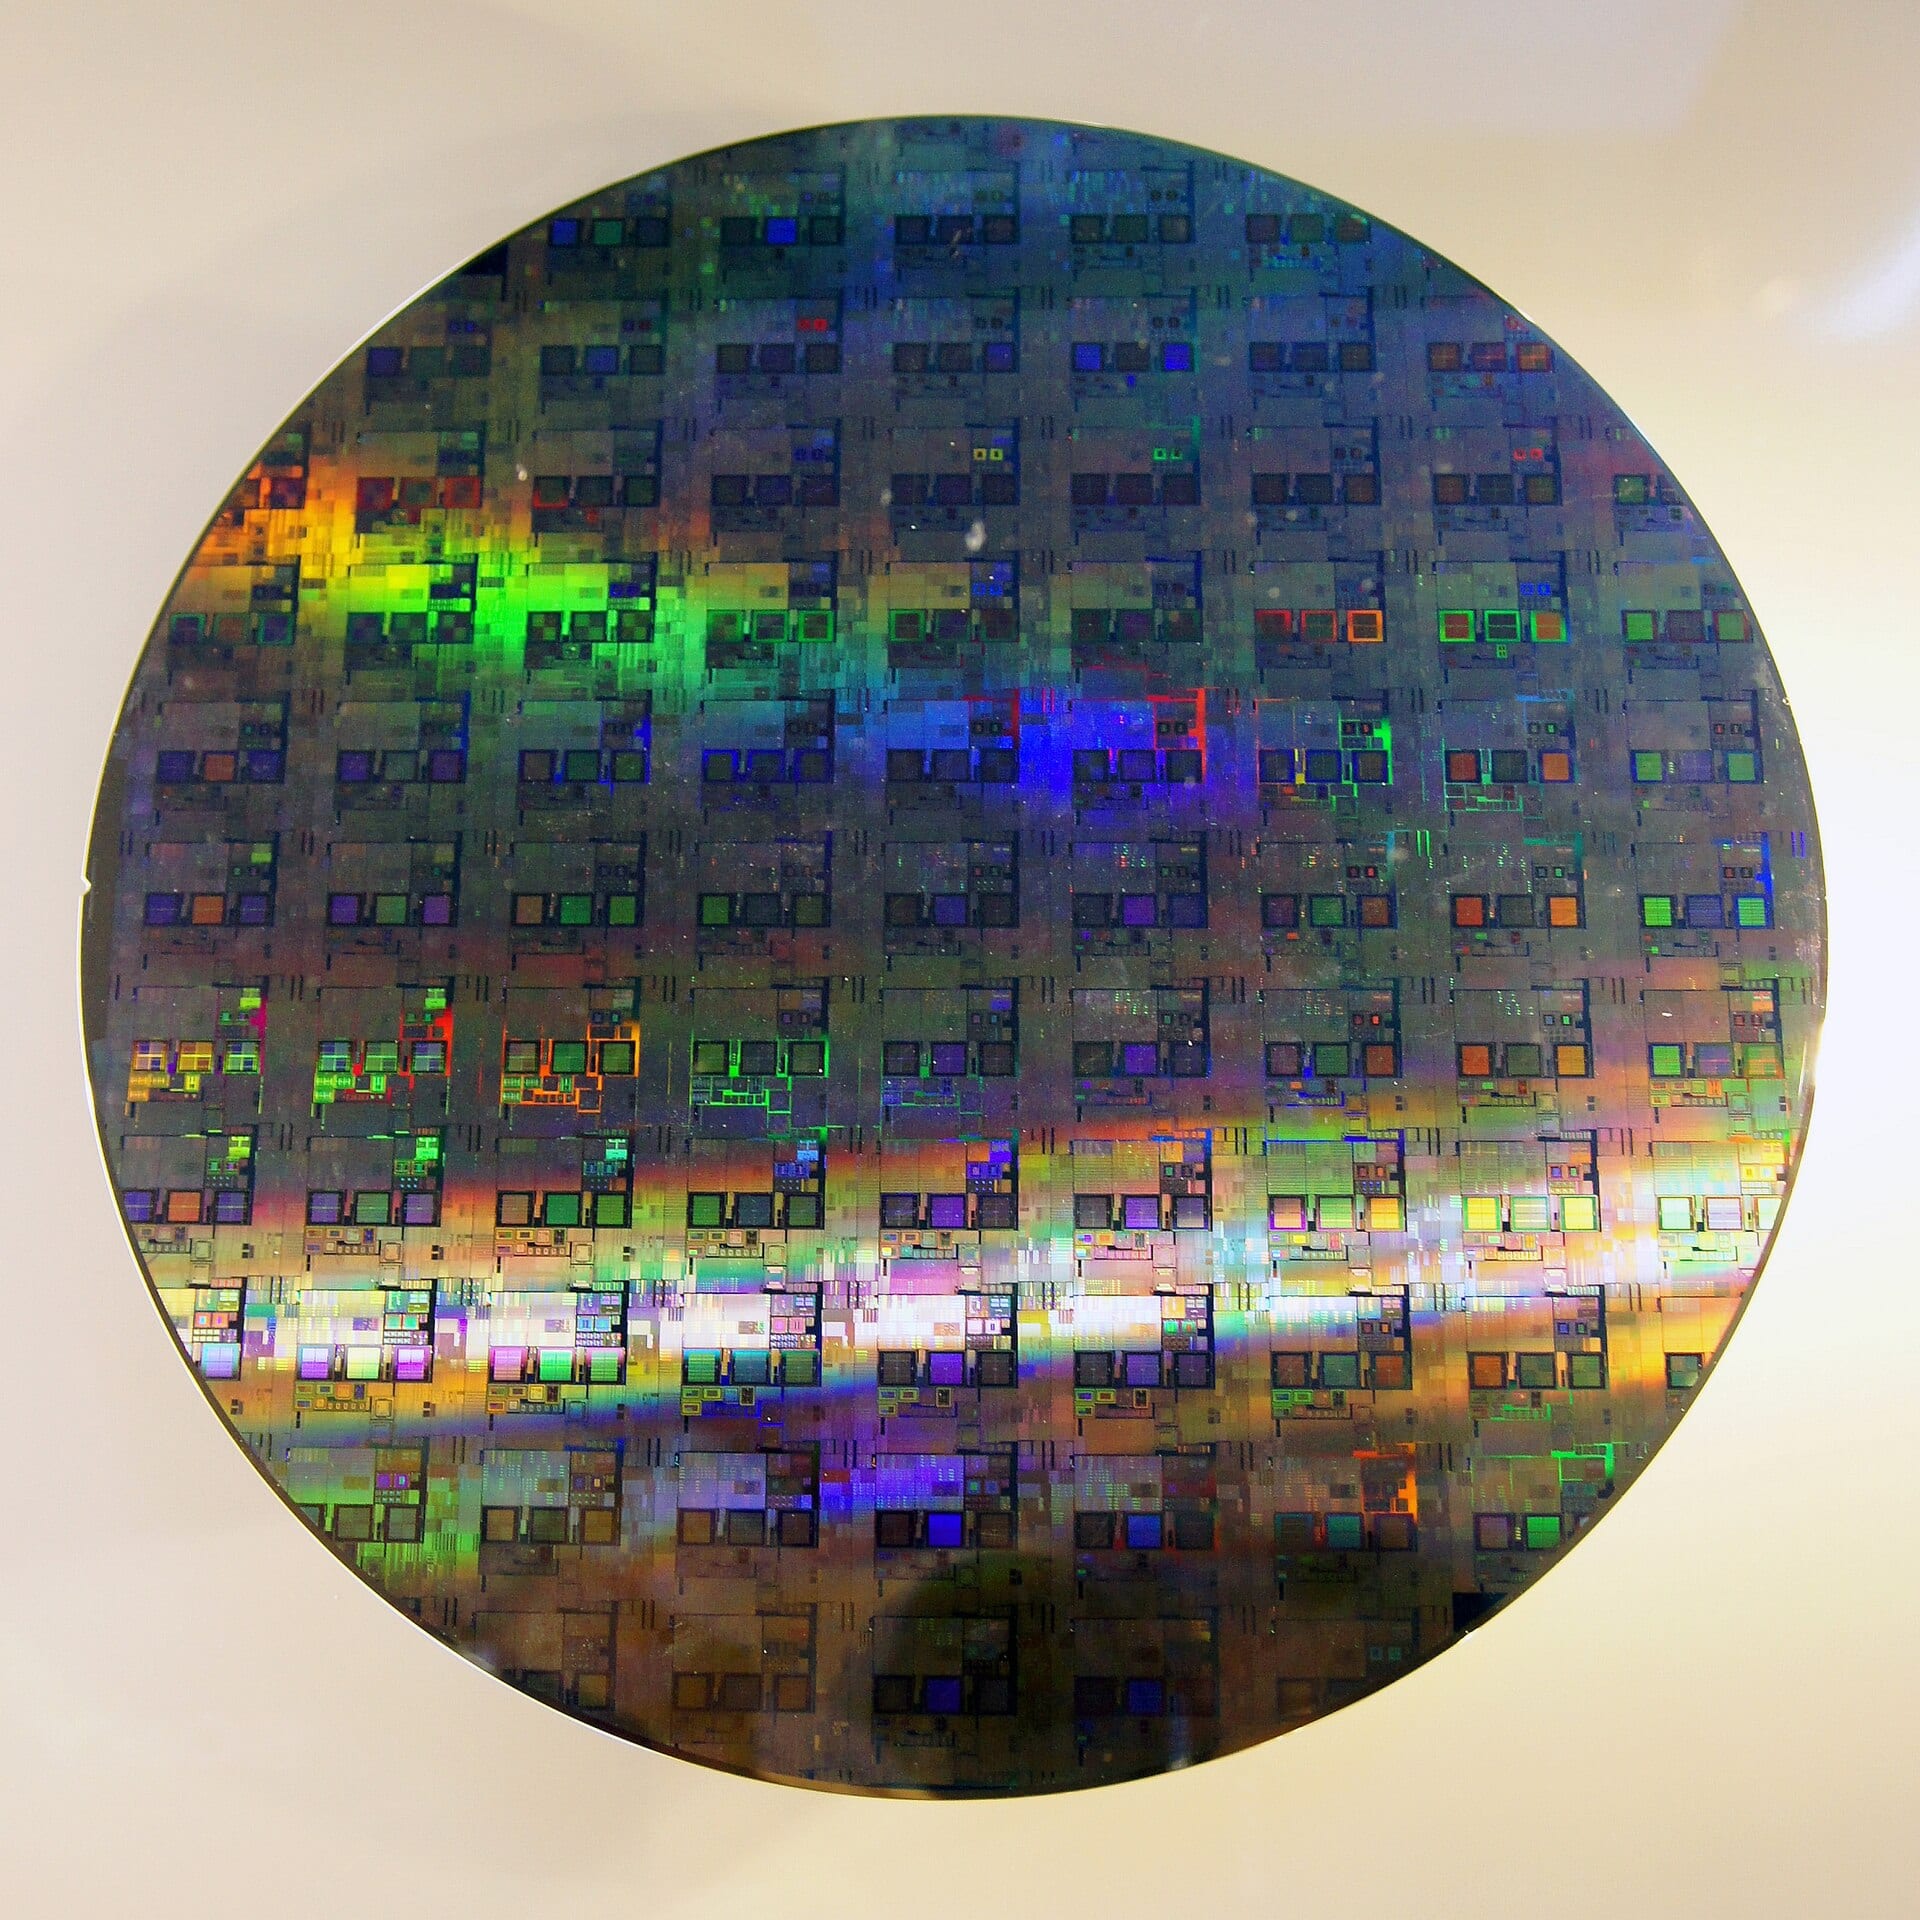
この買いの前提は、2027年に向けた長期契約(LTA)の交渉ラウンドにある。12インチ研磨ウェハーの新規契約は4割超の値上げが見込まれ、二番手顧客向けは5割超の可能性もある。TSMCが先端AIチップ向けに使うタイプのエピタキシャルウェハーは15~25%の値上げだ56。スポット価格は今四半期にも契約価格を上回るとみられる56。台湾の同業、GlobalWafersの12インチ平均価格は、今年の92ドルから2027年に122ドル、2028年には166ドルへの上昇が予測される56。請求額はまずTSMCに届き、最も重くのしかかるのは二番手のファブだ57。
GlobalWafersの12インチウェハー価格、2年で8割上昇の予測
- 12インチASP
- Estimate
Data
| 12インチASP | |
|---|---|
| 2026年 | $92 |
| 2027年予測 (estimate) | $122 |
| 2028年予測 (estimate) | $166 |
売り手はまだ署名していない
サムコの龍田次郎社長は8月、5~10%の値上げではコストを賄うには程遠いと述べ、新たな投資に見合うだけの価格上昇が必要だと訴えた。長期契約の更新には慎重姿勢を保ちつつ、工場新設(グリーンフィールド)による増産は行わない考えを明確にした5。一方の台湾勢は、すでに取引が動いている。台湾のウェハー大手3社は8月、3年続いた値上げ凍結を解いてそろって10%引き上げ7、顧客側も今はより長い契約を求めている7。マイクロンは5億ドルの拠出と10年の供給契約をGlobalWafersのテキサス工場に注ぎ込んだ7。
帳簿は買いを支持しない
サムコ自身の成績はどうか。2026年度上期の中間純損失は129億円2。2025年度も売上高4096億円に対し117億円の赤字だった8。この急騰で、市場は年内に1月の1434円から7月の5939円まで上昇を重ねた銘柄に、1兆2600億円――純資産倍率(PBR)で2.2倍――を支払っている2。モルガン・スタンレーの渡部崇人アナリストは9月29日、投資判断を「中立」に引き上げ、目標株価を3000円とした。目標株価は10月2日の終値より16%低く、コンセンサスの4143円にも届かない42。
強気論を公平に言えば
需要は本物だ。2027年はCoWoSのパッケージ能力が70.9%増、GPUとAI向けASICの出荷が44.9%増と予測される一方、DRAMのビット供給量の伸びは22%にとどまり、需要に届かない6。AIサーバー1台に必要なウェハー量は、標準的なサーバーの約3.8倍になる7。サムコのEBITDAマージンは昨年27.4%8で、キャッシュを生み出すエンジンはすでに備わっている。だが、2027年のたなぼた益がサムコの損益計算書に届くのは、社長がまだ署名していない契約を通じてのみだ。
2027年の伸び率予測、AI需要はDRAM供給を上回る
- 2027年伸び率予測
- Estimate
Data
| 2027年伸び率予測 | |
|---|---|
| CoWoSパッケージ能力 (estimate) | 70.9% |
| GPU・AI向けASIC出荷 (estimate) | 44.9% |
| DRAMビット供給 (estimate) | 22% |
成否を分ける三つの節目
判定材料は三つ、いずれも日付が決まっている。一つ目は、12インチ品のスポット価格が今四半期中に長期契約(LTA)の水準を上回るかどうか5。二つ目は、11月中旬に発表を控える中間決算と業績見通し2。三つ目は、コロナ禍に結んだ契約が2027年にかけ相次いで期限を迎えるなか、更新の行方そのものだ5。40%の値上げがたなぼた益になるのは、誰かが署名してからのことだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.