ビットコイン採掘のクリーンスパーク、メタの家賃保証をテコに22億8000万ドルの社債発行
米証券取引委員会(SEC)に提出された目論見書で、ジョージア州サンダーズビルの20年・約66億ドルリースの借主はメタの子会社Anviran LLCで、賃料をメタ自身が保証していることが分かった。社債の金利は9月18日、年7.875%で決まった。米連邦準備制度理事会(FRB)による3年ぶりの利上げの翌日で、クリーンスパークが建設費の試算で前提としていた7.5%を上回る水準だった。
 Vincent Jiang · 3 min read
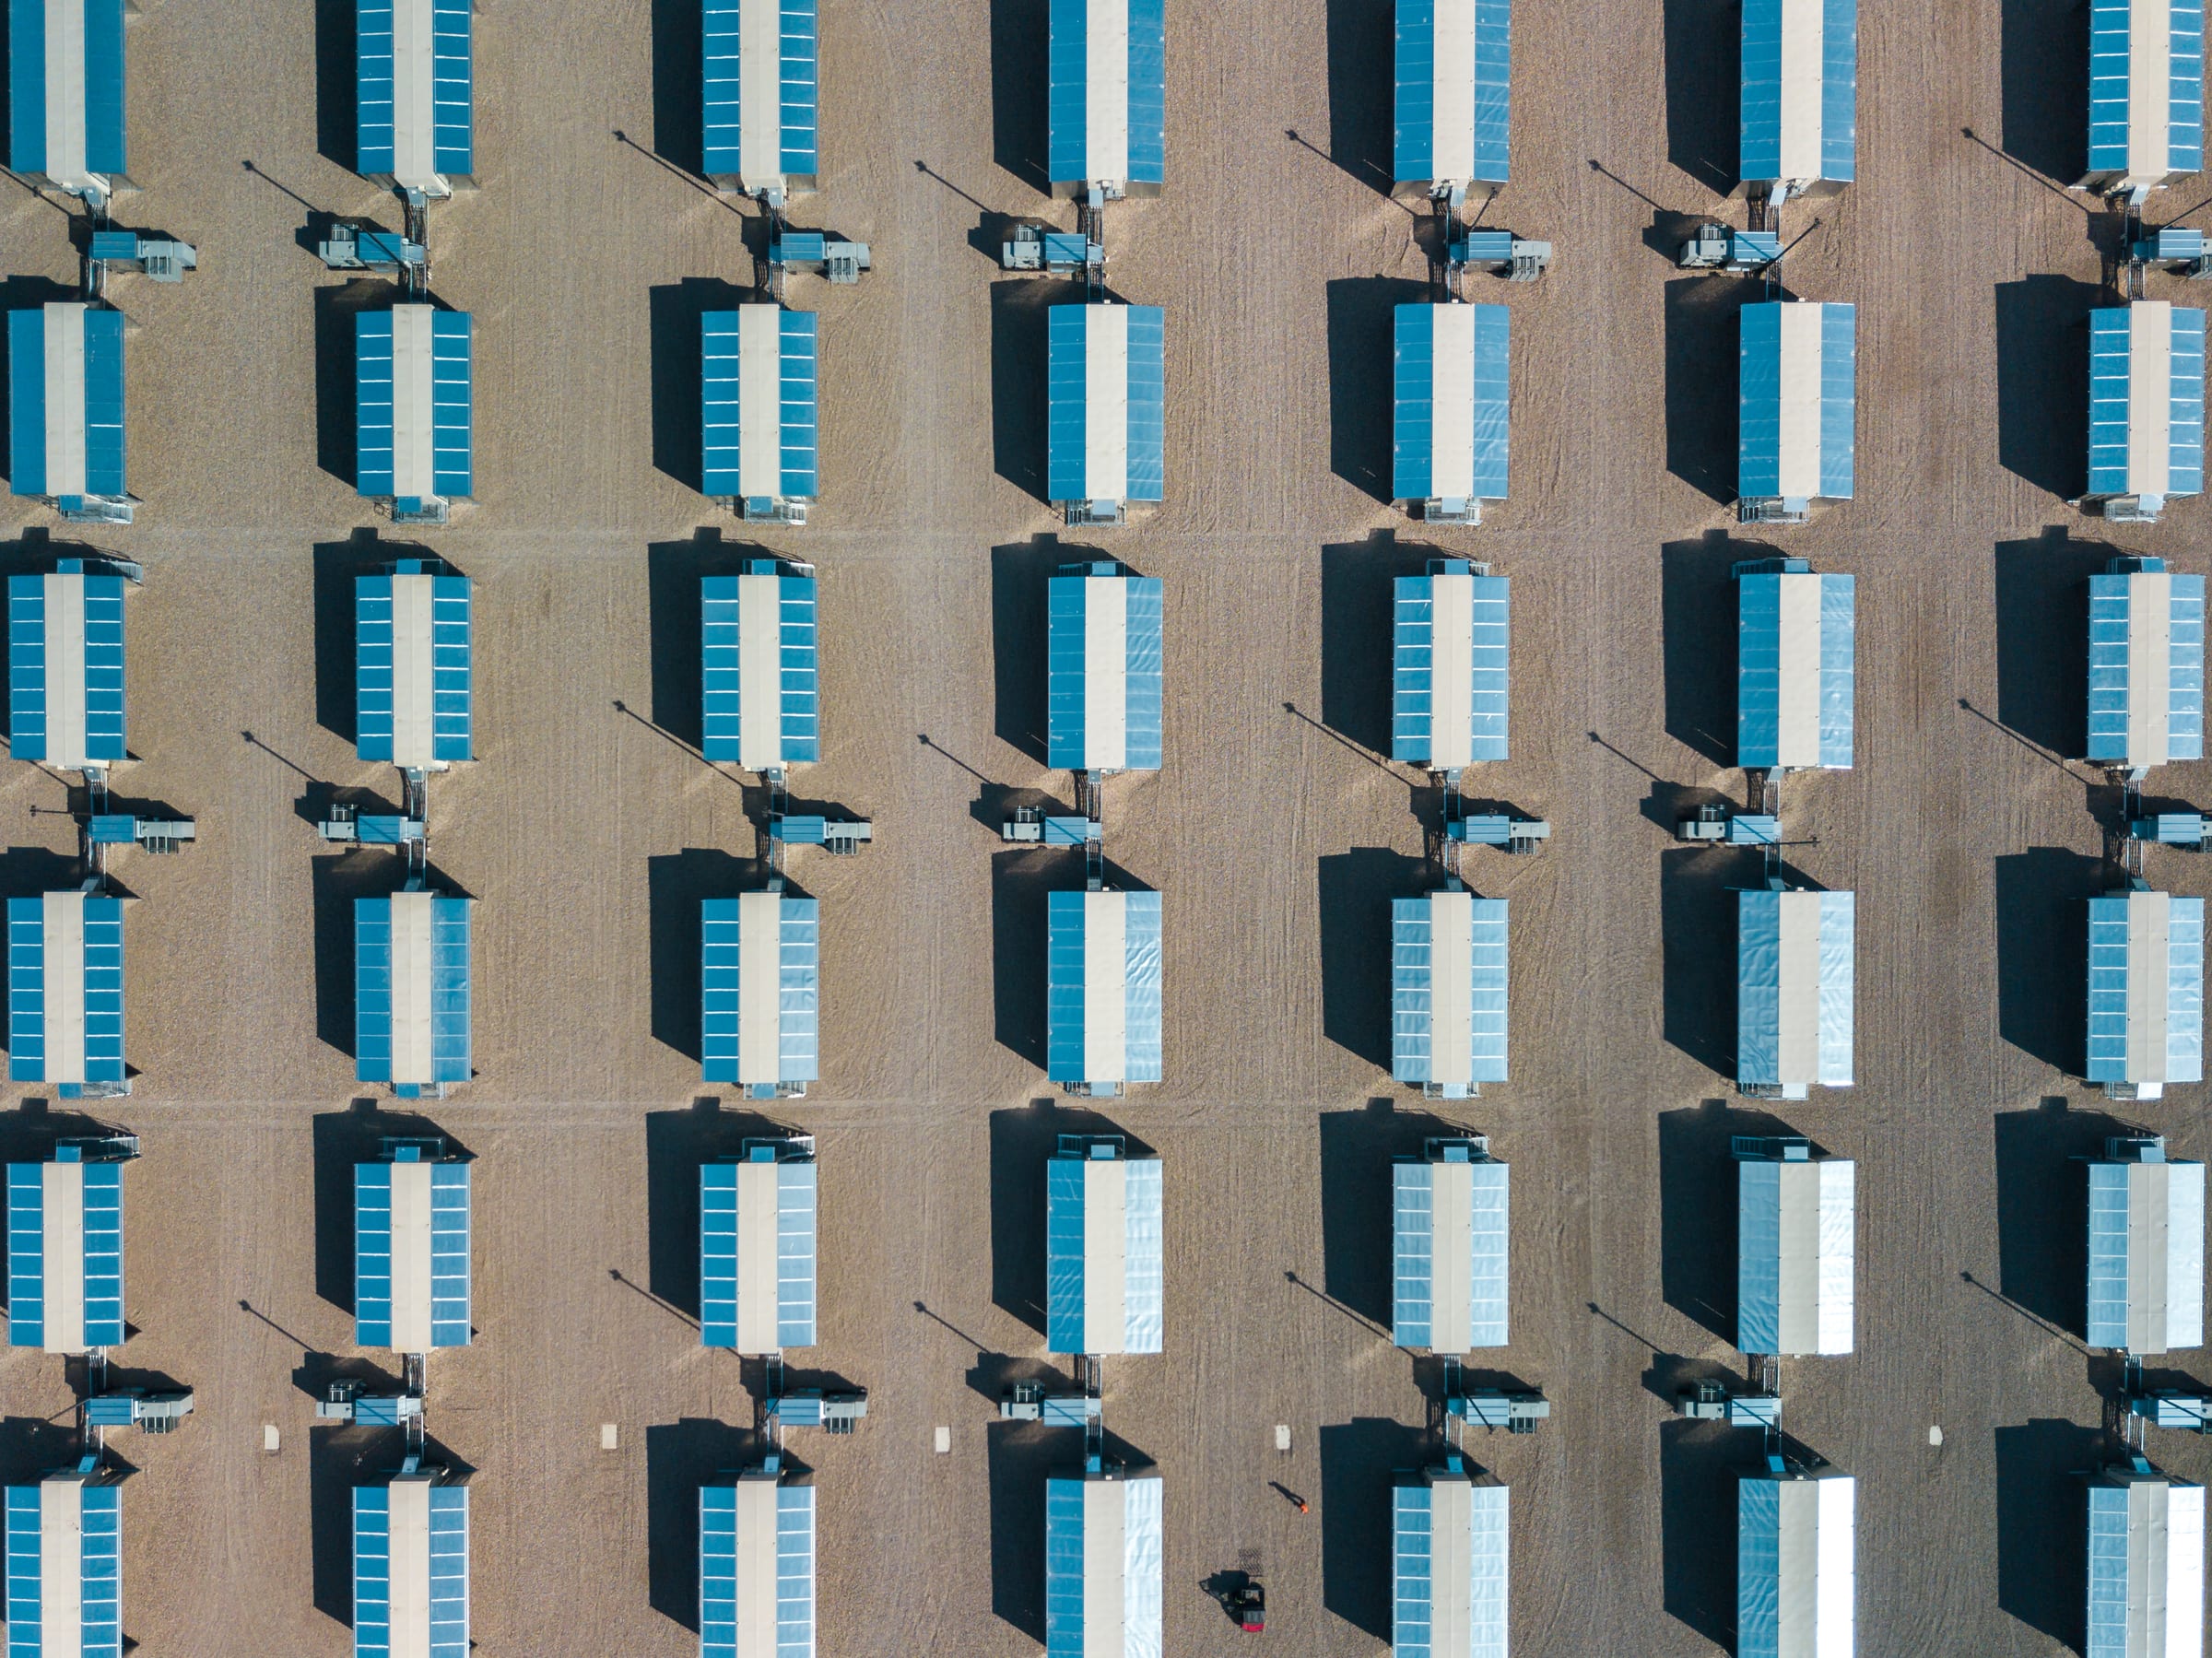
クリーンスパーク(CleanSpark)は2か月間、借主の正体を「高い投資適格格付けを持つ世界的なテクノロジー大手」という言葉の陰に隠してきた1。9月17日提出の目論見書が憶測にピリオドを打った。借主はメタだ。完全子会社のAnviran LLCが、ジョージア州サンダーズビルの175MW拠点を対象に、賃料が年3%ずつ上昇する20年・約66億ドルのリース契約を結んでいた23。
投資家が買うのはメタの家賃、採掘会社の貸借対照表ではない
社債を発行したのは子会社のCSDC Finance I。プロジェクト会社のCSRE Properties Sandersvilleがこれを保証し、プロジェクト資産のほぼすべてに第一順位の担保権が設定されている45。親会社のクリーンスパークがかわすのは慣行どおりの完成保証だけで、社債の調達資金で建設費が足りなければ資金を払い込む45。メタは別個に、Anviranの賃料と運営経費を保証する12。社債投資家はビットコイン採掘会社に貸しているのではない。マイナーを元請けとして、メタが保証する20年分の賃料を買っているのだ。
メタの名の値打ちはFRB利上げの翌日でも7.875%
目論見書は20億8000万ドルの建設費について、参考水準の年7.5%で試算。賃料の発生は2027年11月、全体の完工は2028年3月としていた12。クリーンスパークの初のジャンク債(高利回り債)発行をめぐる市場の観測金利は8.5%前後で、格付け「BB」銘柄の平均より約2ポイント高かった6。
それでも9月18日、2031年満期の優先担保付き社債22億7600万ドルのプライシングは実現した。クーポンは年7.875%、発行価格は額面100ドル当たり98.5ドル。モルガン・スタンレーが引受を主導し、ゴールドマン・サックスとウェルズ・ファーゴが加わった56。決定は、FRBが9月17日に0.25%の利上げ――3年ぶり――を行った翌日のことだった2。決済は9月25日の予定だ5。
Data
| Value | |
|---|---|
| 目論見書の想定 | 7.5% |
| 9月18日のプライシング | 7.88% |
| プライシング前の市場観測 | 8.5% |
テキサス州の885MWのうち300MWはまだ調査待ち
メタとの排他的合意はジョージア州にとどまらない。クリーンスパークのテキサス州シーリーとブラゾリアの両拠点では、最大885MWを対象とする基本合意書(LOI)も交わしている12。テキサス州の電力系統運用機関ERCOTでは、ベースロード(基本負荷)の585MWはすでに確保済みだ。残る300MWは「調査対象負荷」(studied load)で、来年4月に結果が出る予定の「バッチゼロ」(Batch Zero)割当調査を待つ。この調査では、申請を下回るメガワット数しか認められない可能性もある12。
Data
| Value | |
|---|---|
| サンダーズビル(賃貸済み) | 175 MW |
| テキサスのベースロード(確保済み) | 585 MW |
| テキサスの調査対象負荷(バッチゼロ待ち) | 300 MW |
今や二つの陣営――マグニフィセント7(Mag 7)をテナントに持つ採掘会社と、持たない採掘会社
テナントの正体を明らかにしたアナリストは、この二分化をはっきりと言い切った。利上げの後は投資適格の取引相手が「これまで以上に重要」になる。一方、そうした相手を確保できない小規模な採掘事業者は、プロジェクトファイナンスで「より不利な」条件と「目が飛び出るほどの金利」に直面するという1。同じ0.25ポイントの利上げにより、投資不適格企業の信用環境は全般的に引き締まるともみられる2。
償還は2031年、借り換えの担い手はクリーンスパーク
市場の最初の評価は採掘会社に軍配を上げた。当日、クリーンスパーク株(CLSK)は8.39%高、メタ株(META)は2.43%安だった12。ただ、社債の償還は2031年で、20年の賃貸借契約が終わるより何年も早い。その借り換えを担うのはメタではなく、クリーンスパークだ45。注目は9月25日の決済、来年4月のバッチゼロ調査、そして2027年11月の初回賃料となる15。メタはメガワットを賃借した。だが「メガワット宝くじ」の当落は、いまだクリーンスパークの勝ち負けだ。
How this brief was made
01Gathered & sourced262 channels · 2,222 articles▾
Agents swept 262 channels and ingested 2,222 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated6 claims · 30 data feeds▾
Every one of 6 load-bearing claims was checked against primary sources, with 30 live data feeds reconciling the figures and charts.
- 1Blockspace on Yahoo Finance (video), CleanSpark reveals Meta as the tenant behind $6.6B Sandersville lease, 18 September 2026
- 2Yahoo Finance, Colin Harper, CleanSpark reveals Meta as tenant behind $6.6B Sandersville lease, 17 September 2026
- 3Stocktwits via MSN, CleanSpark discloses Meta as Georgia AI data center tenant, 18 September 2026
- 4CleanSpark press release via TMCnet/PR Newswire, CleanSpark, Inc. Announces Proposed Offering of $2.227 Billion of Senior Secured Notes, 17 September 2026
- 5CleanSpark press release via TMCnet/PR Newswire, CleanSpark, Inc. Announces Pricing of $2.276 Billion of Senior Secured Notes, 18 September 2026
- 6Crypto Briefing, CleanSpark seeks $2.23 billion in bonds for Meta-linked AI data center, 17 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.