Accelevation دفعت لمستثمرها الرئيسي 299 مليون دولار قبل الطرح ثم سحبت 400 مليون دولار ديناً مصرفياً.. والسهم دون 18 دولاراً
بعد أسبوعين من تسعير طرحها دون النطاق السعري المعلن، تموّل الشركة المصنعة لمعدات مراكز البيانات مرحلتها المقبلة من التوسع بدين مصرفي قيمته 400 مليون دولار وبمبيعات أسهم مستقبلية، بعد أن وزعت 299 مليون دولار على مالكيها قبل الطرح. وتبدأ اليوم صرف مكافآت ملكية لأكثر من 1800 عامل.
 Richard Tang · 4 min read
في 9 أكتوبر/تشرين الأول، بعد تسعة أيام من بدء تداول أسهمها، سحبت شركة Accelevation 400 مليون دولار من الديون المصرفية: قرض أجل بقيمة 250 مليون دولار إضافة إلى 150 مليون دولار من تسهيلات ائتمانية متجددة جديدة، في خطوة حلّت محل خطوط الائتمان التي سدّدتها للتو متحصلات طرحها العام الأولي 1. فالمرحلة المقبلة من هذا التوسع في بناء مراكز البيانات يمولها المقرضون، لا الطرح.
الدين المصرفي وخروج البائعين يطغيان على ما جمعته الشركة نفسها من الطرح
Data
| إجمالي المتحصلات | |
|---|---|
| الدين المصرفي المسحوب في 9 أكتوبر/تشرين الأول | $400M |
| إجمالي متحصلات البائعين من الطرح | $360M |
| إجمالي ما جمعته الشركة | $180M |
واليوم 16 أكتوبر/تشرين الأول، تبدأ الشركة التي تتخذ من مياميسبورغ بولاية أوهايو مقراً لها صرف مكافآت ملكية لأكثر من 1800 موظف 2. وتتداول أسهمها عند نحو 13.69 دولار، أي أدنى من سعر الطرح البالغ 18 دولاراً بنحو الربع 3.
المستثمر الرئيسي قبض مرتين قبل جرس افتتاح التداول
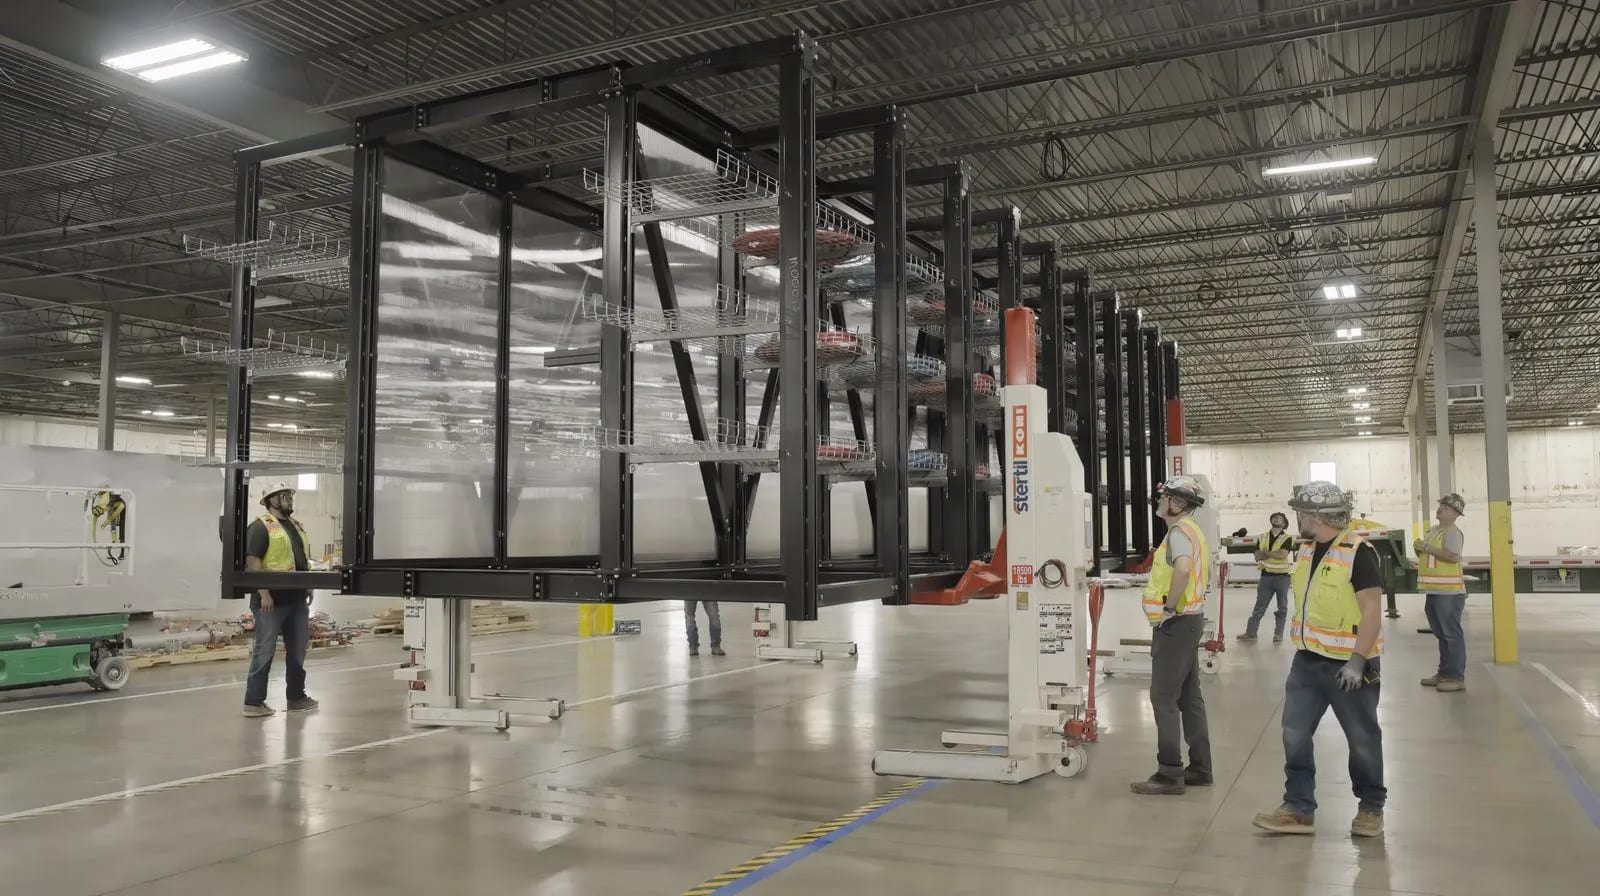
تصنع Accelevation أنظمة الطاقة والتبريد والهياكل الإنشائية التي تحوّل هيكل مركز البيانات الفارغ إلى «مساحة بيضاء»، أي القاعة التي تؤوي الخوادم، وتشحنها مسبقة التصنيع من المصنع 4. وبالنسبة إلى العملاء فائقي النطاق (Hyperscale)، تُعد أعمال التجهيز هذه عنق الزجاجة: إذ ارتفعت إيرادات النصف الأول بنسبة 176% إلى 437.5 مليون دولار، وتضاعف حجم الطلبات غير المنفذة أكثر من ثلاث مرات إلى 1.11 مليار دولار 45.
أما التمويل فقد سار في الاتجاه المعاكس. ففي يونيو/حزيران اقترضت الشركة 346 مليون دولار عبر قروض أجل إضافية، ذهبت أساساً لتمويل توزيعات بقيمة 299 مليون دولار على مالكيها قبل الطرح 4. وفي طرح 30 سبتمبر/أيلول، باع مساهمون مرتبطون بمستثمرها الرئيسي في الأسهم الخاصة، Olympus Partners، 20 مليون سهم من أصل 30 مليون سهم 4.
المشترون في السوق العام دفعوا أقل من نظرائهم في السوق الخاص
حُدد سعر الصفقة عند 18 دولاراً للسهم، أي بخصم 10% عن الحد الأدنى للنطاق السعري المعلن، ولا تزال Olympus تحتفظ بنحو 85% من حقوق التصويت 45. كما وفّر البائعون للبنوك أسهم خيار التخصيص الزائد (Over-Allotment) البالغ 4.5 ملايين سهم، أي الأسهم الإضافية التي يحق للبنوك المكتتبة شراؤها لتغطية الطلب الزائد، وباعوا منها 2.8 مليون سهم خلال أيام 34. واحتفظت الشركة بـ171 مليون دولار قبل خصم المصاريف، ووجهتها بالكامل إلى سداد الديون 4.
الأموال الخاصة تدفع أكثر مقابل الطفرة نفسها؛ فقد قدّر المستثمرون قيمة Crusoe$26.61B — Crusoe, private, latest valuation $26.61B، وهي شركة تبني قدرات الحوسبة للذكاء الاصطناعي، عند 30.9 مليار دولار في سبتمبر/أيلول 6. أما الخصم الذي يفرضه السوق العام فيعكس الوجهة التي اتجهت إليها الأموال: سداد الديون وخروج المستثمر الرئيسي، بدلاً من بناء قدرات جديدة 5.
الديون المصرفية وخروج البائعين يطغيان على ما جنته الشركة نفسها
Data
| Value | |
|---|---|
| الديون المصرفية المسحوبة في 9 أكتوبر/تشرين الأول | $400M |
| إجمالي متحصلات البائعين من الطرح العام الأولي | $360M |
| إجمالي ما جنته الشركة من الطرح | $180M |
تمويل المرحلة المقبلة من التوسع مصرفي وأرخص
تمتد التسهيلات الجديدة، التي يقودها بنك أوف أمريكا−1.59% — بنك أوف أمريكا, down 1.59 percent today، حتى عام 2031: قرض أجل بقيمة 250 مليون دولار، إضافة إلى تسهيلات ائتمانية متجددة بقيمة 400 مليون دولار، سحبت الشركة 150 مليون دولار منها عند الإغلاق 1. ويبدأ التسعير عند معدل سوفر الآجل (Term SOFR)، وهو مرجع أسعار الفائدة العائمة، مضافاً إليه هامش 2.25% يتراجع تدريجياً مع انخفاض الرفع المالي 1.
إعادة التمويل تخفض هامش الاقتراض من 5.25 نقطة فوق سوفر كحد أقصى إلى 2.25 نقطة
- من
- إلى
Data
| من | إلى | Change | |
|---|---|---|---|
| تسهيلات MidCap القديمة | 4.50 pts over SOFR | 5.25 pts over SOFR | +16.7% |
| التسهيلات الجديدة | 2.25 pts over SOFR | 2.25 pts over SOFR | 0.0% |
كانت تسهيلات MidCap التي حلّت الصفقة محلها تكلّف ما بين 4.50 و5.25 نقطة فوق المرجع نفسه 7. ووصف المدير المالي كين كراوز إعادة التمويل بأنها رأسمال أقل كلفة يتيح متسعاً لمواصلة الاستثمار 7. أما المبلغ غير المسحوب البالغ 250 مليون دولار من التسهيلات الائتمانية المتجددة، فهو اليوم ميزانية النمو؛ لأن الطرح العام لم يكن يوماً كذلك 1.
الملكية تصل إلى أرضية المصنع بتمويل من عمليات بيع أسهم مقبلة
برنامج «Built Together» هو الجانب الجدير بالاقتداء في طفرة الذكاء الاصطناعي: مدفوعات نقدية، ومساهمات تقاعد في خطط 401(k)، ووحدات أسهم مقيدة (Restricted Stock Units) يُتوقع أن تصل قيمتها إلى ما بين 100 و250 ألف دولار لكل موظف مؤهل على مدى عامين، بمن في ذلك موظفو التصنيع من المستوى المبتدئ 2. وقال الرئيس التنفيذي مايكل روبييرا: «قد تحسّن الأجور المرتفعة حياة الناس، لكن الملكية تغيّر مستقبلهم» 2.
كُتب هذا البرنامج ضمن استثمار Olympus في يناير/كانون الثاني 2025، ولم يُستحدث من أجل الإدراج 2. غير أن المكافآت اللاحقة لا تصل إلا مع معاملات حقوق ملكية مستقبلية، رهناً بظروف السوق 2؛ فعمليات بيع الأسهم التي تموّل القدرات الجديدة هي نفسها التي تموّل السنة الثانية للعمال.
كما ستحصل كيانات تسيطر عليها Olympus، بموجب اتفاقية المستحقات الضريبية (Tax Receivable Agreement) المعتادة في إدراجات شركات الأسهم الخاصة، على 85% من الوفر الضريبي الناتج عن الإدراج، بما يصل إلى 589.8 مليون دولار 4. واشترى روبييرا منذ بدء التداول أسهماً بنحو 3.7 مليون دولار، في حين باع صندوق Olympus أسهماً منها بقيمة 360 مليون دولار 8.
أولى التقييمات الخارجية تنطلق في 24 أكتوبر/تشرين الأول
لم يصدر عن السهم أي تقييمات محللين حتى الآن 3. وتبقى نشرة الإصدار سارية حتى 24 أكتوبر/تشرين الأول، وهو اليوم الخامس والعشرون منذ الطرح، وبعده يبدأ محللو البنوك المكتتبة عادةً إطلاق تغطيتهم للسهم 4. وعلى تقييماتهم الأولى أن توازن بين عميلين مثّلا 61.2% من الإيرادات المباشرة في العام الماضي، وتدفق نقدي حر سالب بلغ 15.8 مليون دولار في النصف الأول 45.
حصل المستثمر الرئيسي على أمواله مرتين، وما زال يحتفظ بالسيطرة. أما المقرضون الذين موّلوا السحب في أكتوبر/تشرين الأول، والمستثمرون من الجمهور الذين تتداول أسهمهم دون سعر شرائها، والموظفون الذين تتوقف مكافآت سنتهم الثانية على عملية بيع الأسهم المقبلة، فهم من يتحمل اليوم مخاطر توسّع يحرق النقد أثناء نموه.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.