Accelevation a versé 299 millions de dollars à son sponsor avant son introduction en Bourse, puis tiré 400 millions de dette bancaire ; le titre sous les 18 dollars
Deux semaines après une introduction au prix fixé sous la fourchette annoncée, le fabricant d'équipements de centres de données finance sa nouvelle étape avec 400 millions de dollars de dette bancaire et de futures émissions d'actions, après avoir versé 299 millions de dollars à ses actionnaires d'avant l'introduction. Il commence aujourd'hui à payer des primes d'actionnariat à plus de 1 800 salariés.
 Richard Tang · 4 min read
Le 9 octobre, neuf jours après son entrée en Bourse, Accelevation a tiré 400 millions de dollars de dette bancaire : 250 millions sous forme de crédit à terme, auxquels s'ajoutent 150 millions tirés sur une nouvelle ligne révolving, en remplacement des lignes de crédit que le produit de l'introduction venait tout juste de rembourser 1. La nouvelle étape de ce déploiement de centres de données est financée par les prêteurs, et non par l'opération en Bourse.
La dette bancaire et la sortie des cédants écrasent la levée de la société
Data
| Montants bruts | |
|---|---|
| Dette bancaire tirée le 9 oct. | $400M |
| Produit brut pour les cédants | $360M |
| Levée brute de la société | $180M |
Ce 16 octobre, la société de Miamisburg, dans l'Ohio, commence à verser des primes d'actionnariat à plus de 1 800 salariés 2. À environ 13,69 dollars, l'action se situe un quart en dessous du prix d'émission de 18 dollars 3.
Le sponsor a encaissé deux fois avant même la cotation
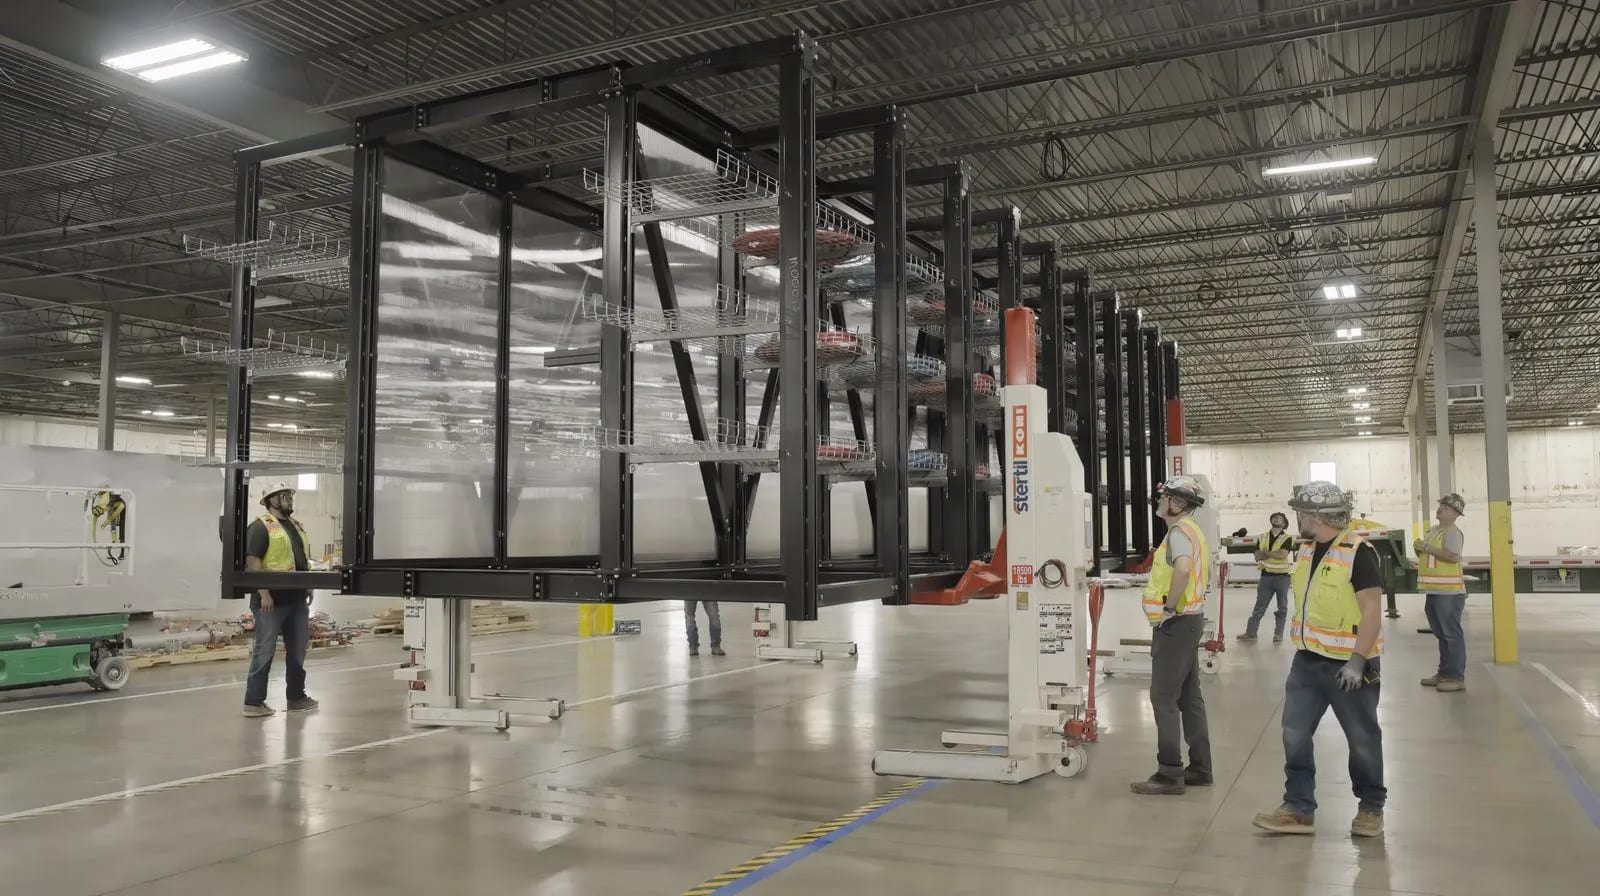
Accelevation fabrique les systèmes d'alimentation électrique, de refroidissement et de structure qui transforment une coque de centre de données nue en « white space » — la salle où logent les serveurs — et les livre préfabriqués en usine 4. Pour les clients hyperscale, cet aménagement est le goulot d'étranglement : au premier semestre, le chiffre d'affaires a bondi de 176 %, à 437,5 millions de dollars, et le carnet de commandes a plus que triplé, à 1,11 milliard de dollars 45.
Le financement a pris le chemin inverse. En juin, la société a emprunté 346 millions de dollars de crédits à terme additionnels, essentiellement pour financer une distribution de 299 millions de dollars à ses actionnaires d'avant l'introduction 4. Lors de l'offre du 30 septembre, des porteurs affiliés à son sponsor de private equity, Olympus Partners, ont cédé 20 millions des 30 millions d'actions 4.
Les acheteurs en Bourse paient moins cher que les investisseurs privés
L'introduction a été fixée à 18 dollars par action, soit 10 % sous le plancher de la fourchette annoncée, et Olympus conserve toujours environ 85 % des droits de vote 45. Les actionnaires vendeurs ont également fourni les 4,5 millions d'actions de l'option de surallocation des banques, ces titres supplémentaires que les banques introductrices peuvent acheter pour couvrir une demande excédentaire, et en ont écoulé 2,8 millions en quelques jours 34. La société a conservé 171 millions de dollars avant frais, intégralement affectés au remboursement de la dette 4.
Pour le même boom, le capital privé paie plus cher : en septembre, des investisseurs ont valorisé Crusoe$26.61B — Crusoe, private, latest valuation $26.61B, qui construit des capacités de calcul pour l'IA, à 30,9 milliards de dollars 6. La décote côté Bourse suit la destination de l'argent : vers les remboursements et la sortie du sponsor plutôt que vers de nouvelles capacités 5.
La dette bancaire et la sortie des vendeurs écrasent la levée de la société
Data
| Value | |
|---|---|
| Dette bancaire tirée le 9 octobre | $400M |
| Produit brut de l'introduction pour les vendeurs | $360M |
| Fonds bruts levés par la société | $180M |
La suite du déploiement se finance en dette bancaire, et à moindre coût
Les nouvelles facilités, menées par Bank of America−1.59% — Bank of America, down 1.59 percent today, courent jusqu'en 2031 : un crédit à terme de 250 millions de dollars, plus une ligne révolving de 400 millions, dont 150 millions tirés à la clôture 1. La marge démarre à 2,25 % au-dessus du SOFR terme, l'indice de référence des taux variables, et se réduit à mesure que le levier diminue 1.
Refinancement : la marge d'emprunt passe de 5,25 points au maximum au-dessus du SOFR à 2,25
- De
- À
Data
| De | À | Change | |
|---|---|---|---|
| Anciennes facilités MidCap | 4.50 pts over SOFR | 5.25 pts over SOFR | +16.7% |
| Nouvelles facilités | 2.25 pts over SOFR | 2.25 pts over SOFR | 0.0% |
Les facilités MidCap que l'opération a remplacées coûtaient de 4,50 à 5,25 points au-dessus de ce même indice de référence 7. Le directeur financier, Ken Krause, a présenté le refinancement comme un capital moins cher, offrant de la marge pour continuer à investir 7. Les 250 millions de dollars non tirés sur la ligne révolving sont désormais le budget de croissance — l'introduction en Bourse, elle, ne l'a jamais été 1.
L'actionnariat gagne l'atelier, financé par de futures émissions d'actions
Built Together est la part du boom de l'IA qui mérite d'être copiée : du cash, des cotisations retraite 401(k) et des unités d'actions restreintes, pour un montant attendu entre 100 000 et 250 000 dollars par salarié éligible sur deux ans, ouvriers de production débutants compris 2. « Des salaires plus élevés peuvent améliorer des vies, mais l'actionnariat change des destins », a déclaré le directeur général, Michael Rubiera 2.
Le programme figurait déjà dans l'investissement conclu avec Olympus en janvier 2025 ; il n'a pas été ajouté pour l'introduction 2. Les primes suivantes, toutefois, n'arriveront qu'avec de futures opérations en capital, sous réserve des conditions de marché 2 : les émissions d'actions qui financent la capacité financent aussi la deuxième année des salariés.
Un accord de rétrocession des économies d'impôt (« tax receivable agreement »), contrat classique des introductions de private equity, versera en outre aux entités contrôlées par Olympus 85 % des économies d'impôt générées par l'introduction, dans la limite de 589,8 millions de dollars 4. Rubiera, lui, a acheté pour environ 3,7 millions de dollars d'actions depuis l'entrée du titre en Bourse ; le fonds Olympus en a vendu pour 360 millions de dollars 8.
Les premières recommandations tombent le 24 octobre
Aucune recommandation d'analyste ne couvre encore le titre 3. Le prospectus court jusqu'au 24 octobre, son 25e jour ; passé ce délai, les analystes des banques introductrices lancent en règle générale leur couverture 4. Leurs premières notes devront mettre en balance deux clients ayant généré 61,2 % du chiffre d'affaires direct de l'an dernier et un flux de trésorerie disponible négatif de 15,8 millions de dollars au premier semestre 45.
Le sponsor a été payé deux fois et garde le contrôle. Les prêteurs qui ont financé le tirage d'octobre, les investisseurs en Bourse passés sous l'eau et les salariés dont les primes de deuxième année dépendent de la prochaine émission d'actions portent désormais le risque d'un déploiement qui brûle du cash en grandissant.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.