Accelevation pagou US$ 299 milhões ao patrocinador antes da IPO e captou US$ 400 milhões em dívida bancária; ação abaixo de US$ 18
Duas semanas depois de precificar a oferta abaixo da faixa indicativa, a fabricante de equipamentos para data centers financia a próxima etapa com US$ 400 milhões em dívida bancária e vendas futuras de ações, depois de pagar uma distribuição de US$ 299 milhões aos sócios anteriores à oferta antes da listagem. Hoje, 16 de outubro, começa a pagar prêmios de participação acionária a mais de 1.800 trabalhadores.
 Richard Tang · 4 min read
Em 9 de outubro, nove dias após a estreia na bolsa, a Accelevation captou US$ 400 milhões em dívida bancária: um empréstimo a prazo de US$ 250 milhões mais US$ 150 milhões de uma nova linha rotativa, em substituição às linhas de crédito que os recursos da IPO acabavam de quitar 1. A próxima etapa dessa expansão de data centers fica por conta dos credores, não da oferta.
Dívida bancária e saída dos vendedores engolem a captação da própria empresa
Data
| Produto bruto | |
|---|---|
| Dívida bancária captada em 9 out | $400M |
| Produto bruto dos vendedores na IPO | $360M |
| Captação bruta da empresa | $180M |
Hoje, 16 de outubro, a empresa de Miamisburg, no Ohio, começa a pagar prêmios de participação acionária a mais de 1.800 funcionários 2. As ações, em torno de US$ 13,69, estão cerca de um quarto abaixo do preço de emissão, de US$ 18 3.
O patrocinador fez caixa duas vezes antes de a ação estrear na bolsa
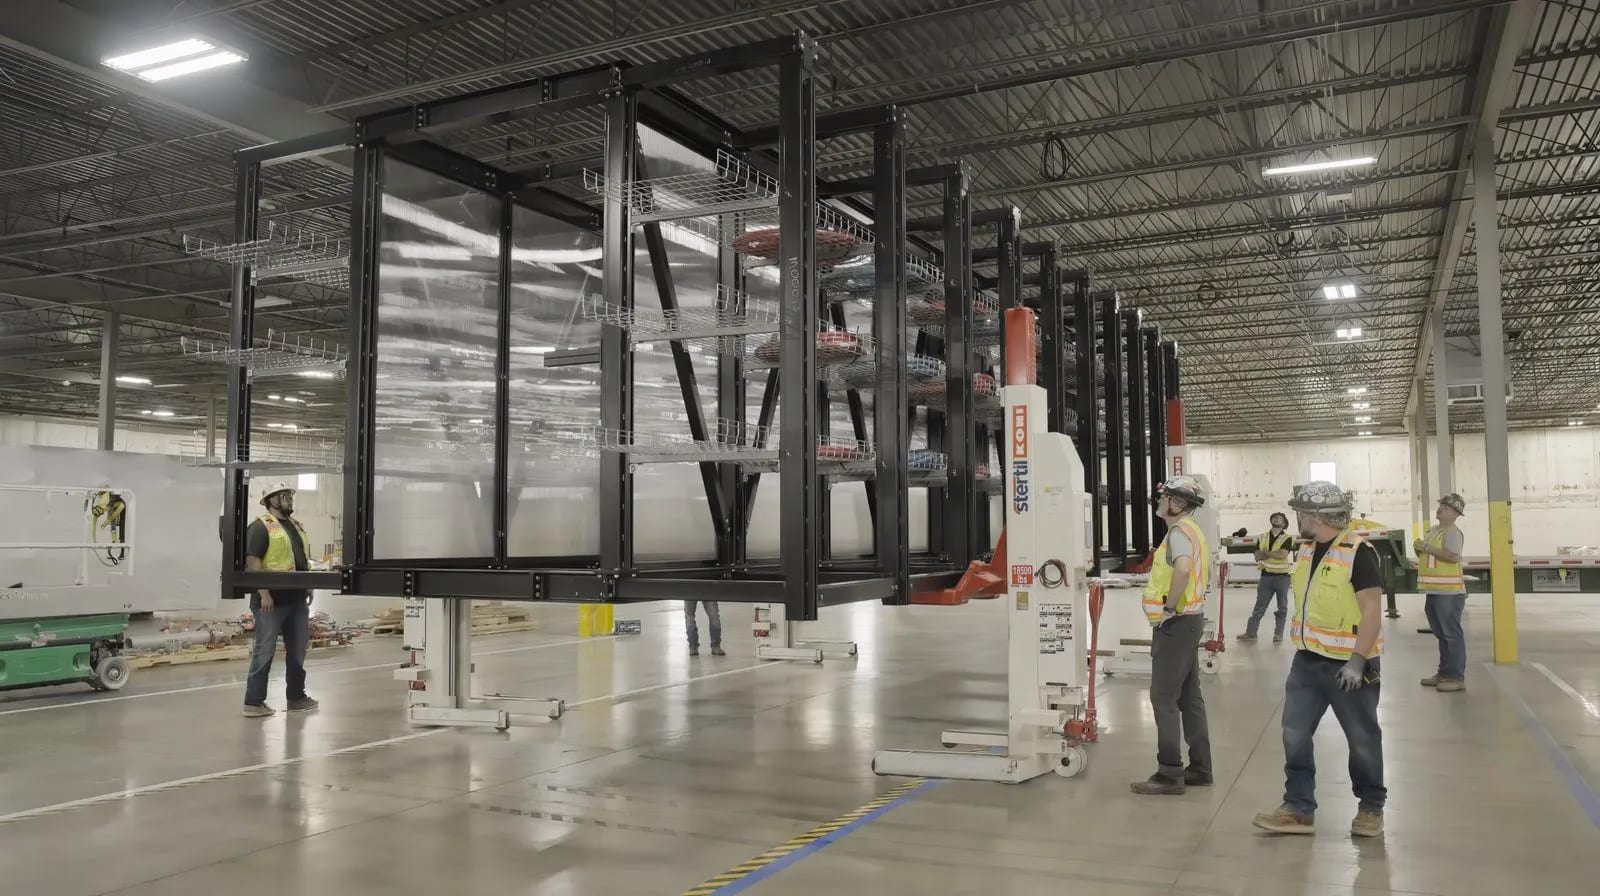
A Accelevation fabrica os sistemas de energia, refrigeração e estrutura que transformam o casco vazio de um data center em "white space", o salão onde ficam os servidores, e os entrega prontos de fábrica 4. Para clientes de hiperescala, essa montagem é o gargalo: a receita do primeiro semestre subiu 176%, para US$ 437,5 milhões, e a carteira de pedidos mais que triplicou, para US$ 1,11 bilhão 45.
O financiamento seguiu na contramão. Em junho, a empresa contraiu US$ 346 milhões em empréstimos a prazo adicionais, principalmente para financiar uma distribuição de US$ 299 milhões aos sócios anteriores à oferta 4. Na oferta de 30 de setembro, detentores ligados à patrocinadora de private equity da companhia, a Olympus Partners, venderam 20 milhões das 30 milhões de ações 4.
Compradores na bolsa pagaram menos do que os privados
A oferta foi precificada em US$ 18, 10% abaixo do piso da faixa indicativa de preço, e a Olympus ainda detém cerca de 85% dos votos 45. Os vendedores também abasteceram a opção de sobrealocação (over-allotment) dos bancos, de 4,5 milhões de ações — o lote adicional que os subscritores podem comprar para cobrir um excesso de demanda —, e venderam 2,8 milhões delas em poucos dias 34. A empresa ficou com US$ 171 milhões antes das despesas — tudo destinado ao pagamento de dívida 4.
O dinheiro privado paga mais caro pelo mesmo boom: em setembro, investidores avaliaram a Crusoe$26.61B — Crusoe, private, latest valuation $26.61B, construtora de capacidade de computação para IA, em US$ 30,9 bilhões 6. O desconto na bolsa reflete o destino do dinheiro: pagamento de dívida e saída da patrocinadora, em vez de capacidade nova 5.
Dívida bancária e saída dos vendedores superam com folga a captação da própria empresa
Data
| Value | |
|---|---|
| Dívida bancária captada em 9 de outubro | $400M |
| Produto bruto dos acionistas vendedores | $360M |
| Captação bruta da empresa | $180M |
A próxima etapa da expansão vem dos bancos — e custa menos
As novas facilidades, lideradas pelo Bank of America−1.59% — Bank of America, down 1.59 percent today, vencem em 2031: um empréstimo a prazo de US$ 250 milhões e uma linha rotativa de US$ 400 milhões, com US$ 150 milhões captados já no fechamento 1. A precificação começa em term SOFR, o indexador de taxas flutuantes, mais 2,25%, e recua em degraus à medida que a alavancagem cai 1.
Refinanciamento corta o spread de até 5,25 pontos sobre o SOFR para 2,25
- De
- Até
Data
| De | Até | Change | |
|---|---|---|---|
| Antigas facilidades MidCap | 4.50 pts over SOFR | 5.25 pts over SOFR | +16.7% |
| Novas facilidades | 2.25 pts over SOFR | 2.25 pts over SOFR | 0.0% |
As facilidades MidCap que a oferta substituiu custavam de 4,50 a 5,25 pontos sobre o mesmo indexador 7. O diretor financeiro, Ken Krause, classificou o refinanciamento como capital mais barato, com folga para seguir investindo 7. Os US$ 250 milhões ainda não captados da linha rotativa são agora o orçamento de crescimento — porque a oferta nunca o foi 1.
Participação acionária chega ao chão de fábrica, financiada por futuras vendas de ações
O Built Together é a parte do boom de IA que vale copiar: dinheiro, aportes ao plano de aposentadoria 401(k) e unidades de ações restritas (restricted stock units) que devem somar de US$ 100 mil a US$ 250 mil por funcionário elegível ao longo de dois anos, incluindo funcionários de produção em cargos iniciais 2. "Salários mais altos podem melhorar vidas, mas a propriedade muda futuros", disse o diretor-executivo Michael Rubiera 2.
O programa foi escrito no investimento que a Olympus fez em janeiro de 2025, não acrescentado por causa da oferta 2. Os prêmios seguintes, porém, só chegam com transações de capital futuras, sujeitas a condições de mercado 2: as vendas de ações que financiam a capacidade também financiam o segundo ano dos trabalhadores.
Um acordo de recebíveis tributários (tax receivable agreement), padrão em aberturas de capital de empresas de private equity, também pagará às entidades controladas pela Olympus 85% da economia tributária da listagem, até US$ 589,8 milhões 4. Rubiera comprou cerca de US$ 3,7 milhões em ações desde a estreia; o fundo da Olympus vendeu US$ 360 milhões delas 8.
Primeiras recomendações de analistas saem em 24 de outubro
A ação ainda não conta com recomendações de analistas 3. O prospecto vale até 24 de outubro, seu 25º dia; depois disso, os analistas dos bancos subscritores costumam iniciar a cobertura 4. As primeiras notas terão de pesar dois clientes que responderam por 61,2% da receita direta do ano passado contra um fluxo de caixa livre negativo de US$ 15,8 milhões no primeiro semestre 45.
O patrocinador foi pago duas vezes e mantém o controle. Os credores que financiaram a captação de outubro, os acionistas de mercado no prejuízo e os funcionários cujos prêmios do segundo ano dependem da próxima venda de ações agora carregam o risco de uma expansão que queima caixa enquanto cresce.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.