Accelevation до IPO выплатила спонсору $299 млн, а после — заняла у банков $400 млн; акции торгуются ниже $18
Через две недели после размещения ниже заявленного ценового коридора производитель оборудования для дата-центров финансирует следующий этап развития за счет банковского долга на $400 млн и будущих продаж акций; до листинга компания направила $299 млн распределения в пользу владельцев компании до IPO. Сегодня она начинает выплаты долей в собственности более чем 1800 сотрудникам.
 Richard Tang · 4 min read
9 октября, на девятый день после листинга, Accelevation привлекла $400 млн банковского долга: срочный кредит на $250 млн плюс $150 млн по новой револьверной кредитной линии. Новые средства заменили кредитные линии, незадолго до этого погашенные за счет денег от IPO 1. Следующий этап развертывания дата-центров финансируют кредиторы, а не размещение.
Банковский долг и выход продавцов многократно превосходят собственное привлечение компании
Data
| Валовая выручка | |
|---|---|
| Банковский долг, привлеченный 9 октября | $400M |
| Валовая выручка продавцов от IPO | $360M |
| Валовое привлечение компании | $180M |
Сегодня, 16 октября, компания из Майамисберга (штат Огайо) начинает выплаты долей в собственности более чем 1800 сотрудникам 2. Акции, около $13,69, торгуются примерно на четверть ниже цены размещения $18 3.
Спонсор дважды обналичил вложения до открытия торгов
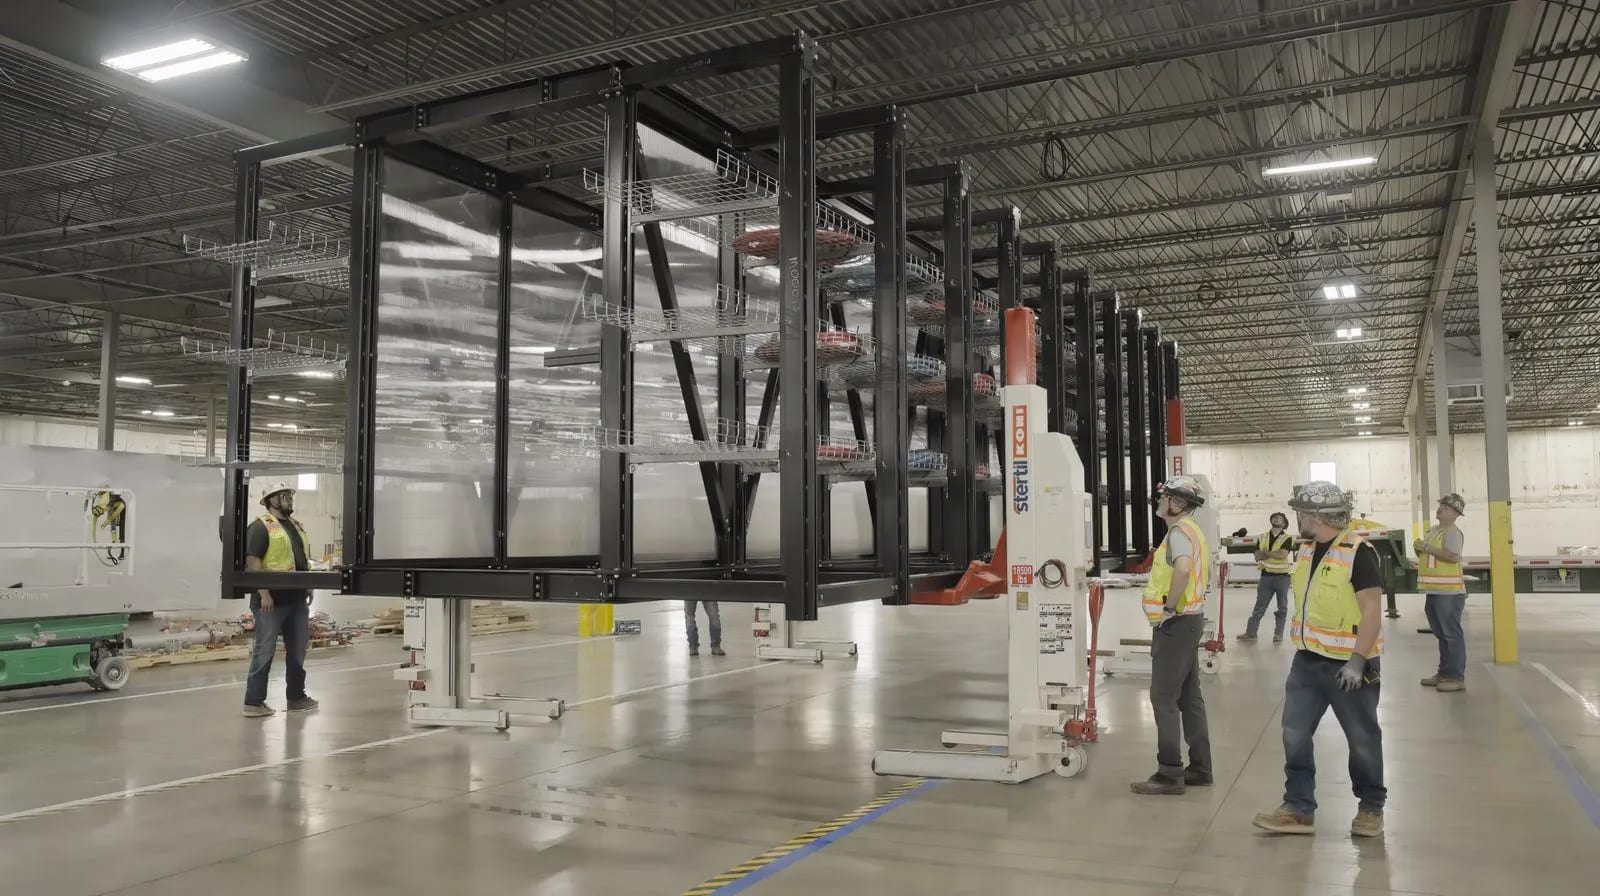
Accelevation производит системы электроснабжения, охлаждения и несущие конструкции, превращающие пустую оболочку дата-центра в "white space" — машинный зал, где живут серверы, — и поставляет их в заводской готовности 4. Для клиентов-гиперскейлеров именно такое оснащение — узкое место: выручка за первое полугодие выросла на 176%, до $437,5 млн, а портфель заказов — более чем втрое, до $1,11 млрд 45.
Финансовые потоки двигались в обратную сторону. В июне компания заняла $346 млн по дополнительным срочным кредитам — прежде всего чтобы профинансировать распределение в $299 млн в пользу владельцев компании до IPO 4. На размещении 30 сентября акционеры, аффилированные со спонсором компании — фондом прямых инвестиций Olympus Partners, — продали 20 млн из 30 млн акций 4.
Публичные покупатели заплатили меньше частных
Размещение прошло по $18 — на 10% ниже нижней границы заявленного ценового коридора размещения, при этом Olympus по-прежнему контролирует около 85% голосов 45. Продавцы также поставили акции под опцион банков на дополнительное размещение — 4,5 млн бумаг, которые андеррайтеры могут выкупить для покрытия избыточного спроса, — и за считаные дни продали по нему 2,8 млн акций 34. Компании досталось $171 млн до вычета расходов, и все эти деньги ушли на погашение долга 4.
Частный капитал платит за тот же бум дороже: в сентябре инвесторы оценили Crusoe$26.61B — Crusoe, private, latest valuation $26.61B, создателя мощностей для ИИ-вычислений, в $30,9 млрд 6. Публичный дисконт отражает то, куда ушли деньги, — на погашение кредитов и выход спонсора, а не на новые мощности 5.
Банковский долг и выход продавцов куда больше привлечения самой компании
Data
| Value | |
|---|---|
| Банковский долг, привлеченный 9 октября | $400M |
| Валовая выручка продавцов на IPO | $360M |
| Валовое привлечение компании на IPO | $180M |
Следующий этап развертывания мощностей финансируют банки — и дешевле
Новые кредитные линии, организованные Bank of America−1.59% — Bank of America, down 1.59 percent today, действуют до 2031 года: срочный кредит на $250 млн плюс револьверная кредитная линия на $400 млн, из которой при закрытии сделки выбрано $150 млн 1. Начальная ставка — term SOFR (плавающий процентный ориентир) плюс 2,25%; далее она снижается по мере уменьшения долговой нагрузки 1.
Рефинансирование снижает спред по кредитам с максимальных 5,25 п. п. над SOFR до 2,25
- От
- До
Data
| От | До | Change | |
|---|---|---|---|
| Старые кредитные линии MidCap | 4.50 pts over SOFR | 5.25 pts over SOFR | +16.7% |
| Новые кредитные линии | 2.25 pts over SOFR | 2.25 pts over SOFR | 0.0% |
Кредитные линии MidCap, которые заменила новая сделка, стоили от 4,50 до 5,25 п. п. сверх того же ориентира 7. Финансовый директор Кен Краузе назвал рефинансирование более дешевым капиталом, который оставляет простор для продолжения инвестиций 7. Невыбранные $250 млн по револьверной кредитной линии теперь и есть бюджет роста — размещение им так и не стало 1.
Собственность доходит до цеха — за счет будущих продаж акций
Программа Built Together — та часть ИИ-бума, которую стоит копировать: денежные выплаты, взносы в пенсионный план 401(k) и ограниченные акции (RSU), которые за два года должны принести от $100 тыс. до $250 тыс. каждому сотруднику, имеющему право на участие, включая рабочих начального уровня 2. «Более высокая зарплата может улучшить жизнь, но собственность меняет судьбы», — заявил гендиректор компании Майкл Рубьера 2.
Программа была прописана в инвестиционной сделке Olympus от января 2025 года, а не придумана к биржевому размещению 2. Однако последующие выплаты поступят только по будущим сделкам с акциями и будут зависеть от состояния рынка 2: те же продажи акций, что финансируют мощности, оплачивают рабочим и второй год.
Соглашение о передаче налоговых выгод (tax receivable agreement), стандартный атрибут размещений компаний фондов прямых инвестиций, также предусматривает выплату структурам, подконтрольным Olympus, 85% налоговой экономии от размещения — в сумме до $589,8 млн 4. С момента биржевого дебюта Рубьера приобрел акций примерно на $3,7 млн; фонд Olympus продал бумаг на $360 млн 8.
Первые рекомендации аналитиков появятся 24 октября
Рекомендаций аналитиков по бумаге пока нет 3. Проспект действует по 24 октября включительно — 25-й день после размещения; затем аналитики банков-андеррайтеров обычно начинают публикацию рекомендаций 4. В первых оценках им придется сопоставить двух клиентов, обеспечивших 61,2% прямой выручки за прошлый год, с отрицательным свободным денежным потоком первого полугодия — минус $15,8 млн 45.
Спонсор получил деньги дважды и сохраняет контроль. Теперь риски развертывания мощностей, которое сжигает деньги по мере роста, несут кредиторы, профинансировавшие октябрьскую выборку, публичные акционеры, сидящие в минусе, и сотрудники, чьи выплаты за второй год зависят от следующей продажи акций.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.