上市前向发起方分配2.99亿美元,上市后再借入4亿美元银行贷款:Accelevation股价跌破18美元发行价
IPO定价低于推介区间已过两周,这家数据中心设备制造商正以4亿美元银行贷款和未来的股份发行,为下一阶段扩张筹资;而上市之前,公司已向上市前股东分配了2.99亿美元。今天,公司开始向1800多名员工发放股权奖励。
 Richard Tang · 4 min read
10月9日,上市第九天,Accelevation提取了4亿美元银行贷款:一笔2.5亿美元的定期贷款,加上从新签的循环信贷额度中提取的1.5亿美元,以填补IPO募资刚刚还清的信贷额度1。此轮数据中心扩建的下一阶段,出钱的是银行,而不是IPO。
银行贷款与售股股东套现规模,远超公司自身募资
Data
| 总金额 | |
|---|---|
| 10月9日提取的银行贷款 | $400M |
| 售股股东IPO毛收入 | $360M |
| 公司毛募资额 | $180M |
今天(10月16日),这家位于俄亥俄州迈阿密斯堡的公司开始向1800多名员工发放股权奖励2。公司股价目前在13.69美元附近,较18美元的发行价低约四分之一3。
正式挂牌前,发起方已两度套现
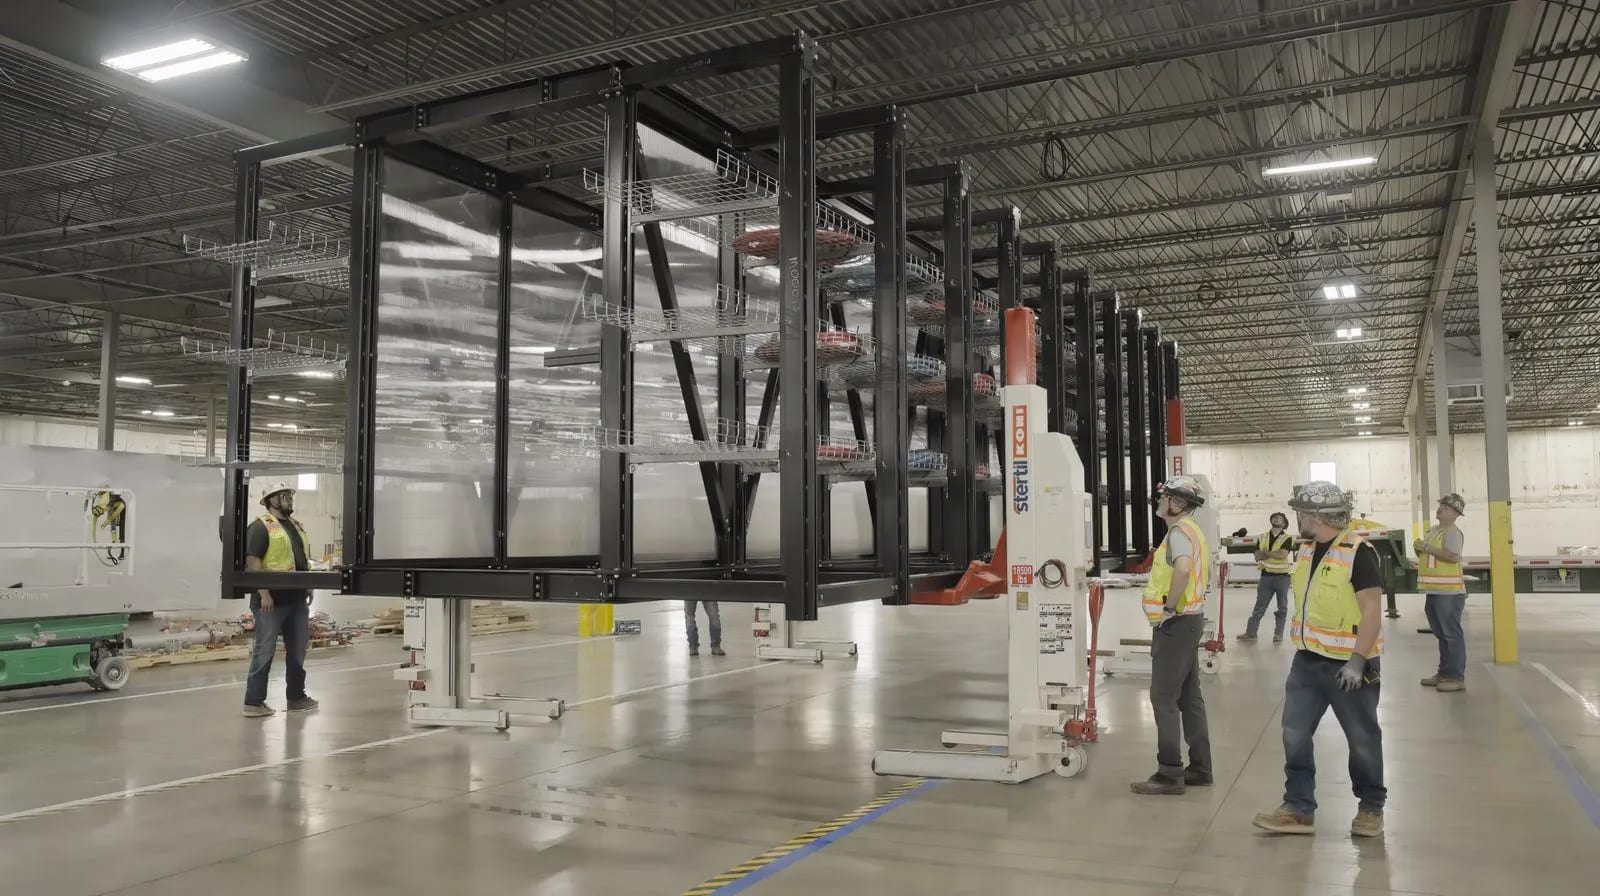
Accelevation生产供电、制冷和结构系统,把仅有外壳的数据中心变成“白空间”——安放服务器的机房,这些系统在工厂预制完成后整体交付4。对超大规模客户而言,这类机电装配正是瓶颈:上半年营收增长176%,至4.375亿美元;在手订单增至11.1亿美元,超过原来的三倍45。
而融资的流向恰恰相反。今年6月,公司借入3.46亿美元增量定期贷款,主要用于向上市前股东分配2.99亿美元4。9月30日的发行中,与公司私募股权发起方Olympus Partners关联的股东,在3000万股发行股份中售出2000万股4。
公开市场买家出价低于私募投资者
本次发行定价18美元,较推介区间下限低10%,Olympus仍持有约85%的投票权45。售股股东还为银行的450万股超额配售选择权提供了对应股份,即承销商为满足超额需求可额外买入的股票,并在数日内售出其中280万股34。公司扣除费用前留存1.71亿美元,全部用于偿还债务4。
同一轮AI热潮,私募资金出价更高:今年9月,投资者对AI算力建设商Crusoe$26.61B — Crusoe, private, latest valuation $26.61B的估值达到309亿美元6。公开市场的折价正对应着资金去向——募来的钱流向还债和发起方退出,而非新增产能5。
银行贷款与售股股东套现规模远超公司自身募资
Data
| Value | |
|---|---|
| 10月9日提取的银行贷款 | $400M |
| 售股股东IPO募资总额 | $360M |
| 公司IPO募资总额 | $180M |
下一轮扩建由银行资金接棒,成本更低
新信贷安排由美国银行−1.59% — 美国银行, down 1.59 percent today牵头,期限至2031年,包括2.5亿美元定期贷款和4亿美元循环信贷额度,交割时已提取其中1.5亿美元1。定价以期限SOFR(term SOFR)这一浮动利率基准加2.25%起步,并随杠杆下降逐级下调1。
再融资将SOFR之上的借款利差从最高5.25个百分点降至2.25
- 下限
- 上限
Data
| 下限 | 上限 | Change | |
|---|---|---|---|
| 旧MidCap信贷安排 | 4.50 pts over SOFR | 5.25 pts over SOFR | +16.7% |
| 新信贷安排 | 2.25 pts over SOFR | 2.25 pts over SOFR | 0.0% |
此次再融资所替换的MidCap信贷安排,较同一基准的利差为4.50至5.25个百分点7。首席财务官Ken Krause称,这次再融资带来的是成本更低的资金,还留出了继续投资的空间7。循环信贷额度中尚未提取的2.5亿美元,如今成了公司的增长预算——IPO从来就没有扮演过这个角色1。
股权奖励落到一线车间,资金来自未来售股
“Built Together”(共同建设)计划是这轮AI热潮中值得复制的那一部分:现金、401(k)退休金缴款和限制性股票单位(RSU)合计,预计每位符合条件的员工两年内可获得10万至25万美元,入门级制造岗位员工也不例外2。首席执行官Michael Rubiera表示:“更高的工资可以改善生活,但股权能改变未来。”2
这项计划早在2025年1月便写入Olympus的投资协议,并非为这次上市临时加设2。不过,后续奖励只有在未来的股权交易中才会发放,而且须视市场情况而定2——为产能扩张提供资金的售股,同样在为员工的第二年提供资金。
另外,私募股权类IPO中常见的税收应收协议(tax receivable agreement)此次也将把上市带来的节税额的85%支付给Olympus控制的实体,总额最高5.898亿美元4。上市以来,Rubiera已买入约370万美元股票;Olympus旗下基金则卖出3.6亿美元的股票8。
首批外部评级10月24日出炉
目前尚无分析师评级覆盖该股3。招股说明书有效期至10月24日,即上市后的第25天,此后承销银行的分析师通常会启动首次覆盖4。首批评级必须权衡两点:去年61.2%的直接收入来自两家客户,而上半年自由现金流为负1580万美元45。
发起方已经两度落袋,控制权依然在握。为10月那笔提款提供资金的贷款银行、持股浮亏的公众股东,以及第二年奖励取决于下一次售股的员工,如今共同承担着这项一边扩张、一边烧钱的扩建计划的风险。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.