AeroVironment se deja un 43% pese a una cartera de pedidos récord de 1.500 millones y un contrato láser de 464,8 millones con el Ejército de EE UU
AVAV cerró el 7 de octubre en 138,45 dólares, un 43% menos en lo que va de año, con una capitalización de 7.160 millones y apenas por encima del mínimo de 135,20 que rozó esta semana. Unas cuentas reformuladas, una debilidad material comunicada y un contrato de 1.700 millones con la Fuerza Espacial rescindido pesan más que una cartera de pedidos récord: el valor cotiza en clave de confianza, no de demanda.
 Vincent Jiang · 3 min read
Silencio en el gabinete de prensa, ruido en el parqué
El gabinete de prensa de AeroVironment−0.98% — AeroVironment, down 0.98 percent today no ha publicado nada desde su comunicado de resultados del 9 de septiembre 1. La acción no ha estado callada. AVAV rozó esta semana los 135,20 dólares, su mínimo de 52 semanas, y cerró el 7 de octubre en 138,45, un 43% menos en el año y dos tercios por debajo de su máximo de 417,86, con una capitalización bursátil de 7.160 millones 2. La pregunta no es si la compañía está ganando contratos. Es si alguien se cree sus cuentas.
El libro mayor de la demanda
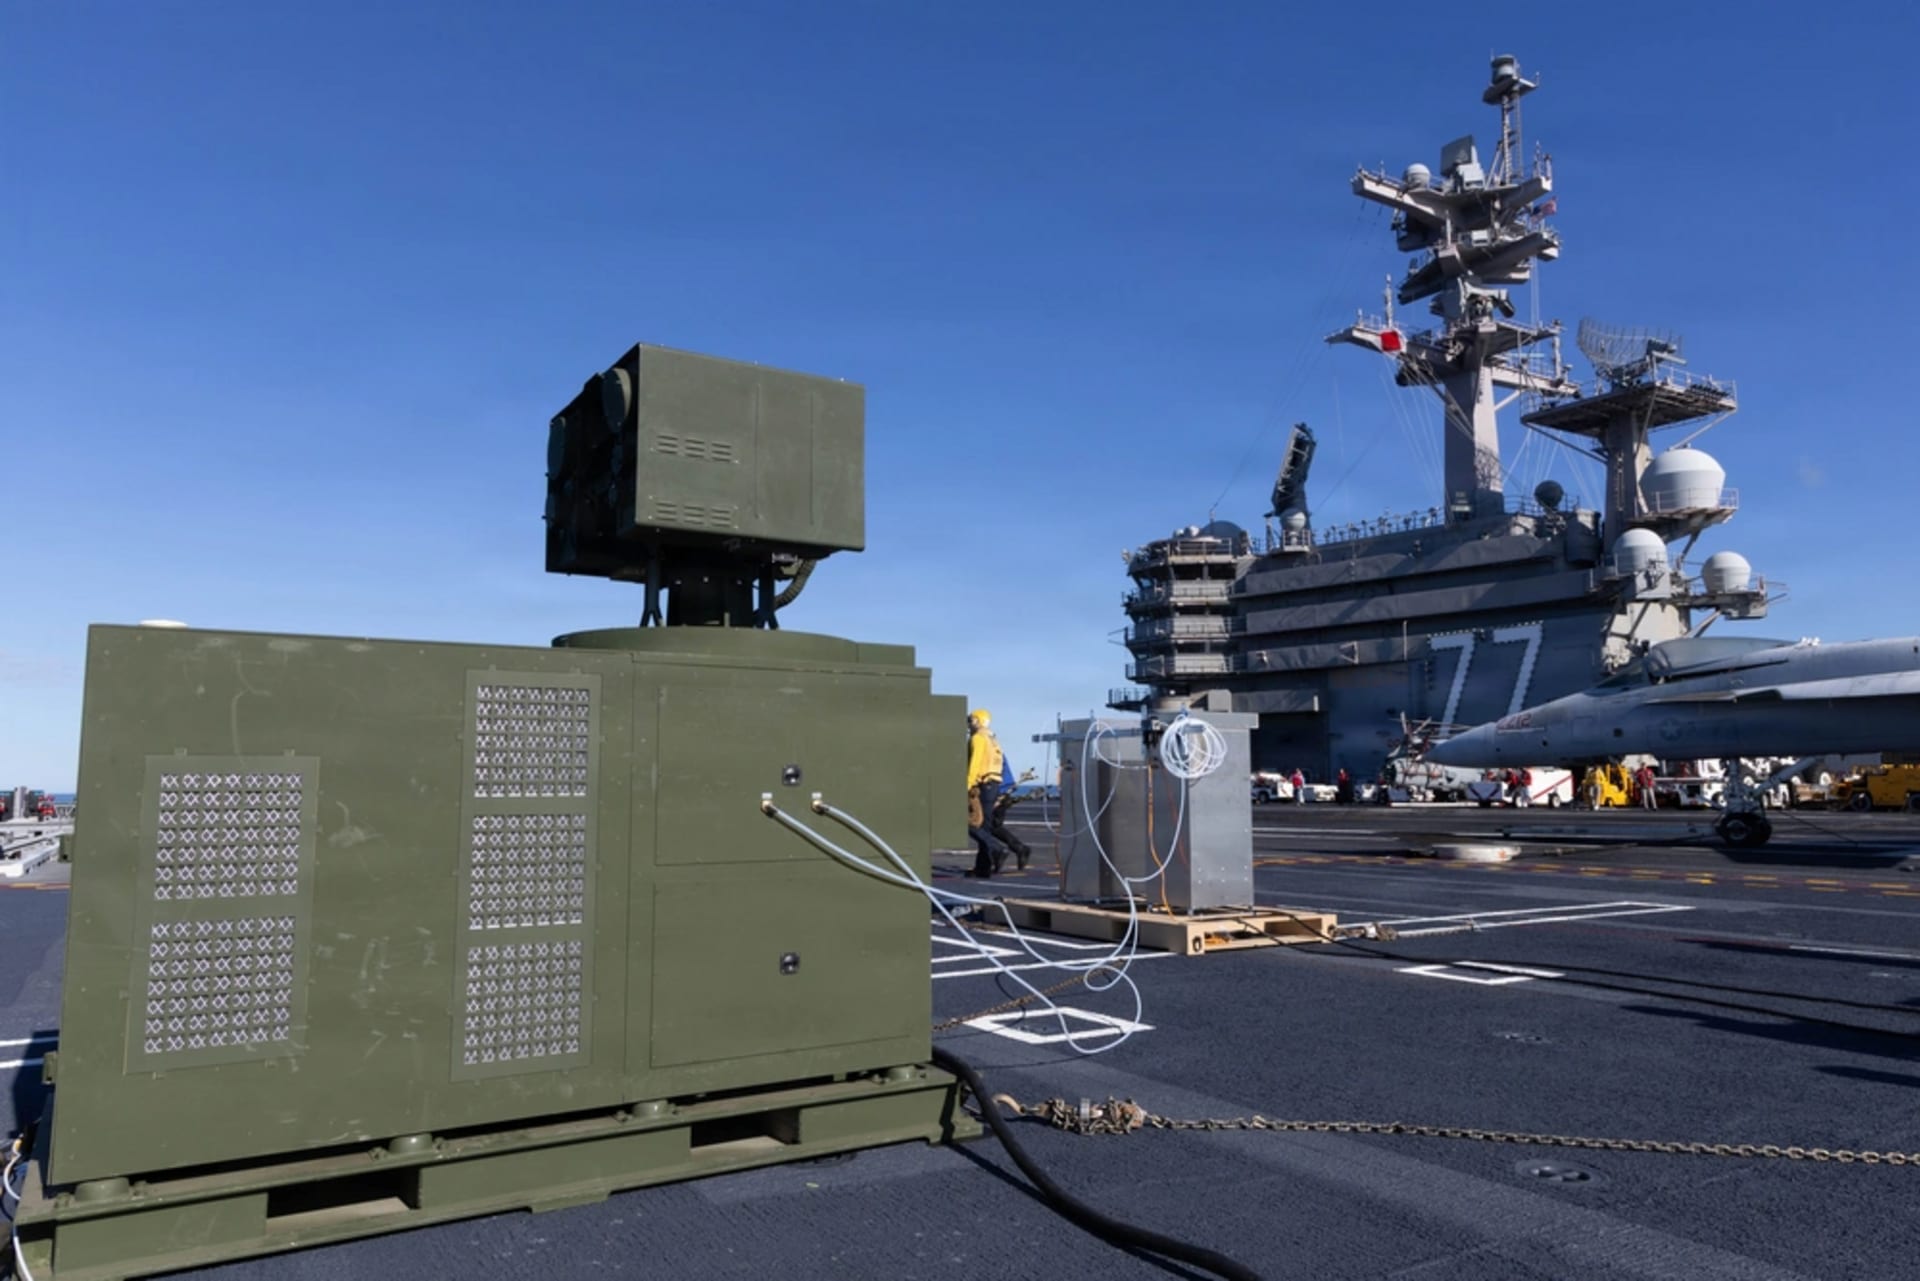
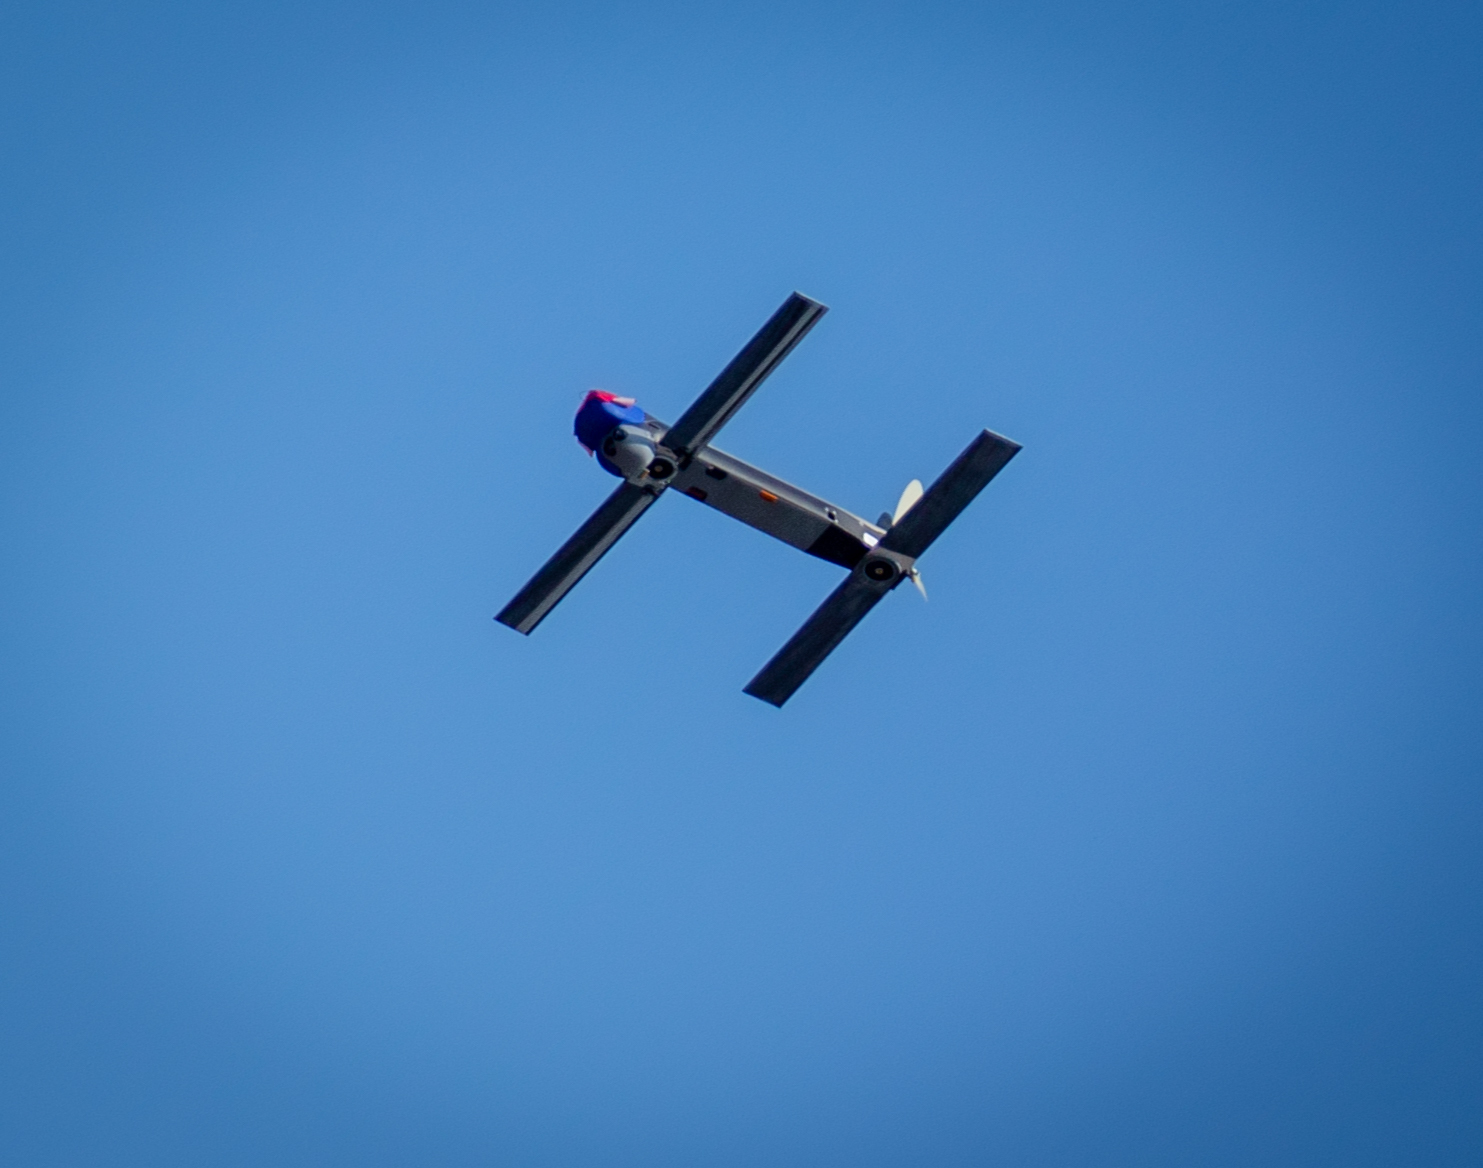
Desde el 20 de agosto los anuncios se han ido acumulando: un proyecto industrial en Grecia a través de AV Eagle, un campus de 100 millones de dólares en el sur de California, un pedido del Ejército de 51 millones por municiones rondantes Switchblade 600, tres helicópteros autónomos para la misión a Marte SkyFall de la NASA y un primer pedido internacional de LOCUST 1. El plato fuerte llegó el 2 de septiembre: 464,8 millones del Ejército para desplegar decenas de láseres LOCUST X3 de 30 kilovatios sobre vehículos JLTV, lo que AV califica de primer contrato de producción de energía dirigida en EE UU 3.
El primer trimestre fiscal, cerrado el 1 de agosto, registró unos ingresos récord de 480,5 millones de dólares, un 6% más, con una cartera de pedidos financiada también récord de 1.500 millones, un 37% más 4. El trimestre captó pedidos por 700 millones, un ratio de pedidos sobre facturación (book-to-bill) de 1,4 45.
Los ingresos trimestrales dieron un salto a mediados de 2025 y desde entonces se mueven entre 408 y 642 millones
Data
| Ingresos | |
|---|---|
| T3 '23 | $180.82M |
| T4 '23 | $186.58M |
| T1 '24 | $196.98M |
| T2 '24 | $189.48M |
| T3 '24 | $188.46M |
| T4 '24 | $167.64M |
| T1 '25 | $275.05M |
| T2 '25 | $454.68M |
| T3 '25 | $472.51M |
| T4 '25 | $408.05M |
| T1 '26 | $641.62M |
| T2 '26 | $480.49M |
El libro mayor de la confianza
El otro libro mayor lo lleva la SEC. Un registro del 22 de junio reformuló las cuentas del trimestre cerrado el 31 de enero: la pérdida operativa estaba subestimada en 89,4 millones de dólares y la neta, en 87,3 millones, porque el cálculo del deterioro del fondo de comercio de la unidad espacial dejaba fuera el fondo de comercio asignado a partir de impuestos diferidos adquiridos 6. El detonante fue la rescisión por conveniencia, decidida por la Fuerza Espacial, del contrato de antenas SCAR, estimado en unos 1.700 millones de dólares 7. El mismo registro reveló una debilidad material recién identificada en el control interno, y las demandas colectivas de valores apuntan ahora a lo que dijeron los ejecutivos sobre el programa 68.
El ejercicio fiscal de 2026 se cerró con una pérdida neta de 265 millones de dólares, tras un deterioro del fondo de comercio de 241 millones 4. La gobernanza tampoco se quedó atrás: los dos consejeros que entraron como designados de Arlington Capital dimitieron el 17 de junio, y Stephen Page, miembro del comité de auditoría, se retiró al expirar su mandato en septiembre; en todos los registros se hace constar que no hubo desacuerdo 69.
La defensa: a las cuentas limpias les fue peor
Kratos cae un 45% en lo que va de año, sin reformulación de cuentas ni demandas 2. Red Cat cae un 23% 2. El ETF de drones JEDI avanza un 0,9%, mientras que el SPY gana un 14% 2.
A las cuentas limpias les fue peor: el castigo a los drones va más allá de una sola reformulación
Data
| Variación en el año | |
|---|---|
| Kratos | -45% |
| AeroVironment | -43% |
| Red Cat | -23% |
| ETF de drones JEDI | 0.9% |
| SPY | 14% |
El castigo bursátil es sectorial, y solo AVAV añade encima litigios y una debilidad material aún abierta. Ninguna fuente desglosa ese descuento entre el daño del sector y el de la propia empresa; los dos libros mayores se ajustan a la baja a la vez.
A la espera del veredicto
Tres fechas fijan el precio de esa brecha: las propuestas técnicas (white papers) de SCAR, con vencimiento el 15 de octubre; los resultados del segundo trimestre fiscal, a principios de diciembre; y las adjudicaciones para la instalación de prototipos, previstas para principios de 2027 10. AV asegura que volverá a pujar por SCAR con una antena BADGER rediseñada y en términos comerciales 10. El informe del segundo trimestre del año pasado llegó el 9 de diciembre 11. Entre medias discurren las pruebas más lentas: la resolución de las demandas colectivas, la corrección del control interno y las entregas de LOCUST, que convierten la adjudicación de 464,8 millones de dólares en ingresos. La cartera de pedidos se mide en dólares. El descuento se mide en credibilidad.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.