AI正在改写电费账单:六家公司分头收账
亚伦·雅格德费尔德(Aaron Jagdfeld)找到了一种解释Generac前景的新方式:公司预计,2027年和2028年向亚马逊交付的首批备用发电机价值24亿美元。这项9月16日披露的协议,让这家以停电时保障家庭用电著称的公司,进一步深入AI基础设施建设。
 Vincent Jiang · 7 min read

协议里有一处值得细读的细节。亚马逊还获得了至多约169万股Generac股票的认股权证,权证若要全部归属,前提是累计合格付款额达到80亿美元。80亿美元这个更大的数字,只是认股权证的归属门槛,而不是有保障的发电机收入。Generac收获一家大客户;亚马逊则获得分享这家供应商上行收益的潜在机会。合同本身的盈利水平仍未披露。
这笔交易为比较Generac、康明斯、伊顿、NRG、Vistra和Talen提供了一个有用的起点。六家公司都能从AI对电力的旺盛胃口(appetite)中受益,但它们从同一张账单里收取的部分各不相同,收款节奏不同,承担的义务也不同。
一座园区,几门生意
数据中心需要电力,需要把电力分配下去的设备,也需要出故障时的兜底保障。供应这些环节的公司,赚钱方式并不相同。
| 公司 | 供应内容 | 经济考验 |
|---|---|---|
| Generac(GNRC) | 大型备用发电机组 | 把超大规模云厂商(hyperscaler)订单变成有利可图的交付 |
| 康明斯(CMI) | 备用及主用发电机组、服务 | 守住设备利润率,承接服务需求 |
| 伊顿(ETN) | 开关设备、母线槽和不间断电源(UPS) | 在不牺牲回报的前提下交付增长的订单 |
| NRG(NRG) | 发电、零售电力及拟建新电厂 | 让客户需求支撑起可融资的项目 |
| Vistra(VST) | 核电、燃气及其他发电,兼营零售业务 | 扣除对冲与成本后,把合同转化为盈利 |
| Talen(TLN) | 核电、燃气及其他发电,含对AWS供电 | 在保持机组可用率的同时交付已签约电力 |
设备供应商可以在施工和安装阶段确认收入;靠卖电赚钱的发电商,则要看交付时间表和电厂运营情况。一座园区可以同时向这两类公司采购。把发电机订单和已签约兆瓦数当作可以互换的AI需求指标,只会让人看不清谁拿到了钱、什么时候拿到。
Generac:订单加速,利润率成色是关键
第二季度,Generac工商业业务对外销售额同比增长29%,至5.56亿美元;住宅业务销售额下滑2%,至6.17亿美元。业务结构正在变化,但住宅这块基本盘依然重要。7月29日,Generac披露数据中心业务在手订单规模达16亿美元,且未计入第二家超大规模云厂商的承诺采购量。需要提醒的是,这一截至7月末的在手订单,不应直接与9月的亚马逊公告简单相加。7月29日业绩 1
利润端的细节更能说明问题。工商业业务调整后EBITDA利润率从12.4%升至14.6%,但其中约2个百分点来自关税退税。换言之,账面上的改善大多出自这项利好,尚不足以证明发电机业务的经济性出现了大的结构性改观。
接下来,Generac要在满足严苛交付与性能义务的同时扩大产能。公司文件专门提示了数据中心合同涉及的解约权与相应责任。真正的考验,除出货量之外,还有扣除扩产成本后的利润率与现金转化情况。Generac季报 2
康明斯:备用电源是成熟业务,主用电源改变生意性质
康明斯是带着现成的工业发动机业务切入这一市场的。第二季度,其电力系统(Power Systems)板块销售额为22.55亿美元,同比增长19%;EBITDA利润率为24.5%,上年同期为22.8%。不过,这是宽口径的板块数据,包含数据中心以外的业务;对康明斯整体而言,卡车需求同样不可忽视。8月4日业绩 3
更具分量的进展,是康明斯与Circe Energy达成的协议:为后者旗下园区供应天然气发电机,交付期为2026年至2030年,其中西得克萨斯州园区计划自2027年起分阶段送电。这些机组将承担表后(behind-the-meter)主用电源的角色——为园区供应日常主力电力,而不是等到停电才启动。6月16日公告 4
运行小时数一多,服务需求可能随之上升;与此同时,燃料供应保障、检修维护和系统集成,也成了这门生意经济性的核心。最终设计与实施责任仍由Circe及其工程方承担——康明斯并未为整座园区兜底。
备用设备并不能自动升级为持续发电的电源。设备额定参数因用途而异,空气质量方面的要求同样如此。美国环境保护署(EPA)的数据中心指引就把应急发动机与其他运行工况明确区分开来。这也意味着,“电网未到、发电机先行”的打法,需要的分析远不止把铭牌容量(nameplate capacity)简单加总。EPA指引 5
伊顿:电力终究还得送进机柜
六家公司中,伊顿在设备端的敞口最广。开关设备为系统提供控制与保护,母线槽负责配电,UPS设备则在电力中断时接续供电。无论电力来自公用事业电网、已签约的核电站,还是园区自发电,这些功能都不可或缺。伊顿技术概览 6
公司披露,第二季度电气板块(Electrical Sector)数据中心订单同比增长约85%,相关收入增长约65%。这两项由公司自行报告的增速,并未标注是否为有机增速。二季度业绩演示材料 7
这是六家公司中最为直观的商业模式吸引力:给AI供电的几条路线彼此竞争,而无论哪条路线走通,伊顿都能参与其中。但订单增长并不能消除制造端的产能约束。电气美洲(Electrical Americas)业务营业利润率为27.5%,低于上年同期的29.5%,但高于第一季度的25.6%。这一板块口径更宽,其营业利润率不能与康明斯的EBITDA或Generac的调整后EBITDA直接比较。7月31日发布的业绩 8
Data
| 营业利润率 | |
|---|---|
| 2025年二季度 | 29.5% |
| 2026年一季度 | 25.6% |
| 2026年二季度 | 27.5% |
青睐这种敞口,属于经营层面的判断;至于ETN是否是有吸引力的投资,还要看买入的价格。
Vistra与Talen:存量核电赢得时间
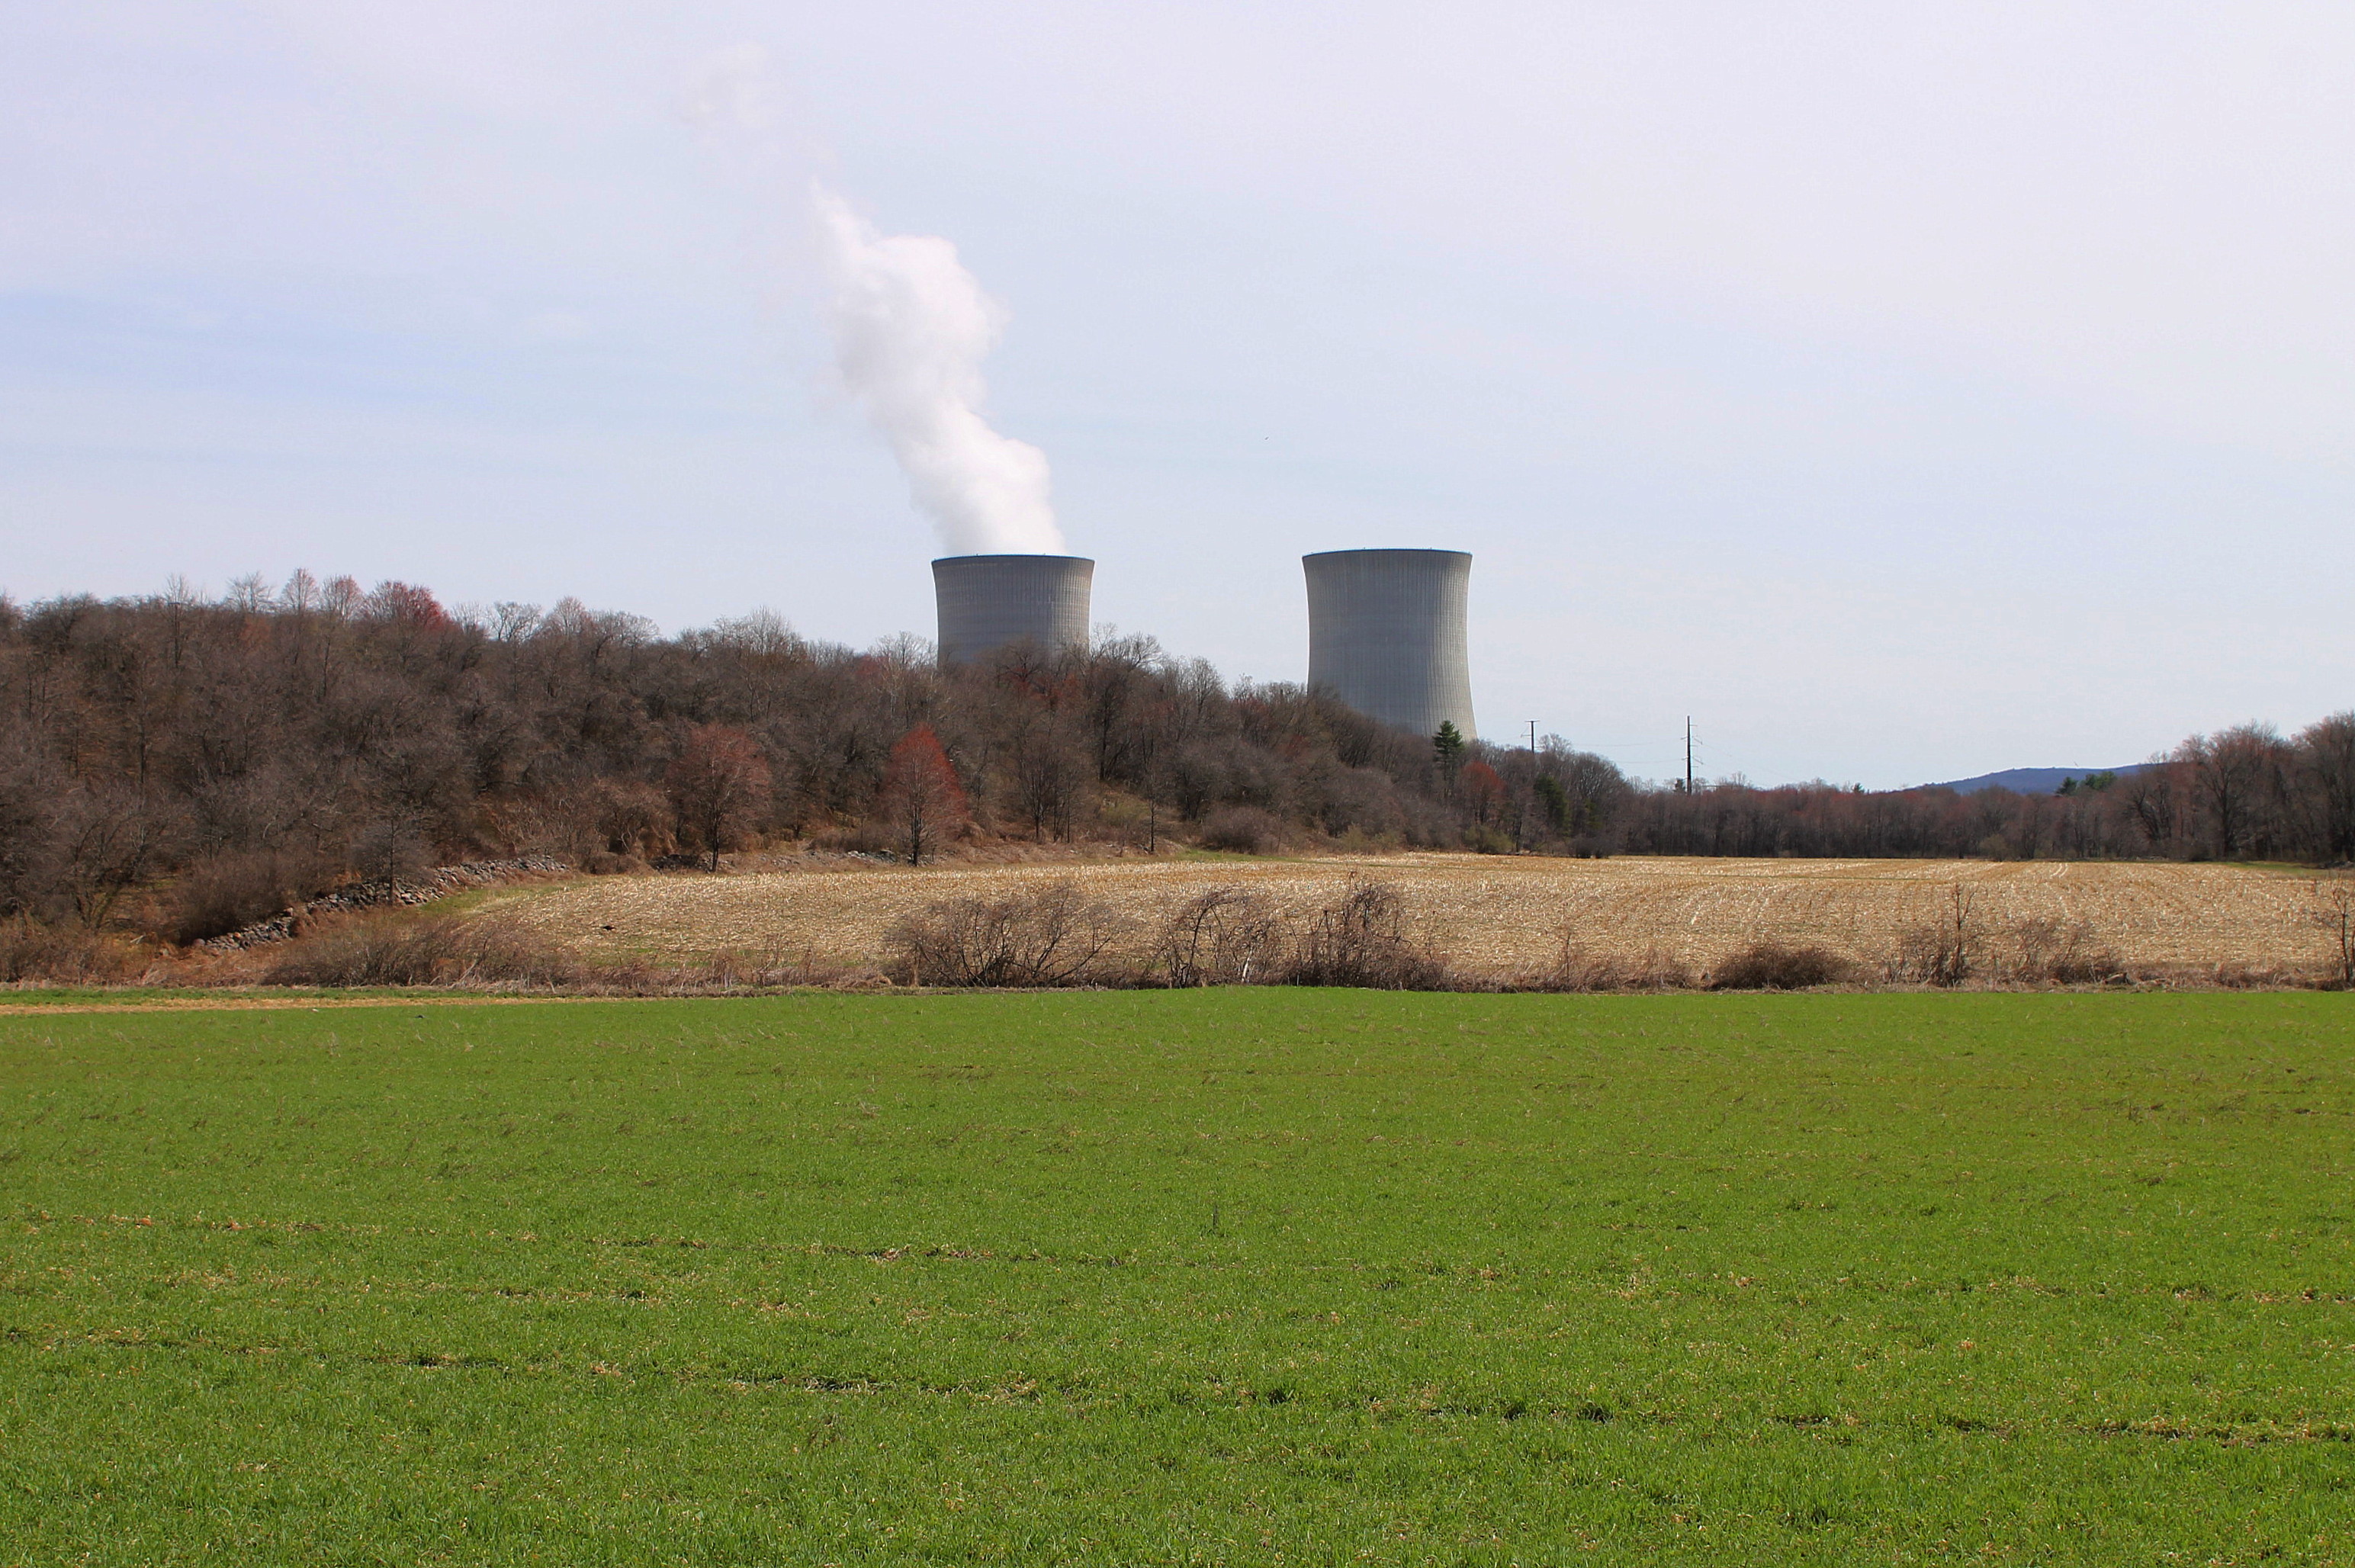
Vistra与Meta签订的协议覆盖2609兆瓦,为期20年。其中仅433兆瓦来自计划中的机组增容,另外2176兆瓦全部为存量机组出力。购电自2026年底启动,预计到2034年全部电量到位。Meta方面独立证实,这批电力仍将持续输送上网。Vistra协议 9、Meta公告 10
这一区别既解释了价值,也说明了局限。存量核电站无需等待新建整座电站,就能提供可观的电力。将这部分出力签约出售,可以提升收入可见性。但这并不会为电力系统带来等量的新增供给。
Talen与AWS的协议满量时供电1920兆瓦,有效期持续至2042年。按公布的爬坡计划,最迟2032年达到全部电量。修改后的并网安排已于2026年4月生效:萨斯奎哈纳蒸汽电站(Susquehanna Steam Electric Station)向电网供电,Talen在商业上向亚马逊售电,输电设施负责电力输送。AWS协议 11、最新季报 12
Vistra还拥有可观的零售业务敞口,套保规模也很大。截至8月3日,公司2026年预期发电量已完成约100%的套保,2027年发电量的套保比例为94%。因此,现货价格上涨不会立即体现在已套保出力的盈利中。8月7日业绩 13
对这两家公司而言,长期合同消除了部分市场不确定性,代价是承担与交付、机组可用率相关的义务。机组停运、检修支出和融资成本,仍决定着股东最终能留下多少。
NRG:新电厂必须成为可融资的合同
NRG现有的发电资产,可以抵消为零售客户外购电力的支出。这让它面临的敞口,有别于把每一兆瓦都按市价卖掉:批发价格走高,同样会推高零售供电成本。NRG季报 14
NRG的机会,是发电、零售客户与新项目开发的结合。8月,公司披露已与一家投资级超大规模云厂商,就一座1.2吉瓦的得克萨斯燃气电厂的主要商业条款达成一致。管理层设定的目标是2029年底投运、项目成本约32亿美元、全面投运后每年实现5亿美元调整后EBITDA。最终文件与审批尚未完成。这些属于项目预测,并非当期盈利。8月4日披露文件 15、二季度业绩演示材料第5页 16
Data
| Value | |
|---|---|
| Vistra–Meta(已签约) | 2,609 MW |
| Talen–AWS(已签约) | 1,920 MW |
| NRG得州电厂(拟建) | 1,200 MW |
9月8日的更新显示,上述拟建项目已被有条件纳入得州电力可靠性委员会(ERCOT)的“零批次”(Batch Zero)研究流程。这是进展,但纳入研究不等于最终获得并网批准。ERCOT将这一流程描述为针对系统可靠性与可用输电容量的全系统评估。NRG更新 17、ERCOT通告 18
接下来的问题都落在合同层面:建设超支、燃料成本、客户需求延迟,由谁来承担?只有当这些义务按照足以支撑融资、带来可接受回报的条款分配妥当,诱人的预测才会真正具有价值。
需求确实存在,时间表才是变量。
对过度谨慎最有力的反驳,是电力需求的覆盖面已经在扩大。美国能源信息署(EIA)9月发布的预测显示,2026年美国商业售电量将增长3.3%,2027年将增长2.7%。这些预测并不局限于AI,但它们支撑的市场,比少数几个投机性数据中心园区更大。9月能源展望 19
这六家公司,仍要用不同的记分卡来衡量。对Generac和康明斯,要看设备出货量、服务收入,以及剔除一次性利好之后的利润率;对伊顿,要看订单能否在不进一步侵蚀利润率的情况下转化为收入;对Vistra和Talen,要看已签约容量的交付爬坡、机组可用率,以及扣除检修支出后的现金;对NRG,则要看正式协议、并网进展和建设预算。
雅格德费尔德已经在亚马逊的AI基础设施建设中赢得一席之地。下一个证明,要等发电机出厂、经济性经受住交付环节的考验之后,才会到来。
How this brief was made
01Gathered & sourced412 channels · 2,382 articles▾
Agents swept 412 channels and ingested 2,382 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated19 claims · 24 data feeds▾
Every one of 19 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1investors.generac.com, "July 29 results"
- 2sec.gov, "Generac quarterly filing"
- 3investor.cummins.com, "August 4 results"
- 4investor.cummins.com, "June 16 announcement"
- 5epa.gov, "EPA guidance"
- 6eaton.com, "Eaton technical overview"
- 7eaton.com, "Q2 presentation"
- 8sec.gov, "July 31 results"
- 9investor.vistracorp.com, "Vistra agreement"
- 10about.fb.com, "Meta announcement"
- 11ir.talenenergy.com, "AWS agreement"
- 12ir.talenenergy.com, "latest quarterly filing"
- 13investor.vistracorp.com, "August 7 results"
- 14sec.gov, "NRG quarterly filing"
- 15sec.gov, "August 4 disclosure"
- 16investors.nrg.com, "Q2 presentation, slide 5"
- 17publicnow.com, "NRG update"
- 18ercot.com, "ERCOT notice"
- 19eia.gov, "September energy outlook"
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.