KI braucht schnellere Netze. Diese fünf Aktien verdienen unterschiedlich daran.
Jim Anderson sagte Anlegern im August, Coherent weite die Produktion aus, um der sich beschleunigenden Kundennachfrage zu begegnen. Das Unternehmen hatte kurz zuvor 2,05 Mrd. Dollar Quartalsumsatz gemeldet – ein Plus von 34 Prozent. Doch im gesamten Geschäftsjahr standen 79,5 Mio. Dollar operativem Cashflow 1,10 Mrd. Dollar an Ausgaben für Sachanlagen gegenüber.
 Vincent Jiang · 8 min read

Diese Lücke beschreibt das Anlageproblem der KI-Optik. Die Nachfrage kann real sein, die Gewinne können steigen – und die Aktionäre finanzieren trotzdem jahrelang die Fabriken und Lagerbestände, die nötig sind, um sie zu bedienen.
Coherent, Semtech, Ciena, Fabrinet und MACOM sind allesamt an schnelleren Netzen beteiligt. Sie verkaufen unterschiedliche Dinge, tragen unterschiedliche Risiken und behalten unterschiedlich viel von jedem Kundendollar. Wer sie als austauschbare KI-Infrastrukturaktien behandelt, verstellt den Blick auf die entscheidende Frage: Welches dieser Geschäfte kann das nächste Geschwindigkeitsupgrade in dauerhafte Cashflow-Generierung verwandeln?
Schnellere Verbindungen schaffen Nachfrage – und verändern die Ökonomie
Der Wechsel von 800G auf 1,6T verdoppelt die nominale Datenrate einer Verbindung. Umsatz und Bauteilzahl des Zulieferers verdoppeln sich damit nicht automatisch. Aristas 1,6T-Module nutzen acht 200G-Lanes; die Produktankündigung vom Juni sah zudem einen luftgekühlten 1,6T-Switch mit 64 Ports für das vierte Quartal 2026 vor. Der technische Fortschritt: mehr Informationen durch jede einzelne Verbindung. Aristas Spezifikationen 1 und Produktplan 2
Kunden wollen diesen Fortschritt zu niedrigeren Kosten pro Bandbreiteneinheit. Die Zulieferer müssen schnellere Bauteile, bessere Ausbeuten in der Fertigung und einen geringeren Stromverbrauch liefern – und zugleich schützen, was vom Kundendollar bei ihnen bleibt. Höhere technische Hürden können die Position eines Zulieferers stärken, aber nur, solange die Kunden keine ausreichend gute Alternative qualifizieren können.
Die jüngsten Zahlen der Unternehmen zeigen bereits, wie unterschiedlich die Ökonomie ausfällt.
Coherent: Wer das Licht besitzt, finanziert auch die Kapazitäten
Coherent (COHR) bietet Anlegern Exposition gegenüber optischen Komponenten und fertigen Transceivern. Zum Portfolio gehören elektroabsorptionsmodulierte Laser (EML) und Dauerstrichlaser für den Einsatz mit Siliziumphotonik. In einer Präsentation im März beschrieb das Unternehmen 200G-EML-Lösungen für 1,6T-Transceiver ebenso wie leistungsstärkere Lichtquellen für die aufkommende integrierte Optik. Technologieankündigung von Coherent 3
Diese Breite zählt, weil Siliziumphotonik den Ort der Modulation verlagert – den Bedarf an Licht beseitigt sie nicht. Wenn Kunden ihre Designs ändern, kann Coherent um andere Teile der Verbindung konkurrieren. Die Chance ist größer als der Verkauf einer einzelnen Generation steckbarer Module.
Auch die finanzielle Verpflichtung ist größer. Zieht man die Sachanlageausgaben des Geschäftsjahres 2026 vom operativen Cashflow ab, ergibt sich ein Fehlbetrag von rund 1,02 Milliarden Dollar – und zwar bevor weitere Investitions- und Finanzierungsströme einbezogen werden. Das ist eine Rechnung aus der Unternehmensmeldung, nicht die Behauptung, das Unternehmen sei unprofitabel. Im jüngsten Quartal lag die operative Marge nach GAAP bei 12,4 Prozent. Finanztabellen von Coherent 4
Damit die Bullen-These trägt, müssen die neuen Kapazitäten qualifizierte Produkte bei attraktiver Fertigungsausbeute liefern – und anschließend muss das investierte Geld durch Kundenzahlungen zurückfließen. Lässt die Nachfrage nach oder sichern sich Kunden konkurrierende Bezugsquellen, bevor diese Investitionen reifen, kann der Fertigungsumfang zur Last werden. Der Prüfstein ist die Rendite auf den nächsten Fabrikdollar.
Semtech: Die Chance liegt in der Signalkette
Semtech (SMTC) liefert Chips, mit denen Hochgeschwindigkeitssignale die Übertragung überstehen. Zum optischen Portfolio gehören Transimpedanzverstärker, die den kleinen elektrischen Strom des Empfängers in ein nutzbares Spannungssignal umwandeln, sowie Lasertreiber. FiberEdge und DirectEdge zielen auf optische Verbindungen, CopperEdge auf Kupferverbindungen. Tri-Edge ist eine analoge Plattform für Takt- und Datenrückgewinnung und sollte daher nicht für das gesamte Optikgeschäft herhalten. Semtechs Portfolio für Rechenzentren 5 und die Übersicht zu Tri-Edge 6
Die Kupfer-Exposition ist kommerziell relevant. Aristas 1,6T-Spezifikationen sehen nach wie vor aktive elektrische Kabel mit einer Reichweite von fünf Metern vor. Höhere Geschwindigkeiten können die optische Nachfrage erhöhen, während kurze elektrische Verbindungen wirtschaftlich sinnvoll bleiben. Aristas Kabelspezifikationen 1
Im Quartal bis zum 26. Juli stieg Semtechs Umsatz um 33 Prozent auf 341,9 Millionen Dollar, die operative Marge nach GAAP lag bei 16,3 Prozent. Signal Integrity steuerte 126,2 Millionen Dollar bei, rund 37 Prozent des Umsatzes, und umfasst Aktivitäten über die KI-Optik hinaus. LoRa sorgt für eine eigenständige Exposition im Funkbereich. Es bleibt ein Unternehmen mit mehreren Standbeinen, kein reiner Transceiver-Zulieferer. Ergebnisse vom 25. August 7
Semtechs Vorteil hängt davon ab, einen Platz in den Kundendesigns zu gewinnen und ihn von Generation zu Generation zu halten. Das Risiko: Integration verändert Zahl oder Art der benötigten Einzelchips. Anleger sollten den Content pro Verbindung und wiederholte Designgewinne verfolgen, statt davon auszugehen, dass schnellere Netzwerke den heutigen Komponentenmix bewahren.
MACOM: Analog-Know-how, aber ein breiteres Gesamtgeschäft
MACOM (MTSI) besetzt einen anderen Teil dieser elektronischen und photonischen Schnittstelle. Am 17. September kündigte das Unternehmen einen optischen Front-End-Chipsatz mit 3,2T an, der Empfängerverstärker, Photodioden und Modulatortreiber vereint. Laut MACOM sind die Produkte verfügbar. Das begründet ein kommerzielles Angebot, nicht aber ein nennenswertes Absatzvolumen oder Umsätze. MACOMs Ankündigung 8
Im Quartal bis zum 3. Juli stieg MACOMs Umsatz um 35,8 Prozent auf 342,2 Millionen Dollar; die operative Marge nach GAAP lag bei 22,5 Prozent. Das Segment Data Center trug 40,2 Prozent zum Umsatz bei; den Rest lieferten Industrial and Defense sowie Telecom. Die Gesamtmargin lässt sich daher nicht gleichsetzen mit der Profitabilität der optischen Produkte allein. Quartalszahlen 9 und der Geschäftsmix 10
Auch MACOMs GaN-Exposition verlangt eine präzise Betrachtung. Die einschlägigen Produktankündigungen betonen Hochfrequenzanwendungen, darunter Luft- und Raumfahrt sowie Verteidigung. Nur weil das Material Galliumnitrid ist, belegen diese Ankündigungen noch keine eigenständige These zur Leistungswandlung in Servern. MACOMs HF-Produktankündigung 11
Die Investment-These für MACOMs Optikgeschäft beruht darauf, schwierige Signalprobleme zu lösen und wiederkehrende Designpositionen zu sichern. Die Produktverfügbarkeit ist erst der Beginn dieses Prozesses. Qualifizierung durch die Kunden, Volumenabnahme und die am Ende verbleibende Marge bestimmen den finanziellen Wert.
Ciena: Reichweite und Netzzuverlässigkeit zu Geld machen
Ciena (CIEN) verfügt über eine etablierte Position, wenn es darum geht, Daten zwischen Standorten und über lange Netzstrecken zu transportieren. Mit kohärenter Übertragung und dichtem Wellenlängenmultiplex (DWDM) lassen sich große Datenmengen über Glasfaser leiten; mehrere Wellenlängen teilen sich dabei dieselbe Faser. Das ist ein anderes Problem als eine kurze optische Verbindung in einem Rechencluster – auch wenn beide Produkte mit ähnlichen Datenraten werben. Cienas WaveLogic-Plattform 12
Im Quartal bis zum 1. August stieg Cienas Umsatz um 37 Prozent auf 1,67 Milliarden Dollar, die operative Marge nach GAAP betrug 18,0 Prozent. In der Präsentation zum Quartalsergebnis hieß es außerdem, die Auslieferungen von 800ZR-Modulen auf Basis von WaveLogic 6 Nano hätten sich gegenüber dem Vorquartal mehr als verdoppelt. Das ist ein Beleg für ausgelieferte Produkte, nicht bloß für eine Demonstration im Labor. Quartalszahlen vom 3. September 13 und Präsentation zum Quartalsergebnis 14
Die Wettbewerbsfrage lautet: Wie viel Technik muss der Kunde überhaupt kaufen? Cisco bietet bereits kohärente Module an, die sich direkt in kompatible Router und Switches stecken lassen. In geeigneten Einsatzfällen kann das den Bedarf an separater Übertragungstechnik senken. Auch Ciena ist im Geschäft mit steckbaren Modulen vertreten, muss seinen wirtschaftlichen Beitrag aber sichern, wenn Kunden das Systemdesign ändern. Ciscos Spezifikationen für kohärente Module 15
Mit der am 9. September veröffentlichten 1600ZR-Implementierungsvereinbarung hat das OIF einen weiteren Upgrade-Pfad für Verbindungen zwischen Rechenzentren geschaffen. Ein Standard eröffnet interoperablen Produkten Chancen; verbucht ist damit noch keine Bestellung. Die Ankündigung des OIF 16
Fabrinet: Fertigungskompetenz schlägt mit Betriebskapital zu Buche
Fabrinet (FN) übernimmt für die Produkte seiner Kunden Präzisionsfertigung, optische Justierung, Verpackung und Tests. Die technische Kompetenz zählt – doch das Unternehmen besitzt nicht jedes Laser- oder Transceiver-Design, das es herstellt. Die Gesellschaft ist zwar auf den Kaimaninseln eingetragen, der Großteil der Produktionsaktivitäten und Vermögenswerte liegt aber in Thailand. Fabrinets Geschäftsbericht 2026 17
Im Quartal bis zum 26. Juni legte der Umsatz um rund 45 Prozent auf 1,32 Milliarden Dollar zu, bei einer operativen Marge nach GAAP von 10,2 Prozent. Das gesamte Geschäftsjahr brachte einen Nettogewinn von 473 Millionen Dollar, aber nur 4,2 Millionen Dollar freien Cashflow – definiert als operativer Cashflow abzüglich Capex. Investitionen in Fabriken und das Betriebskapital erklären, warum Gewinnwachstum eine gesonderte Prüfung der Cash-Conversion verlangt. Quartalszahlen vom 17. August 18
Data
| operative Marge nach GAAP | |
|---|---|
| Fabrinet | 10.2% |
| Coherent | 12.4% |
| Semtech | 16.3% |
| Ciena | 18% |
| MACOM | 22.5% |
Auf die Vertragsdetails kommt es an. Fabrinet hat in der Regel keine festen Abnahmeverpflichtungen über 13 Wochen hinaus, auch wenn Kundenprognosen deutlich weiter reichen können. Auf vier Kunden entfielen 57,4 Prozent des Jahresumsatzes. Solche Beziehungen können ein beträchtliches Geschäftsvolumen tragen – doch Prognosen sollte man nicht wie garantierte Aufträge bewerten. Geschäftsbericht 17
Die attraktive These: Die Komplexität der Fertigung macht einen qualifizierten Zulieferer schwer ersetzbar. Das Gegenrisiko: Der Ausbau der Kapazitäten und der Einkauf von Material laufen an, bevor die endgültige Nachfrage sicher ist. Anleger brauchen Belege dafür, dass die laufende Expansion am Ende Cash freisetzt, statt eine weitere Finanzierungsrunde zu erfordern.
Co-Packaged Optics kann die Ausgaben neu verteilen
Bei Co-Packaged Optics rücken die optischen Funktionen näher an den Switch-Chip. Das verändert den langen elektrischen Pfad zu den herkömmlichen Modulen an der Frontblende. Nvidia nennt für Spectrum-X Ethernet Photonics eine Verfügbarkeit in der zweiten Jahreshälfte 2026. Das macht die Architektur kommerziell relevant – ohne zu belegen, dass die herkömmlichen steckbaren Module nach diesem Zeitplan verschwinden. Nvidias Produkt-Roadmap 19
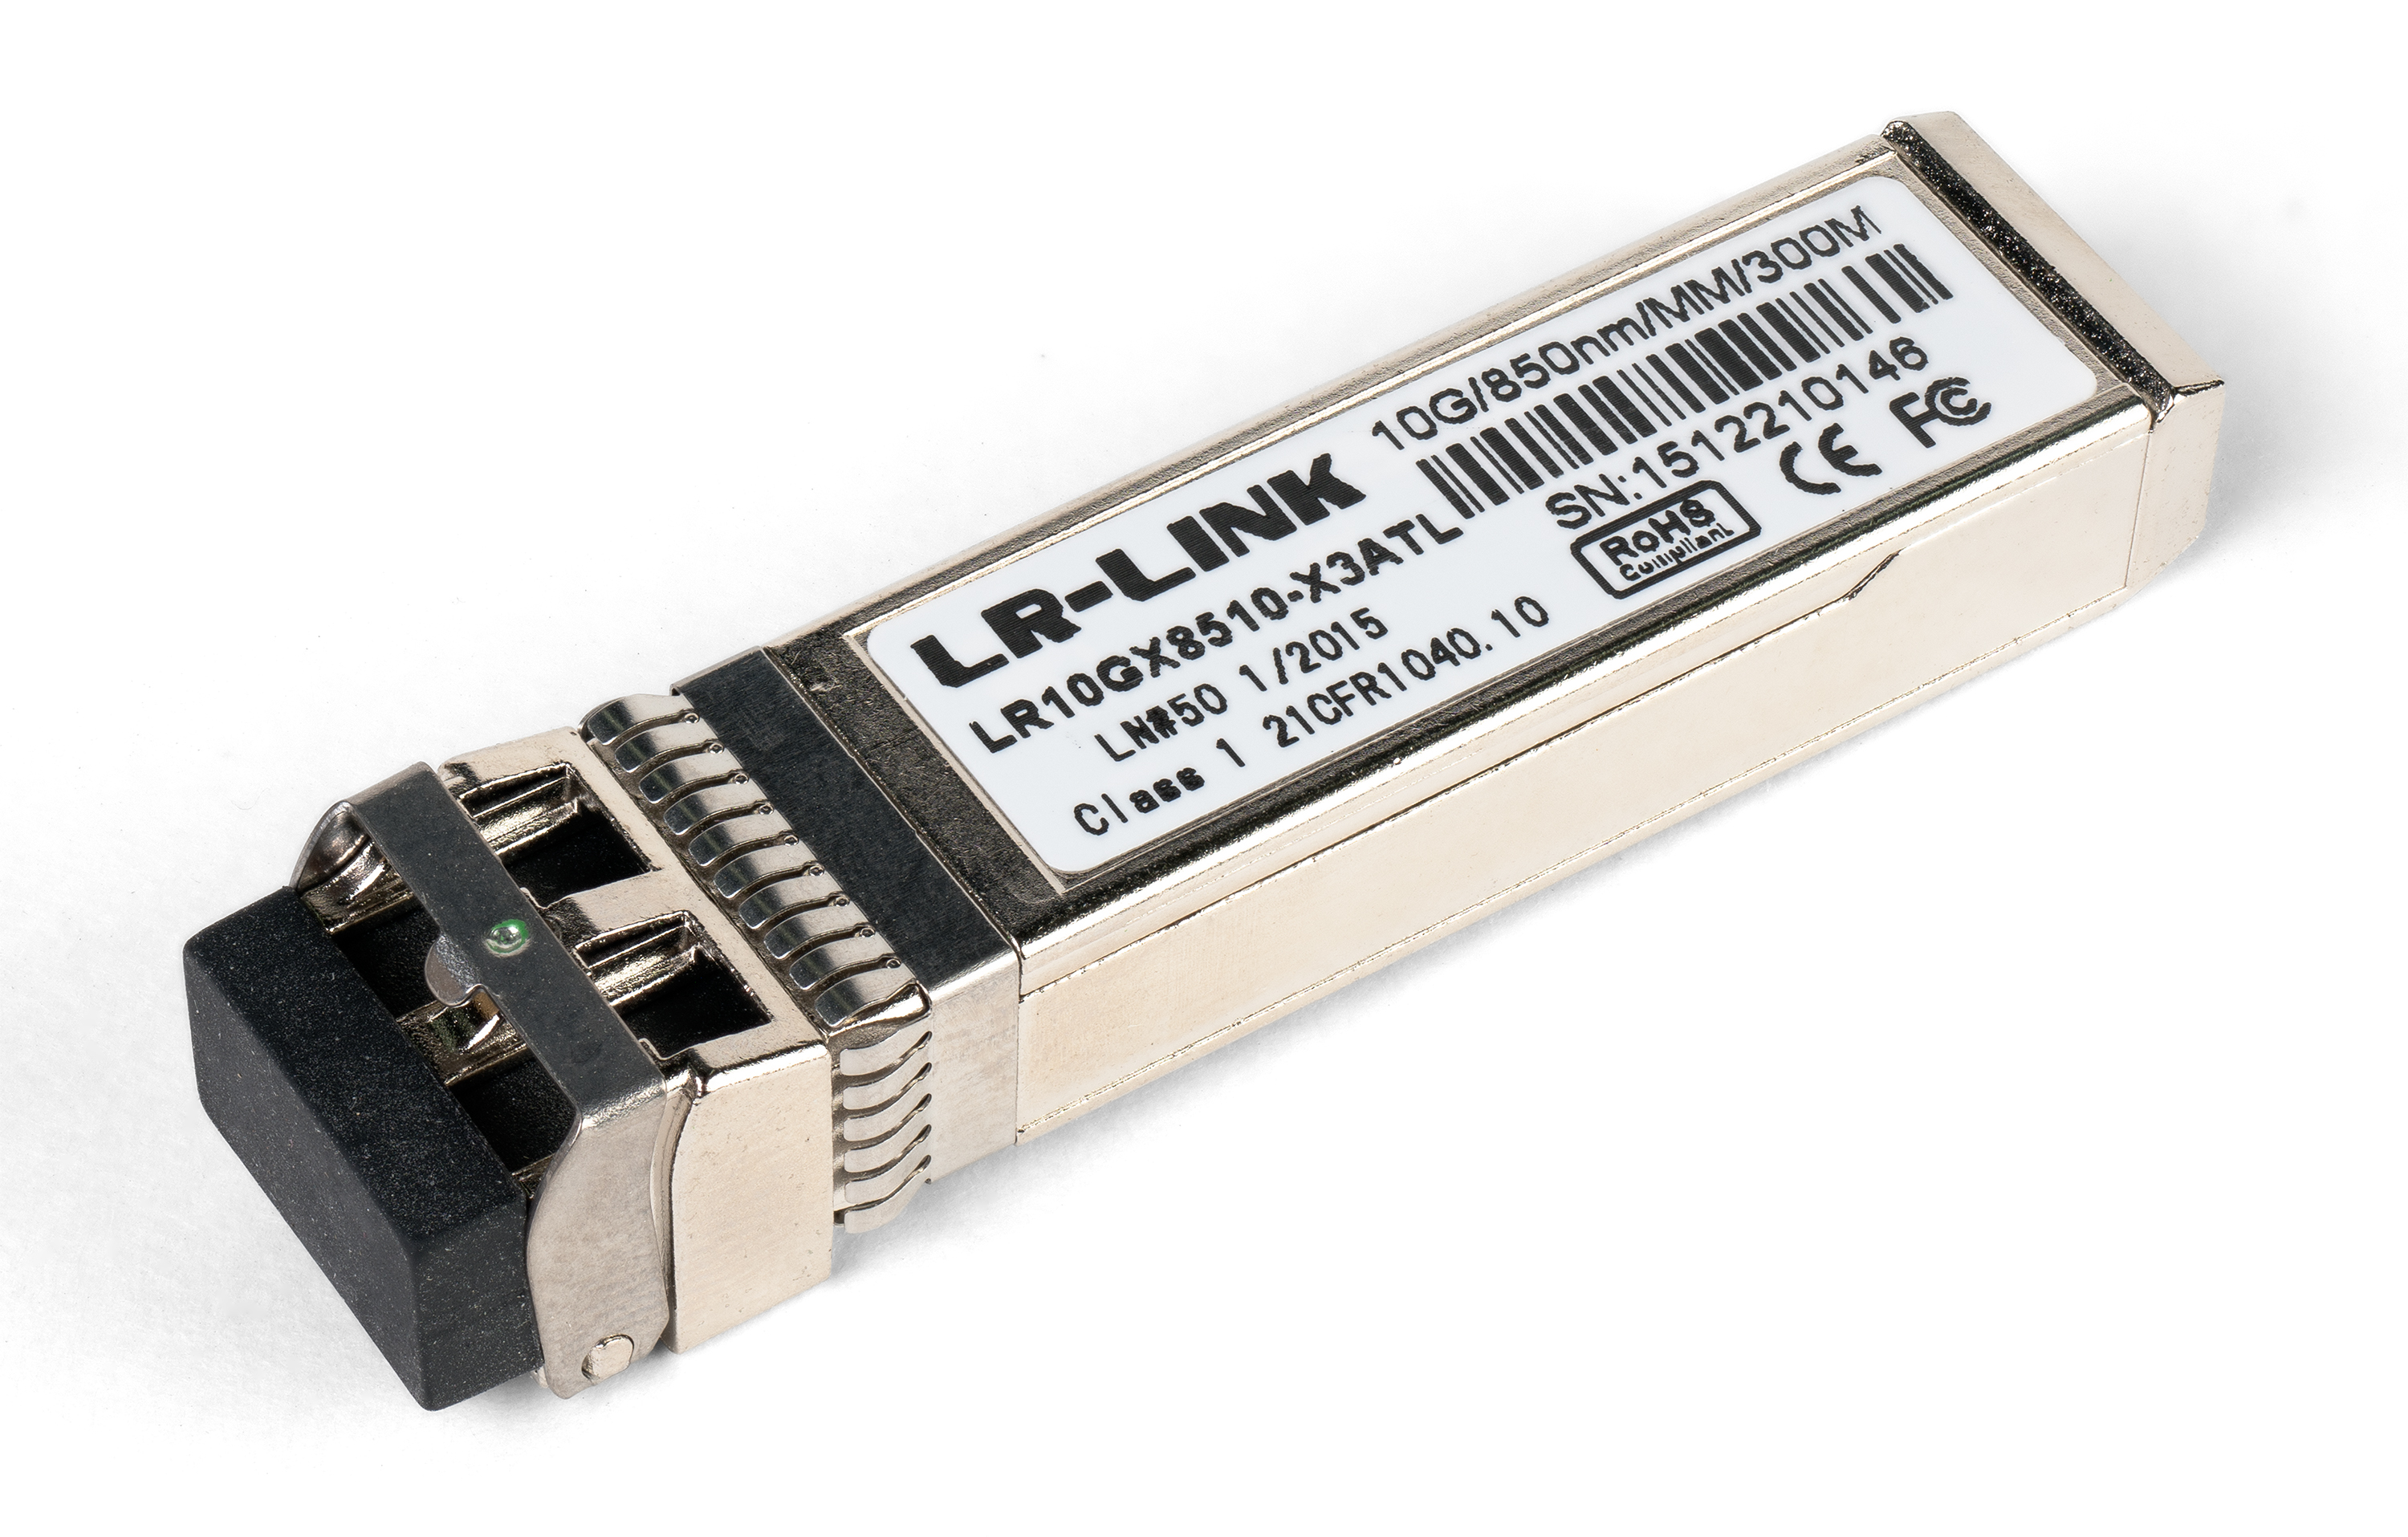
Das Davisson-Design von Broadcom sieht externe Lasermodule vor, die sich vor Ort austauschen lassen. Das Beispiel ist aufschlussreich, denn es zeigt: Mehr Integration kann die Nachfrage nach spezialisierten Lichtquellen bewahren – und zugleich verändern, wo die Montage stattfindet. Broadcoms Architektur-Ankündigung 20
Architekturwechsel können Umsätze neu verteilen: zwischen Lasern, Analog-Chips, Optical Engines und Verpackung. Coherents breite Komponentenpalette kann dabei helfen. Semtech und MACOM müssen die neuen Positionen in der Signalkette erobern. Fabrinet muss die Aufträge für die Baugruppen gewinnen, die Kunden auslagern. Cienas Position im Geschäft mit weiten Übertragungsstrecken schließlich steht durch kohärente steckbare Module vor einer verwandten Integrationsfrage.
Wer alle fünf Aktien hält, verteilt seine Exposition über verschiedene Geschäftsmodelle. Dennoch kann das Portfolio von sich überschneidenden Cloud-Kunden, Ausgabenplänen und Produktwechseln abhängig bleiben.
Die Bullen-These braucht eine Rendite auf den Ausbau
Das stärkste Argument für die Gruppe: Anspruchsvolle Fertigung und lange Qualifizierungszyklen können ein profitables Wachstum über mehrere Netzwerkgenerationen tragen. Die Ausgaben von heute können morgen niedrigere Stückkosten und Kundenbeziehungen schaffen. Eine derzeit schwache Cash-Conversion entkräftet diese These für sich genommen nicht.
Sie macht aber klar, welche Nachweise als Nächstes zählen. Coherent und Fabrinet müssen Kapazitäten und Lagerbestände in Cash umwandeln. Semtech und MACOM brauchen wiederkehrende Designgewinne mit profitablem Content pro Verbindung. Ciena muss die Ausgaben der Kunden halten, während kohärente Funktionen zwischen Systemen und Modulen wandern.
Das sind operative Prüfungen, keine Rangliste nach Bewertung. Ein Geschäft mit höheren Margen kann Anlegern gleichwohl eine schlechte Rendite bescheren, wenn der Aktienkurs bereits eine makellose Expansion einpreist. Zählen tun am Ende nur die Gewinne, die nach wettbewerbsbedingten Preissenkungen, laufender Entwicklung und dem Kapitalbedarf für die nächste Generation übrig bleiben.
Coherent will PhotonLink am 21. September vorstellen und damit einen weiteren Blick auf die Richtung der Branche liefern. Die anschließenden Abschlüsse werden zeigen, wer den Weg dorthin bezahlt hat. Geplante Vorstellung 21
Zu beobachten bleibt, ob die Cash-Generierung mit dem Wachstum der Auslieferungen Schritt hält.
How this brief was made
01Gathered & sourced193 channels · 1,912 articles▾
Agents swept 193 channels and ingested 1,912 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated21 claims · 33 data feeds▾
Every one of 21 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1arista.com, "Arista's specifications"
- 2arista.com, "product schedule"
- 3coherent.com, "Coherent's technology announcement"
- 4sec.gov, "Coherent's financial tables"
- 5semtech.com, "Semtech's data-center portfolio"
- 6semtech.com, "Tri-Edge overview"
- 7investors.semtech.com, "August 25 results"
- 8ir.macom.com, "MACOM's announcement"
- 9ir.macom.com, "Quarterly results"
- 10ir.macom.com, "business mix"
- 11macom.com, "MACOM's RF product release"
- 12ciena.com, "Ciena's WaveLogic platform"
- 13investor.ciena.com, "September 3 results"
- 14sec.gov, "earnings presentation"
- 15cisco.com, "Cisco's coherent-module specifications"
- 16markets.financialcontent.com, "OIF's announcement"
- 17sec.gov, "Fabrinet's fiscal 2026 annual filing"
- 18sec.gov, "August 17 results"
- 19nvidia.com, "Nvidia's product roadmap"
- 20investors.broadcom.com, "Broadcom's architecture announcement"
- 21coherent.com, "Scheduled launch"
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.