La IA necesita redes más rápidas: estas cinco acciones cobran de formas muy distintas
Jim Anderson dijo a los inversores en agosto que Coherent ampliaba la producción para atender una demanda de los clientes en plena aceleración. La compañía acababa de anunciar unos ingresos trimestrales de 2.050 millones de dólares, un 34% más. Sin embargo, su ejercicio fiscal completo solo generó 79,5 millones de dólares de flujo de caja operativo, frente a 1.100 millones de dólares invertidos en propiedades y equipo.
 Vincent Jiang · 8 min read

Ese desfase resume el problema de inversión en la óptica de la IA. La demanda puede ser real y los beneficios pueden aumentar, y aun así los accionistas pueden pasar años financiando las fábricas y los inventarios necesarios para atenderla.
Coherent, Semtech, Ciena, Fabrinet y MACOM participan en las redes más rápidas. Venden productos distintos, asumen riesgos distintos y retienen partes diferentes de cada dólar del cliente. Tratarlas como valores intercambiables de infraestructura de IA oculta la decisión que importa: ¿qué negocio puede convertir el próximo salto de velocidad en una generación de caja duradera?
Los enlaces más rápidos crean demanda, pero cambian la economía
El paso de 800G a 1,6T duplica la velocidad nominal de datos de una conexión. No por ello duplica automáticamente los ingresos del proveedor ni el número de componentes. Los módulos de 1,6T de Arista emplean ocho carriles de 200G, y su anuncio de producto de junio programó para el cuarto trimestre de 2026 un conmutador de 64 puertos de 1,6T refrigerado por aire. El avance de ingeniería consiste en hacer pasar más información por cada conexión. Especificaciones de Arista 1 y calendario de productos 2
Los clientes quieren esa mejora a un coste menor por unidad de ancho de banda. Los proveedores deben entregar componentes más rápidos, mejores rendimientos de fabricación y un consumo energético más bajo, protegiendo a la vez los dólares que retienen. Una mayor dificultad técnica puede reforzar la posición de un proveedor, pero solo mientras los clientes no logren cualificar una alternativa adecuada.
Los últimos resultados de estas compañías ya muestran economías distintas.
Coherent: controlar la luz también implica financiar la capacidad
Coherent (COHR) ofrece exposición tanto a componentes ópticos como a transceptores terminados. Su cartera incluye láseres modulados por electroabsorción (EML, por sus siglas en inglés) y láseres de onda continua empleados con la fotónica del silicio. En su presentación de marzo describió soluciones EML de 200G para transceptores de 1,6T, junto con fuentes de luz de mayor potencia para la óptica integrada emergente. Anuncio tecnológico de Coherent 3
Esa amplitud importa porque la fotónica del silicio desplaza el punto donde se produce la modulación, pero no elimina la necesidad de luz. A medida que los clientes cambian de diseño, Coherent puede competir por distintas partes de la conexión. La oportunidad es más amplia que vender una sola generación de módulos conectables.
La obligación financiera también es más amplia. Si se resta del flujo de caja operativo el gasto en propiedades y equipo del ejercicio fiscal de 2026, queda un déficit de unos 1.020 millones de dólares, sin tener en cuenta otros flujos de inversión y financiación. Es un cálculo extraído de la información presentada por la empresa, no una afirmación de que no sea rentable. Su último margen operativo trimestral GAAP fue del 12,4%. Tablas financieras de Coherent 4
La tesis alcista exige que la nueva capacidad produzca productos cualificados con rendimientos de fabricación atractivos y que, después, los pagos de los clientes repongan el efectivo invertido. Si la demanda se frena o los clientes consiguen suministro de la competencia antes de que esas inversiones maduren, la escala de fabricación puede convertirse en una carga. La prueba es el retorno del próximo dólar invertido en la fábrica.
Semtech: la oportunidad está en la cadena de señal
Semtech (SMTC) suministra chips que ayudan a las señales de alta velocidad a sobrevivir a la transmisión. Su cartera óptica incluye amplificadores de transimpedancia, que convierten la pequeña corriente eléctrica del receptor en una señal de tensión utilizable, y controladores de láser. FiberEdge y DirectEdge cubren los enlaces ópticos; CopperEdge atiende las conexiones de cobre. Tri-Edge es una plataforma analógica de recuperación de reloj y datos, de modo que no debe tomarse como representativa de todo el negocio óptico. Cartera para centros de datos de Semtech 5 y descripción general de Tri-Edge 6
La exposición al cobre tiene relevancia comercial. Las especificaciones de 1,6T de Arista siguen incluyendo cables eléctricos activos de hasta cinco metros. Las mayores velocidades pueden aumentar la demanda de óptica sin que las conexiones eléctricas cortas dejen de ser económicamente útiles. Especificaciones de cables de Arista 1
En el trimestre cerrado el 26 de julio, los ingresos de Semtech crecieron un 33%, hasta 341,9 millones de dólares, con un margen operativo GAAP del 16,3%. Signal Integrity aportó 126,2 millones de dólares, alrededor del 37% de las ventas, e incluye actividades más allá de la óptica de la IA. LoRa ofrece una exposición aparte al mercado inalámbrico. Sigue siendo un negocio mixto, no un proveedor puro de transceptores. Resultados del 25 de agosto 7
Su ventaja depende de ganar un puesto en los diseños de los clientes y de conservarlo de una generación a la siguiente. El riesgo está en que la integración altere el número o el tipo de chips separados que se necesitan. Los inversores deberían seguir el contenido por conexión y la repetición de los contratos de diseño (design wins), en lugar de suponer que las redes más rápidas preservan la mezcla de componentes actual.
MACOM: pericia analógica con un negocio más amplio a cuestas
MACOM (MTSI) ocupa otra parcela de esa interfaz electrónica y fotónica. El 17 de septiembre anunció un chipset de front-end óptico de 3,2T que combina amplificadores de receptor, fotodiodos y controladores de modulador. La compañía afirma que los productos ya están disponibles. Eso acredita una oferta comercial, no un volumen de clientes ni unos ingresos significativos. Anuncio de MACOM 8
En el trimestre cerrado el 3 de julio, los ingresos de MACOM alcanzaron los 342,2 millones de dólares, un 35,8% más, con un margen operativo GAAP del 22,5%. Data Center aportó el 40,2% de los ingresos; Industrial and Defense y Telecom, el resto. El margen del conjunto no puede tomarse, por tanto, como la rentabilidad de sus productos ópticos por sí solos. Resultados trimestrales 9 y mix de negocio 10
La exposición de MACOM al GaN también exige un tratamiento preciso. Sus anuncios de producto pertinentes subrayan las aplicaciones de radiofrecuencia, incluidas las aeroespaciales y de defensa. No basta como prueba para respaldar una tesis aparte de conversión de potencia en servidores solo porque el material sea nitruro de galio. Nota de producto de RF de MACOM 11
La tesis de inversión en óptica se apoya en resolver problemas de señal difíciles y en asegurar posiciones de diseño recurrentes. La disponibilidad del producto es solo el principio de ese proceso. La cualificación del cliente, la adopción en volumen y el margen retenido determinan su valor financiero.
Ciena: monetizar la distancia y la fiabilidad de la red
Ciena (CIEN) ocupa una posición consolidada en el transporte de datos entre instalaciones y a través de redes de mayor alcance. La transmisión coherente y la multiplexación densa por división de longitud de onda permiten que un tráfico considerable circule por la fibra, con varias longitudes de onda compartiendo la misma hebra. Es un problema distinto del que plantea una conexión óptica corta dentro de un clúster de computación, aunque ambos productos presuman de velocidades de datos similares. Plataforma WaveLogic de Ciena 12
En el trimestre cerrado el 1 de agosto, los ingresos de Ciena subieron un 37%, hasta 1.670 millones de dólares, con un margen operativo GAAP del 18,0%. En su presentación de resultados, la compañía también informó de que los envíos de 800ZR basados en WaveLogic 6 Nano se más que duplicaron respecto al trimestre anterior. Es evidencia de productos entregados, más allá de una demostración de laboratorio. Resultados del 3 de septiembre 13 y presentación de resultados 14
La pregunta competitiva es cuánto equipo tiene que comprar el cliente. Cisco ya ofrece módulos coherentes que se conectan directamente a routers y conmutadores compatibles. Eso puede reducir la necesidad de equipo de transmisión aparte en despliegues adecuados. Ciena también participa en los módulos conectables, pero debe preservar su aportación económica a medida que los clientes cambian el diseño del sistema. Especificaciones de los módulos coherentes de Cisco 15
La publicación del acuerdo de implementación 1600ZR por parte del OIF, el 9 de septiembre, añade otra vía de actualización para las interconexiones entre centros de datos. Un estándar crea una oportunidad para productos interoperables; no registra ningún pedido. Anuncio del OIF 16
Fabrinet: la ejecución fabril conlleva una factura de capital circulante
Fabrinet (FN) se dedica a la fabricación de precisión, la alineación óptica, el encapsulado y las pruebas de los productos de sus clientes. Su capacidad técnica importa, pero no es propietaria de todos los diseños de láseres y transceptores que fabrica. Aunque está constituida en las Islas Caimán, la mayor parte de sus operaciones y activos de fabricación están en Tailandia. Informe anual del ejercicio fiscal 2026 de Fabrinet 17
En el trimestre cerrado el 26 de junio, los ingresos crecieron en torno al 45%, hasta 1.320 millones de dólares, con un margen operativo GAAP del 10,2%. El ejercicio fiscal completo generó 473 millones de dólares de beneficio neto, pero solo 4,2 millones de flujo de caja libre, definido como el flujo de caja operativo menos el gasto de capital. La inversión en fábricas y el capital circulante explican por qué el crecimiento de los beneficios exige una prueba de conversión en caja aparte. Resultados del 17 de agosto 18
Data
| Margen operativo GAAP | |
|---|---|
| Fabrinet | 10.2% |
| Coherent | 12.4% |
| Semtech | 16.3% |
| Ciena | 18% |
| MACOM | 22.5% |
El detalle contractual importa. Fabrinet por lo general carece de compromisos de compra firmes más allá de 13 semanas, aunque las previsiones de los clientes pueden prolongarse bastante más. Cuatro clientes concentraron el 57,4% de los ingresos anuales. Esas relaciones pueden sostener una escala considerable, pero las previsiones no deben valorarse como pedidos garantizados. Informe anual 17
El caso atractivo es que la complejidad de la fabricación hace difícil reemplazar a un proveedor cualificado. El riesgo opuesto es que la ampliación de capacidad y la compra de materiales se produzcan antes de que la demanda final se confirme. Los inversores necesitan pruebas de que la expansión actual acabe liberando caja en lugar de exigir otra ronda de financiación.
La óptica copaquetizada puede redistribuir el gasto
La óptica copaquetizada (co-packaged optics) acerca las funciones ópticas al chip del conmutador y modifica el largo trayecto eléctrico hasta los módulos convencionales del panel frontal. Nvidia indica disponibilidad de Spectrum-X Ethernet Photonics para el segundo semestre de 2026. Eso confiere relevancia comercial a la arquitectura, sin que ello establezca que los módulos conectables convencionales vayan a desaparecer según ese calendario. Hoja de ruta de productos de Nvidia 19
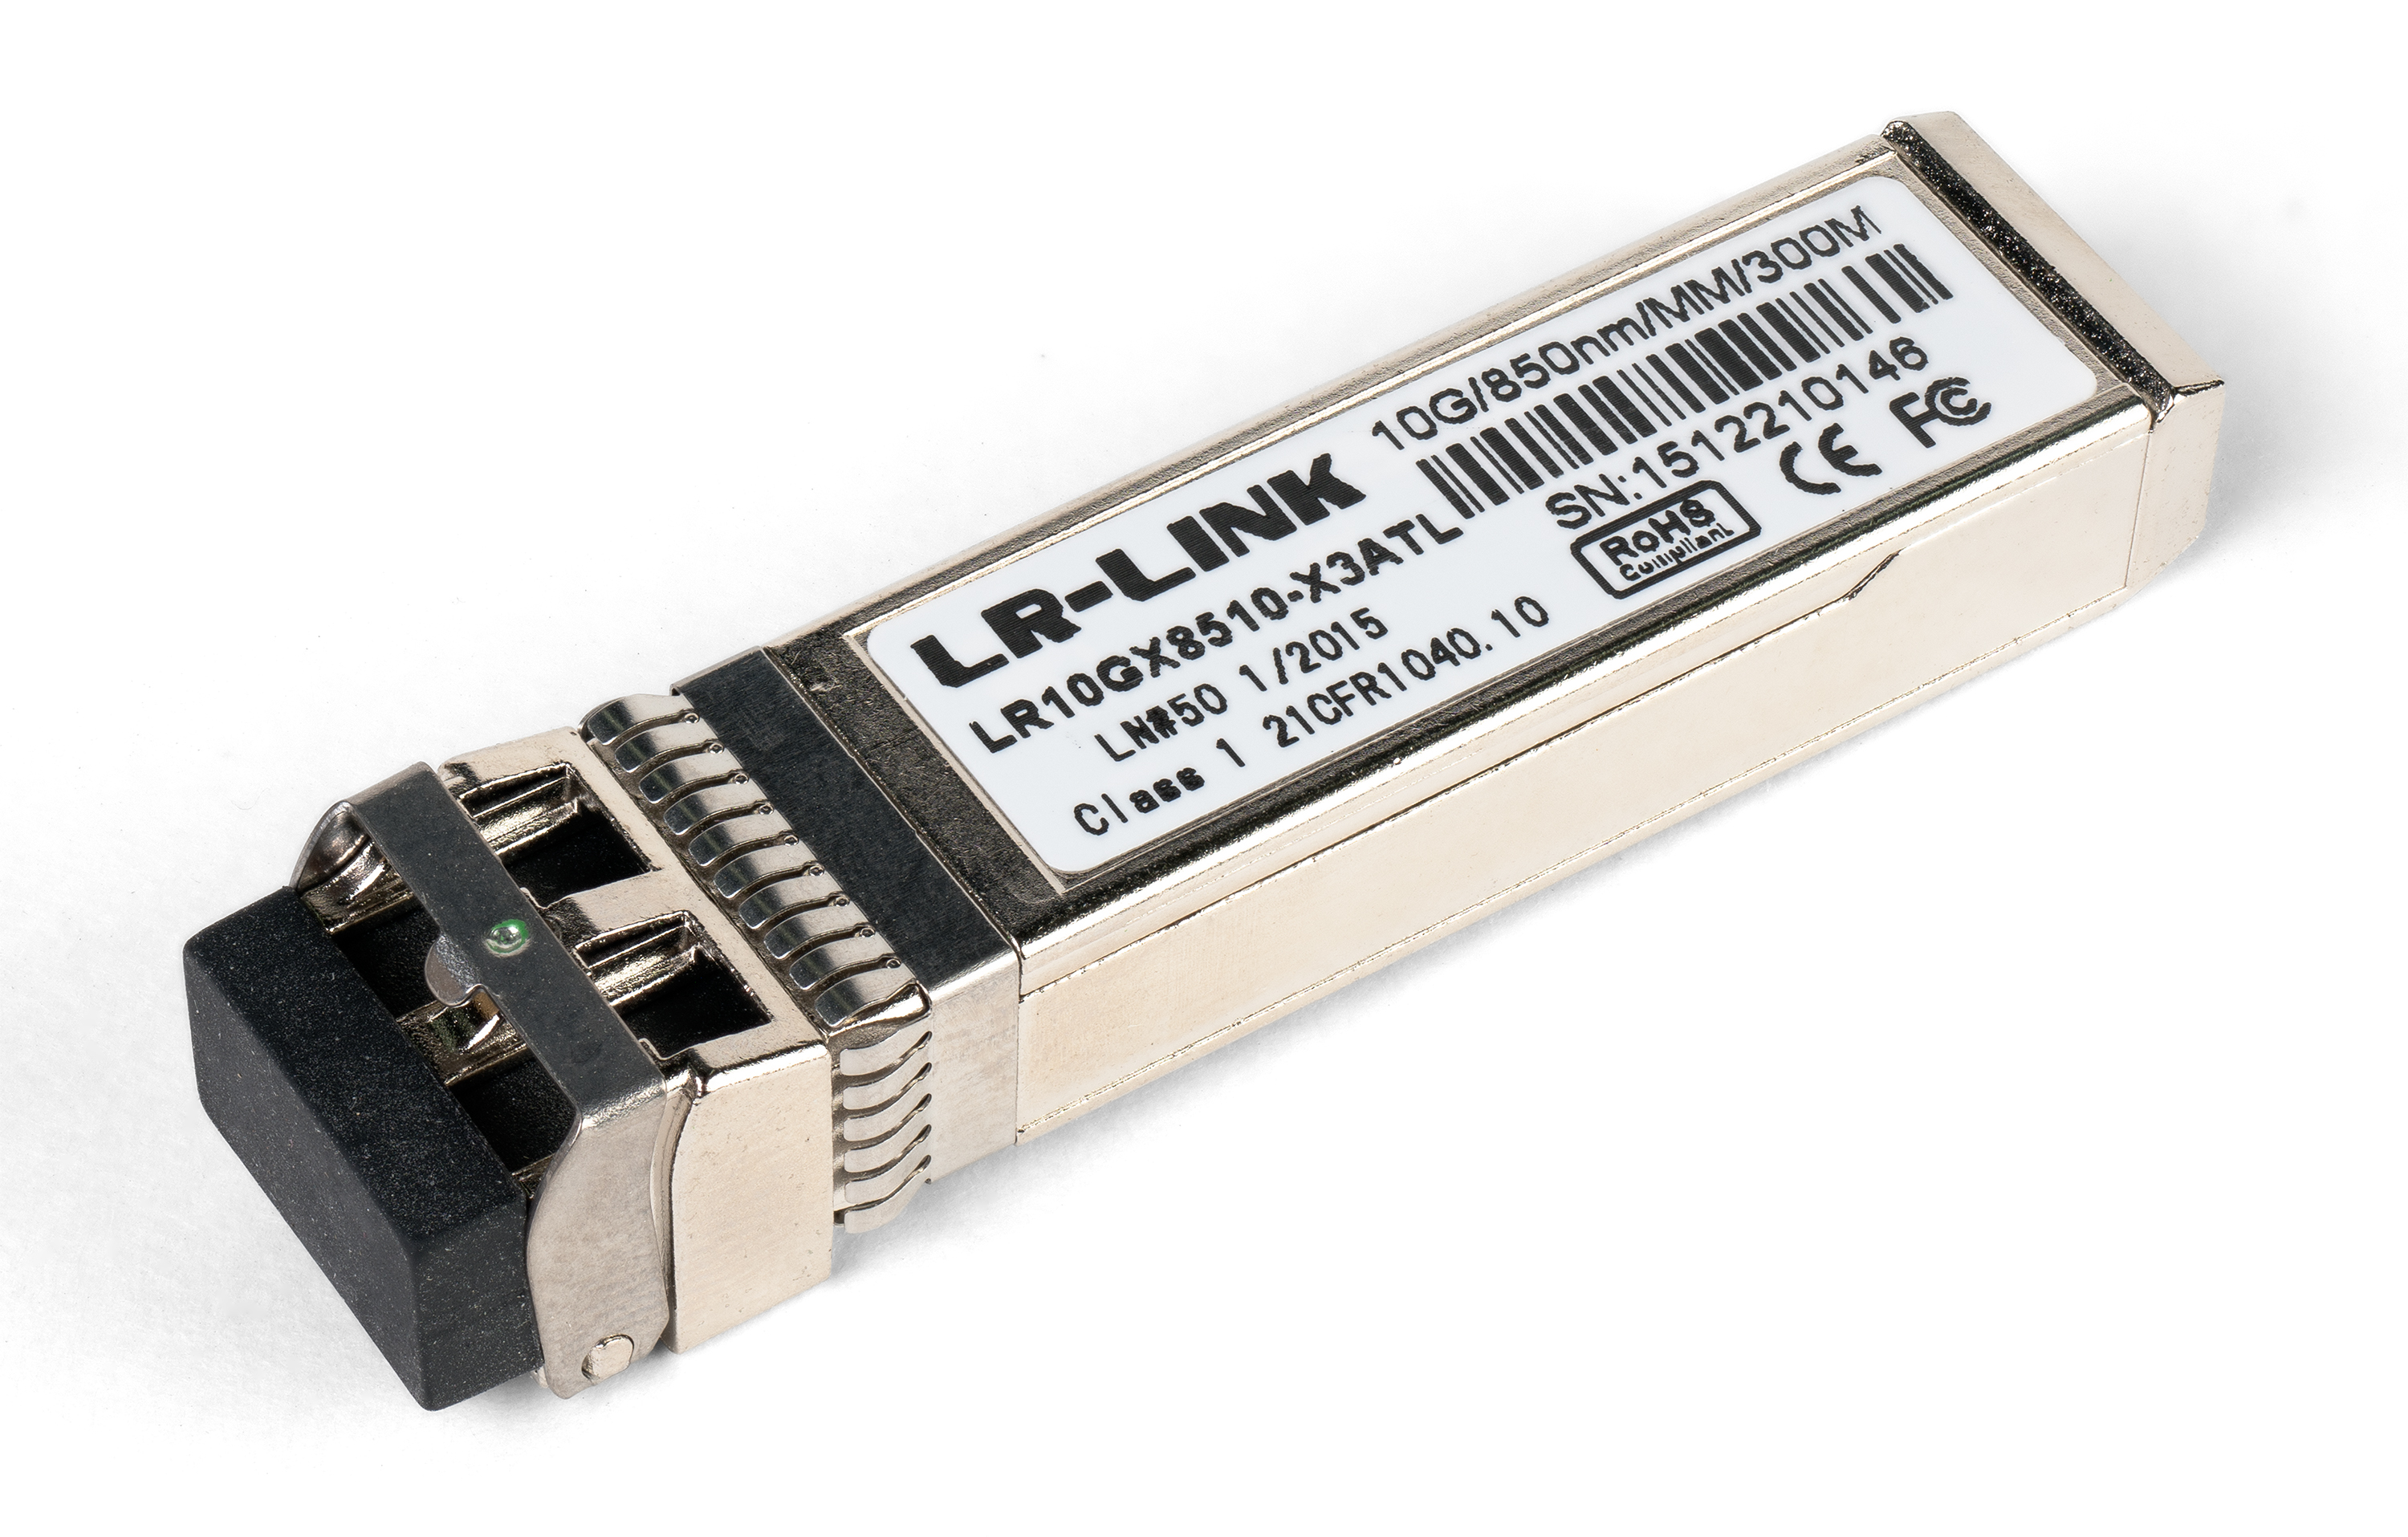
El diseño Davisson de Broadcom incluye módulos de láser externos reemplazables en campo. El ejemplo es útil porque muestra que una mayor integración puede preservar la demanda de fuentes de luz especializadas a la vez que cambia el lugar donde se realiza el trabajo de ensamblaje. Anuncio de la arquitectura de Broadcom 20
Los cambios de arquitectura pueden redistribuir los ingresos entre láseres, chips analógicos, motores ópticos y encapsulado. La amplitud de su cartera de componentes puede ayudar a Coherent; Semtech y MACOM deben ganar las nuevas posiciones de la cadena de señal; Fabrinet, hacerse con los ensamblajes que los clientes externalizan. Y el negocio consolidado de Ciena en el largo alcance afronta una cuestión de integración similar con los módulos coherentes conectables.
Comprar las cinco reparte la exposición entre modelos de negocio. Aun así, puede dejar la cartera dependiente de clientes de la nube, planes de gasto y transiciones de producto que se solapan.
La tesis alcista necesita rentabilizar el despliegue
El argumento más sólido a favor del grupo es que la dificultad de fabricación y los largos ciclos de cualificación pueden sostener un crecimiento rentable a lo largo de varias generaciones de red. El gasto de hoy puede traducirse mañana en costes unitarios más bajos y en relaciones con los clientes. Una conversión en caja débil hoy no invalida por sí sola esa tesis.
Lo que sí hace es concretar las pruebas siguientes. Coherent y Fabrinet necesitan convertir capacidad e inventario en caja; Semtech y MACOM, conseguir contratos de diseño recurrentes con un contenido por conexión rentable; Ciena, retener el gasto de los clientes mientras las funciones coherentes se desplazan entre sistemas y módulos.
Se trata de pruebas operativas, no de un ranking de valoración. Un negocio con márgenes más altos puede aun así ofrecer una mala rentabilidad para el inversor si su cotización ya descuenta una expansión impecable. Los beneficios que importan son los que quedan tras las rebajas competitivas de precios, el desarrollo continuo y el capital necesario para la siguiente generación.
La presentación de PhotonLink que Coherent tiene prevista para el 21 de septiembre ofrecerá otra perspectiva sobre el rumbo de la industria. Los estados financieros posteriores mostrarán quién pagó para llegar hasta allí. Lanzamiento previsto 21
Habrá que vigilar si la generación de caja alcanza al crecimiento de los envíos.
How this brief was made
01Gathered & sourced193 channels · 1,912 articles▾
Agents swept 193 channels and ingested 1,912 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated21 claims · 33 data feeds▾
Every one of 21 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1arista.com, "Arista's specifications"
- 2arista.com, "product schedule"
- 3coherent.com, "Coherent's technology announcement"
- 4sec.gov, "Coherent's financial tables"
- 5semtech.com, "Semtech's data-center portfolio"
- 6semtech.com, "Tri-Edge overview"
- 7investors.semtech.com, "August 25 results"
- 8ir.macom.com, "MACOM's announcement"
- 9ir.macom.com, "Quarterly results"
- 10ir.macom.com, "business mix"
- 11macom.com, "MACOM's RF product release"
- 12ciena.com, "Ciena's WaveLogic platform"
- 13investor.ciena.com, "September 3 results"
- 14sec.gov, "earnings presentation"
- 15cisco.com, "Cisco's coherent-module specifications"
- 16markets.financialcontent.com, "OIF's announcement"
- 17sec.gov, "Fabrinet's fiscal 2026 annual filing"
- 18sec.gov, "August 17 results"
- 19nvidia.com, "Nvidia's product roadmap"
- 20investors.broadcom.com, "Broadcom's architecture announcement"
- 21coherent.com, "Scheduled launch"
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.