AIに必要な高速ネットワーク、光学部品5銘柄の「儲け方」は一様ではない
コヒーレントのジム・アンダーソン最高経営責任者(CEO)は8月、加速する顧客需要に応えるため生産能力を拡大していると投資家に語った。同社は直前に、四半期売上高が20億5000万ドルと34%増になったと発表したばかりだった。だが2026年度通期の営業キャッシュフローは7950万ドルにとどまり、設備投資には11億ドルを充てた。
 Vincent Jiang · 8 min read

このギャップこそ、AI向け光学部品投資が抱える問題を象徴する。需要は本物で、利益も伸びていても、株主はその需要に応えるための工場や在庫の資金を何年も負担し続けることになりかねない。
コヒーレント、セムテック、シエナ、ファブリネット、マコム(MACOM)はいずれも高速ネットワークに関わる。だが、売る製品も、抱えるリスクも、顧客が支払う1ドルのうち手元に残る額も異なる。5社を入れ替え可能なAIインフラ株として一括りにすると、本来問うべき判断が見えなくなる。次の高速化を恒久的なキャッシュ創出につなげられる事業はどれなのか。
高速リンクは需要を生むが、経済性を変える
800Gから1.6Tへの移行は、1本の接続あたりの公称データ転送速度を2倍にする。ただし、サプライヤーの売上高や部品数が自動的に2倍になるわけではない。アリスタネットワークスの1.6Tモジュールは200Gレーン8本で構成され、6月の製品発表では、64ポートの空冷式1.6Tスイッチを2026年第4四半期に投入する計画を示した。技術進歩の本質は、1本の接続を通じてより多くの情報を運ぶことにある。アリスタの仕様書 1、製品投入計画 2
顧客はその性能向上を、帯域幅あたりコストの低下とセットで求める。サプライヤーはより高速な部品、より高い生産歩留まり、より低い消費電力を実現しつつ、手元に残す金額を守らなければならない。技術的難度の高さはサプライヤーの立場を強めうるが、それは顧客が十分な代替品の認定を進められない間に限られる。
最新の決算からは、すでに各社の経済性の違いが読み取れる。
コヒーレント:光を握ることは、設備への資金負担も意味する
コヒーレント(COHR)は、光部品と完成品トランシーバーの双方へのエクスポージャーを提供する。製品構成には電界吸収変調レーザー(EML)や、シリコンフォトニクスと組み合わせて使う連続発振(CW)レーザーが含まれる。3月の技術発表では、1.6Tトランシーバー向けの200G EMLソリューションに加え、台頭しつつある集積光学向けの高出力光源を紹介した。コヒーレントの技術発表 3
この幅の広さが意味を持つのは、シリコンフォトニクスが変調の場所を変えるだけで、光が必要なくなるわけではないからだ。顧客の設計が変われば、コヒーレントは接続を構成する別々の部分をめぐって競争できる。ビジネス機会は、特定世代の着脱式モジュールの販売よりも広い。
資金負担も同様に幅広い。2026年度の営業キャッシュフローから設備投資を差し引くと、約10億2000万ドルの不足が生じる。他の投資・財務キャッシュフローを反映する前の数字だ。これは提出資料に基づく計算であって、同社が利益を上げられていないと主張するものではない。直近四半期の米会計基準(GAAP)による営業利益率は12.4%だった。コヒーレントの決算表 4
強気シナリオが成り立つには、新設備が十分な歩留まりで認定を得た製品を生産し、その後に顧客からの支払いが投じた資金を埋め戻す必要がある。需要が減速するか、投資が成熟する前に顧客が競合する供給源を確保すれば、生産規模は重荷になりかねない。試金石は、次に工場へ投じる1ドルのリターンだ。
セムテック:機会は信号チェーンにある
セムテック(SMTC)は、高速信号が伝送先まで劣化せず届くのを助けるチップを供給する。光向け製品群には、受信側の微弱な電流を利用可能な電圧信号に変換するトランスインピーダンスアンプと、レーザードライバが含まれる。FiberEdgeとDirectEdgeは光リンク向け、CopperEdgeは銅線接続向けだ。Tri-Edgeはアナログ方式のクロック・データ・リカバリ(CDR)プラットフォームであり、これをもって光学事業の全体と見なすべきではない。セムテックのデータセンター向け製品群 5 とTri-Edgeの概要 6
銅線へのエクスポージャーは商業的に意味を持つ。アリスタネットワークスの1.6T仕様には、最大5メートルのアクティブ電気ケーブルが今も含まれる。高速化は光需要を増やす一方、短距離の電気接続を経済的に有用なまま残す。アリスタネットワークスのケーブル仕様 1
7月26日締めの四半期で、セムテックの売上高は33%増の3億4190万ドルとなり、米会計基準の営業利益率は16.3%だった。Signal Integrity(信号整合)事業は1億2620万ドルで売上高の約37%を占めるが、AI光関連を超える活動も含む。LoRaは無線分野で別個のエクスポージャーを与える。同社は依然として事業の混在した企業であり、純粋なトランシーバー専業ではない。8月25日発表の決算 7
同社の優位性は、顧客の設計に自社チップの座を勝ち取り、世代が変わってもそれを守り続けられるかにかかる。リスクは、集積化が必要な個別チップの数や種類を変えてしまうことだ。投資家は、ネットワーク高速化が現在の部品構成をそのまま保ってくれると想定するのではなく、接続1本あたりの搭載額とデザインウィン(設計採用)の継続獲得を追うべきである。
マコム(MACOM):アナログ技術が強み、事業構成は多角的
マコム(MTSI)は、電子と光の界面でまた別の領域を担う。9月17日、受信アンプ、フォトダイオード、モジュレータドライバを組み合わせた3.2T光フロントエンドチップセットを発表した。同社によれば、製品はすでに入手可能という。これは商業製品としての供給を示すにとどまり、意味のある顧客向け出荷量や売上高を裏付けるものではない。マコムの発表 8
7月3日締めの四半期で、マコムの売上高は35.8%増の3億4220万ドルに達し、米会計基準の営業利益率は22.5%だった。データセンター事業が売上高の40.2%を占め、残りは産業・防衛(インダストリアル&ディフェンス)と通信(テレコム)が賄った。全社の利益率を、光製品単体の収益性として扱うことはできない。四半期決算 9と事業構成 10
マコムの窒化ガリウム(GaN)関連も、正確に扱う必要がある。該当する製品発表が強調するのは、宇宙航空・防衛を含む高周波(RF)用途だ。材料が窒化ガリウムであるというだけの理由で、サーバーの電源変換という別個の投資仮説を裏付ける証拠にはならない。マコムのRF製品発表 11
光事業への投資妙味は、難度の高い信号問題を解決し、繰り返し設計の座を確保できるかにかかる。製品の提供開始は、そのプロセスの入り口にすぎない。顧客認定、量産採用、そして維持できる利益率が、その金銭的価値を決める。
シエナ:距離とネットワーク信頼性を収益に変える
シエナ(CIEN)は、施設間や長距離のネットワークでデータを伝送する分野に確固たる地歩を築いている。コヒーレント伝送と高密度波長分割多重(DWDM)により、複数の波長を同じ光ファイバー1本に通して、大量のトラフィックを流すことができる。両製品の公称データ転送速度が似通っていようと、これはコンピューティングクラスタ内の短い光接続とは別の課題だ。シエナのWaveLogicプラットフォーム 12
8月1日締めの四半期で、シエナの売上高は37%増の16億7000万ドルとなり、米会計基準(GAAP)の営業利益率は18.0%だった。決算説明資料では、WaveLogic 6 Nanoを搭載した800ZRの出荷が前四半期比で2倍以上に増えたことも報告された。これは実験室での実証にとどまらず、出荷済み製品が存在する証拠だ。9月3日の決算 13と決算説明資料 14
競争の焦点は、顧客がどれだけの機器を購入する必要があるかだ。シスコはすでに、対応するルーターやスイッチに直接装着できるコヒーレントモジュールを提供している。条件の合う導入では、これによって別個の伝送装置の必要性を減らせる。シエナも着脱式製品に参画しているが、顧客がシステム設計を変える中で、自らの経済的な取り分を守り続けなければならない。シスコのコヒーレントモジュール仕様 15
業界団体のOIF(Optical Internetworking Forum)が9月9日に公表した1600ZR実装合意(IA)は、データセンター間接続(DCI)にもう一つのアップグレードの選択肢を加えた。規格がつくるのは相互運用可能な製品の機会であって、受注ではない。OIFの発表 16
ファブリネット:高い製造力には運転資本の負担がつきまとう
ファブリネット(FN)は、顧客製品の精密製造、光軸調整、パッケージング、検査を手掛ける。技術力の高さは重要だが、製造を請け負うレーザーやトランシーバーの設計をすべて自社で保有しているわけではない。設立登記はケイマン諸島だが、製造業務と資産の大半はタイにある。ファブリネットの2026年度年次報告書 17
6月26日締めの四半期は売上高が約45%増の13億2000万ドルで、米会計基準(GAAP)の営業利益率は10.2%だった。2026年度通期は純利益こそ4億7300万ドルを計上したものの、フリーキャッシュフロー(営業キャッシュフローから設備投資を差し引いた額)はわずか420万ドルにとどまった。この格差は工場投資と運転資本の負担によるもので、利益の成長がキャッシュ化できているかは別途検証すべき問題だ。8月17日発表の決算 18
Data
| 米会計基準(GAAP)の営業利益率 | |
|---|---|
| ファブリネット | 10.2% |
| コヒーレント | 12.4% |
| セムテック | 16.3% |
| シエナ | 18% |
| マコム(MACOM) | 22.5% |
契約の細部も意味を持つ。ファブリネットは通常、13週間を超える確定的な発注コミットメントを確保できていない。ただし顧客の需要予測は、はるかに長い先まで及ぶことがある。年間売上高の57.4%を4社の顧客が占めた。こうした関係は大きな事業規模を支え得るが、需要予測を確定受注と同列に評価すべきではない。年次報告書 17
好材料は、製造の複雑さゆえに認定を得たサプライヤーの交代が難しいことだ。一方のリスクは、生産能力の拡張や材料の買い付けが最終需要の確定より先に進むことにある。投資家に必要なのは、今回の拡張がいずれキャッシュを回収につなげ、追加の資金調達を迫らないことを示す証拠だ。
CPOは支出の配分を変えうる
CPO(コ・パッケージド・オプティクス)は光の機能をスイッチチップの近くへ移し、従来型の前面パネル側モジュールまで続く長い電気配線を変える。エヌビディアは「Spectrum-X Ethernet Photonics」の提供開始を2026年後半と位置づけている。これにより同アーキテクチャーは商業的な現実味を帯びる。ただし、従来型の着脱式モジュールが同じ日程で消えると裏付けられたわけではない。エヌビディアの製品ロードマップ 19
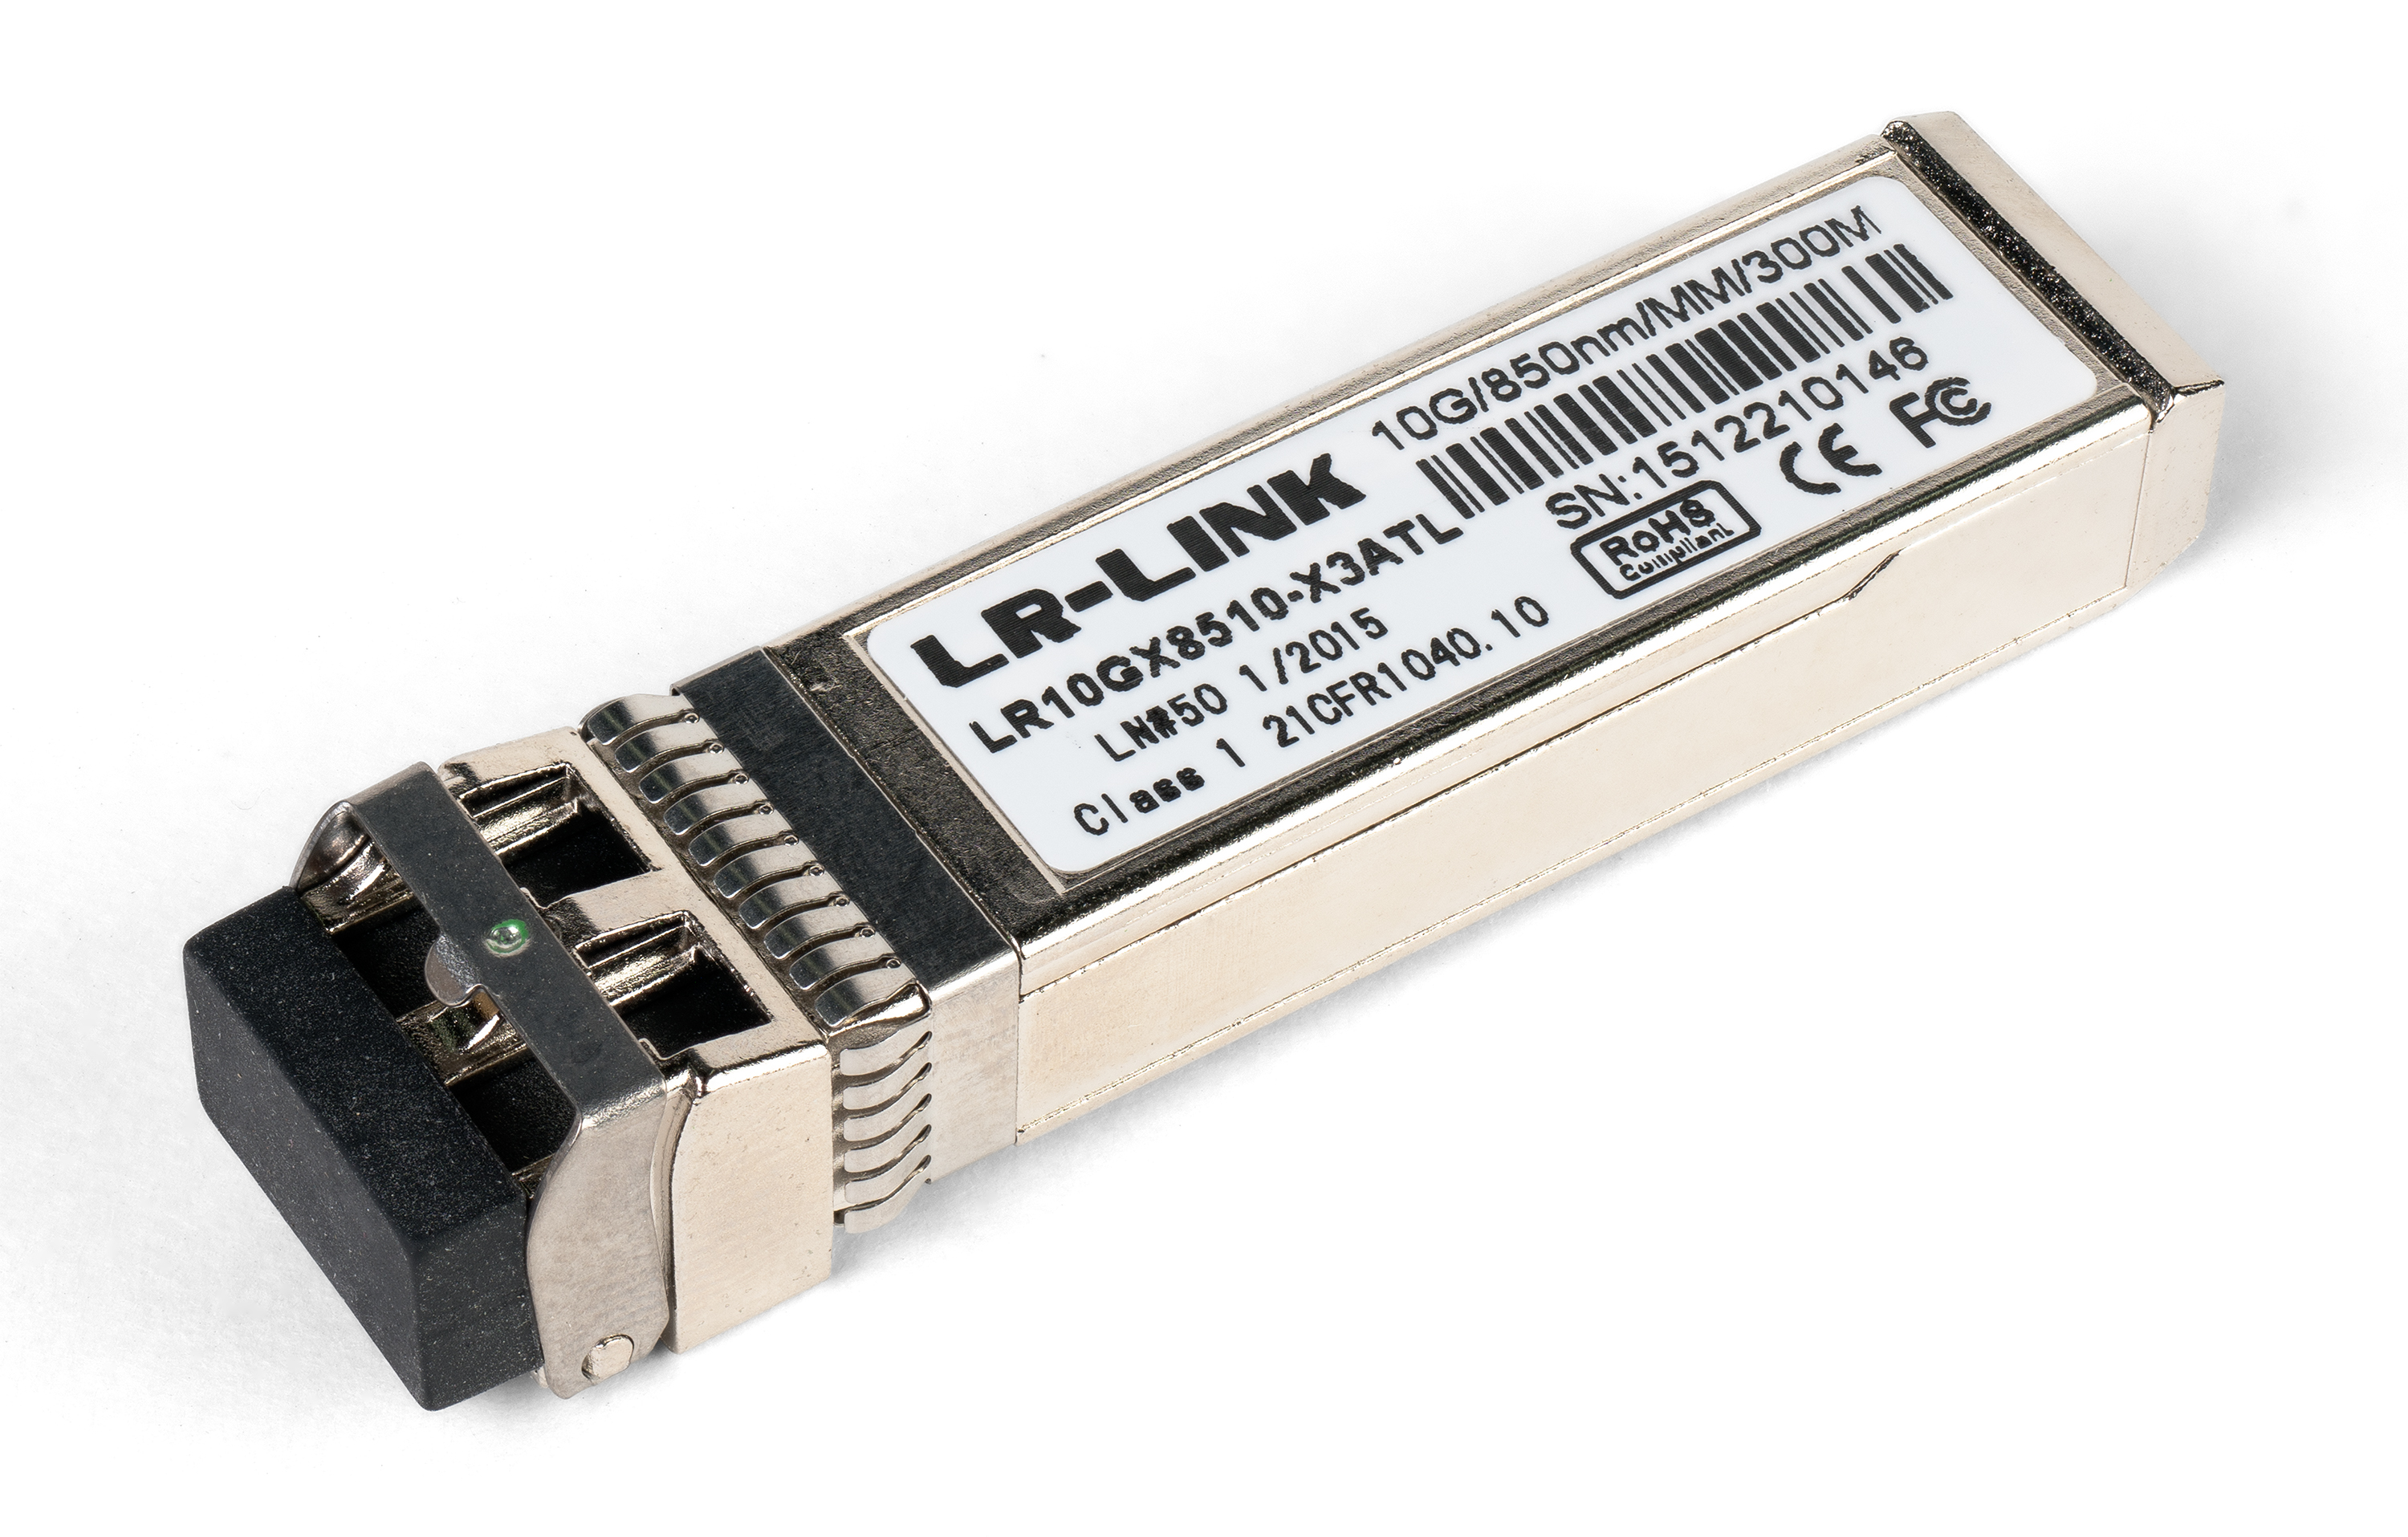
ブロードコムの「Davisson」設計は、フィールド交換式の外部レーザーモジュールを備える。この例が参考になるのは、統合が進んでも特殊光源への需要は保たれうる一方、組み立て作業が行われる場所は変わりうると示すからだ。ブロードコムのアーキテクチャー発表 20
アーキテクチャーの変更は、収益の配分をレーザー、アナログチップ、光エンジン、パッケージングの間で組み替えうる。コヒーレントは部品ポートフォリオの幅の広さが追い風になりうる。セムテックとマコム(MACOM)は新たな信号チェーン上のポジションを勝ち取る必要があり、ファブリネットは顧客が外部委託する組み立て(アセンブリ)を獲得し続けなければならない。シエナの長距離伝送という収益基盤も、コヒーレント型着脱式モジュールを巡って同種の統合の問いに直面する。
5社すべてを保有すれば、ビジネスモデルをまたいだ分散は図れる。それでもポートフォリオは、重複するクラウド顧客とその支出計画、製品の世代交代に依存したままだ。
強気シナリオの焦点は設備投資の回収
このグループへの投資で最も有力な論拠は、製造の難度と長い認定サイクルが、複数世代のネットワーク更新にわたって収益性のある成長を支えうる点にある。今日の支出が、明日の低い単位コストと顧客との関係を築く可能性はある。現時点でキャッシュ化が弱いというだけでは、この見方は崩れない。
ただし、次に確認すべき証拠は明確になる。コヒーレントとファブリネットは生産能力と在庫をキャッシュに変える必要がある。セムテックとマコム(MACOM)は、接続1本あたりの搭載額が採算に乗るデザインウィン(設計採用)を重ねなければならない。シエナは、コヒーレント機能がシステムとモジュールの間を移る中で顧客の支出を維持する必要がある。
これらは業績面の検証項目であって、バリュエーションの優劣ではない。利益率の高い事業でも、株価が完璧な拡大をすでに織り込んでいれば、投資リターンは乏しくなりうる。重要なのは、競争による値下げ、継続的な開発、次世代に必要な資本を差し引いた後に残る利益だ。
コヒーレントは9月21日に「PhotonLink」のお披露目を予定しており、業界の方向性を映すもう一つの材料となる。その後の財務諸表は、誰がその到達の対価を支払ったのかを示すだろう。発表予定 21
見極めたいのは、キャッシュの創出が出荷の伸びに追いつけるかどうかだ。
How this brief was made
01Gathered & sourced193 channels · 1,912 articles▾
Agents swept 193 channels and ingested 1,912 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated21 claims · 33 data feeds▾
Every one of 21 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1arista.com, "Arista's specifications"
- 2arista.com, "product schedule"
- 3coherent.com, "Coherent's technology announcement"
- 4sec.gov, "Coherent's financial tables"
- 5semtech.com, "Semtech's data-center portfolio"
- 6semtech.com, "Tri-Edge overview"
- 7investors.semtech.com, "August 25 results"
- 8ir.macom.com, "MACOM's announcement"
- 9ir.macom.com, "Quarterly results"
- 10ir.macom.com, "business mix"
- 11macom.com, "MACOM's RF product release"
- 12ciena.com, "Ciena's WaveLogic platform"
- 13investor.ciena.com, "September 3 results"
- 14sec.gov, "earnings presentation"
- 15cisco.com, "Cisco's coherent-module specifications"
- 16markets.financialcontent.com, "OIF's announcement"
- 17sec.gov, "Fabrinet's fiscal 2026 annual filing"
- 18sec.gov, "August 17 results"
- 19nvidia.com, "Nvidia's product roadmap"
- 20investors.broadcom.com, "Broadcom's architecture announcement"
- 21coherent.com, "Scheduled launch"
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.