AI는 더 빠른 네트워크가 필요하다… 광학주 5곳, 돈 버는 방식은 제각각
짐 앤더슨 코히어런트(Coherent) 최고경영자(CEO)는 8월 투자자들에게 고객 수요가 빠르게 늘어나는 만큼 생산을 확대하고 있다고 밝혔다. 그가 이끄는 회사는 직전 분기에 매출 20억5000만 달러(전년 동기 대비 34% 증가)를 내놓았다. 그런데 회계연도 전체로는 설비투자에 11억 달러를 쏟아부었는데도 영업현금흐름은 7950만 달러에 그쳤다.
 Vincent Jiang · 8 min read

이런 격차가 AI 광학 부품 투자의 문제를 그대로 보여준다. 수요는 실재할 수 있고, 이익도 늘어날 수 있다. 그래도 주주들은 그 수요를 감당할 공장과 재고 자금을 수년 동안 계속 댈 수 있다.
코히어런트, 셈테크(Semtech), 시에나(Ciena), 패브리넷(Fabrinet), 매컴(MACOM)은 모두 더 빠른 네트워크로 가는 전환에 참여하는 회사다. 다섯 곳은 파는 것도, 안고 있는 위험도, 고객이 내는 돈 가운데 손에 남기는 몫도 다르다. 이들을 바꿔 끼우는 식의 'AI 인프라주'로 뭉뚱그리면 정작 중요한 결정이 가려진다. 다음 속도 업그레이드를 지속적인 현금 창출로 바꿔낼 수 있는 회사는 어디인가.
더 빠른 링크는 수요를 만들지만 수익 구조를 바꾼다
800G에서 1.6T로 넘어가면 연결 하나의 명목 데이터 전송속도는 두 배가 된다. 그렇다고 공급업체의 매출이나 부품 수가 저절로 두 배가 되는 것은 아니다. 아리스타(Arista)의 1.6T 모듈은 200G 레인 8개를 쓰며, 이 회사는 6월 제품 발표에서 64포트 공랭식 1.6T 스위치를 2026년 4분기로 일정을 잡았다. 기술 진보의 핵심은 하나의 연결로 더 많은 정보를 실어 나르는 것이다. 아리스타 제품 사양 1과 제품 일정 2
고객은 이런 개선을 대역폭당 더 낮은 비용으로 얻으려 한다. 공급업체는 더 빠른 부품, 더 높은 생산 수율, 더 낮은 전력 소비를 제공하면서도 손에 쥐는 몫은 지켜야 한다. 기술 난이도가 높으면 공급업체의 지위가 단단해질 수 있다. 다만 고객이 쓸 만한 대안을 아직 검증하지 못하는 동안에만 그렇다.
각사의 최신 실적에는 이미 서로 다른 수익 구조가 드러나 있다.
코히어런트: '빛'을 소유하면 설비 자금도 자기가 댄다
코히어런트(COHR)는 광 부품과 완제품 트랜시버 어느 쪽에나 투자할 수 있는 종목이다. 제품 포트폴리오에는 전계흡수 변조 레이저(EML)와 실리콘 포토닉스와 함께 쓰이는 연속발진(CW) 레이저가 포함된다. 3월 발표 자료에서 회사는 1.6T 트랜시버용 200G EML 솔루션과 떠오르는 집적 광학 분야용 고출력 광원을 함께 소개했다. 코히어런트의 기술 발표 3
이런 폭이 주목받는 이유는 실리콘 포토닉스가 변조가 일어나는 지점을 바꿀 뿐 빛의 필요를 없애지는 않기 때문이다. 고객이 설계를 바꿀 때마다 코히어런트는 연결 구간의 다른 부분에서도 경쟁할 수 있다. 기회는 특정 세대의 탈부착형 모듈을 파는 것보다 넓다.
재무적 부담의 폭도 그만큼 넓다. 영업현금흐름에서 2026 회계연도 설비투자를 빼면 약 10억2000만 달러의 부족분이 나온다. 기타 투자활동과 재무활동 흐름은 감안하기 전 수치다. 이는 어디까지나 공시 자료 기준 계산이지 회사가 적자라는 주장이 아니다. 최근 분기 GAAP 기준 영업이익률은 12.4%를 기록했다. 코히어런트 재무제표 4
강세 시나리오가 성립하려면 새로 늘린 설비가 양호한 수율로 고객 검증을 통과한 제품을 내놓고, 이어 투자한 현금을 채워 줄 대금이 고객에게서 들어와야 한다. 수요가 꺾이거나 투자가 결실을 맺기 전에 고객이 경쟁 공급처를 확보하면 제조 규모는 오히려 짐이 된다. 관건은 공장에 들어가는 다음 1달러가 얼마를 벌어 오느냐다.
셈테크: 기회는 '신호 체인'에 있다
셈테크(SMTC)는 고속 신호가 전송 과정을 온전히 견디도록 돕는 칩을 공급한다. 광학 제품 포트폴리오에는 수신부의 미세한 전류를 쓸 만한 전압 신호로 바꿔 주는 트랜스임피던스 증폭기(TIA)와 레이저 드라이버가 포함된다. FiberEdge와 DirectEdge는 광 링크용, CopperEdge는 구리 연결용 제품이다. Tri-Edge는 아날로그 클럭·데이터 복원(CDR) 플랫폼일 뿐이라 광학 사업 전체를 대변하는 잣대로 삼아서는 안 된다. 셈테크의 데이터센터 포트폴리오 5, Tri-Edge 개요 6
구리 연결도 사업적으로 의미가 있다. 아리스타의 1.6T 사양에는 5m에 이르는 액티브 전기 케이블(AEC)이 여전히 포함돼 있다. 속도가 빨라지면 광 수요는 늘어나지만 짧은 구간의 전기 연결은 여전히 경제성을 유지한다. 아리스타의 케이블 사양 1
7월 26일 마감 분기 셈테크의 매출은 33% 늘어 3억4190만 달러를 기록했고 GAAP 기준 영업이익률은 16.3%였다. 신호 무결성(Signal Integrity) 부문은 1억2620만 달러로 전체 매출의 약 37%를 차지하지만 AI 광학 밖의 사업까지 포함된다. LoRa를 통해서는 무선 시장에도 별도로 노출돼 있다. 여전히 사업 구성이 다양한 복합 업체이지 트랜시버만 파는 전문 업체가 아니다. 8월 25일 실적 발표 7
셈테크의 우위는 고객의 설계 안에 자리를 잡고, 세대가 바뀌어도 그 자리를 지키는 데 달려 있다. 리스크는 칩 기능 통합이 필요한 별도 칩의 개수나 유형을 바꿔놓을 수 있다는 점이다. 투자자는 네트워크가 빨라져도 오늘의 부품 구성이 그대로 유지되리라 가정하기보다 연결당 콘텐츠와 반복적인 디자인 윈(design win)을 주시해야 한다.
매컴: 아날로그 기술력에 딸린 더 큰 사업
매컴(MTSI)은 전자와 광학이 맞닿는 지점의 또 다른 영역에 자리 잡은 회사다. 이 회사는 9월 17일 수신 증폭기, 광다이오드, 변조 드라이버를 결합한 3.2T 광 프런트엔드 칩셋을 발표했다. 회사 측은 제품이 이미 출시돼 있다고 밝혔다. 이는 상용 제품 라인이 갖춰졌음을 보여줄 뿐 의미 있는 고객 물량이나 매출을 입증하는 것은 아니다. 매컴 발표 8
7월 3일 마감 분기 매컴의 매출은 35.8% 늘어 3억4220만 달러를 기록했고 GAAP 기준 영업이익률은 22.5%였다. 데이터센터 부문이 매출의 40.2%를 차지했고 나머지는 산업·국방과 통신 부문이 댔다. 따라서 회사 전체 마진을 광학 제품 단독의 수익성으로 봐서는 안 된다. 분기 실적 9 및 사업 구성 10
매컴의 질화갈륨(GaN) 관련 노출도 정확히 따져볼 필요가 있다. 관련 제품 발표는 항공우주·국방을 포함한 RF(무선주파수) 응용을 강조하고 있다. 소재가 질화갈륨이라는 이유만으로 서버 전력 변환이라는 별도의 투자 논리를 뒷받침하기에는 근거가 부족하다. 매컴의 RF 제품 발표 11
광학 부문의 투자 논거는 까다로운 신호 문제를 해결하고 반복 가능한 설계 채택 자리를 확보하는 데 있다. 제품 출시는 그 과정의 시작일 뿐이다. 고객 검증, 양산 채택, 남는 마진이 재무적 가치를 결정한다.
시에나: 거리와 네트워크 신뢰성을 수익으로 바꾼다
시에나(CIEN)는 시설 사이, 그리고 장거리 네트워크에서 데이터를 옮기는 분야에서 확고한 입지를 구축했다. 코히어런트 전송(coherent transmission)과 밀집 파장분할다중화(DWDM)를 이용하면 여러 파장이 한 가닥의 광섬유를 공유하면서 대량 트래픽을 광케이블로 실어 나를 수 있다. 이는 컴퓨팅 클러스터 내부의 짧은 광 연결과는 다른 문제다. 두 제품이 비슷한 수준의 데이터 전송속도를 내세우더라도 마찬가지다. 시에나의 WaveLogic 플랫폼 12
8월 1일 마감 분기에 시에나의 매출은 37% 늘어 16억7000만달러를 기록했고, GAAP 기준 영업이익률은 18.0%였다. 실적 발표 자료에는 WaveLogic 6 Nano 기반 800ZR 제품의 출하량이 전 분기 대비 두 배 이상 증가했다는 내용도 담겼다. 실험실 시연에 머무르지 않고 제품이 실제 출하됐다는 증거다. 9월 3일 실적 13 및 실적 발표 자료 14
경쟁에서 물어야 할 질문은 고객이 장비를 얼마나 사야 하느냐다. 시스코는 이미 호환 라우터와 스위치에 직접 꽂아 쓸 수 있는 코히어런트 모듈을 판매한다. 적합한 도입 환경에서라면 별도 전송 장비의 필요성을 줄여줄 수 있는 대목이다. 시에나도 탈부착형 모듈 시장에 참여하지만, 고객의 시스템 설계가 바뀌는 상황에서도 자신의 수익 기여 몫을 지켜내야 한다. 시스코의 코히어런트 모듈 사양 15
OIF가 9월 9일 발표한 1600ZR 구현 합의서(Implementation Agreement)는 데이터센터 간 연결(DCI)에 또 하나의 업그레이드 경로를 열어 준다. 표준은 상호 운용 가능한 제품의 기회를 만들 뿐, 주문서를 확보해 주지는 않는다. OIF 발표 16
패브리넷: 제조 실행력에도 운전자본이라는 대가가 따른다
패브리넷(FN)은 고객 제품의 정밀 제조, 광학 정렬, 패키징, 테스트를 맡는 업체다. 기술 역량이 중요한 것은 분명하지만 자신이 생산하는 레이저나 트랜시버의 설계를 전부 보유한 것은 아니다. 케이맨 제도에 설립된 법인이지만 생산 활동과 자산 대부분은 태국에 자리한다. 패브리넷의 2026 회계연도 연례 보고서 17
6월 26일 마감 분기 매출은 약 45% 증가한 13억2000만 달러, GAAP 기준 영업이익률은 10.2%를 기록했다. 2026 회계연도 전체로는 순이익 4억7300만 달러를 냈지만 잉여현금흐름은 420만 달러에 그쳤다. 잉여현금흐름은 영업현금흐름에서 설비투자를 뺀 수치다. 공장 투자와 운전자본 때문에 이익이 성장해도 현금 전환 검증은 별도로 필요하다. 8월 17일 실적 18
Data
| GAAP 기준 영업이익률 | |
|---|---|
| 패브리넷 | 10.2% |
| 코히어런트 | 12.4% |
| 셈테크 | 16.3% |
| 시에나 | 18% |
| 매컴 | 22.5% |
계약서의 세부 조건이 중요하다. 패브리넷은 일반적으로 13주를 넘는 확정 구매 약정을 갖고 있지 않다. 고객사 전망치는 훨씬 긴 기간을 다루기도 한다. 고객 4곳이 연간 매출의 57.4%를 차지했다. 이런 관계는 상당한 규모를 뒷받침할 수 있지만 전망치를 보장된 주문처럼 평가해서는 안 된다. 연례 보고서 17
매력적인 시나리오는 제조 공정의 복잡성 때문에 검증을 마친 협력사를 대체하기 어렵다는 것이다. 반대 리스크는 최종 수요가 확실해지기 전에 설비 확장과 자재 구매가 먼저 이뤄진다는 점이다. 투자자가 필요로 하는 것은 지금의 확장이 또 한 번의 자금 조달이 아니라 결국 현금을 풀어준다는 증거다.
CPO(코패키지드 옵틱스)는 지출의 향방을 바꿀 수 있다
CPO는 광 기능을 스위치 칩 가까이로 옮겨 기존 전면 패널 모듈까지 이어지던 긴 전기 신호 경로를 바꾼다. 엔비디아는 스펙트럼-X 이더넷 포토닉스(Spectrum-X Ethernet Photonics)의 2026년 하반기 제공 계획을 로드맵에 명시했다. 이는 해당 아키텍처가 상업적으로 의미 있음을 보여준다. 다만 기존 탈부착형 모듈이 그 일정에 맞춰 사라진다는 것까지 확정해 주지는 않는다. 엔비디아 제품 로드맵 19
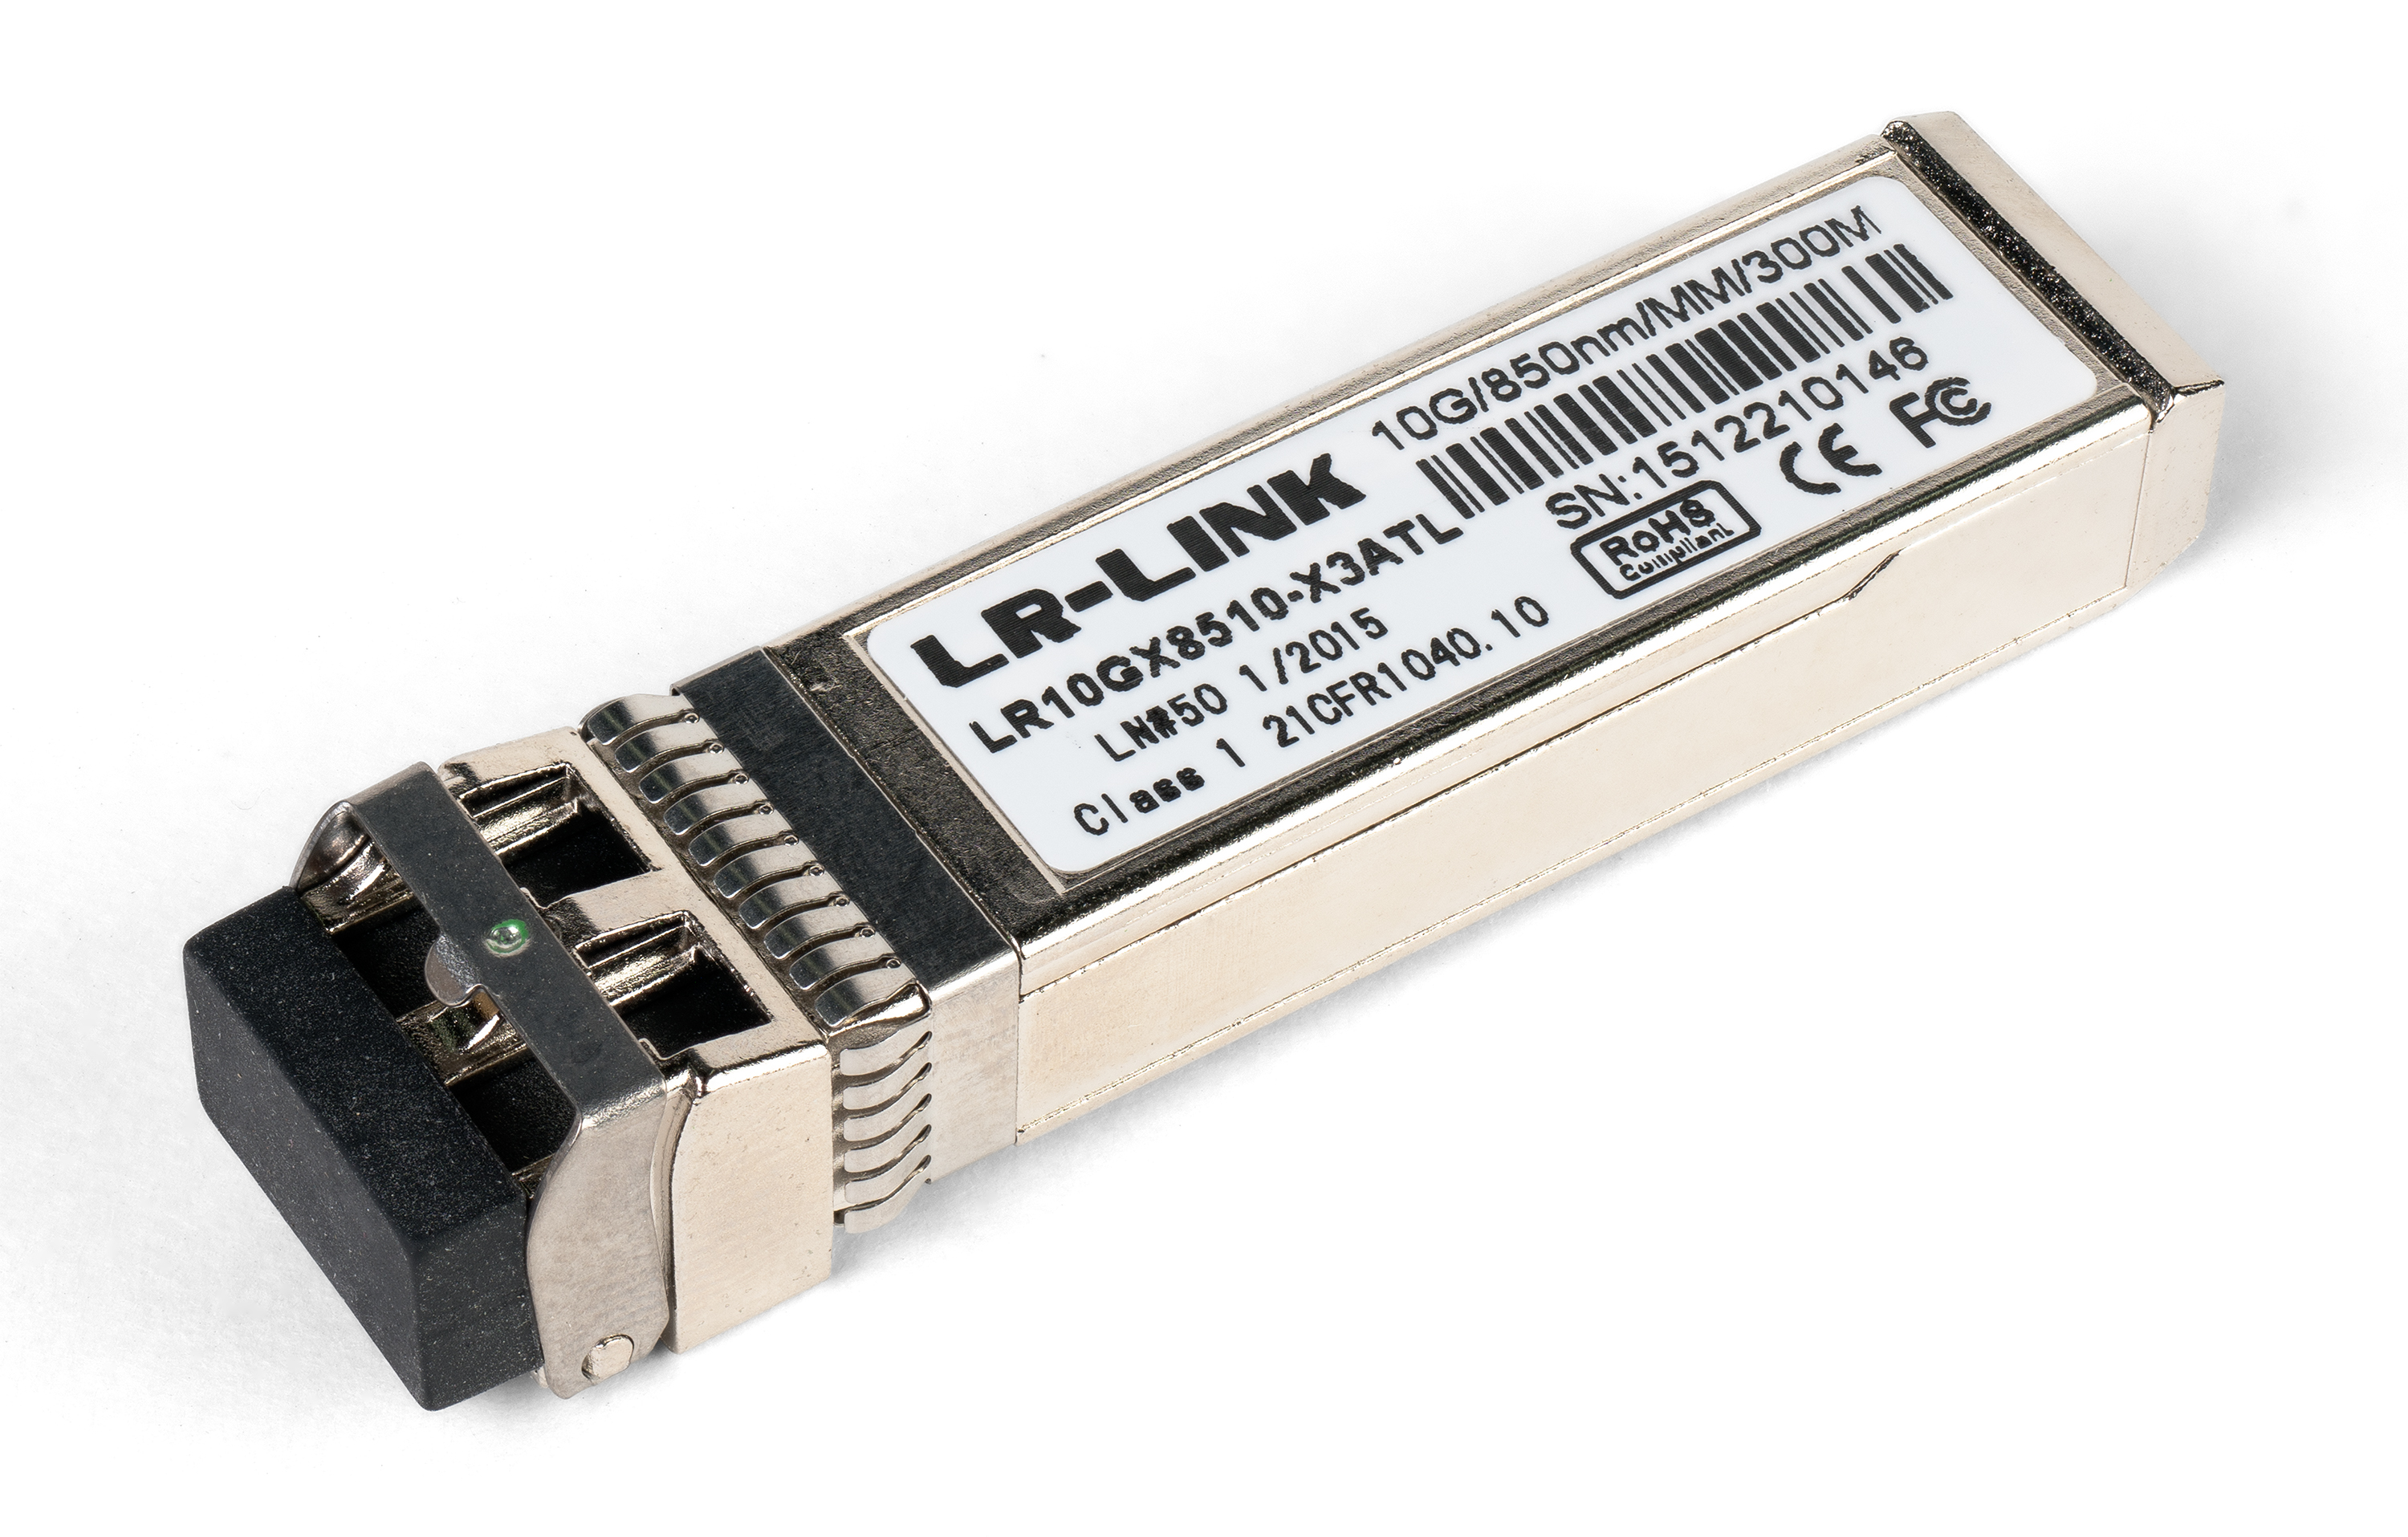
브로드컴의 데이비슨(Davisson) 설계에는 현장 교체형 외장 레이저 모듈이 포함된다. 이 사례가 유용한 이유는 통합이 더해져도 특수 광원에 대한 수요는 살아남고 조립 작업이 이뤄지는 자리만 바뀔 수 있음을 보여주기 때문이다. 브로드컴 아키텍처 발표 20
아키텍처 변화는 레이저, 아날로그 칩, 광 엔진, 패키징 사이에서 매출 배분을 다시 그릴 수 있다. 코히어런트는 폭넓은 부품 포트폴리오가 도움이 될 수 있다. 셈테크와 매컴은 새로운 신호 체인 자리를 확보해야 하고, 패브리넷은 고객이 외주로 돌리는 조립 물량을 따내야 한다. 시에나의 장거리 전송 사업 기반도 코히어런트 탈부착형 모듈을 통한 유사한 통합 문제에 직면해 있다.
다섯 종목을 모두 보유하면 노출을 여러 사업 모델로 나눌 수 있다. 그럼에도 포트폴리오는 서로 겹치는 클라우드 고객과 지출 계획, 제품 전환에 좌우되는 한계를 여전히 안게 된다.
강세 시나리오가 성립하려면 설비 구축이 수익으로 돌아와야 한다
이 종목군에 대한 가장 강력한 논거는 난이도 높은 제조와 긴 검증 주기가 여러 네트워크 세대에 걸쳐 수익성 있는 성장을 지탱할 수 있다는 것이다. 오늘의 지출은 내일의 낮은 단위 원가와 고객 관계를 만들어낼 수 있다. 현재의 현금 전환이 약하다는 사정만으로 이 시나리오가 깨지는 것은 아니다.
다만 앞으로 확인해야 할 증거는 분명해진다. 코히어런트와 패브리넷은 설비와 재고를 현금으로 바꿔야 한다. 셈테크와 매컴은 수익성 있는 연결당 콘텐츠와 반복되는 디자인 윈이 필요하다. 시에나는 코히어런트 기능이 시스템과 모듈 사이를 오가는 상황에서 고객 지출을 지켜내야 한다.
이는 운영 능력에 대한 시험이지 밸류에이션 서열이 아니다. 영업이익률이 높은 기업이라도 주가가 흠 없는 확장을 이미 전제하고 있다면 투자 수익은 나쁠 수 있다. 결국 중요한 이익은 경쟁에 따른 가격 인하와 지속적인 개발, 다음 세대에 필요한 자본을 차감한 뒤 남는 이익이다.
코히어런트가 9월 21일 공개할 예정인 포톤링크(PhotonLink)는 업계가 나아가는 방향을 또 한 번 가늠해 볼 기회가 될 것이다. 이어서 나올 재무제표는 그곳까지 가는 비용을 누가 치렀는지 보여줄 것이다. 출시 예정 21
현금 창충이 출하 성장을 따라잡는지 지켜봐야 한다.
How this brief was made
01Gathered & sourced193 channels · 1,912 articles▾
Agents swept 193 channels and ingested 1,912 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated21 claims · 33 data feeds▾
Every one of 21 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1arista.com, "Arista's specifications"
- 2arista.com, "product schedule"
- 3coherent.com, "Coherent's technology announcement"
- 4sec.gov, "Coherent's financial tables"
- 5semtech.com, "Semtech's data-center portfolio"
- 6semtech.com, "Tri-Edge overview"
- 7investors.semtech.com, "August 25 results"
- 8ir.macom.com, "MACOM's announcement"
- 9ir.macom.com, "Quarterly results"
- 10ir.macom.com, "business mix"
- 11macom.com, "MACOM's RF product release"
- 12ciena.com, "Ciena's WaveLogic platform"
- 13investor.ciena.com, "September 3 results"
- 14sec.gov, "earnings presentation"
- 15cisco.com, "Cisco's coherent-module specifications"
- 16markets.financialcontent.com, "OIF's announcement"
- 17sec.gov, "Fabrinet's fiscal 2026 annual filing"
- 18sec.gov, "August 17 results"
- 19nvidia.com, "Nvidia's product roadmap"
- 20investors.broadcom.com, "Broadcom's architecture announcement"
- 21coherent.com, "Scheduled launch"
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.