AI需要更快的网络,这五只光通信股赚的不是同一种钱
今年8月,高意(Coherent)首席执行官吉姆·安德森(Jim Anderson)对投资者表示,公司正在扩大产能,以满足不断加速的客户需求。此前公布的季度收入为20.5亿美元,同比增长34%。然而整个财年,高意的经营性现金流只有7950万美元,购置不动产、厂房和设备的开支却高达11亿美元。
 Vincent Jiang · 8 min read

这一落差点出了AI光器件的投资难题:需求可以是真实的,盈利也可以增长,股东却可能要花上数年,为满足需求所需的工厂和库存垫资。
高意、Semtech、Ciena、Fabrinet和美高森美(MACOM)都在参与建设更快的网络。它们卖的东西不同,承担的风险不同,客户每花一美元,各自能留下的份额也不相同。把它们当成可以互换的AI基础设施股票,会掩盖真正要紧的判断:哪家公司能把下一次速率升级,变成长期的现金创造能力?
更快的链路创造需求,却改写经济账
从800G升级到1.6T,一条连接的标称数据速率翻倍,但供应商的收入和元器件数量并不会自动翻倍。Arista的1.6T光模块采用8条200G通道;按照其6月的产品发布,一款64端口风冷1.6T交换机定于2026年第四季度推出。这一轮工程上的进步,在于让每条连接承载更多信息。Arista规格说明 1与产品时间表 2
客户希望以更低的单位带宽成本获得这种改进。供应商必须拿出更快的器件、更高的制造良率和更低的功耗,同时守住自己能留下的钱。更高的技术难度可以巩固供应商的地位,但前提是客户还认证不出合格的替代品。
最新一批公司业绩,已经显出不一样的经济账。
高意:拥有光源,也意味着要为产能买单
高意(COHR)的业务横跨光器件与成品光模块两个环节,产品组合包括电吸收调制激光器(EML),以及配合硅光技术使用的连续波激光器。公司今年3月的展示材料介绍了面向1.6T光模块的200G EML方案,以及面向新兴集成光学的更高功率光源。高意技术发布公告 3
这种业务广度之所以重要,是因为硅光改变的是调制发生的位置,并不会消除对光源的需求。客户调整设计时,高意可以在连接的不同环节参与竞争。这一机会并不限于销售某一代可插拔光模块。
资金上的负担也同样更大。以2026财年经营性现金流减去购置不动产、厂房和设备的开支,缺口约为10.2亿美元,且尚未计入其他投资与融资现金流。这只是根据申报文件算出的一笔账,并非断言公司不盈利:按美国通用会计准则(GAAP)计算,公司最近一个季度的营业利润率为12.4%。高意财务报表 4
看多逻辑成立的前提,是新产能能以可观的良率生产出通过客户认证的产品,随后客户付款回流,把此前投入的现金补回来。如果需求放缓,或者在这些投资成熟之前客户已锁定替代供应,制造规模就可能沦为负担。真正的考验,是投向工厂的下一美元能换来多大回报。
Semtech:机会落在信号链上
Semtech(SMTC)供应的芯片,作用是让高速信号在传输过程中保持完好。其光器件产品组合包括跨阻放大器(将接收端的微弱电流转换成可用的电压信号)和激光驱动器。FiberEdge与DirectEdge面向光链路,CopperEdge服务铜连接。Tri-Edge是一个模拟时钟数据恢复平台,不能拿来代表整个光器件业务。Semtech数据中心产品组合 5 与Tri-Edge概览 6
对铜连接的敞口具有现实的商业意义。Arista的1.6T规格仍包含长度可达5米的有源电缆。更高的速率会拉动光器件需求,同时短距离电连接依然保有经济价值。Arista线缆规格 1
在截至7月26日的财季,Semtech营收同比增长33%,至3.419亿美元,GAAP口径营业利润率为16.3%。其中信号完整性业务(Signal Integrity)贡献1.262亿美元,约占销售额的37%,且包含AI光器件以外的业务。LoRa则带来另一块独立的无线业务敞口。这仍是一家业务混杂的公司,并非纯粹的光模块供应商。8月25日财报 7
它的优势取决于能否在客户的设计方案中赢得一席之地,并在产品一代代更替中守住这个位置。风险在于,集成度的提高可能改变所需独立芯片的数量或类型。投资者应关注单连接价值量,以及能否持续斩获设计导入,而不是想当然地认为更快的网络会保住今天的元器件组合。
美高森美:模拟技术见长,业务不止于光
美高森美(MTSI)占据着电与光接口的另一个环节。9月17日,公司发布一套3.2T光前端芯片组,将接收放大器、光电二极管和调制器驱动器整合在一起。公司称这些产品现已可供货。这确立的是可售的商业化产品,而非实打实的客户用量或收入。美高森美公告 8
在截至7月3日的财季,美高森美营收达3.422亿美元,同比增长35.8%,GAAP口径营业利润率为22.5%。数据中心业务贡献了40.2%的营收,其余来自工业与防务(Industrial and Defense)和电信(Telecom)板块。因此,不能把公司整体利润率直接视作其光产品本身的盈利能力。季度财报 9 及业务构成 10
对美高森美的氮化镓(GaN)敞口,同样需要精确界定。公司相关的产品发布强调的是射频(RF)应用,其中包括航空航天与国防。仅凭材料是氮化镓,这些证据不足以支撑一套独立的服务器电源转换投资逻辑。美高森美射频产品发布 11
美高森美的光器件投资逻辑,建立在攻克高难度信号问题并持续获得设计导入之上。产品上市只是这一过程的起点。客户认证、规模化采用与留存利润率,才决定其财务价值。
Ciena:把距离和网络可靠性变成收入
Ciena(CIEN)在跨设施、长距离网络的数据传输领域地位稳固。相干传输与密集波分复用让一根光纤得以承载大量流量——多个波长共享同一根光纤。这与计算集群内部的短距光连接是两回事,即便两类产品宣传的数据速率相差无几。Ciena的WaveLogic平台 12
截至8月1日的季度,Ciena收入同比增长37%,达到16.7亿美元,GAAP口径营业利润率为18.0%。财报演示材料还显示,基于WaveLogic 6 Nano的800ZR出货量环比增长超过一倍。这说明产品已实际出货,而不只是停留在实验室演示阶段。9月3日业绩公告 13 及财报演示材料 14
竞争层面的关键问题,是客户究竟需要购买多少设备。思科已经推出可直接插入兼容路由器和交换机的相干光模块,在合适的部署场景下,这可以减少对独立传输设备的需求。Ciena同样参与可插拔光模块业务,但随着客户改变系统设计,它必须守住自己的经济贡献。思科的相干光模块规格 15
光互联论坛(OIF)9月9日发布1600ZR实施协议,为数据中心互联再添一条升级路径。标准创造的是可互通产品的机会,并不等于订单已经入账。OIF的公告 16
Fabrinet:制造执行出色,仍要为营运资金买单
Fabrinet(FN)为客户提供产品的精密制造、光学对准、封装和测试服务。技术能力固然重要,但Fabrinet并不拥有自己制造的每一款激光器或光模块的设计。公司虽注册于开曼群岛,大部分生产运营和资产却位于泰国。Fabrinet的2026财年年报 17
在截至6月26日的季度,公司营收增长约45%,至13.2亿美元,GAAP口径营业利润率为10.2%。整个财年,Fabrinet录得净利润4.73亿美元,自由现金流(按经营性现金流减去资本开支计算)却只有420万美元。工厂投入和营运资金解释了为什么盈利增长需要单独接受现金转化检验。8月17日财报 18
Data
| GAAP口径营业利润率 | |
|---|---|
| Fabrinet | 10.2% |
| 高意 | 12.4% |
| Semtech | 16.3% |
| Ciena | 18% |
| 美高森美 | 22.5% |
合同细节很重要。Fabrinet通常拿不到超出13周的硬性采购承诺,尽管客户预测的期限可以长得多。四家客户贡献了全年营收的57.4%。这样的客户关系足以支撑可观的规模,但预测不应被当作确定订单来估值。年报 17
看多逻辑在于,制造复杂度让通过客户认证的供应商难以被替代。相反的风险在于,扩产能、采购原材料都发生在最终需求落定之前。投资者需要证据,证明当前的扩张最终能够释放现金,而不是还要再追加一轮资金。
光电共封装将重新分配行业支出
光电共封装(co-packaged optics,CPO)把光功能移到更靠近交换芯片的位置,改变了原本通往传统前面板模块的长距离电通路。英伟达的信息显示,Spectrum-X以太网光子技术将于2026年下半年上市。这让该架构具备了现实的商业意义,但并不能证明传统可插拔光模块会按同一时间表退场。英伟达产品路线图 19
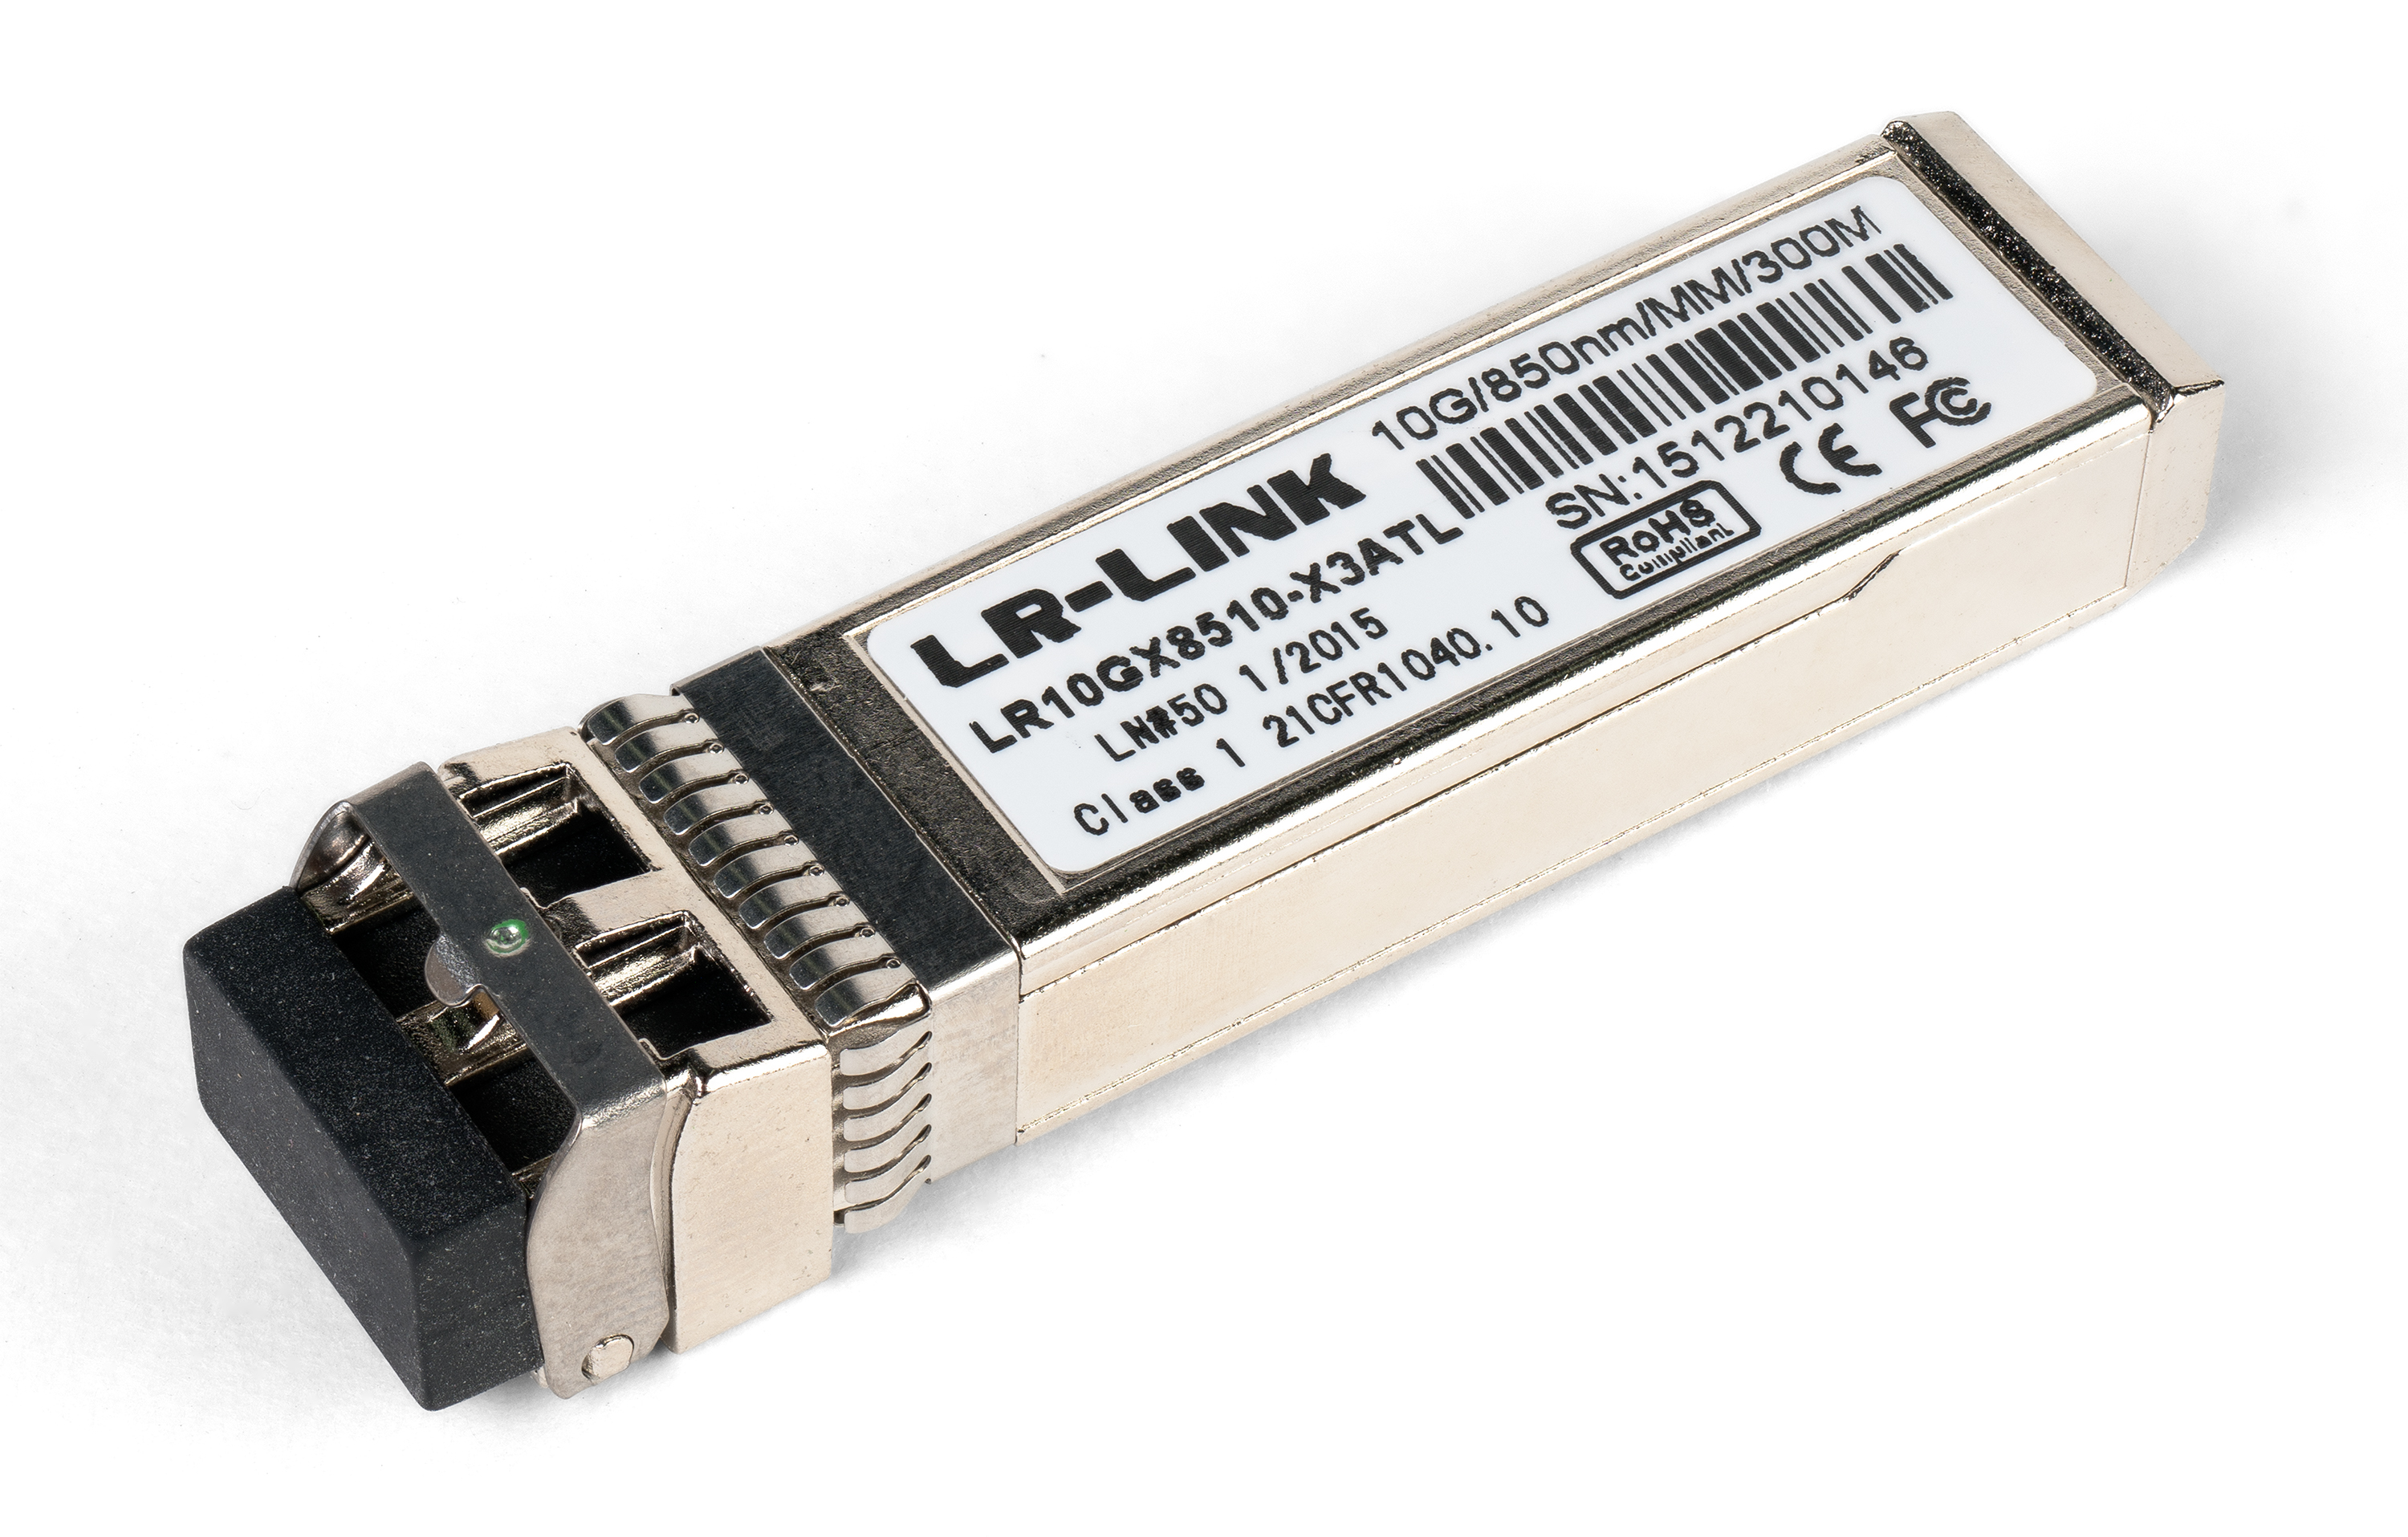
博通的Davisson设计配有现场可更换的外置激光模块。这个例子之所以有价值,是因为它表明:集成度的提高可以改变组装工序发生的位置,却仍能保住专用光源的需求。博通的架构公告 20
架构变化可能让收入在激光器、模拟芯片、光引擎和封装之间重新分配。高意元器件覆盖面广,或可从中受益;Semtech和美高森美必须赢得新的信号链位置;Fabrinet则要拿下客户外包的组装业务。Ciena立足长距离传输的业务,也会因可插拔相干光模块而面临类似的集成问题。
同时持有这五家公司,固然可以把敞口分散到不同商业模式上,但组合仍可能依赖相互重叠的云客户、开支计划和产品换代。
看多逻辑要成立,扩产投入必须换来回报
对这一组公司而言,最有力的论据是:制造难度高、客户认证周期长,足以让它们跨越数代网络技术维持盈利增长。今天的投入,或许能换来明天更低的单位成本和客户关系。仅凭当前现金转化偏弱,并不能推翻这一逻辑。
但它确实让接下来需要盯住的证据变得具体。高意和Fabrinet需要把产能和库存转化为现金。Semtech和美高森美需要持续赢得设计导入,并保证单连接价值量有利可图。Ciena则要在相干功能于系统与模块之间迁移时,守住客户的开支。
这些是经营层面的检验,而非估值排序。即便业务利润率更高,只要股价已经预设扩张过程毫无闪失,投资回报仍可能很差。真正重要的盈利,是扣掉竞争性降价、持续开发开支和下一代技术所需资本之后剩下的部分。
高意计划于9月21日发布PhotonLink,这将是观察行业走向的又一个窗口。随后的财报则会显示,为了走到那一步,究竟是谁付的钱。发布安排 21
接下来要看的是,现金创造能否追上出货增长的步伐。
How this brief was made
01Gathered & sourced193 channels · 1,912 articles▾
Agents swept 193 channels and ingested 1,912 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated21 claims · 33 data feeds▾
Every one of 21 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1arista.com, "Arista's specifications"
- 2arista.com, "product schedule"
- 3coherent.com, "Coherent's technology announcement"
- 4sec.gov, "Coherent's financial tables"
- 5semtech.com, "Semtech's data-center portfolio"
- 6semtech.com, "Tri-Edge overview"
- 7investors.semtech.com, "August 25 results"
- 8ir.macom.com, "MACOM's announcement"
- 9ir.macom.com, "Quarterly results"
- 10ir.macom.com, "business mix"
- 11macom.com, "MACOM's RF product release"
- 12ciena.com, "Ciena's WaveLogic platform"
- 13investor.ciena.com, "September 3 results"
- 14sec.gov, "earnings presentation"
- 15cisco.com, "Cisco's coherent-module specifications"
- 16markets.financialcontent.com, "OIF's announcement"
- 17sec.gov, "Fabrinet's fiscal 2026 annual filing"
- 18sec.gov, "August 17 results"
- 19nvidia.com, "Nvidia's product roadmap"
- 20investors.broadcom.com, "Broadcom's architecture announcement"
- 21coherent.com, "Scheduled launch"
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.